
買一架C919,比一架空巴A320neo少掏約1200萬美元,比波音737 MAX 8少掏超2000萬美元。但這1200萬隻是入場券,真正讓波音空巴睡不著的,是後面20年還要再省一大筆。
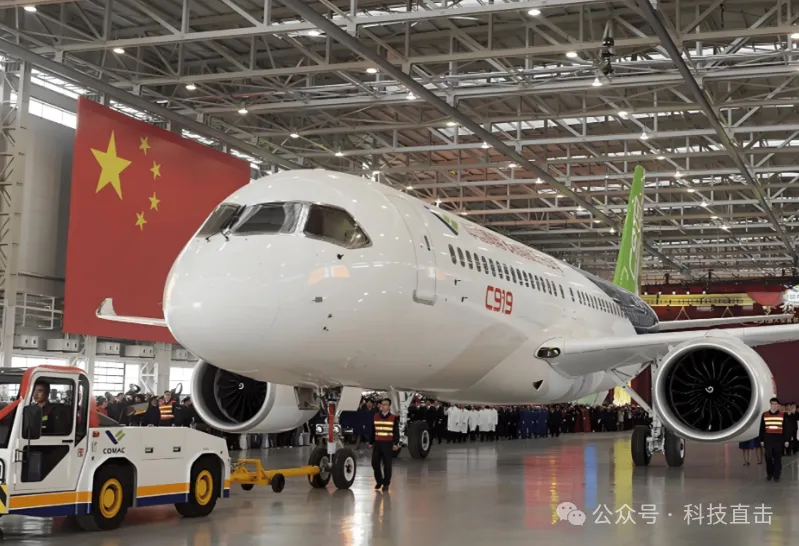
C919目錄單價約0.99億美元,A320neo約1.11億,737 MAX 8約1.21億,便宜約一成和18%。航空圈都清楚,目錄價是建議零售價,真正簽合同要打折,波音大客戶實際成交價在5000萬到6000萬之間,空巴在6500萬到8500萬。那為什麼還看目錄價,因為折扣比例是相對目錄價談的,基數低,最終成交價也更低。
更關鍵在營運帳。一套C919飛完20到25年,全生命周期綜合使用成本比同級競品低10%到15%。等國產發動機批次裝機、國產化率拉到80%以上,降幅能擴大到16%到24%。購機價只是首付,油錢、維修、零件才是月供。這個省錢目前只在60%國產化率的版本上驗證過,國產化率每往上走一步,優勢就再放大一圈。
這裡有個被忽略的演算法,航司真正在意的不是買價,是每座公里成本。飛機是賺錢工具,座位成本降一點,一條航線一年就是幾百萬的差額。便宜一成聽著不驚人,攤到兩萬多個航段上,才是一筆能讓財務部門改主意的錢。
訂單確實撬來了。截至2026年7月累計訂單近1500架,確認訂單約1150架,東航105架、國航100架、南航105架,三大航就拿了310架。可真正交到手裡的只有42架。從2022年12月首架算起,三年零七個月平均每月交一架,交付率約4.2%,2025年全年15架,其中8架擠在11月和12月。訂單是想買,交付才是買到,眼下最大的敵人是自己的產線。
轉機在路上。商飛宣佈已具備每10到15天總裝下線一架的能力,2026年計畫交付28架,接近翻倍,上海浦東第二條總裝線已開工,規劃年產能150架。
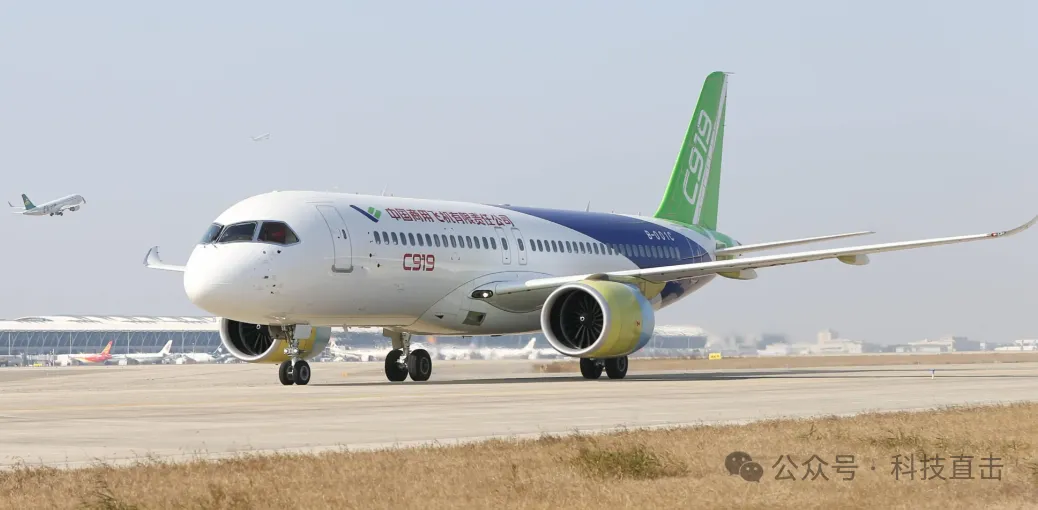
便宜的秘密在少了一道中間商。波音空巴把零件分散到全球幾十國採購,每一層供應商都要留利潤;C919走主製造商加供應商模式,機體結構國產化率超95%,優先使用國產部件比例已提升到約70%。最大變數還是發動機,現在用美法合資CFM的LEAP-1C,2025年5月美方一度暫停出口許可,7月才恢復,直接卡住產能。國產長江-1000A預計2026年一季度啟動裝機測試,一旦批次裝機,既解鎖產能又拉低成本。
海外不硬闖歐美。文萊2025年10月修訂法規承認中國民航局認證,簽下含15架的意向訂單;越南也修訂法規承認中國設計認證標準;2026年8月12日起國航用C919執飛北京到烏蘭巴托每日往返航線,首次進入常態化國際商業營運。中國民航局已與柬埔寨、寮國、印度尼西亞等21個國家建立適航合作機制。
對普通人三點。票價,波音空巴儲備訂單分別夠清6年和10年,交付周期長到航司沒降價動力,C919每多交一架,談判桌上就多一個籌碼。產業鏈,機體結構年市場空間約308億元、發動機約220億元、機載系統約264億元,涉及22個省市超200家核心企業。乘坐選擇,截至2026年8月C919已安全運送旅客超750萬人次,日均利用率6.2小時,保持兩年零事故記錄。
便宜一成是第一根槓桿,撐住它的是產能爬坡、供應鏈自主和適航網路。從42架到年產200架,才是三足鼎立能不能成真的關鍵。 (科技直擊)