
摩根大通9月18日發佈的這份報告建構了一個明確的預警框架:厄爾尼諾本身只是“99個問題之一”,真正的風險在於它與柴油、化肥短缺形成的“疊加風暴”,其最大衝擊預計在2027年第一季度顯現。
⏱️ 核心預警:2027年Q1為衝擊峰值
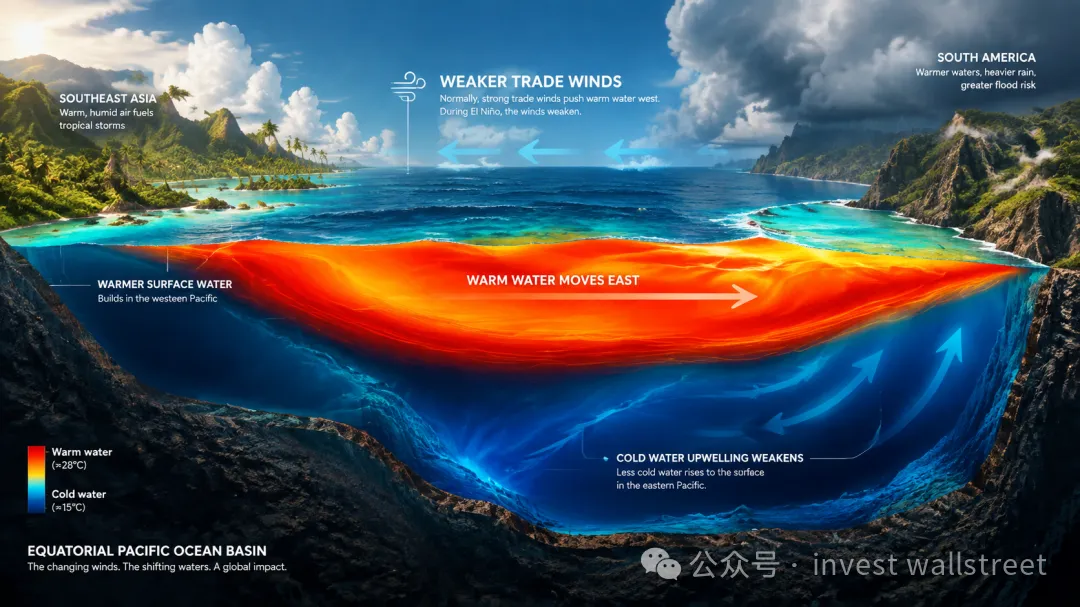
摩根大通農業大宗商品主管Tracey Allen指出,厄爾尼諾對農業的影響“目前尚處初期”,但將在2027年年初明顯加劇。援引美國國家海洋和大氣管理局(NOAA)的預測,厄爾尼諾將在11月前後達到峰值,且有90%的機率演變為貫穿北半球秋冬季的“極強厄爾尼諾”。
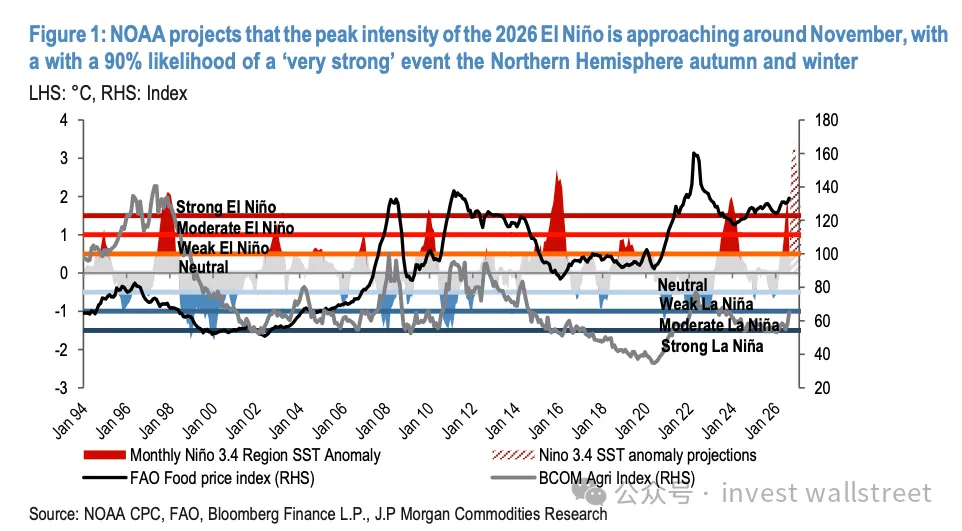
更早的預測資料也指向同一方向:摩根大通經濟學家曾給出81%的機率,認為當前厄爾尼諾將在2026年底前發展為“極強或超級”事件,並有97%的機率持續至2027年。NOAA資料亦顯示,2026年10—12月發生強厄爾尼諾事件的機率為81%,強度可能躋身1950年以來最強之列。
這意味著,氣候衝擊的物理峰值在2026年底,但傳導至農業產量與食品價格的“經濟峰值”將滯後至2027年Q1——因為作物生長周期、施肥窗口和庫存消耗都需要時間。
🔗 疊加衝擊的傳導機制:化肥是核心瓶頸
報告的核心邏輯在於能源—化肥—農業的傳導鏈條:
中東衝突 → 荷姆茲海峽航運中斷 → 天然氣/尿素/氨供應收緊 → 化肥短缺 → 錯過施肥窗口 → 單產下降 → 食品價格上漲
中東地區佔全球尿素出口的42% 和氨出口的27%,荷姆茲海峽承擔全球近三分之一的海運化肥貿易。天然氣是合成氮肥的關鍵原料,能源價格上漲直接推高化肥生產成本。
與石油不同,化肥沒有戰略儲備可以緩衝。摩根大通駐倫敦高級全球經濟學家諾拉·森蒂瓦尼直言:“化肥不像石油——沒有備用計畫。”一旦錯過播種期的施肥窗口,即使供應隨後恢復,當季減產也無法挽回。將受損的化肥產能恢復至滿負荷需要1至4年,部分天然氣設施的修復甚至需要3至5年。
🌍 全球主要產區風險圖譜
報告系統梳理了各產區的氣候壓力,呈現出“旱澇並存、區域分化”的格局:
東南亞:印度尼西亞棕櫚種植區持續乾旱並伴有山火,產量受威脅;整體乾旱還引發對羅布斯塔咖啡、可可及泰國甘蔗收成的擔憂。
印度:西南季風降雨量較長期均值低約15%。甘蔗乙醇產量下降在一定程度上緩解了食糖供應壓力,但大米、棉花和油籽生產正面臨新的上升風險。
巴西:旱澇並存——北部乾旱威脅可可產區,中部乾旱對大豆及第二季玉米種植帶構成壓力,中南部過量降雨則推遲甘蔗收割並可能壓縮最終食糖產量。
阿根廷:北部偏濕氣候阻礙大豆播種。
美國:春季農業生產季不及預期,進一步加劇供應側壓力。
從歷史規律看,厄爾尼諾事件期間熱帶地區產量平均下降3.5%,溫帶地區則平均增長2.4%,這意味著全球農業產出並非均勻受損,而是結構性分化,低緯度主產區的減產更容易引發價格劇烈波動。
📈 市場與技術面訊號
彭博農業現貨指數8月累計漲幅超過13%,創下2012年7月以來最大單月漲幅。芝加哥小麥期貨年內漲超54%,黑海地區出口中斷是主要推手。
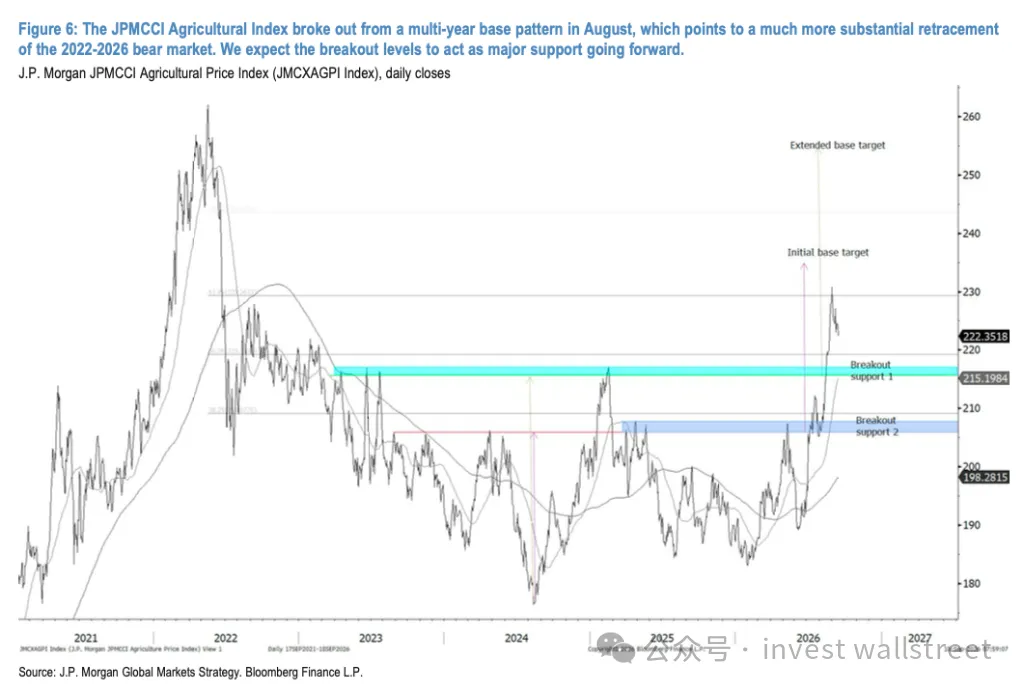
摩根大通技術策略主管Jason Hunter指出,摩根大通商品綜合指數農業子指數今年8月已升至多年高位。他提示,若出現較大幅度回呼,前期突破位將轉化為新的支撐位,意味著市場多頭格局的技術結構尚未改變。
💰 通膨預測與地區脆弱性
報告給出的核心量化預測是:
- 全球食品價格通膨率將從2026年上半年的2.8%升至2027年上半年的5%
- 帶動整體通膨率上升0.6個百分點
- 若超級厄爾尼諾與能源價格高企疊加,衝擊可達1.3至1.5個百分點
新興市場是最脆弱的環節。亞洲和拉丁美洲新興市場中,食品在CPI籃子中的佔比為30%至50%,而美國佔比則低得多。這意味著同樣的全球食品價格漲幅,對新興市場消費者的實際購買力衝擊要嚴重得多。
報告將驅動因素歸結為 “五個W” :戰爭(War)、天氣(Weather)、倉儲(Warehousing)、水(Water)和浪費(Waste),強調這是一場系統性供給衝擊,而非單一氣候事件的孤立影響。
💎 總結和展望
摩根大通這份報告的核心價值在於給出了清晰的時間坐標和傳導邏輯。氣候峰值在2026年底,但經濟衝擊的峰值在2027年Q1——這一滯後源於化肥施用窗口的剛性、作物生長周期的不可壓縮性,以及庫存緩衝的逐步耗盡。化肥而非厄爾尼諾本身,才是這條鏈條上最脆弱的一環,因為它沒有戰略儲備、無法快速修復、且一旦錯過窗口便無法彌補。對於亞洲和拉美新興市場而言,這場衝擊的烈度將顯著高於發達經濟體。 (invest wallstreet)