
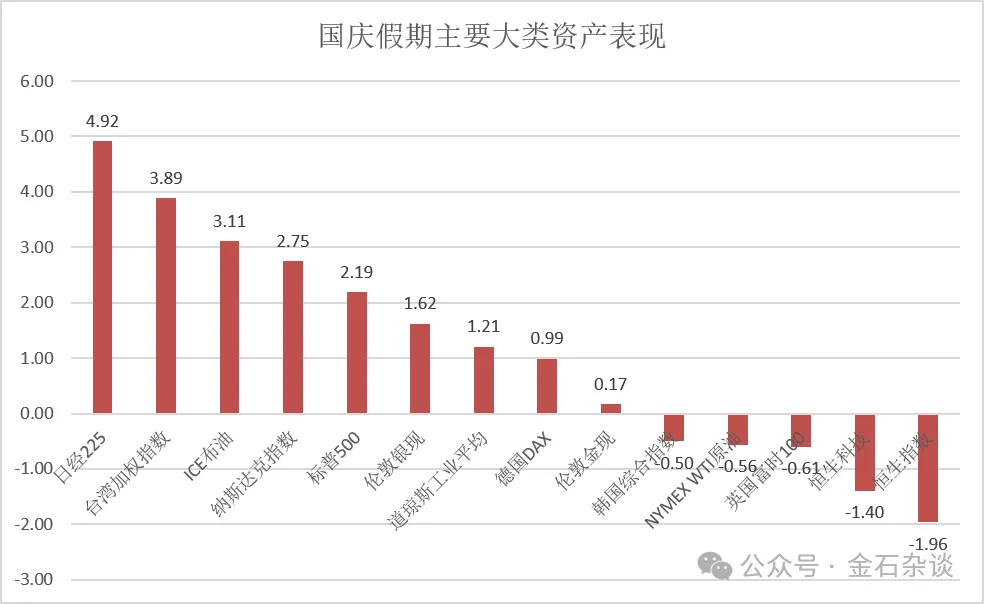
中國國慶假期,A股休市7天,錯過5個交易日;港股十一當天休市,韓股十月5日休市一天。主要大類資產表現來看,日經指數狂飆近5%,升息預期降溫;台灣股市大漲近4%,今年漲幅71.96%超越韓國領漲全球;油價漲跌互現,金銀走高;納指大漲2.75%,標普指數、納指均創歷史新高。
與此同時,韓國股市受記憶體雙雄陰跌拖累,國慶假期跌0.5%,恆指則由於流動性問題,缺乏北水支撐,大跌1.4%,恆科更是跌近2%。
這個國慶假期,美股光通訊漲幅居前,cinea科技暴漲26%,coherent漲17.6%,Lumentum大漲16.7%,康寧漲10%;商業航天龍頭股SpaceX暴漲14%,推升馬斯克身家再度來到兆美元;半導體材料裝置不同程度走高,意法半導體漲10%,LABS漲9.5%,泰瑞達、博通等漲超7%;與此同時,一些老登類股走勢較好,比如銀行、電力、石油天然氣。
此外,輝達爆發,股價刷出歷史新高,市值直逼6兆美元;大摩半導體分析師Joseph Moore團隊10月2日重申輝達為首選標的,給予增持評級,並觀點積極,直接給到300美元的基準目標價,較10月1日230.86美元價格高出30%,對應7.23兆美元。
表現差的類股則集中在記憶體和生物科技,其中,希捷暴跌12.65%,西部資料跌10%,閃迪跌4.57%,像安進、強生、輝瑞等集體大跌,莫納德一度閃崩8%,目前已經收復國慶失地。
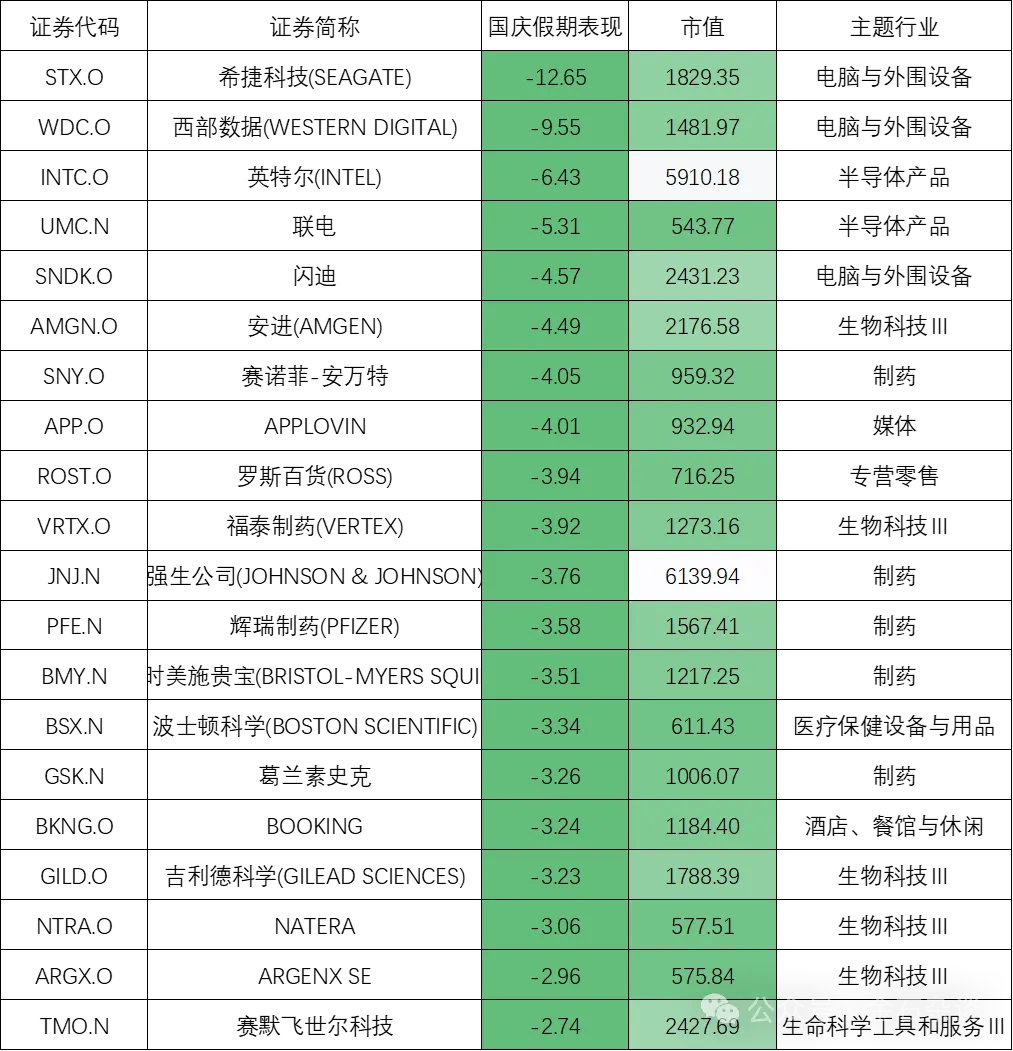
以此來看,周一A股光通訊、輝達帶動的AI算力有望高開,而記憶體、醫藥股有望迎來低開;不過,記憶體今晚集體走高,sk則仍在水下。
其實,整體來看,外圍走勢還是很好的,但是就在10月7日白天到晚間,似乎所有利空突然襲來。
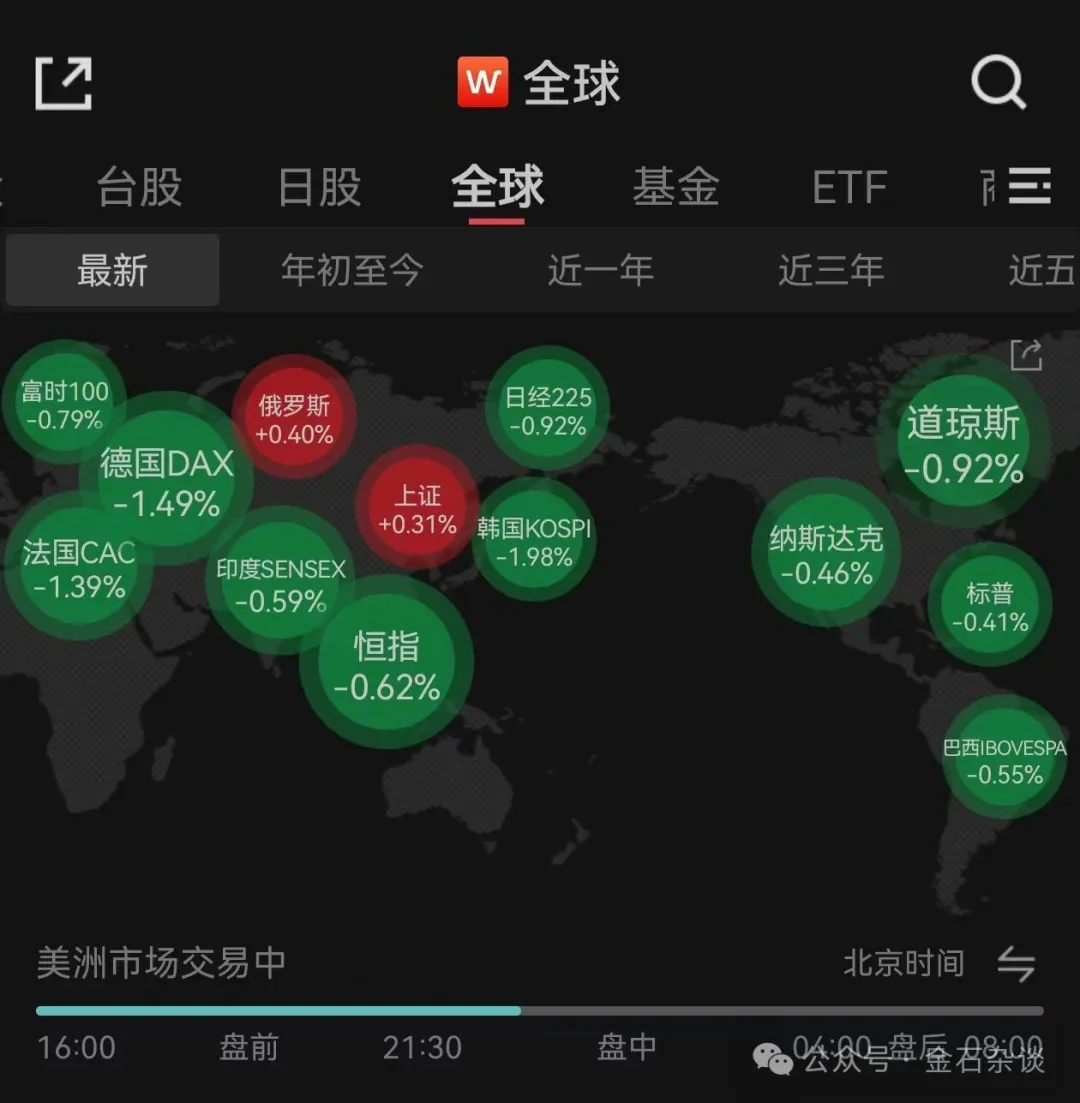
1)全球股市突然剎車,不繼續漲了,也不創新高了,日經跌1%,韓股大跌2%,美股開盤三大股指齊跌,港股則跌出常態。
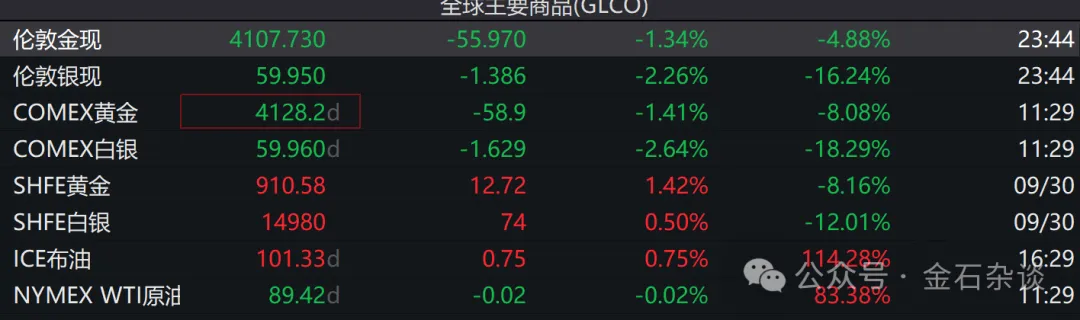
2)原油突然拉升,重返100美元大關,金銀集體跳水,黃金大跌1.34%,白銀大跌2.24%。
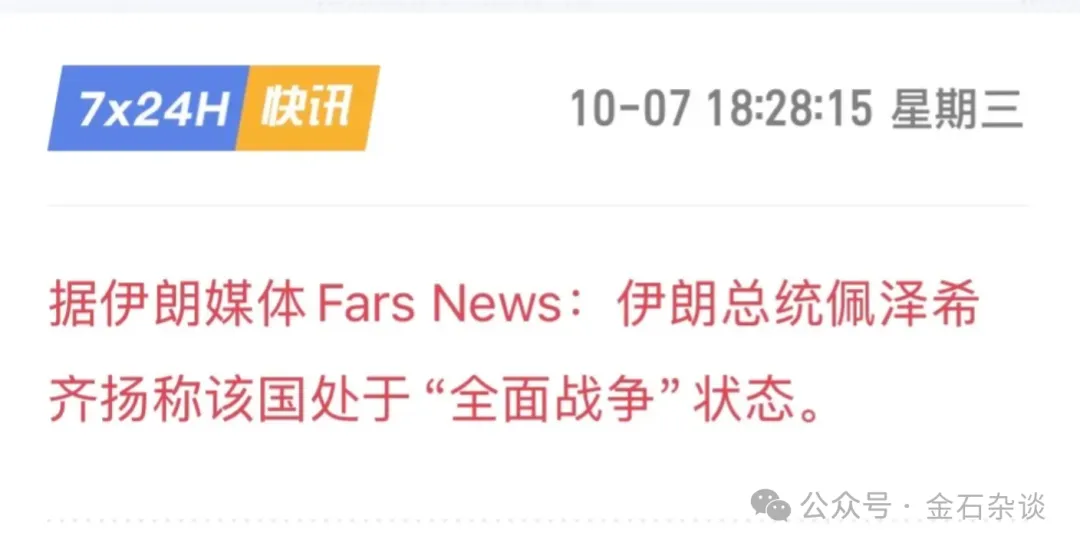
3)中東局勢也突然緊張了,伊朗總統揚稱該國處於“全面戰爭”狀態;伊朗稱將很快封鎖荷姆茲海峽的“非法”通道,武器射程可根據戰場需要而擴大。伊朗重申,在要求得到滿足之前,荷姆茲海峽將繼續關閉。
4)墨西哥灣風暴也來了。美國墨西哥灣風暴導致部分海上原油生產關閉,也進一步增加原油供應端的不確定性。10月7日,分析師Eamonn Sheridan表示,美國預報機構稱,墨西哥灣正在形成的這場風暴,預計兩天內將成為2026年首個大西洋颶風,並可能襲擊油氣設施。風暴路徑上的海上產區,佔美國原油產量的15%、天然氣產量的5%。可能還有六家煉油廠受影響。
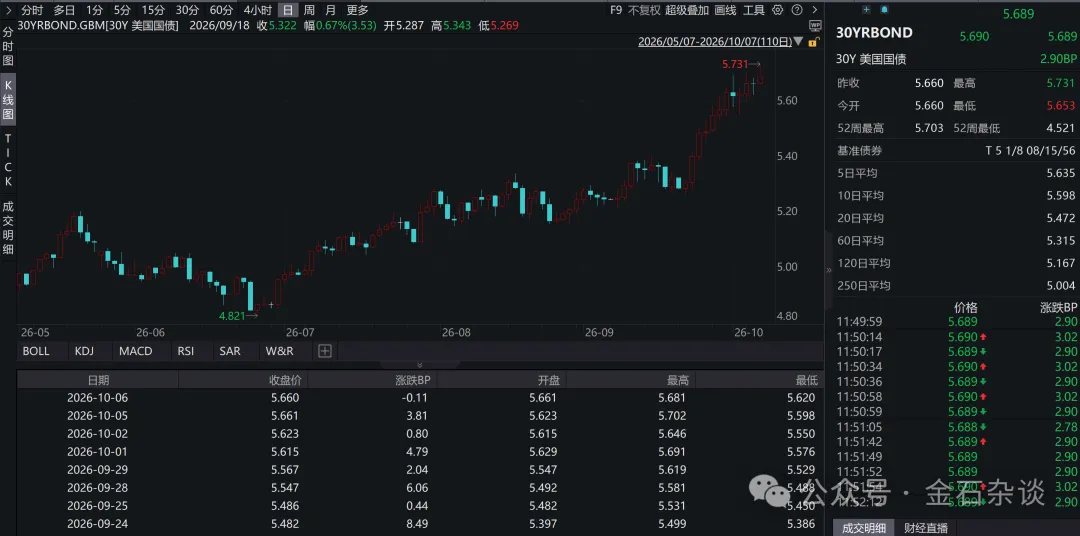
5)全球債市不穩,美國30年國債殖利率突破5.7%。自今年年初以來,法國10年期國債殖利率已累漲超過130個基點,本月一度接近5%這一水平;國際貨幣基金組織總裁格奧爾基耶娃向法國政府發出直截了當的警告:控制好財政狀況。
美債市場重新遭遇拋售。10年期美債殖利率在美股盤前一度升至5.36%上方,日內升約8個基點,刷新周一接近5.35%所創的2002年4月以來高位;30年期美債殖利率在美股盤前一度升至5.73%上方,也時隔一日再創2002年以來新高。
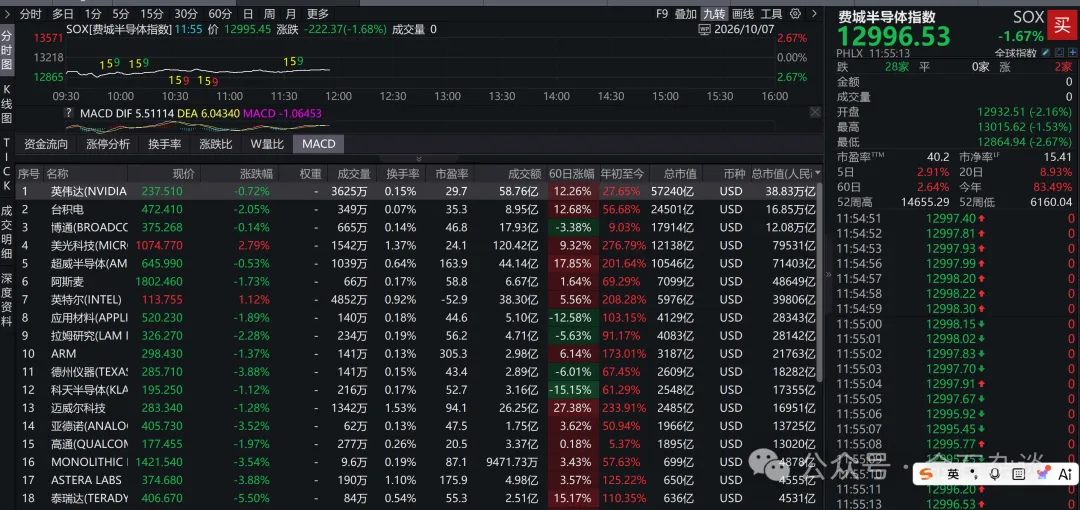
6)AI叕開始泡沫了。橋水基金創始人達利歐警告稱,人工智慧是一個“典型泡沫”,隨著利率上升以及財富需要轉化為現金,泡沫正逐漸接近破裂點。
真就那麼巧嗎?就在今晚,美國費城半導體指數跌1.68%,輝達、博通、邁威爾、sk海力士等都跌了,coherent大跌4%,不過,美光、閃迪迎來修復。
所以,對於A股來說,利空突然多了起來,富時A50也跌0.24%。參考上文,A股仍有望高開或低開高走,光通訊類股有望走高,記憶體、醫藥有望迎來調整。若今晚記憶體保持漲勢,不排除A股記憶體低開高走,但不建議參與記憶體類股。
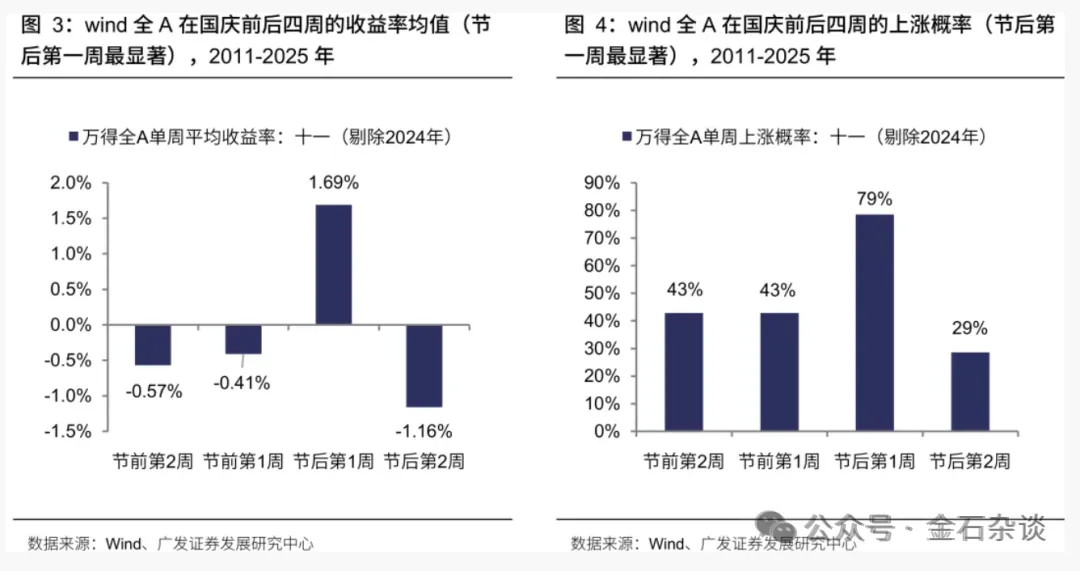
對於後市,日曆效應來看:據廣發策略:假期之後成交量有望恢復,節後首周A股上漲機率大,且節後首周收益高達1.69%。
據華金策略,復盤歷史,國慶假期後5個交易日內金融和成長行業表現相對佔優:2010年以來16年中有6年金融、4年成長、3年消費行業領漲,強勢行業假期前後可能繼續領漲;當前來看,今年節後科技成長和部分消費等行業表現可能相對佔優。
券商觀點來看:1)中信建投表示,節前A股下跌是多個短期因素集中共振推動,節後市場在短期因素消化完成後有望迎來修復行情。後市短期看盈利:10月A股進入業績驗證期;中期待政策:新一輪政策發力期或將到來;長期關注流動性:10月升息機率回落,但30年期美債利率仍然高企。
我們預計節後修復行情後,A股整體仍將延續震盪格局,繼續攻守兼備均衡配置。進攻端:以AI算力(PCB、CCL、電子布等)、創新藥為核心。防禦端:以銀行、非銀、煤炭、公用事業等紅利類股為底倉。
2)廣發策略:節前縮量節後恢復,A股科技風格依然可以挖掘α機會。“節前縮量”的特徵,基本上在節後一周內即基本恢復至前期縮量前的水平;本輪科技產業周期大機率處於加速上行、或高速震盪期,而非很快進入大幅降速期。
因此,從β層面、趨勢的判斷是向上或維持高位的。對應到A股的科技風格,全球科技產業β的平穩,也保障了A股科技風格依然可以挖掘α的投資機會。
而β的強度,進入10月後,AI產業的一系列催化劑仍然值得關注和驗證,有望再次增強需求層面新敘事(Anthropic新模型及IPO進展,OCP大會,11月美國財報季)。
3)東方財富陳果策略團隊認為,A股短期基調偏積極。首先,海外聯準會貨幣政策的10月升息預期有所降溫,流動性短期邊際改善。其次,節前資金傾向避險,節後資金有望回流,從統計資料上看,過去10年十一長假後的10個交易日,上證指數上漲的機率為70%。另外,今年節前房貸貼息及PSL降息等政策的加快出台也構成積極呵護訊號。
配置上整體傾向風格均衡,關注高品質藍籌的估值修復機會,同時在成長方向中精選綜合勝率賠率性價比較高的方向。建議關注行業:銀行、非銀金融、煤炭、油運、有色、醫藥等;成長方向精選結構如國產算力、AI下游、軍工及電新等;主題方面關注商業航天等。
4)東吳策略認為,節後市場大機率呈現“先修復、再分化”的演繹路徑。在外圍科技偏強、國慶季節性效應的共同推動下,前期跌幅較大、景氣度仍在的成長方向彈性可能更高。
但隨著行情向縱深演繹,資金將逐步從“超跌修復”轉向“業績驗證”,三季報將成為影響10月行情結構的關鍵變數。
配置上,建議“科技為進攻、其他方向做均衡”。科技內部,優先關注即期景氣度最容易被三季報驗證的AI硬體方向;同時關注AI中間層、Agent編排以及具備原生SaaS能力的應用平台。科技之外,醫藥、製造出海以及部分低位金融也具備結構性機會。 (金石雜談)