
昨日全球金融市場風險偏好出現分化。胡塞武裝襲擊沙特利雅得機場、霍爾木茲海峽附近油輪再遭襲擊,布倫特原油收漲1.8%至每桶106.65美元,創9月15日以來最高收盤;美元指數走強至102.56附近,歐元兌美元刷新年內低點。美股方面,道指上漲0.38%,標普500微跌0.06%,納斯達克綜合指數下跌0.44%,中國存儲芯片廠商長鑫存儲的技術進展引發存儲芯片股拋售,費城半導體指數重挫2.67%;美國國債市場因哥倫布日休市。歐股在銀行板塊帶動下連續第二個交易日收高,港股恆指收漲0.25%,A股創業板指大跌2.61%。大宗商品方面,美元走強壓制貴金屬,現貨黃金收跌約0.54%報4171.5美元。
昨日發生了什麼?
美元:
美元指數顯著走強,全天上漲約0.33%,收於102.56附近;美元兌全部七個主要貨幣上漲,其中兌瑞郎漲幅最大,約0.62%。
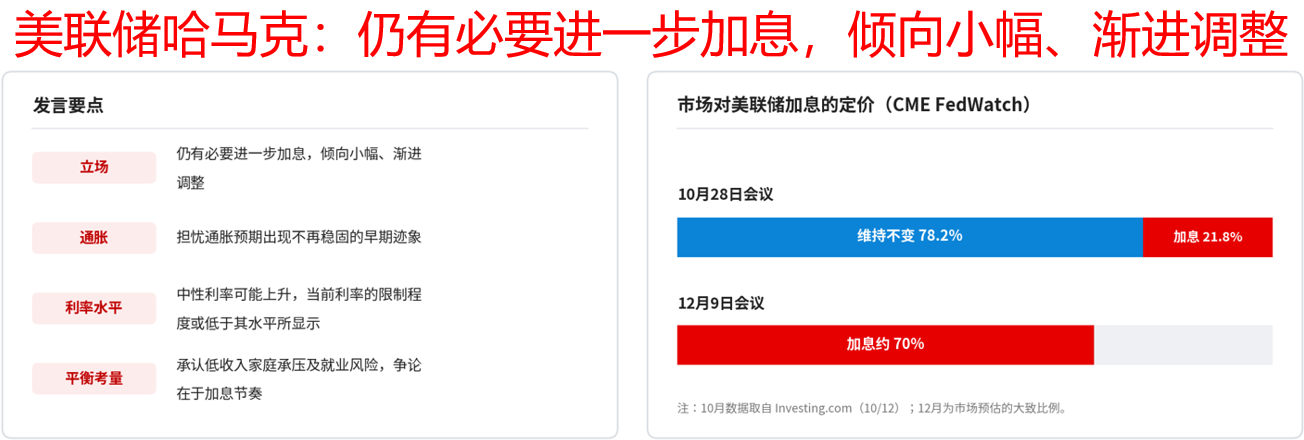
美元走強主要受地緣風險與美聯儲鷹派言論推動。胡塞武裝連續襲擊沙特利雅得機場,加之霍爾木茲海峽附近油輪遇襲,避險資金流入美元;克利夫蘭聯儲主席哈馬克表示仍有必要進一步加息,傾向於小幅、漸進調整。由於美國現貨國債市場昨日休市,上述消息尚未在美債收益率上得到反映,市場反應預計將延後至今日。
歐元兌美元下跌0.38%至1.1155,跌破上週低點1.1160並刷新年內低點,市場對法國財政狀況的擔憂持續壓制歐元。美元兌日元上漲0.21%至158.64,升穿200日均線158.54,東京因假日休市,市場對日本當局干預的警惕升溫。
據CME FedWatch數據,市場預估美聯儲10月28日加息的概率約22%,12月加息的概率約為七成。市場正等待週三(美東時間)公佈的美國9月CPI,市場預估整體CPI同比約3.7%,美聯儲主席沃什將於週五發表講話。
澳元:
澳元兌美元回落,收跌約0.39%至0.6955,盤中一度觸及0.7000整數關口附近的兩週高點後遭遇拋壓回落。
澳元走弱主要受美元普遍走強拖累,同時中東衝突與油價上漲觸發避險情緒,疊加芯片股重挫削弱了風險貨幣的需求。
從政策路徑看,澳聯儲主席布洛克此前表示三次加息可能已足以遏制通脹,立場偏中性;而美聯儲官員哈馬克昨日再度強調有必要進一步加息,市場對美聯儲12月加息的預期仍高,美澳政策取向的差異使澳元缺乏利差支撐。此外,美國國債市場休市、市場交投清淡,避險與美元買盤更易放大匯價波動,澳元在美盤時段與新西蘭元、歐元同步下跌約0.24%。
中國與香港股市:
A股昨日走弱,滬指收跌0.43%;深證成指下跌2.03%;創業板指下挫2.61%;科創綜指下跌2.51%,報1683.3點。兩市成交額約1.54萬億元人民幣,較前一交易日的1.9萬億元萎縮,逾4300隻個股下跌。
盤面上,影視傳媒與風電設備板塊領漲,貴金屬、農林牧漁板塊跌幅居前,科技股受美國專利調查消息及全球債券收益率高企影響承壓;銀行股逆勢走強,多隻大型銀行股創歷史新高。
香港股市昨日漲跌互現,恆生指數收漲0.25%,全日成交額1626億港元;恆生中國企業指數上漲0.25%,恆生科技指數下跌0.67%。
銀行股領漲大盤,招商銀行上漲3%,中國銀行與匯豐控股分別上漲2.04%和2%;科技股方面,網易與京東分別上漲2.9%和2.8%,而小米集團下跌5.6%,老鋪黃金下挫7.9%,芯片股同樣拖累大市,華虹半導體與中芯國際分別下跌5%和2.5%。
美國股市與債市:
美國股市漲跌互現,道瓊斯工業指數上漲0.38;標普500指數下跌0.06%;納斯達克綜合指數下跌0.44%;納斯達克100指數下跌0.71%;羅素2000小盤股指數下跌0.45%。
芯片股成為主要拖累,費城半導體指數大跌2.67%。長鑫存儲宣佈新型存儲單元設計取得重大進展,並計劃在2026年底前推出服務器存儲產品,引發市場對存儲芯片競爭加劇的擔憂:閃迪下跌5.97%,美光下跌3.88%;設計類芯片股同樣下挫,Semtech大跌10.15%,ARM下跌4.15%,邁威爾下跌3.42%,英特爾下跌3.20%,AMD下跌2.28%,英偉達下跌1.29%至226.32美元。資金轉向價值與防禦性板塊,通訊服務與必需消費板塊領漲,道指因此逆勢收高。
債市方面,美國現貨國債市場因哥倫布日休市,無當日收益率變動數據。上週五收盤時,美國10年期國債收益率為5.24%,30年期為5.60%,2年期為4.79%。
市場關注點轉向財報季:摩根大通、高盛、花旗與富國銀行今日率先公佈財報。在財報公佈前,大型銀行股近一個月普遍下跌,KBW納斯達克銀行指數較8月高點回落逾14%。彭博情報預估標普500成分股第三季度盈利同比增長約25%。
歐洲股市:
歐洲主要股市全線收高,泛歐斯托克600指數上漲0.65%,連續第二個交易日上揚;歐元區斯托克50指數上漲0.45%。德國DAX指數上漲0.76%;法國CAC 40指數上漲0.38%;英國富時100指數上漲0.99%;西班牙IBEX 35指數上漲1.33%,漲幅居歐洲主要股指之首。
板塊方面,銀行板塊領漲,斯托克600銀行指數上漲1.5%,匯豐、渣打與勞埃德在倫敦市場表現居前;奢侈品板塊上漲0.95%,路威酩軒收漲1.18%,但其隨後公佈的第三季度有機銷售增長不及預期。科技股走弱,阿斯麥下跌1.61%,電信板塊下跌0.54%。
黃金:
現貨黃金盤中一度升至每盎司4218.10美元,隨後回落並跌破4200美元關口,紐約尾盤報4171.50美元,下跌0.54%,日內低點為4153.80美元;現貨白銀同步下跌約0.8%,報每盎司60.3美元附近。
金價承壓主要受美元走強及油價上漲推升通脹與加息擔憂的影響,美聯儲官員哈馬克的鷹派言論也增加了持有無息資產的機會成本。
不過,下行空間受到資金面支撐,據彭博數據,黃金ETF資金流入已升至四年高點,中東局勢緊張也為金價提供避險買盤。目前市場等待美國9月CPI數據,以研判金價能否重新站穩4200美元。
原油:
國際油價在中東衝突升溫與俄烏能源停火爭議之間震盪走高,WTI 11月原油期貨收漲約2%,報每桶93.74美元;布倫特12月原油期貨收漲1.8%,報每桶106.65美元,為9月15日以來最高收盤。亞洲盤早盤油價一度回落,布倫特跌至103美元附近、WTI跌至90.5美元附近,其後買盤湧入,震盪走高。
上漲主要因地緣風險升溫:也門胡塞武裝上週六襲擊利雅得哈立德國王國際機場,造成12至13人死亡、300多人受傷,週日再度發動襲擊;同時,霍爾木茲海峽附近油輪遭到襲擊,美國總統川普表示美國可能加入沙特對胡塞武裝的軍事行動,沙特亦誓言作出強力回應。目前尚無報道稱沙特石油出口受到影響。
另一方面,川普宣佈俄烏同意停止攻擊彼此的能源設施,並稱俄羅斯將向全球市場供應超過400萬噸柴油,其中立即供應逾30萬噸,11月再供應50萬噸,對油價形成壓制。然而烏克蘭總統澤連斯基表示俄方違反了能源停火協議,俄軍襲擊了烏克蘭的發電廠與天然氣設施,削弱了市場對協議的信心。
此外,美國墨西哥灣石油生產商正陸續恢復颶風「伊薩亞斯」影響的海上產量,對供應端形成一定緩衝。
今日重要事件(澳洲東部時間):
13:00 國際貨幣基金組織(IMF)發佈《世界經濟展望》
17:00 德國9月CPI終值
18:45 美聯儲官員沃勒發表講話\*
22:00 美國四大銀行(摩根大通、高盛、花旗、富國銀行)公佈第三季度財報\*
隔天04:00 美聯儲官員巴爾金發表講話
\*代表更具影響力的先行指標,值得日內交易者重點關注。
今日關注行情:
今日市場焦點主要集中在銀行財報、美聯儲官員講話以及中東與俄烏的能源局勢上。
首先,摩根大通、高盛、花旗與富國銀行將於美東時間週二盤前公佈財報,揭開本輪財報季序幕。市場預估摩根大通第三季度每股收益約5.93美元、營收約512億美元,市場關注淨利息收入指引、信貸撥備與投行及交易業務收入。銀行股在財報前已大幅回調,業績與指引將直接影響市場對高利率環境下金融板塊的判斷。
其次,聯儲官員沃勒與巴爾金將發表講話,其言論將進一步指引市場對10月28日和12月議息會議的預期。在哈馬克昨日釋放鷹派信號後,今日美國國債市場重新開市,將首次對週末的油價上漲與聯儲言論作出反應;週三(美東時間)公佈的美國9月CPI則是更關鍵的數據,市場預估整體CPI同比約3.7%。
此外,IMF將發佈最新《世界經濟展望》,市場將關注其對全球增長、通脹及公共債務風險的評估;德國9月CPI終值亦將為歐洲央行12月加息的預期提供指引。中東方面,沙特對胡塞武裝襲擊的回應、美國是否介入,以及俄烏能源停火的落實情況,仍是油價的主要變量。
基於上述事件,對各主要市場走勢的推理預測如下:
股市方面:若銀行財報顯示淨利息收入與信貸質量穩健,且美國國債重新開市後收益率未明顯攀升,標普500與道指有望延續價值與金融板塊的輪動走勢,並向近期歷史高位發起衝擊;納斯達克則需觀察芯片股能否止跌,長鑫存儲帶來的存儲芯片競爭擔憂、以及本週晚些時候台積電與阿斯麥的財報將左右AI硬件板塊的情緒。反之,若國債收益率補漲或沃勒言論偏鷹,高估值科技股將繼續承壓。港股與A股方面,A股科技板塊昨日大幅回調,需觀察北京穩定市場的措施以及週三公佈的中國CPI與PPI數據。
匯市方面:美元指數在地緣風險與聯儲鷹派預期支撐下保持強勢,若沃勒與巴爾金言論偏鷹,且國債收益率重新開市後上行,歐元兌美元可能進一步下探,市場關注1.1130附近的前期漲幅(2025年1月~2026年1月)50%回撤位;美元兌日元站穩158.54的200日均線之上,但需警惕日本當局干預風險。澳元方面,0.7000整數關口壓力明顯,澳聯儲紀要雖強調及時行動的必要,但美元強勢與避險情緒仍壓制澳元,短線或圍繞0.6950震盪;若美聯儲言論偏鴿或油價回落,澳元才有望再度挑戰0.7000。
大宗商品(黃金與原油)方面:黃金方面,美元與實際利率仍是關鍵變量,若國債收益率補漲,金價可能進一步向昨日低點4153.8美元下探;反之若沃勒言論偏鴿或油價回落,金價有望重新站上4200美元,ETF資金持續流入與避險需求則為金價提供下行支撐。原油方面,布倫特收於106.65美元的近期高位,中東風險溢價仍在,若沙特或美國對胡塞武裝採取更強硬行動或霍爾木茲海峽再生事端,油價將繼續上行;反之,若俄羅斯柴油出口落實、俄烏能源停火得以維持,且美國墨西哥灣產量持續恢復,油價則可能回落。今日歐佩克月報與週三美國原油庫存數據亦值得留意。
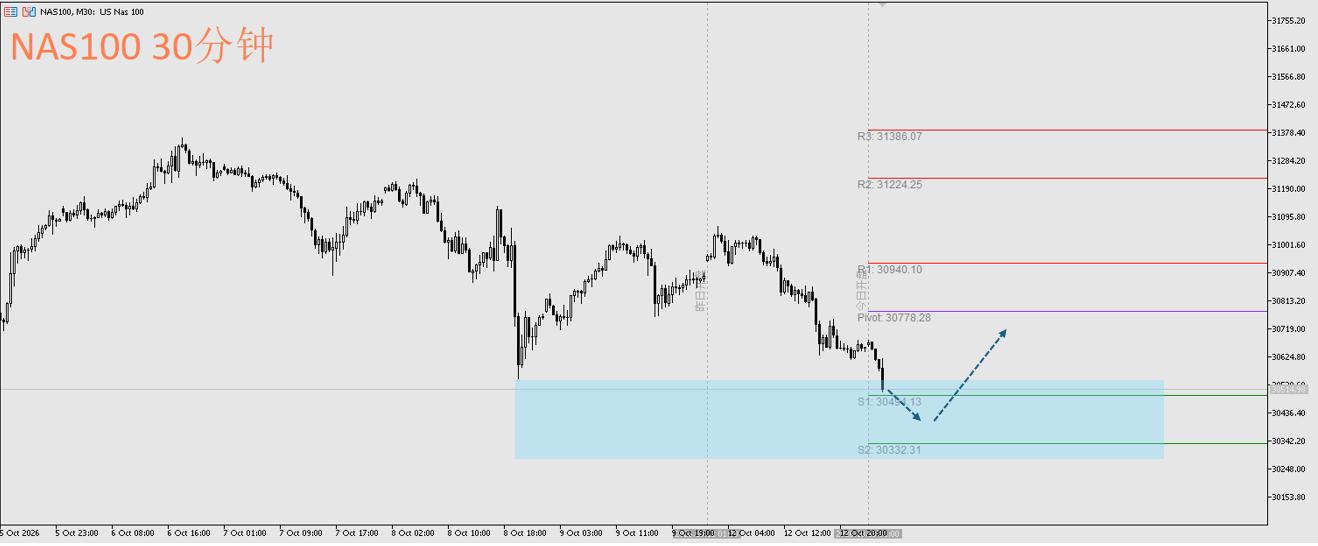
納斯達克100 NAS100
日內交易策略:價格來到30330~30495區間企穩後,考慮做多。
阻力參考:30700、30750
支撐參考:30050
技術面:納指100指數昨日收黑K,而亞洲開盤仍走低,不過當前日線格局尚未轉空,且價格來到一週低位(也是潛在支撐區),透過ACY獨家指標<高級樞紐點>可觀察到潛在支撐區與S1及S2部份重疊,因此規劃價格來到30330~30495區間企穩後,考慮做多。
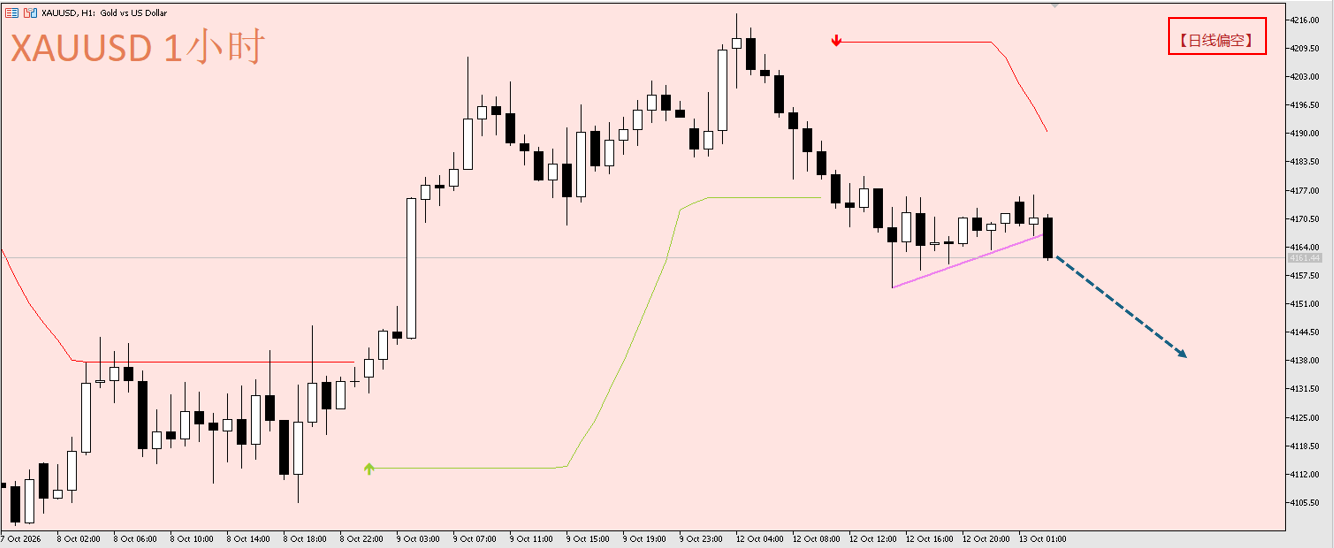
黃金兌美元 XAUUSD
日內交易策略:現價~4175,考慮做空。
阻力參考:4195
支撐參考:4140
技術面:從ACY獨家指標<**布林通道突破**>的一小時圖觀察,目前日線格局偏空頭,且當前小時線仍在空頭追蹤線之下、同時跌破短期上升趨勢線,因此規劃現價~4175,考慮做空。
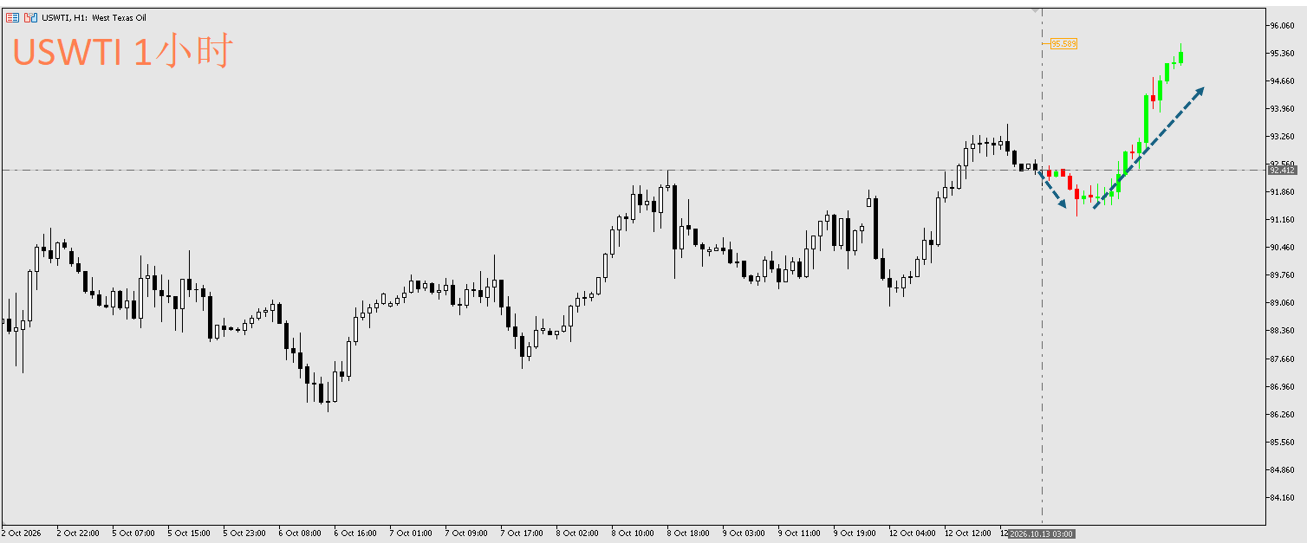
西德克薩斯原油 USWTI
日內策略:價格修正至91.2~91.5區間企穩時,考慮做多。
阻力參考:93.6、94.2
支撐參考:89.35
技術面:原油日線層級仍偏多頭,當前透過小時線疊加ACY獨家指標<**亞當理論**>投射未來短線走勢,可發現日內潛在低位可能在91.2附近,因此規劃價格修正至91.2~91.5區間企穩時,考慮做多。
本文內容由第三方提供。ACY證券對文中內容的準確性和完整性,不做任何聲明或保證;由第三方的建議,預測或其他信息導致了投資損失,ACY證券不承擔任何責任。本文內容不構成任何投資建議,與個人投資目標,財務狀況或需求無關。如有任何疑問,請您諮詢 獨立專業的財務或稅務的意見 。