
近期,市場研究機構Yole Group發佈了年度報告《Power GaN 2026》,對功率氮化鎵(GaN)半導體產業的市場、生態、供應鏈和技術進行了全面分析。
2031年功率GaN市場將達35億美元,電信與基礎設施領域增速最快
報告指出,過去數年功率GaN主要在消費級快充充電器領域完成技術驗證,但這一階段即將落幕。GaN正在進入更廣泛的多市場應用周期,AI資料中心、電動汽車、工業系統和可再生能源均成為重要需求驅動力。
Yole預計,2025年至2031年,全球功率GaN器件市場將以約35%的年複合增長率(CAGR)持續擴張,到2031年達到約35億美元。作為參照,2025年全球功率GaN器件市場規模約為5.88億美元,同比增長約63%,顯示市場已經進入明顯的加速增長階段。
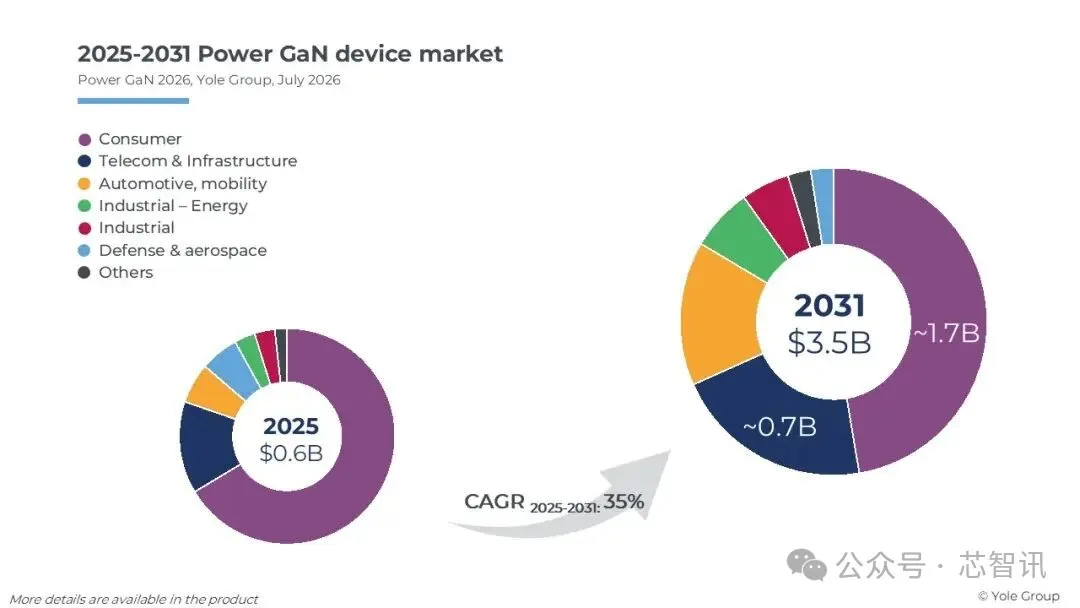
從具體細分應用市場來看,消費及移動電子仍是市場基本盤,受益於快充充電器與家電產品持續普及,該類股2031年預計達到17億美元,佔整體市場近50%。
但增長勢頭最為迅猛的,是汽車與基礎設施兩大領域:汽車領域(車載充電機、48V架構)將保持 57% 的年複合增長率;電信與基礎設施(AI資料中心供電)將保持 45% 的年複合增長率,2031年市場規模將達7.5億美元。
Yole Group化合物半導體技術與市場分析師Roy Dagher博士表示:“多年來,功率GaN幾乎就等於口袋裡的手機充電器。但如今局面已完全不同。AI基礎設施正在為這項技術開啟第二個、甚至規模更大的發展篇章,並且發展速度極快。”
報告還指出,人形機器人有望成為2030年之後又一大潛在增長引擎。人形機器人平台的執行器驅動與電池管理系統,都要求在嚴苛的重量與散熱約束下實現高功率密度——這正是GaN高效率、小體積優勢能夠充分發揮的場景。但目前該領域出貨量很小,但如果人形機器人在2030年代實現商業化規模化落地,將形成區別於消費電子、汽車、資料中心的全新需求池。
英諾賽科穩居第一,英飛凌升至第二
從2025年GaN市場競爭格局來看,根據Yole報告顯示,中國氮化鎵巨頭英諾賽科(Innoscience)以31%的市場份額位居行業首位,並持續向汽車、資料中心市場拓展業務版圖。
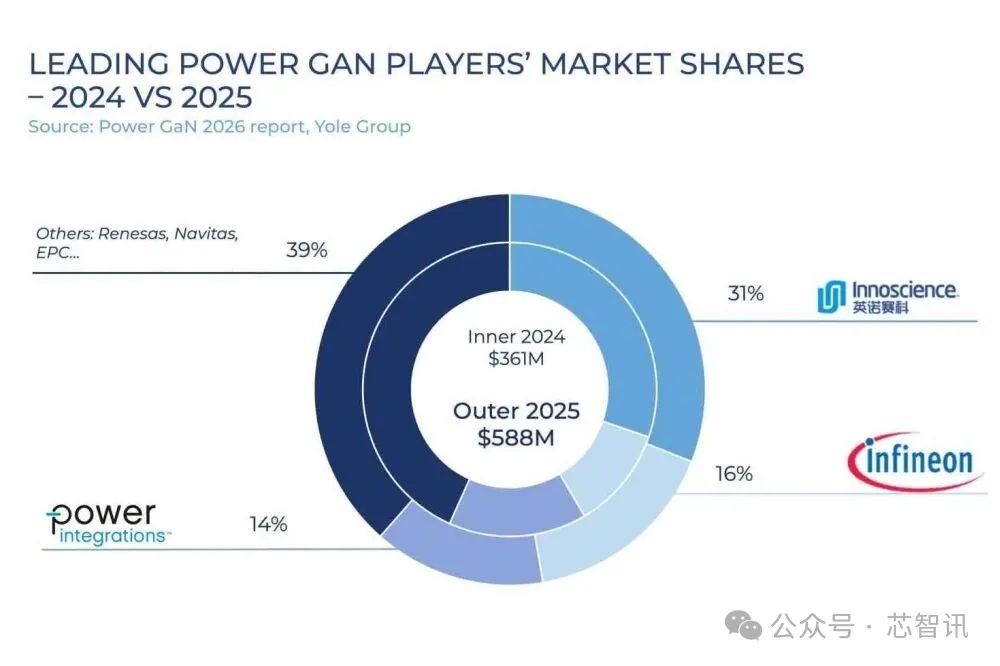
英飛凌(Infineon)以16%的市場份額升至第二,主要受益於資料中心與可再生能源項目上的斬獲;Power Integrations以14%的市場份額位居第三。
作為對比,2024年,英諾賽科以30%的市場份額位居榜首;納微半導體(Navitas) 以17%的市場份額位居第二;Power Integrations以15.2%的市場份額位居第三;EPC以13.5%的市場份額位居第四;英飛凌以11.2%的市場份額位居第五。
雖然Yole此次僅公佈了2025年氮化鎵市場前三名的市場份額,但是相關分析顯示納微半導體跌出前三,是因為該公司正逐步將戰略重心從傳統消費電子快充轉向AI資料中心、汽車及能源等更高價值應用領域。
此外,安森美(onsemi) 也是最重要的新晉參與者:該公司2025年12月宣佈與格芯(GlobalFoundries)合作,基於200毫米矽基氮化鎵平台開發650V器件;同年12月,安森美又宣佈與英諾賽科達成合作,探索採用其200mm GaN-on-Si晶圓製造能力,並計畫於2026年上半年開始送樣。
除了頭部廠商之外,羅姆(ROHM)、德州儀器(TI)、意法半導體(STMicroelectronics)、安世半導體(Nexperia),以及GaNext、南芯半導體(Southchip)等國內廠商組成快速崛起的第二梯隊。瑞薩電子也是競爭格局中的重要廠商。
GaN技術持續向高壓延伸
目前電壓等級正在從消費電子的100V/650V體系向更高電壓延伸。過去GaN最大的市場是手機/PC快充這類低至中功率的100V/650V級器件。而現在隨著AI基礎設施建設的持續爆發,需求開始向:650V → 1200V → 1500V → 1700V甚至2200V推進。GaN產業正在從“低壓高頻快充器件”向“高壓高功率電源器件”演進。
功率GaN市場目前的核心仍然是GaN-on-Si,因為它具有:200mm晶圓相容性;成本優勢;CMOS/矽工藝基礎更適合規模化製造。但隨著電壓不斷提升,器件的外延結構、缺陷控制、動態導通電阻、柵極可靠性、擊穿電壓、熱管理、封裝都會成為關鍵問題。
因此未來的競爭不只是“誰能做GaN”,而是誰能把GaN的耐壓、可靠性、頻率、導通損耗和製造成本同時做到可商業化。
GaN 外延技術、襯底技術以及封裝技術也在持續升級。GaN-on-QST、GaN-on-GaN 等新型技術路線正在探索更高電壓和更高性能應用。Yole此次報告的公開摘要也特別提到high-voltage GaN、bidirectional switches、integrated modules等技術方向。
製造格局趨於多元化
製造格局變遷是這份報告的核心結論之一。行業並未向某一家頭部代工廠集中,反而呈現分散化發展態勢:
台積電正準備逐步退出GaN代工服務,並將相關技術經驗通過授權方式轉移給世界先進(VIS)和格芯(GF);
格芯(GlobalFoundries) 已獲得台積電650V和80V GaN技術授權,並在美國推進相關工藝和產品開發;
世界先進(VIS) 與力積電(PSMC) 承接了不少從台積電轉出的GaN製造需求;
三星(Samsung)、DB HiTek、SK Keyfoundry 也在韓國搭建GaN初期生產能力;
與此同時,英飛凌、瑞薩、安森美、意法半導體、羅姆、安世半導體等IDM廠商持續自建產能,大多通過收購方式推進垂直整合。
Yole Group半導體襯底與材料首席技術市場分析師邱柏順(Poshun Chiu) 對此評論道:“台積電收縮GaN代工業務,外界本可能將其視作行業預警訊號。但恰恰相反,這成為整個生態走向成熟最明確的標誌之一。其他代工廠正在快速跟進,製造基地比以往更加分散。 (芯智訊)