
9月14日收盤,摩爾線程股價報346.02元,總市值回落至1626億元,較歷史最高點已蒸發逾2700億元。
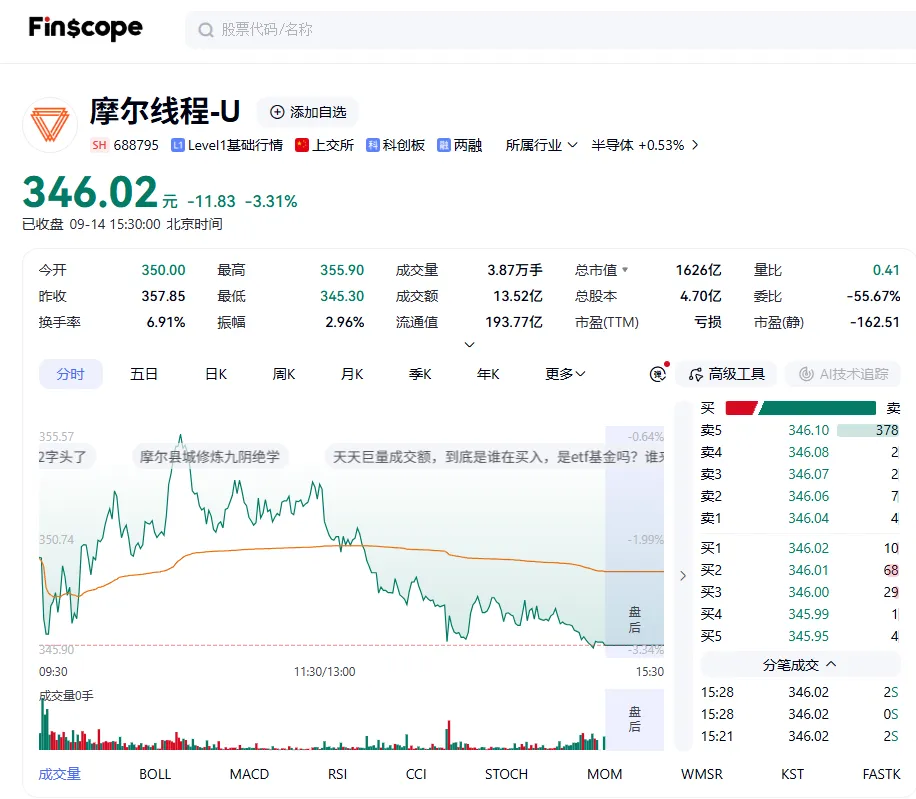
九個多月前,該公司作為"國產GPU第一股"登陸科創板,首日大漲超四倍,盤中最高達941.08元。市場為這家尚未盈利的公司給出了4400億元估值。
01.
9月7日,摩爾線程約2577.45萬股限售股解禁上市,佔公司總股本的5.48%,相當於流通盤驟增八成以上,流通股由約3022萬股增至5600萬股,股價由此開始下跌。
摩爾線程低開後迅速20%跌停,收於415.49元,創上市新低,市值單日蒸發約488億。龍虎榜顯示,前五大賣家均為機構,合計賣出約14.62億元,佔當日成交量的四成以上。
這批籌碼的成本是114.28元發行價,跌停價賣出也能賺約2.6倍,對打新基金來說,限售期滿後減持是家常便飯。
更大的壓力還在後頭:12月7日將有約1.86億股限售股解禁,佔總股本39.55%,是本次的7倍,涉及紅杉優品、中移數字基金等機構,按當前股價計算市值超600億元。
在跌停前的兩周,摩爾線程剛發佈了2026年上半年財報。上半年營收17.36億元,同比增長147.42%,僅半年就已超過2025年全年的15.06億元。
其中,雲端產品收入達16.93億元,佔總收入約97.5%。此外,第一季度公司首次實現單季盈利,歸母淨利潤為0.29億元。
但第二季度公司轉虧,淨利潤虧損0.41億元,單季毛利率從63.9%降至49.26%。上半年整體毛利率為56.95%,同比下滑超12個百分點。
摩爾線程解釋稱,這主要是因半導體原材料漲價及產品結構變化,且上半年營業成本同比激增245.22%,遠超營收增速。
上半年,摩爾線程扣除非經常性損益後,實際淨虧損1.51億元。帳面看似接近盈虧平衡,實則是依靠8823萬元政府補助、3046萬元投資收益及2824萬元公允價值變動收益支撐,而財報已明確標註這些收益不具可持續性。
現金流方面,上半年經營現金淨流出21.69億元,同比翻倍。
截至6月底,存貨增至35.5億元,較去年底增長約166%,是半年營收的兩倍,公司稱是主動備貨,但也計提了3624萬元跌價準備。
此外,13.44億元預付款中,前五大供應商佔了96.89%,其中一家關聯方獨佔7.61億元,供應鏈高度集中。
2025年,前五大客戶貢獻了逾九成收入,單一最大客戶佔比超五成。公司貨幣資金已降至64.92億元,同時還有35.08億元有息負債,且預計最早2027年才能盈利,期間的資金壓力不容忽視。
02.
事實上,摩爾線程當下的處境,不僅是限售股解禁帶來的籌碼壓力,更在於其整體定價邏輯出現了鬆動。
7月初,摩爾線程市銷率約125倍,遠高於輝達的約19倍。
經過兩個多月的回呼,市銷率降至約45倍,但這家公司年化營收僅約35億元且扣非仍虧損,當前估值依然透支了國產替代的預期。估值透支越嚴重,股價對解禁節奏和訂單波動就越敏感,9月7日的跌停就是最直接的體現。
從競爭格局看,國產GPU賽道正由稀缺走向擁擠,摩爾線程原先享有的稀缺溢價正在被稀釋。
沐曦股份、壁仞科技相繼上市,燧原科技在摩爾線程跌停當天也披露了科創板發行結果,這四家公司的營收規模差距並不大。
2026年上半年,沐曦股份營收13.24億元,壁仞科技營收12.36億元。其中,壁仞科技營收同比增長近20倍,增速最快。
隨著多個可比標的同步在場,市場對單一公司的定價耐心自然有所減弱。
據IDC資料,2025年中國AI加速卡出貨約400萬張,輝達佔55%(約220萬張)。國產陣營中,華為(海思)出貨81.2萬張,佔據國產近半份額,摩爾線程等仍在追趕。
雖然市場預計將從2024年的1425億元增至2029年的1.3兆元,空間巨大,但入局搶蛋糕的人也越來越多。
對輝達而言,真正的核心壁壘並非晶片本身,而是它在長期發展中積累起來的CUDA開發者生態。
摩爾線程用MUSA架構相容CUDA,降低了遷移門檻,思路很務實。但建生態是個長期過程,現在80萬開發者,距離形成真正的粘性還差得遠。
在落地進展上,DeepSeek、智譜等主流大模型已實現對摩爾線程新卡的即時適配,京東雲也宣佈基於其全功能GPU建設十萬卡智算叢集,這也是國產GPU首次進入頭部雲廠商的核心算力體系,屬於可核實的商業化成果。
訂單在增加,現金卻持續流出,解禁壓力也遠未到頂。摩爾線程接下來真正需要回答的問題只有一個:主業何時能實現自我造血。 (AI矽基未來)