
9月15日美東時間下午2點15分,美國參議院將對《數位資產市場清晰法案》(Digital Asset Market Clarity Act,簡稱 CLARITY 法案)進行程序性投票。這不是終局投票,卻是決定這部法案今年是生是死的一票:拿到60票,法案進入正式辯論和修正程序;拿不到,它大機率要等到2027年新一屆國會重新來過。
一、為什麼這一票如此關鍵
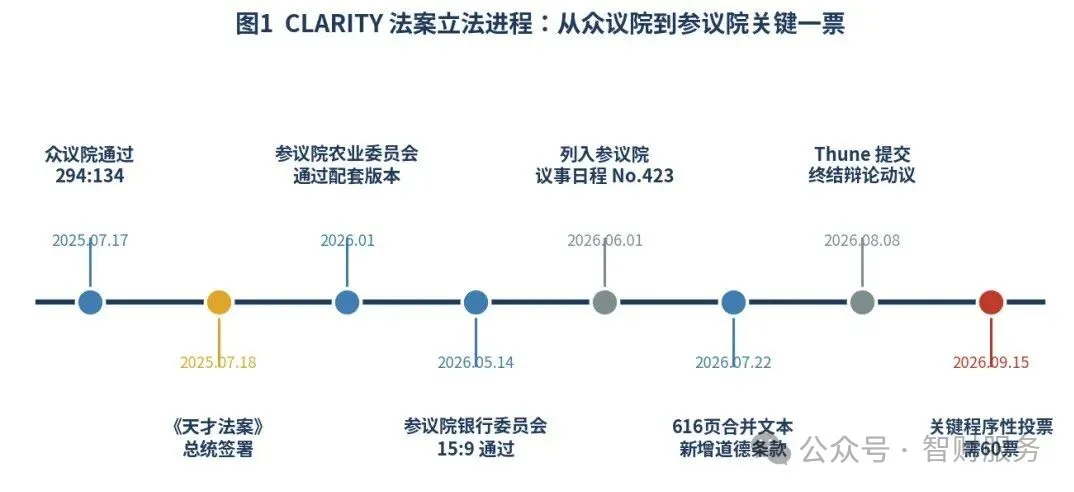
要理解9月15日的份量,得先看清 CLARITY 法案走到今天的路徑。它於2025年7月17日在眾議院以294票對134票通過,78名民主黨眾議員投了贊成票,說明它在眾議院層面是一部有真正兩黨基礎的法案。但進入參議院後,處理程序整整停滯了一年:先是參議院農業委員會在2026年1月通過了配套的商品市場版本,然後參議院銀行委員會在5月14日以15票對9票通過了自己的版本,只有兩名民主黨人——亞利桑那州的加列戈(Ruben Gallego)和馬里蘭州的阿爾索布魯克斯(Angela Alsobrooks)——跨黨支援。
此後法案在6月1日被列入參議院議事日程(Calendar No. 423),7月22日由參議員盧米斯(Cynthia Lummis)牽頭髮布了一份616頁的合併文字,把銀行委員會與農業委員會的兩條軌道並成一部法案,並首次加入了政府道德條款。但談判沒能在8月休會前收口。多數黨領袖圖恩(John Thune)在8月8日凌晨、參議院離開華盛頓前的最後時刻提交了“終結辯論”動議,把程序性投票鎖定在9月15日——參議院復會後的第一天。
這一票的意義在於三點。
第一,它是法案今年唯一現實的窗口
9月只剩約三周的參議院議程時間,10月起議員們回州備戰中期選舉,任何有爭議的投票都會被擱置。
第二,它是對兩黨聯盟是否真實存在的檢驗
參議院共和黨只有53席,扣除明確反對的保羅(Rand Paul)和霍利(Josh Hawley),領導層至少需要9名民主黨人跨黨投票,這與銀行委員會裡只有2人跨黨的現實之間存在巨大落差。
第三,它決定了未來三到五年美國代幣發行、加密交易、穩定幣收益、真實世界資產(RWA)代幣化等業務到底由誰監管、按什麼規則監管
用銀行委員會主席蒂姆·斯科特(Tim Scott)的話說,這是要把美國從“靠執法來監管”的時代,推向“有成文法可循”的時代。
投票前的氛圍並不樂觀。Galaxy Digital 研究主管索恩(Alex Thorn)在6月就把2026年通過機率從75%下調到60%;到8月,預測市場對年內成法的定價一度跌破20%;據 Punchbowl News 報導,多名參與談判的民主黨人私下表示,如果白宮在道德條款上沒有實質讓步,他們將在程序性投票中投反對票。但歷史也提供了反例:《天才法案》去年第一次終結辯論投票同樣失敗,幾周後卻成了法律。
二、法案內容拆解:它到底規定了什麼
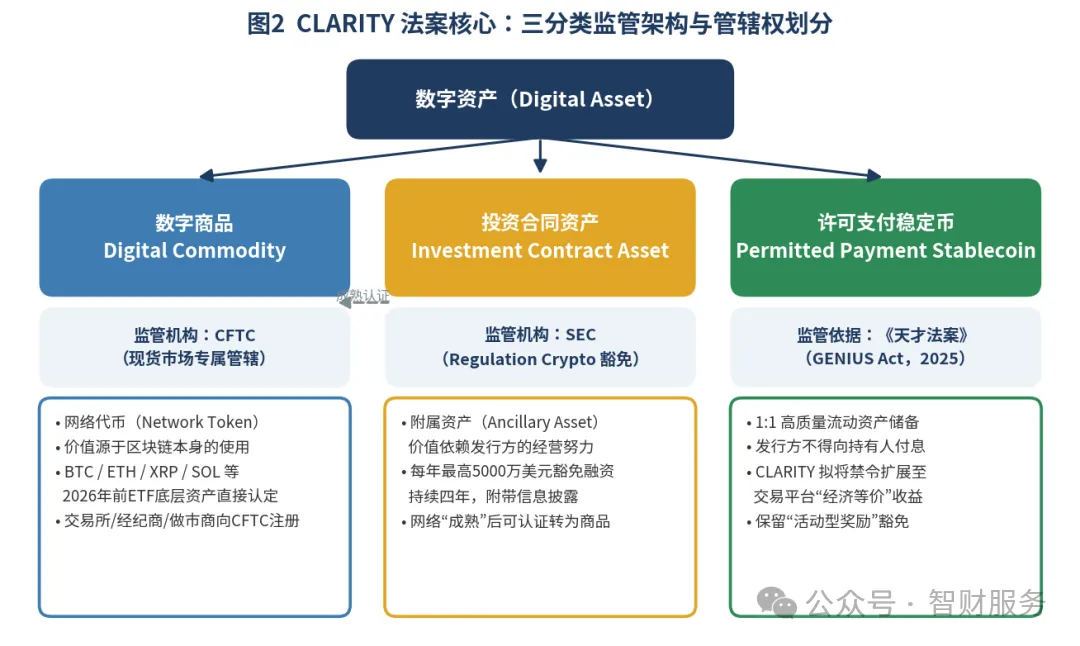
CLARITY 法案的本質,是一部“市場結構法”。它不像《天才法案》那樣只管一類資產,而是試圖為整個數位資產市場畫出一張監管地圖:那些資產是商品、那些是證券、那些是穩定幣,每一類由誰管、如何註冊、如何披露、如何反洗錢。7月22日的合併文字分為四個分部(Division A 至 D),核心機制可以概括為“三分類 + 成熟認證 + 分層豁免”。
1. 三分類:數字商品、投資合同資產、許可支付穩定幣
數字商品(Digital Commodity)
由商品期貨交易委員會(CFTC)對其現貨市場行使專屬管轄權。法案引入了“網路代幣”(Network Token)的概念——即與分佈式帳本系統內在關聯、價值來源於該系統使用本身的數字商品。合併文字還做了一項直接認定:凡是在2026年1月1日前已成為在全國性證券交易所上市的交易所交易產品(ETP)底層主要資產的代幣,法定視為數字商品,且這一分類是永久性的、由法律直接生效。這實際上一次性鎖定了比特幣、以太坊、XRP、SOL 等主流資產的商品身份,不再依賴某屆 SEC 主席的態度。
- 投資合同資產(Investment Contract Asset)
由證券交易委員會(SEC)監管。法案創設了“附屬資產”(Ancillary Asset)這一類別——價值依賴於發行方或關聯方經營努力的網路代幣——並為其設定了一條名為 Regulation Crypto 的註冊豁免路徑:發行方在滿足披露條件的前提下,每年可向零售投資者募資最高5000萬美元(或流通量的10%,取其高者),持續四年,無需走完整的 SEC 註冊流程。這是為早期項目設計的“合規發幣通道”。
- 許可支付穩定幣(Permitted Payment Stablecoin)
則不在本法案中另起爐灶,而是直接援引2025年通過的《天才法案》的定義與監管框架。這一點後文會詳細展開。
2. 成熟認證:從證券到商品的“畢業通道”
法案最具創新性的設計,是允許一個代幣隨著其網路去中心化程度提高,從證券待遇“畢業”到商品待遇。當發行方的經營努力不再是代幣價值的主要驅動力時,項目方可以向監管機構提交成熟認證,此後該資產轉由 CFTC 管轄,附屬資產的持續披露義務隨之終止。這一機制回應了行業多年來最核心的訴求:一個代幣不應該因為誕生時依賴創始團隊,就永遠被貼上證券標籤。
3. 中介機構:交易所、經紀商、做市商的雙軌註冊
數字商品交易所、經紀商和交易商需向 CFTC 註冊;涉及投資合同資產的中介則向 SEC 註冊;同時經營兩類資產的平台需要雙牌照,但法案設定了臨時註冊程序和聯邦優先適用條款,以避免50個州各自為政。法案還明確了資產隔離、客戶資金保護、利益衝突披露等基礎要求,並要求 SEC 與 CFTC 在一年內聯合制定規則。
4. DeFi 與開發者:區塊鏈監管確定性條款
合併文字保留了被稱為“區塊鏈監管確定性法案”的第604條:不控制使用者資產的軟體開發者和點對點參與者,不被視為貨幣傳輸者,不承擔相應的合規義務;而與 DeFi 協議互動的中心化實體(如提供前端、託管或做市的公司)則需承擔量身定製的風險管理、網路安全和合規要求。這一條曾遭到執法界反對,但在白宮加密委員會與全國警長協會、警察兄弟會等機構反覆溝通後,警察兄弟會於7月24日轉而表態支援。
5. 反洗錢與執法:Title II 的新增內容
7月22日版本大幅擴充了非法金融條款:將數位資產中介明確納入《銀行保密法》體系,覆蓋對交易所和 DeFi 的制裁合規,新增加密 ATM 反欺詐條款和可疑資產凍結機制。這些條款是爭取民主黨跨黨票的關鍵籌碼,也是法案“從行業法案變成國家安全法案”的轉折點。
6. RWA 代幣化:被間接定義的賽道
法案沒有單列“RWA”章節,但其三分類邏輯對代幣化真實世界資產的影響是直接的:代幣化的股票、債券、基金份額仍然是證券,走 SEC 路徑;而代幣化商品(如黃金)則可能落入 CFTC 管轄。真正的變化在於,一旦交易所可以在同一牌照體系下合法上架三類資產,RWA 與原生加密資產之間的交易、抵押、清算就有了統一的法律基礎——這正是資產管理巨頭和交易所過去一年頻繁遊說的原因。
三、三大爭議:法案為何卡在參議院
爭議一:道德條款與兩黨博弈
參議院民主黨人最核心的訴求,是在法案中加入約束高級公職人員及其家屬利用加密資產牟利的條款。7月22日文字新增的道德分部(Division C)規定:受覆蓋的聯邦官員及其配偶在任職期間不得為獲取對價而發行或贊助數位資產,數位資產中介不得上架違規發行的資產;但該條款將在2029年日落,且執法權僅歸屬於聯邦總檢察長,州總檢察長和私人當事方均無權起訴。
民主黨人在文字發佈數小時內就予以拒絕,理由是總檢察長由總統任命、隨時可被免職,等於讓被監管者自己選裁判。加列戈與共和黨參議員蒂利斯(Thom Tillis)隨後向白宮提交了一份折中方案,允許州總檢察長執法,並要求總統本人從加密相關業務中剝離;截至休會,白宮沒有公開回應。盧米斯則明確表示,州總檢察長執法權是共和黨談判者的“紅線”。這就是9月15日投票前最大的未決變數。
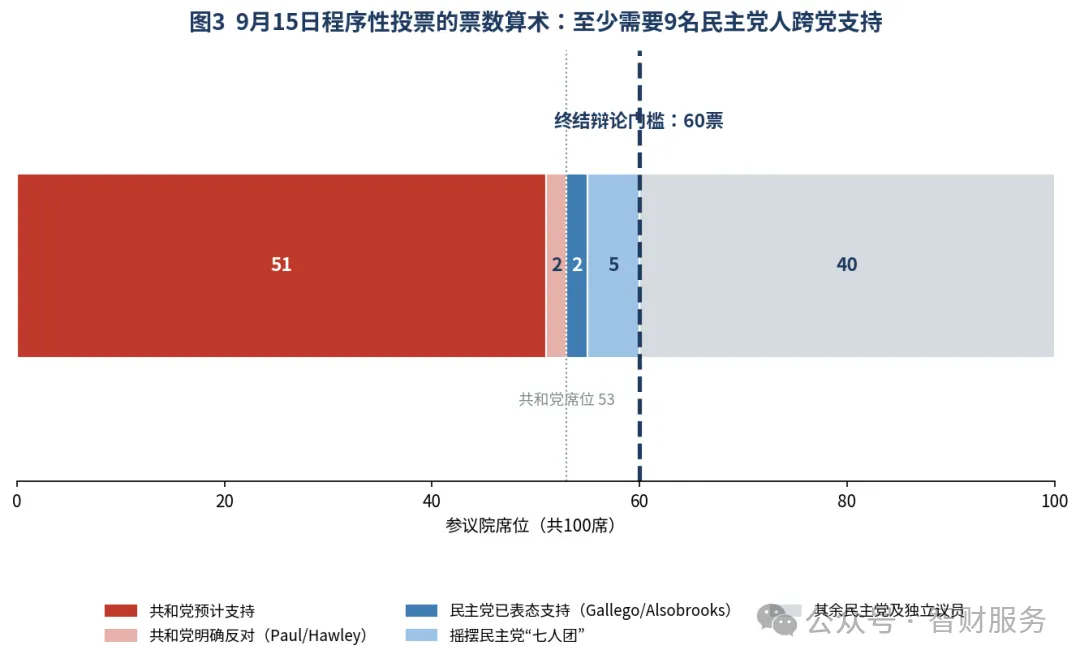
票數算術因此非常緊。7名參與談判的民主黨參議員——阿爾索布魯克斯、布克、科爾特斯·馬斯托、加列戈、希肯盧珀、沃納、沃諾克——在7月22日發表聯合聲明,稱文字在道德執法、消費者保護、非法金融和市場誠信方面“仍有不足”,但同時表示會繼續推動法案“衝過終點線”。斯科特則公開預測最終會有12到18名民主黨人投贊成票。兩個數字之間的差距,就是未來幾天談判的空間。
爭議二:利益衝突條款
與道德條款交織的是更廣義的利益衝突問題:交易所同時充當經紀商、做市商和上幣方的角色是否需要結構性拆分?發行方與交易平台之間的收入分成是否需要披露?合併文字採取了“披露優先、不強制拆分”的思路,要求中介機建構立利益衝突管理制度並向監管機構報告,但沒有採納民主黨人提出的業務隔離要求。這一點在正式辯論階段很可能成為修正案的焦點。
爭議三:銀行與加密平台的“搶存款”之戰
如果說道德條款是政治問題,穩定幣收益就是真金白銀的問題。《天才法案》禁止穩定幣發行方向持有人支付利息,但沒有限制交易平台。於是出現了一種結構:Coinbase 與 Circle 按50/50分享 USDC 儲備利息收入,Coinbase 再以“獎勵”名義向使用者返還最高3.5%的年化收益。2025年 Coinbase 的穩定幣收入達到13.5億美元,佔總收入的19%。
銀行業把這視為存款體系的漏洞。美國銀行家協會、銀行政策研究所和獨立社區銀行家協會在5月8日正式拒絕了銀行委員會的折中方案,超過3200家銀行聯名要求把付息禁令擴展到所有加密服務商。它們援引的核心資料來自財政部一個諮詢委員會的研究:美國6.6兆美元的交易性存款“面臨風險”,渣打銀行則預測到2028年可能有多達5000億美元存款遷移到穩定幣產品。摩根大通和美國銀行的首席執行長都公開引用了這一數字。
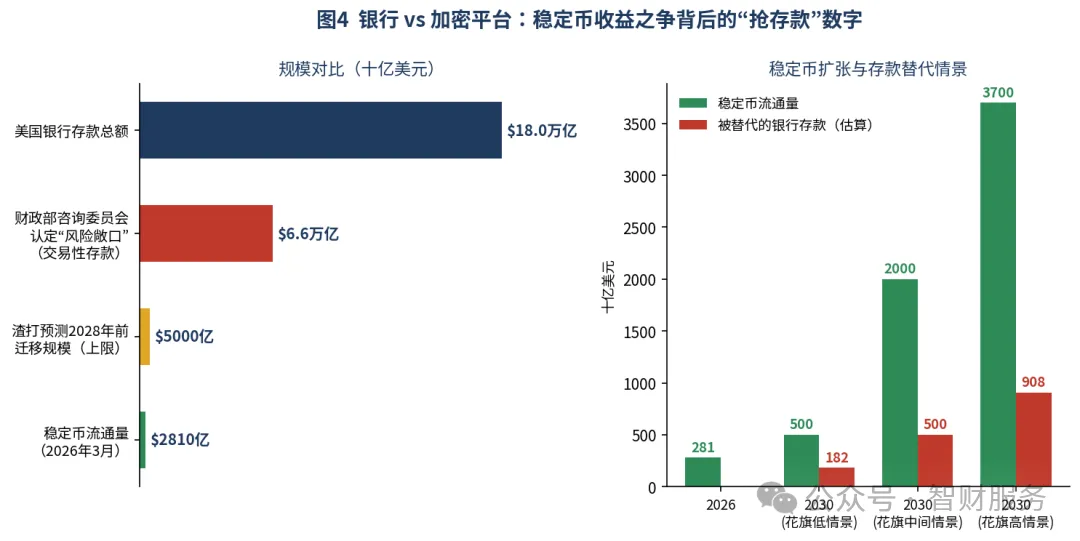
合併文字給出的答案是一條“功能等價”標準:凡是在經濟上或功能上等同於銀行存款利息的穩定幣收益一律禁止,但與真實活動掛鉤的獎勵——支付現金回饋、交易手續費返還、轉帳獎勵、流動性提供、治理、驗證和質押——予以豁免。兩個關鍵術語法案都沒有定義,而是交給 SEC、CFTC 和財政部在360天內聯合制定規則。換言之,法案文字只是一個預留位置,真正的戰場將在規則制定階段展開。銀行遊說團體已經表示,無論法案結果如何,它們會繼續在 OCC 規則層面施壓;參議員裡德(Jack Reed)也已提交了收緊豁免的修正案。
值得注意的是,白宮在這場爭鬥中明確站在加密平台一邊。3月4日白宮提出了“中間道路”框架,6月底總統本人在社交媒體上指責銀行遊說團體“威脅並破壞”他簽署的《天才法案》。這使得銀行業的勝算不在於阻止法案,而在於影響後續規則的措辭。
四、與《天才法案》的關係:兩根支柱,一個體系
很多讀者會問:去年已經有了《天才法案》,為什麼還需要 CLARITY?答案是兩部法律管的是不同的東西。《天才法案》(GENIUS Act)於2025年7月18日簽署,只回答一個問題:美元穩定幣由誰發行、怎麼發行、儲備怎麼管。它要求1:1高品質流動資產儲備、禁止發行方付息、月度儲備披露,並把發行方納入 OCC 或州級監管。它是“支付層”的法律。
CLARITY 法案回答的是另一個更大的問題:穩定幣之外的所有數位資產怎麼分類、怎麼交易、誰來管。它是“市場結構層”的法律。兩者的關係可以用圖5概括。
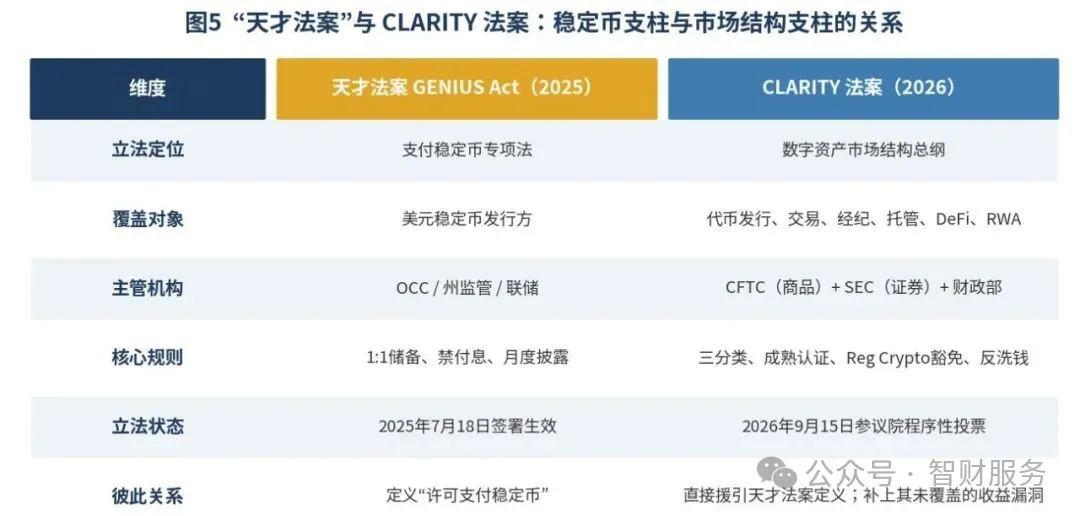
圖5:《天才法案》與 CLARITY 法案的分工與銜接
具體而言,CLARITY 與《天才法案》在三個層面銜接。其一,定義上的直接援引:CLARITY 三分類中的“許可支付穩定幣”完全採用《天才法案》的定義,不做重複立法。其二,漏洞上的補丁:《天才法案》只禁止發行方付息,CLARITY 試圖把禁令延伸到交易平台的“經濟等價”收益,這正是銀行業要求“關閉漏洞”的落點。其三,路徑上的先例:《天才法案》第一次終結辯論投票失敗後,通過補充反洗錢條款和道德條款爭取到民主黨票數,幾周後成法——CLARITY 的支持者正在複製這一劇本,而反對者則認為這一次的道德爭議直接指向總統家族的加密業務,難度遠高於去年。
從更長的時間線看,兩部法律構成了美國數位資產監管的完整骨架:《天才法案》先把“數字美元”管起來,CLARITY 再把“數字美元能買什麼、在那買、誰來管”定下來。沒有後者,前者創造的穩定幣只能是一個孤立的支付工具;有了後者,穩定幣才能成為整個鏈上資本市場的結算層。這也是為什麼行業普遍認為 CLARITY 的通過會重新點燃穩定幣供給的增長——過去一年穩定幣總量停滯在3000億美元左右,很大程度上是在等這部法案。
五、對全球加密貨幣市場的影響
1. 資產定價:從“監管折價”到“分類溢價”
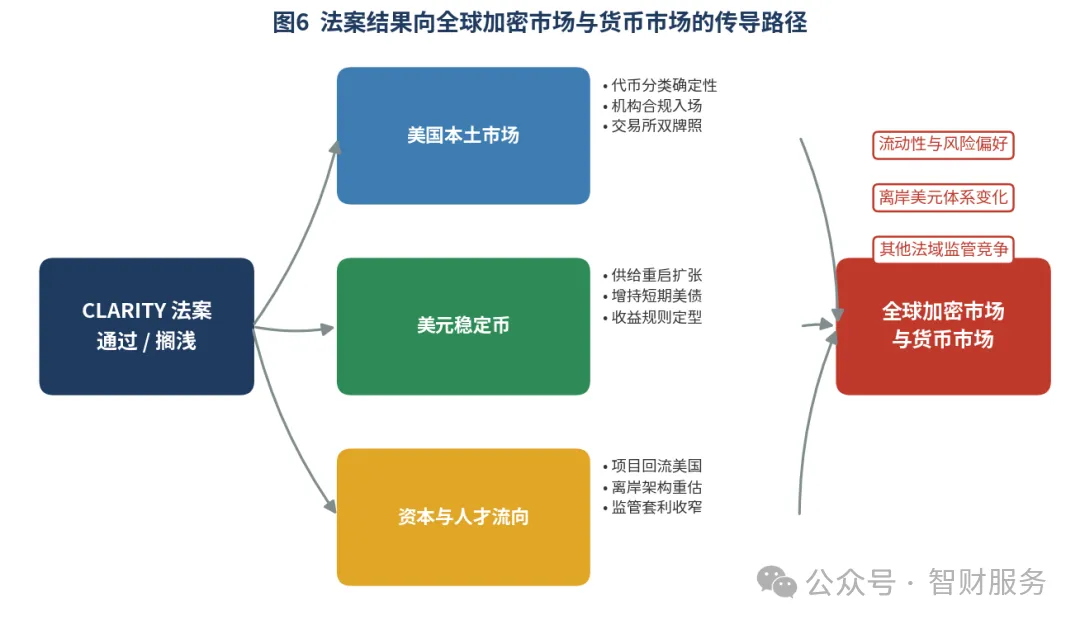
過去幾年,主流代幣的估值中隱含著一層“監管折價”:市場不確定某個資產明天會不會被 SEC 起訴。CLARITY 通過 ETP 底層資產直接認定和成熟認證機制,把這種不確定性轉化為可預期的規則。對比特幣、以太坊這類已經被市場默認為商品的資產,邊際影響有限;真正受益的是 XRP、SOL 以及大量處於灰色地帶的中型公鏈代幣——它們第一次有了成文法意義上的商品身份。相反,那些無法通過成熟認證、又不願走 Regulation Crypto 披露路徑的項目,將面臨更明確的退市壓力。
2. 機構資金:合規入場的最後一道門
過去幾年,主流代幣的估值中隱含著一層“監管折價”:市場不確定某個資產明天會不會被 SEC 起訴。CLARITY 通過 ETP 底層資產直接認定和成熟認證機制,把這種不確定性轉化為可預期的規則。對比特幣、以太坊這類已經被市場默認為商品的資產,邊際影響有限;真正受益的是 XRP、SOL 以及大量處於灰色地帶的中型公鏈代幣——它們第一次有了成文法意義上的商品身份。相反,那些無法通過成熟認證、又不願走 Regulation Crypto 披露路徑的項目,將面臨更明確的退市壓力。
3. 交易所格局:雙牌照時代的洗牌
同時經營商品類和證券類代幣的平台需要雙重註冊,這對頭部平台是合規成本,對中小平台則可能是生存問題。可以預期的趨勢是:頭部交易所通過收購券商牌照補齊 SEC 側能力;離岸交易所要麼申請美國牌照回流,要麼進一步退守非美市場。全球交易所的“美國區”與“非美區”業務將更加涇渭分明。
4. 代幣發行:合規 ICO 的回歸
Regulation Crypto 每年5000萬美元的豁免額度,實際上重新打開了2018年以來被 SEC 執法關閉的公開發幣通道。對全球創業者而言,這意味著美國重新成為可以合法向零售募資的司法轄區,而過去依賴新加坡、杜拜、瑞士等地基金會架構的“監管套利”路徑,其比較優勢將明顯縮小。可以預期未來兩年會出現一波項目將發行主體遷回美國的潮流。
5. DeFi:開發者豁免的全球示範效應
第604條對不控制使用者資產的開發者的保護,是全球主要經濟體中最明確的立法表態。它會成為其他法域制定 DeFi 規則時的參照點——無論是採納還是刻意區別。對協議本身而言,短期影響是前端營運商和中心化接入方的合規成本上升,長期影響則是 DeFi 第一次擁有了不被當作“影子銀行”一刀切取締的法律預期。
6. 如果投票失敗
如果9月15日拿不到60票,市場的第一反應大機率是風險偏好回落,尤其是那些估值中已經計入了“法案通過”預期的資產。但更深遠的影響是監管真空的延續:SEC 和 CFTC 將繼續通過“無異議函”、豁免令和個案執法來填補空白,規則的穩定性取決於兩個機構的現任主席,而非法律。這種狀態下,機構資金會繼續觀望,行業遊說資源將轉向2027年新一屆國會,整個周期至少推遲一年。
六、對貨幣市場的影響
1. 美債需求:穩定幣作為“影子買家”
穩定幣的每一美元儲備,幾乎都對應一美元的短期美債或回購。當穩定幣供給從3000億美元向花旗預測的2030年0.5兆至3.7兆美元區間擴張時,它將成為短期美債市場最重要的邊際買家之一。這一點在美國財政赤字持續擴大的背景下有特殊含義:華盛頓的立法者——無論黨派——都清楚穩定幣擴張對壓低短端融資成本的作用。這是 CLARITY 得到白宮強力支援的深層原因,也是它區別於一般“行業法案”的地方。
2. 銀行存款:真實的替代壓力有多大
6.6兆美元的“風險敞口”數字需要拆開看。它指的是美國18兆美元存款總額中的交易性存款——即活期帳戶裡幾乎不付息的那部分。花旗更為審慎的估算是,到2030年穩定幣會替代1820億至9080億美元存款,約佔總存款的1%到5%。這個量級不足以動搖大型銀行,但對依賴低成本核心存款放貸的社區銀行而言,壓力是真實的:它們既沒有能力發行自己的穩定幣,也難以提供有競爭力的活期利率。這就是為什麼“搶存款”之爭中最激烈的聲音來自獨立社區銀行家協會和信用社聯盟,而摩根大通等大行一邊公開反對零售穩定幣收益,一邊悄悄推進自己的存款代幣和鏈上結算。
3. 貨幣政策傳導:一條新的管道
如果穩定幣持有人能通過“活動型獎勵”間接獲得接近國債利率的收益,那麼聯準會的政策利率將多出一條直達零售端的傳導管道——儲戶不再需要通過銀行的定價決策才能感受到利率變化。這在理論上提高了貨幣政策的傳導效率,但也削弱了銀行通過壓低存款利率來修復息差的能力。聯準會和 FDIC 對此的態度目前仍偏謹慎,這也是法案把“獎勵”與“利息”的界線交給三家機構聯合制定規則的原因。
4. 離岸美元與其他法域的監管競爭
對美國之外的市場而言,CLARITY 的影響主要通過兩條路徑傳導。第一條是離岸美元:合規的美元穩定幣在全球範圍內的流通,實際上是在沒有美國銀行帳戶的地方複製美元的存款功能,這對本幣較弱的經濟體構成資本外流和貨幣替代的壓力,各國央行對此的警惕正在上升。第二條是監管競爭:歐盟的 MiCA 框架在2024年底已全面生效,英國、新加坡、阿聯和日本也各有路線圖。美國一旦補齊市場結構立法,將與歐盟形成兩套可以相互對標的完整體系,其餘法域將面臨“向那一套靠攏”的選擇——這將直接影響跨境交易所牌照互認、穩定幣互操作以及代幣化證券的跨境流通規則。
七、情景推演:投票之後的三種路徑
情景一(通過終結辯論,年內成法)
9月15日拿到60票後,法案進入辯論和修正階段,道德條款、穩定幣獎勵和 DeFi 條款都可能被修正案改寫;隨後需與眾議院版本協調,再由總統簽署。市場會先交易“確定性溢價”,隨後關注規則制定細節。
情景二(程序性投票失敗,繼續談判)
這是《天才法案》去年走過的路。領導層可能在9月底前再次嘗試,前提是白宮在道德條款上讓步。若9月內仍無法達成,法案實質上推遲到2027年。
情景三(拖入2027年)
新一屆國會需要重新走完委員會程序。期間 SEC 與 CFTC 會以行政手段維持現狀,機構資金繼續觀望,穩定幣增長仍受抑制。對行業而言,最大的成本不是時間,而是規則再次繫於監管者個人。
結語
CLARITY 法案的價值,不在於它對任何一方是否足夠友好,而在於它第一次試圖用成文法回答一個美國監管體系迴避了十年的問題:一個數位資產到底是什麼。9月15日的投票,表面上是道德條款和穩定幣收益的博弈,深層是三種力量的較量——希望規則可預期的行業、希望權力受制約的立法者、希望存款不被分流的銀行。無論結果如何,這場博弈已經把數位資產監管從技術問題變成了主流政治議題,而這本身就是不可逆的變化。
對全球市場參與者而言,值得盯住的不是投票當天的價格,而是三件事:民主黨七人團的最終去向、道德條款的執法主體是否改變、以及 SEC、CFTC 和財政部在“獎勵”與“利息”界線上的第一版規則草案。這三件事,將比任何一根K線更能說明未來五年的加密市場會長成什麼樣。(智財服務)