
2026年2月以來,美以伊衝突持續升級,引發美軍關鍵彈藥儲備告急的連鎖反應。據美國戰略與國際問題研究中心(CSIS)最新評估,在為期數月的高強度作戰中,美軍大量消耗高精度、長周期、高門檻的先進制導武器,其中“戰斧”巡航導彈庫存已減少約30%,“聯合防空區外發射空地導彈”消耗逾20%,“標準-3”與“標準-6”防空導彈合計消耗也達20%左右。
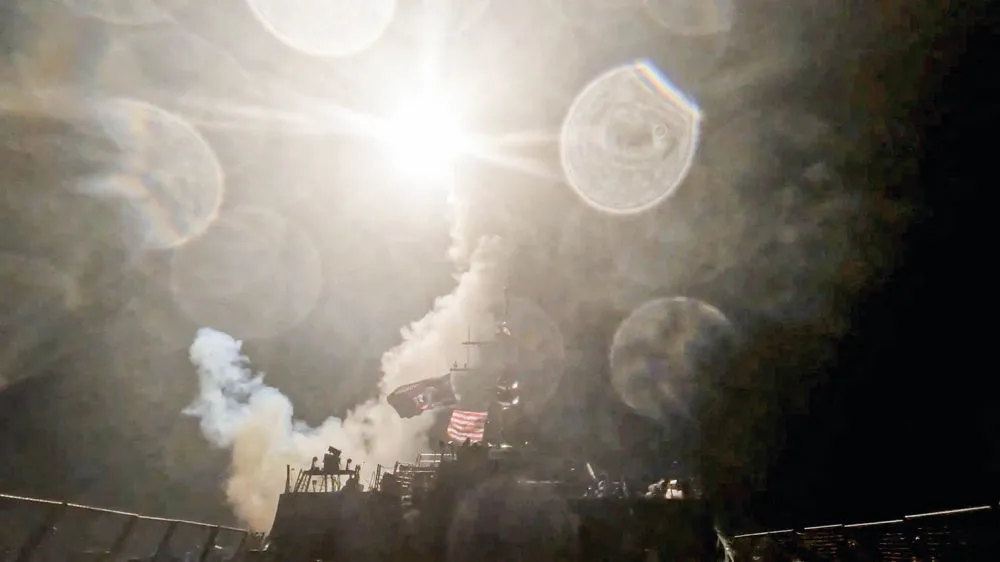
事實上,這些數字遠非簡單的彈藥消耗報表,而是一面棱鏡,既折射出美軍在“高端對抗”場景下可持續作戰能力的結構性短板,也反映了美國國防工業長期存在的產能瓶頸、供應鏈脆弱性與戰備規劃失衡等系統性挑戰。
並非突發的庫存危機
美軍當前面臨的彈藥短缺並非突發性後勤失序,而是一場深植於冷戰後戰略轉向的結構性危機。在20世紀90年代“和平紅利”時期,美國國防體系啟動大規模戰略收縮,將國防工業建設從面向全面戰爭的“大規模動員模式”,系統性轉向追求效率與利潤的“精益生產模式”。
在此轉型中,軍工企業天然傾向隱身戰機、高超音速武器等高附加值、長周期、高利潤率的尖端平台,而將炮彈、火箭彈等常規消耗性彈藥視為“低技術、低毛利”的邊緣品類,持續弱化其產能佈局與技術迭代。與此同時,美國防預算分配長期向高精尖武器研發與採購傾斜,彈藥生產與儲備則長期處於資源窪地。這一系統性失衡,悄然埋下美軍武器彈藥“高精尖有餘、耐久力不足”的致命隱患。
2022年2月俄烏衝突爆發後,美軍“彈藥危機”的警鐘首次被正式敲響。美國從其軍火庫中大量抽調高價值彈藥武裝烏克蘭,提供了超過300萬發155毫米炮彈,同時超11萬發炮彈在訓練和測試中被消耗掉,使得美軍常規彈藥庫存出現斷崖式下滑,多項關鍵品類儲備量跌破戰備紅線閾值。直至2025年川普政府上台後,美方首次暫停了部分對烏武器輸送,並啟動為期3個月的“彈藥庫存評估”。但這一舉措更多體現為戰術性調整,並沒有對現有軍工生產體系是否具備可持續支撐多線作戰能力進行深刻反思。
2026年2月28日美國對伊朗發動“史詩之怒”軍事行動,“彈藥危機”從預警階段全面轉入爆發階段。根據美國戰略與國際問題研究中心發佈的報告,衝突爆發後頭兩天,美軍就消耗了價值56億美元的彈藥;截至7月底,美軍消耗了1500至1600枚“愛國者”導彈和約200枚“薩德”攔截導彈,目前庫存已不足1700枚。這些數字揭示的遠非單純的物資消耗,更暴露出美國軍工體系在應對高強度持久戰時的結構性短板,意味著美軍在面對伊朗後續可能的導彈攻勢時將面臨“無彈可防”的窘境。
當前,川普政府正向國會尋求1.5兆美元國防預算以及專門用作伊朗戰事費用的730億美元作為額外補充撥款,但預算追加只能緩解採購資金之渴,卻無法在數月內重建被“精益生產”箝制的軍工產能,並從根源上解決這場由戰略短視釀成的彈藥困局。
多重因素疊加的系統性困局
美國彈藥危機的爆發絕非偶然,而是戰略判斷失誤、工業基礎退化與決策機制失靈三重因素疊加的必然結果。
其一,戰略承諾過度與全球部署失焦。近年來,美國在全球多地同時維持高強度軍事存在。自2022年以來,美國深度捲入烏克蘭衝突,向烏方提供大量武器和安全援助。同時,美國在中東地區開展軍事行動,對抗葉門胡塞武裝、支援以色列並保護盟友免受伊朗威脅。此外,美國還面臨在“印太”方向遏制大國對手的戰略需求。在這種“多線作戰”格局下,彈藥需求被無限放大,而供應能力卻無法同步擴張,美國國防工業基礎已無法生產足夠的基礎彈藥來滿足兩場甚至更多可能同時發生地區衝突的需求。
其二,軍工產業空心化與產能“假性擴張”。冷戰結束後的數十年間,美國軍工利益複合體將資金、研發資源主要向精確制導武器傾斜,基礎彈藥生產線逐年縮減,本土製造業外流,配套工業也隨之一步步衰落。俄烏衝突爆發後,美國防部提出在2025年將大口徑炮彈產能提升到每月10萬發的目標,然而為此耗資4.69億美元專門建造的德克薩斯州梅斯基特彈藥工廠,從2024年投產至今的兩年內未能交付一發炮彈。根據外媒報導資料,截至2026年9月,美國每月只能生產約7.1萬發155毫米炮彈,約為目標產能的71%,而高技術導彈的產能瓶頸更為嚴峻。美國面臨的不僅是“有沒有錢”的問題,更是“有沒有能力造”的問題。
其三,預算決策的政治化與短視化。“彈藥危機”在相當程度上也是美國政治決策失靈的結果。儘管警訊早已顯現,但國會並沒有就這些問題進行過任何實質性辯論,對該問題置若罔聞。例如,在2026財年國防撥款法案中,國會通過的國防預算為8387億美元,然而這筆巨額預算的分配結構仍然嚴重固化,主要投向高精尖武器研發與平台採購,常規彈藥儲備在年度預算中的佔比不足3%。直到美以伊衝突將庫存危機暴露無遺,五角大樓才緊急申請670億美元緊急財政撥款,其中包括182億美元用於補充“愛國者”導彈體系、海軍“戰斧”巡航導彈以及陸軍“薩德”高空攔截系統。然而,即便政府要求的撥款和大規模增產計畫能夠突破國會的預算僵局,要將關鍵彈藥庫存補充到伊朗戰事前的水平也要耗時數年。
這一拖延與短視的決策循環,最終將美國拖入一個殘酷的現實:只要這種政治化的預算邏輯不改,下一次“彈藥危機”便不是“會不會發生”的問題,而是“何時再次爆發”的問題。
面臨多重嚴峻考驗
“彈藥危機”的出現與解決,既承載著美國重振國防工業、恢復戰略威懾的迫切願望,同時也面臨著產業結構固化、全球戰略收縮和國際競爭加劇的多重嚴峻考驗。
首先,產業恢復的“時間鴻溝”難以跨越。美國製造業長期空心化,導致關鍵技術工人出現嚴重斷層。據統計,美國國防工業熟練技工的平均年齡已超過50歲,年輕一代缺乏進入軍工製造領域的意願與技能傳承管道。由於軍工產能的擴張遵循的不是線性增長邏輯,而是“學習曲線”與“工藝沉澱”的漫長周期,因此重建供應鏈、重開工廠、培訓技術工人,都無法通過簡單注資在短期內完成。此外,美軍彈藥生產要對接20多萬家供應商,不少核心零部件,如炸藥前體、精密引信、特種合金等均無法本土自產,且許多上游原材料供應商因長期訂單不穩定已退出市場,重新培育一套完整的配套體系至少需十年時間,供應鏈有隨時斷裂的風險。
其次,戰略認知的“路徑依賴”難以突破。當前,美國決策層普遍存在一種近乎病態的觀念,即認為永遠會有更多的軍費、彈藥和時間,這種心態在川普作出發動對伊朗軍事行動的決定時表露無遺,明知彈藥庫存已亮起紅燈,仍選擇開啟一場高強度消耗戰,其在本質上是對工業極限的政治漠視。盲目自信只會助長戰略失誤,但無法改善裝備庫存清單,反而會進一步拉大作戰需求與工業供給之間的缺口。如果美國不能承認自己戰略上的力不從心,同時採取建立強制性戰略儲備紅線、立法限制彈藥對外轉讓比例等嚴格的關鍵彈藥保障措施,那麼還可能會在對自己更為不利的狀況下重蹈覆轍。
最後,大國競爭格局下的“安全困境”進一步加劇。美國的彈藥危機正在被競爭對手密切關注和戰略評估,其戰略後果遠超軍火庫本身的數字變化。美國擔憂一旦未來與大國競爭對手爆發衝突,美軍可能因彈藥短缺而陷入被動,為此美國防部高層正敦促武器製造商將12種關鍵武器產量提增一倍至四倍,以應對未來高端戰爭的需求。然而,這種“以量換安”的應對方案本身就構成一種新的戰略困境:大規模擴產需要巨額前期投入,而這些資金本可用於新一代武器系統的研發;擴產又受制於供應鏈瓶頸,倒逼美國進一步依賴海外供應商,反而降低了工業自主性。美國越是急於填補彈藥缺口,越可能陷入“安全悖論”,在試圖同時應對所有威脅的過程中,反而分散了資源,每一個方向都無法形成真正的優勢。
總之,這場“彈藥危機”既暴露了美國國防工業的深層短板,更折射出其戰略層面的失調。表面上看,彈藥短缺是一個數學問題,但實際上是一個戰略問題,體現了美國國防預算和專項補充撥款對未來武器裝備發展優先順序的重新排序。面臨“多線承諾”與“有限資源”的結構性矛盾,如果美國不能充分認清未來戰爭模式走向與安全威脅來源,並進行根本性的戰略調整,恐怕很難走出“一邊填坑、一邊挖坑”的循環。從這個角度來說,這場危機並非一場可以靠增加預算就能迅速解決的“彈藥荒”,而是一場對美國全球戰略根基的深度拷問。(環球雜誌)