
一、執行摘要
(一)核心結論
中國偏光片產業正處於製造端與材料端階段錯位的歷史節點。按Omdia有效產能口徑,2025年中國廠商已佔據全球偏光片總產能的65%,預計到2027年將接近80%。中國大陸面板產能佔全球比重2025年達到76%(按LCD面板產能口徑統計),LCD產能穩定在3.7億平方米。然而,在偏光片原材料成本中佔比合計達72%的TAC膜和PVA膜,國產化率極低,全球供給高度集中於日本富士膠片、柯尼卡美能達、可樂麗等少數企業手中。
從產業生命周期視角判斷,偏光片成品製造處於成長期向成熟期過渡階段,增長邏輯正從“面板產能轉移驅動的總量擴張”切換為“面板大尺寸化驅動的面積增長”與“國產替代率提升驅動的份額再分配”雙軌平行。全球偏光片市場增速溫和,據QYResearch資料,2024年全球偏光片市場銷售額為98.5億美元,預計2031年將達到127.1億美元,年複合增長率約3.8%。但中國偏光片產業的增長節奏與全球市場存在顯著差異:國產偏光片對進口產品的替代,構成了一個在全球低速增長背景下的結構性增長窗口。
本報告的中性情景測算顯示,以中國偏光片企業在中國市場的銷售規模為口徑,2030年市場規模約206億元(中性情景),區間約在200至220億元;2035年有望達到約243億元,區間約在240至260億元,基於需求面積約3.9億平方米、國產化率80%、均價78元/平方米的假設。但比總量數字更具分析價值的是產業內部的結構性張力:製造端的規模優勢與材料端的國產化滯後之間,存在一個可能在未來三至五年內被突破的價值缺口。上游TAC膜和PVA膜的國產化處理程序,將決定中國偏光片產業能否從“規模領先”真正走向“價值領先”。
(二)投資/戰略建議
產業階段定位為中國偏光片產業整體處於成長期末端向成熟期過渡階段。製造端的產能擴張已趨於平穩,但上游材料端仍處於匯入期向成長期跨越的關鍵窗口。建議圍繞三條主線進行配置。
其一,上游核心膜材國產化主線。皖維高新在PVA光學薄膜領域已建成年產1200萬平方米產能,2026年1-3月銷售均價降至8.32元/平方米,產能利用率和良率仍在爬坡階段。蘇州天祿光聯合京東方、三利譜設立的安徽吉光TAC膜項目,已於2025年6月取得建築工程施工許可證,目前廠房建設進入收尾階段,自2026年春節前後各段裝置有序進場,安裝偵錯工作開展順利,實驗室狀態的試制膜2025年已送往下游偏光片廠和面板廠進行檢測。樂凱光電已率先實現TFT級TAC膜量產,40微米超薄TAC膜已量產下線,填補了國內量產空白,項目全面建成後可年產TAC光學膜1.4億平方米。這一領域的投資邏輯不在於短期盈利,而在於產業鏈安全需求下的確定性替代空間。
其二,高端偏光片技術卡位主線。車載偏光片和OLED偏光片是當前偏光片市場中增速更高、技術壁壘更高的細分領域。三利譜在65吋大尺寸偏光片生產中,除補償膜外的原材料品類已基本實現國產化供應。但需要說明的是,原材料國產化存在兩個統計口徑:品類覆蓋率(已實現國產化的原材料品類佔全部品類的比例)與採購金額佔比(國產原材料採購金額佔原材料總採購金額的比例)。三利譜披露的“2025年國產化比例約30%”為採購金額口徑,公司披露的原因是國產材料品質尚有波動、產能和供應有限,目標2026年超過50%(來源:三利譜2026年4月投資者關係活動記錄)。兩個口徑的差異,本質上是TAC膜、PVA膜等高價值量材料尚未實現規模化國產供應所致——品類上“能換的都換了”,但金額上高價值量材料仍依賴進口。
其三,產業鏈縱向整合主線。頭部面板廠與偏光片廠已形成“陣營化”合作關係,京東方與杉金光電、TCL華星與恆美光電之間的深度繫結,正在重塑偏光片行業的競爭格局。四川產業振興基金下屬四川綠色基金已完成對成都華盛新顯光電的股權投資交割,聚焦解決高端車載偏光片關鍵材料的“卡脖子”難題。
風險警示方面,偏光片產業面臨三重核心風險。上游材料供應中斷風險是最大的結構性隱患——PVA膜全球95%以上產能由日本可樂麗和日本合成化學壟斷,日本合成化學已於2019年4月被三菱化學吸收合併,兩者可視為同一實體。面板行業景氣度波動風險同樣不容忽視——偏光片需求直接繫結面板出貨量。OLED替代LCD的技術路線風險具有長期性——OLED面板僅需一層複合型偏光片,而LCD需要兩張。
(三)方法論聲明
本報告基於產業生命周期理論對偏光片產業進行階段判定和趨勢推演。偏光片成品製造屬於成長期末端向成熟期過渡產業,但上游核心膜材仍處於匯入期向成長期跨越階段。報告採用“滲透率多維度解析+五維矩陣研判+三情景交叉驗證”的分析框架,綜合Omdia、QYResearch、東興證券、東吳證券、申萬宏源等機構資料,以上市公司年報和公開披露資訊為驗證依據。
主要資料來源包括Omdia《顯示光學薄膜市場追蹤報告》、QYResearch、東興證券研究所、東吳證券研究所、申萬宏源、杉杉股份2025年年報、皖維高新2025年年報及稽核問詢函回覆、冠石科技募集說明書、緯達光電2025年年報問詢函回覆、蘇州天祿光投資者調研記錄、天祿科技投資者關係活動記錄、三利譜投資者關係活動記錄等。
二、行業階段判定
(一)累計滲透率的多維度解析
偏光片產業的“滲透率”概念需要從三個不同層面進行拆解,因為製造端與材料端所處的產業階段存在顯著錯位。
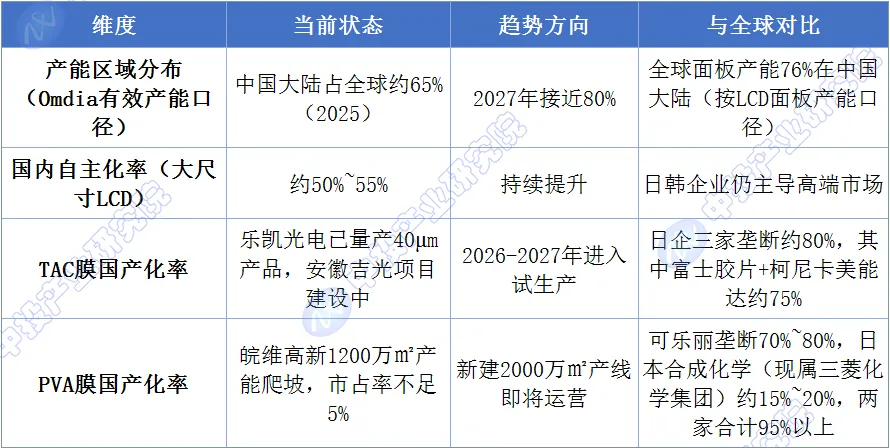
第一層,全球偏光片產能的區域分佈“滲透率”。按Omdia有效產能口徑,中國大陸偏光片產能佔全球比重從2021年的約37%快速提升至2025年的65%,預計到2027年接近80%。Omdia《顯示光學薄膜市場追蹤報告》(2025年6月版)顯示2024年中國廠商佔全球偏光片產能65%;冠石科技2026年5月援引Omdia資料表述為“2025年佔65%”。兩個口徑指向同一趨勢,報告統一採用“2025年”口徑。這一指標的急劇變化主要由三起跨國併購驅動:2021年杉金光電收購LG化學偏光片業務,2025年三利譜併購住友化學部分產線,恆美光電在昊盛集團支援下完成對三星SDI產線的收購。併購整合的結果是,全球偏光片市場形成了以杉金光電和恆美光電為首的“兩超一強”格局,2025年杉金光電產能佔比超過30%居全球第一,恆美光電全球產能份額預計2026年提升至26%,三利譜通過併購住友部分產線及新線量產,市場份額躍升為全球第三(2025年併購交割後)。
第二層,國產偏光片在國內市場的“自主化率”。根據中國電子報2025年1月的報導,杉杉股份併購LG化學偏光片業務後,中國偏光片產品的自主化率從不到10%提升至45%以上。需要說明的是,該資料的時間節點為2021-2022年併購整合完成後的狀態。當前國產偏光片滿足國內面板需求的有效自主化率,綜合考慮近年產能釋放和客戶認證進展,約在50%至55%區間。這一區間意味著中國偏光片產業已經越過了50%的擴散拐點,進入了“主流化”階段。
第三層,上游核心膜材的國產化率。這是當前偏光片產業鏈中最為薄弱的環節。TAC膜和PVA膜合計佔偏光片原材料成本的72%,其中TAC膜佔56%,PVA膜佔16%。TAC膜市場由日本富士膠片、柯尼卡美能達和瑞翁三家合計佔據全球約80%的市場份額,其中富士膠片和柯尼卡美能達兩家合計約佔全球75%,形成顯著壟斷格局。國內TFT級TAC膜基本依賴進口。樂凱光電已率先實現TFT級TAC膜量產,目前一條TAC膜3號生產線已建成試產,實現40微米超薄TAC膜量產下線,但整體仍處於產能爬坡階段。PVA膜方面,日本可樂麗、三菱化學兩大龍頭佔據全球95%以上的產能及市場份額,其中可樂麗約佔全球產能的70%至80%,並壟斷了膜用PVA原料市場,日本合成化學掌握剩餘約15%至20%的份額。日本合成化學工業株式會社於2019年4月1日被三菱化學吸收合併,現已為三菱化學集團旗下子公司,兩者在PVA膜供應格局中可視為同一實體。國內皖維高新已具備年產1200萬平方米的PVA光學薄膜量產能力,逐步緩解國內進口依賴壓力,但市場佔有率不足5%。
圖表1 中國偏光片產業滲透率多維度解析
(二)行業增速vs GDP增速
全球偏光片市場增速與面板行業增速高度相關,整體處於低速增長區間。Omdia預計2024年全球偏光片需求5.94億平方米,2027年增至6.82億平方米,複合增長率3.4%。據QYResearch資料,2024年全球偏光片市場銷售額為98.5億美元,預計2031年將達到127.1億美元,年複合增長率約3.8%。這一增速略高於全球GDP增速(約3%),但差距有限,符合成熟期產業的增速特徵。
中國市場的增長節奏有所不同。2023年國內偏光片市場規模已突破350億元。皖維高新公告確認偏光片約佔TFT-LCD面板成本的10%左右(來源:皖維高新2025年年報)。增長的主要驅動力並非總量擴張,而是兩個結構性變數。其一,國產替代帶來的份額再分配——大陸面板產能佔全球76%(按LCD面板產能口徑),為國產偏光片提供了明確的替代空間;其二,OLED滲透率提升帶來的產品結構升級——OLED偏光片增速高於LCD偏光片,技術壁壘更高,單價和毛利也更具彈性。預計2026年全球LCD面板用偏光片供需比為10.9%,供需處於動態平衡,價格有望趨於相對穩定。
(三)階段判定結論
當前階段判定為中國偏光片產業處於成長期末端向成熟期過渡,上游材料端仍處於匯入期向成長期跨越階段。
判定依據可以從三個維度交叉驗證。滲透率維度,產能區域分佈已越過50%擴散拐點,但自主化率和上游材料國產化率仍處於低位,產業內部存在顯著的結構性錯位。增速維度,全球市場增速約3.4%至3.8%,略高於GDP增速但差距有限,符合成熟期特徵。增長邏輯維度,製造端的競爭焦點已從“能否生產”轉變為“能否以更低成本、更高良率生產”,而材料端的核心問題仍然是“能否生產”——兩個環節的產業邏輯存在本質差異。
三、發展驅動力分析(五維矩陣)
(一)政策維度
政策對偏光片產業的驅動力呈現“製造端引導為主、材料端戰略支撐為輔”的格局。在製造端,國家層面已將偏光片列為新型顯示產業關鍵原材料,對國內不能生產或性能不能滿足需求的自用生產性原材料免徵進口關稅。地方層面,深圳等顯示產業集聚區實施了新材料科技重大專項,鼓勵顯示材料製造企業開展偏光片等材料技術攻關,並支援建設開放式技術驗證和中小試平台。
在材料端,工信部《重點新材料首批次應用示範指導目錄(2024年版)》將TFT-LCD用偏光片PVA保護膜、光學級膜材料列為關鍵戰略材料。2023年京東方聯合三利譜與蘇州天祿光設立安徽吉光推進TAC膜項目,是產業鏈上下游協同攻關的典型案例。在車載偏光片領域,四川產業振興基金下屬四川綠色基金完成了對成都華盛新顯光電的股權投資交割,聚焦解決高端車載偏光片關鍵材料的“卡脖子”難題。
政策維度的關鍵特徵是:製造端的政策工具以關稅優惠和研發補貼為主;材料端的政策工具以產業基金股權投資和聯合攻關平台為主。後者的力度和針對性,將直接影響偏光片產業能否在TAC膜和PVA膜領域實現實質性突破。
(二)資本維度
資本對偏光片產業的關注度在2021年之後顯著上升,核心驅動力是跨國併購帶來的產業格局重塑。三起標誌性併購——杉金光電收購LG化學偏光片業務、三利譜併購住友化學部分產線、恆美光電收購三星SDI產線——本質上是中國資本對全球偏光片產能的“系統性接盤”。這些併購的資本邏輯並非單純的財務投資,而是通過獲取成熟產線和技術能力,快速縮短中國偏光片產業與國際領先水平之間的差距。
從企業層面的資本動向來看,國內偏光片企業正處於產能擴張與技術升級平行的階段。三利譜旗下利友光電投資21.6億元在湖北黃岡建設的國內單體規模最大的偏光片生產基地已於2026年5月正式量產。恆美光電全球首條3000mm超寬幅偏光片產線已於2024年6月動工,總投資55億元,全部達產後預計新增產能1.2億平方米,2026年年初推出適配130英吋電視的偏光片。在TAC膜領域,樂凱光電擬投資9766.75萬元建設TAC功能膜塗布生產線項目,設計產品最大幅寬1540mm,達產後具備年產TAC功能膜1800萬平方米的生產能力。
(三)產業供給維度
中國偏光片製造端的供給格局已經高度集中。2025年杉金光電產能佔比超過30%,恆美集團全球產能份額預計2026年提升至26%,三利譜通過併購住友部分產線及新線量產,市場份額躍升為全球第三(2025年併購交割後)。三大併購的落地,使全球偏光片市場從分散競爭走向“雙巨頭+專業廠商”的寡頭格局。京東方與杉金光電的戰略合作中,杉金光電在京東方LCD面板用偏光片需求中佔比接近50%,預計2026年維持約五成份額。
供給端的結構性特徵是:中低端LCD偏光片的產能供給相對充裕,供需處於動態平衡狀態;但高端產品供給存在明顯短板。在OLED偏光片領域,日系廠商仍佔據主導地位,國內企業雖已在部分產品上實現量產出貨,但整體技術能力和產能規模與日韓企業仍有差距。車載偏光片對耐候性、可靠性和光學性能的要求遠高於消費電子用偏光片,國內企業的產品驗證周期更長。行業呈現“低端內卷、高端緊缺”的二元結構。
(四)技術維度
偏光片產業的技術進步正沿著“大尺寸化、高端化、材料自主化”三條路徑展開。
大尺寸化是當前最明確的技術方向。恆美光電3000mm超寬幅產線可實現75英吋與55英吋產品的協同排產,顯著提升幅寬利用率,減少邊角料損耗,為130英吋及以上尺寸偏光片的穩定量產奠定工藝基礎。大尺寸化對偏光片生產的技術挑戰在於:幅寬增加對拉伸均勻性和缺陷控制的要求呈指數級上升,良率爬坡周期更長,但一旦突破,單位面積成本將顯著下降。
高端化的核心方向是OLED偏光片和車載偏光片。OLED偏光片的技術複雜度遠高於LCD偏光片:LCD偏光片用一張即可,靜態操作,工藝成熟;OLED偏光片需要使用多層復合結構,可能需動態調整,光學要求更高,傳統製造工藝需經8個步驟,生產效率低、成本高。干法拉伸、疊層結構、奈米材料等新工藝正在積極研發中。
材料自主化是技術維度中最具戰略意義的方向。皖維高新已實現PVA光學薄膜的規模化生產,產品幅寬從1.6米和3.4米向4.8米和5.7米升級,主要定位於大尺寸、高世代顯示領域。PVA光學薄膜銷售均價從2023年的13.87元/平方米持續下降至2026年1-3月的8.32元/平方米,價格下行主要反映的是產能利用率和良率仍在爬坡階段。TAC膜方面,樂凱光電已率先實現TFT級TAC膜量產,40微米超薄TAC膜已量產下線,填補了國內量產空白。天祿科技安徽吉光TAC膜項目正在加速推進,一期規劃年產6000萬平方米TAC光學膜,現階段廠房主體工程已基本完成建設,絕大多數生產裝置運抵國內,進入安裝偵錯關鍵階段。
在原材料國產化的評價維度上,需要區分品類覆蓋率與採購金額佔比兩個口徑。三利譜在65吋大尺寸偏光片生產中,除補償膜外的原材料品類已基本實現國產化供應;但其2025年國產化比例約30%的資料,對應的是採購金額佔比口徑,公司披露的原因是國產材料品質尚有波動、產能和供應有限,目標2026年超過50%(來源:三利譜2026年4月投資者關係活動記錄)。兩個口徑的差異,本質上是TAC膜、PVA膜等高價值量材料尚未實現規模化國產供應所致。三利譜另有一處披露稱“公司採購的原材料中約70%為國外進口”,該資料同樣反映的是採購金額口徑而非品類覆蓋率口徑,進一步印證了“品類上能換的都換了,但金額上高價值量材料仍依賴進口”的產業現實。
(五)使用者維度
偏光片產業的“使用者”是面板製造企業,其採購決策邏輯正在從“價格優先”向“供應鏈安全+戰略協同”轉變。
從客戶結構來看,國內偏光片企業已深度嵌入主流面板廠的供應鏈體系。杉杉股份的客戶包括京東方、華星光電、LG顯示、惠科、夏普、咸陽彩虹光電、天馬、友達、群創等主流面板生產企業。深紡織A子公司盛波光電同樣是華星光電、京東方、LGD、咸陽彩虹、惠科、深天馬、夏普等面板企業的合格供應商。客戶覆蓋面的廣度,反映了國產偏光片在質量和供應穩定性上已獲得面板廠的充分驗證。
使用者維度的關鍵變化是:面板廠對偏光片供應商的選擇標準正在從“成本最低”向“供應最穩”傾斜。全球頭部LCD面板廠和頭部偏光片廠商的合作已形成“戰略合作+聯合開發”一體的深度協同模式,且未來或將有望走向資本層面的深度繫結。
(六)五維綜合評分
圖表2 偏光片產業五維研判矩陣
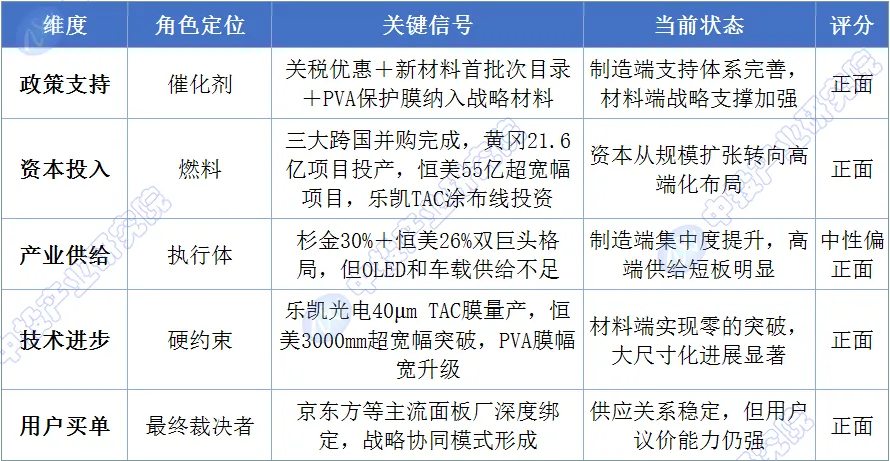
研判結論為五維中四維為正面,產業供給維度為中性偏正面,總體判斷為產業正常向前發展。
四、市場規模預測
(一)預測方法選擇說明
基於產業階段判定——中國偏光片產業處於成長期末端向成熟期過渡階段,本報告採用“面積需求×國產化率×均價”的三因子分解框架進行預測。本報告預測的口徑是中國偏光片企業在中國市場的銷售規模,而非中國偏光片企業的全球銷售收入。前者反映的是國產偏光片對國內面板廠需求的滿足程度,後者還包含出口配套部分。兩個口徑的差異約在30%至40%。
(二)TAM測算與關鍵假設
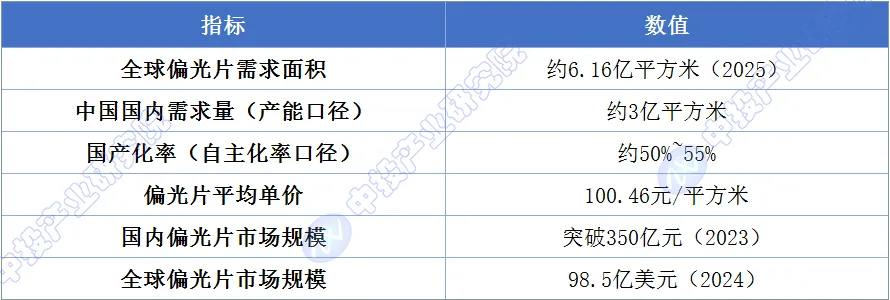
面積需求假設。根據Omdia資料,2025年全球偏光片需求面積約6.16億平方米,預計2029年增長至6.86億平方米。中國國內偏光片需求量按產能口徑計算,2025年約3億平方米,折算PVA光學薄膜用量近2億平方米。中國國內偏光片需求量3億平方米為按產能折算的實際消費量口徑,約佔全球消費量的50%;該比例低於中國大陸面板產能佔全球76%的比例(按LCD面板產能口徑),差異源於偏光片進出口和庫存等因素。假設中國國內偏光片需求面積年均增長約3%,2030年達到約3.5億平方米。
國產化率假設。當前國產偏光片滿足國內需求的自主化率約50%至55%。假設國產化率年均提升3至4個百分點,2030年達到約65%至70%,2035年達到80%至85%。
均價假設。緯達光電2025年年報顯示,偏光片平均銷售單價為100.46元/平方米,較2024年113.58元/平方米下降11.55%,公司判斷價格已逐步觸底。假設基準情景下均價年降幅從當前的兩位數縮小至2%至3%,逐步趨於穩定。
圖表3 2025年中國偏光片市場基準坐標
(三)三情景預測資料表
中性情景基於以下假設:中國國內需求面積年均增長3%,國產化率年均提升3個百分點,均價年降2.5%。
圖表4 2025-2030年中國偏光片國產企業國內銷售規模中性情景預測
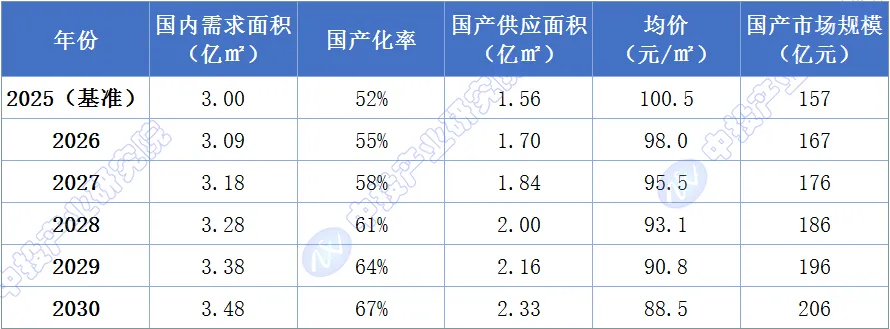
註:以上預測口徑為中國偏光片企業在中國市場的銷售規模(偏光片成品銷售),不含出口配套部分。國內偏光片市場總規模(含進口偏光片在國內的銷售)2025年約350億元,2030年預計約在400至450億元區間。
資料來源:中投產業研究院測算,基於Omdia全球偏光片需求面積資料、緯達光電2025年年報偏光片均價資料、皖維高新2025年年報國內需求量資料
2030年國產偏光片在國內市場的銷售規模(國產企業國內銷售口徑)約206億元。國內偏光片市場總規模(含進口)2030年預計約410億元。
2035年遠景:假設國內需求面積增至3.9億平方米,國產化率提升至80%,均價降至78元/平方米,國產企業國內銷售規模約243億元,國內市場總規模約487億元。
樂觀情景:AI終端和車載顯示超預期拉動高端偏光片需求,國產TAC膜和PVA膜提前實現規模量產,國產化率加速提升至75%以上。2030年國內市場規模約480億元,2035年約580億元。
悲觀情景:面板行業進入下行周期,OLED替代LCD速度超預期導致單位面積偏光片需求下降,上游材料國產化進展緩慢。2030年國內市場規模約350億元,2035年約380億元。
圖表5 2025-2035年中國偏光片市場規模三情景預測(國內市場總規模口徑)
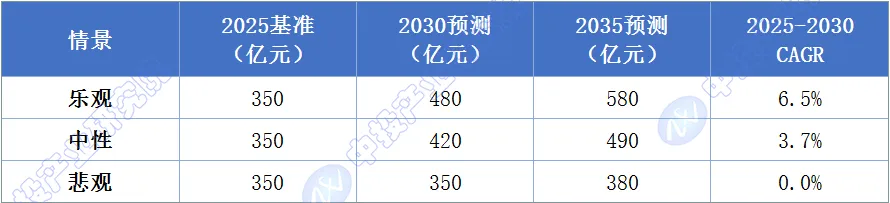
資料來源:中投產業研究院測算,基於東吳證券/共研產業諮詢國內偏光片市場規模資料、QYResearch全球偏光片市場規模資料、緯達光電偏光片均價資料。
五、關鍵拐點監測
(一)本階段核心拐點定義
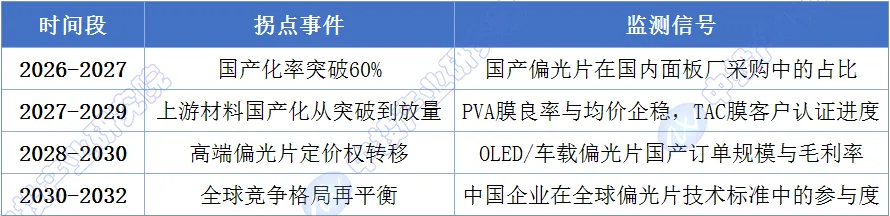
拐點一:上游材料國產化從“突破”到“放量”的拐點(預計2027-2029年)。當前皖維高新的PVA膜產能1200萬平方米,對應國內PVA光學薄膜年需求約2億平方米,覆蓋率僅約6%。樂凱光電已實現40微米超薄TAC膜量產下線,天祿科技安徽吉光TAC膜項目一期規劃年產6000萬平方米TAC光學膜,現階段廠房主體工程已基本完成建設,絕大多數生產裝置運抵國內,進入安裝偵錯關鍵階段。這一拐點的標誌是:國產PVA膜和TAC膜在主流面板廠和偏光片廠完成產品認證,進入規模化採購階段。
拐點二:高端偏光片定價權轉移拐點(預計2028-2030年)。車載偏光片和OLED偏光片市場目前仍由日韓企業主導定價。這一拐點的標誌是:國內企業在OLED偏光片或車載偏光片領域獲得頭部客戶的規模化訂單,產品單價和毛利率達到與日韓企業可比的水平。三利譜在65吋大尺寸偏光片中的原材料國產化進展——品類覆蓋率已較高,採購金額佔比仍有提升空間——是這一拐點的前兆訊號。
拐點三:全球偏光片競爭格局再平衡拐點(預計2030-2032年)。這一拐點的標誌是:中國偏光片企業在全球市場的角色從“產能提供者”升級為“技術標準參與者”。恆美光電3000mm超寬幅產線和130英吋偏光片的推出,是這一升級趨勢的早期訊號。
(二)拐點時間窗口預測
圖表6 中國偏光片產業關鍵拐點時間軸
(三)拐點訊號監測清單
圖表7 偏光片產業關鍵拐點監測指標清單
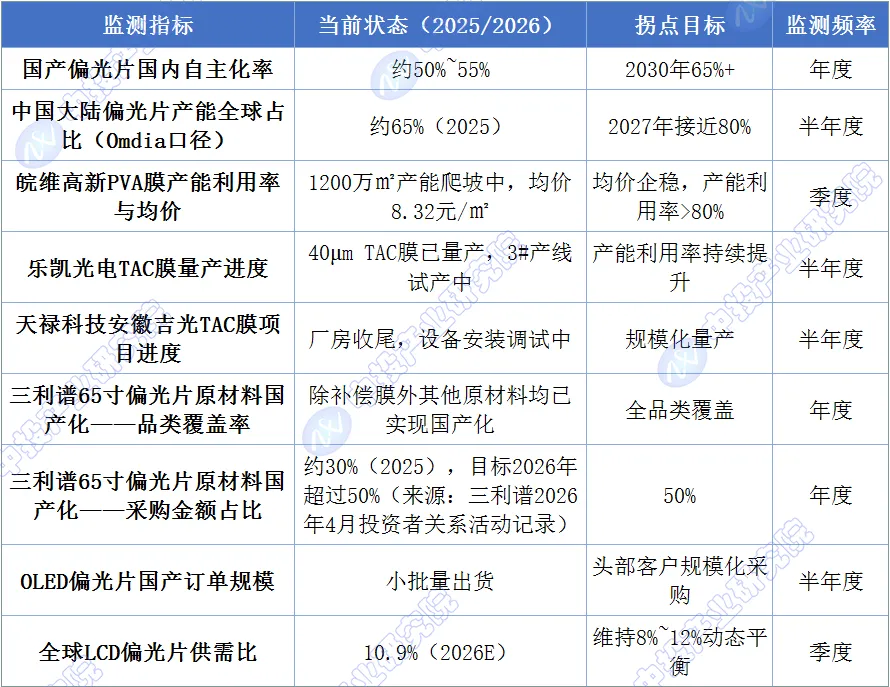
關於三利譜兩個國產化率口徑的對應關係說明:品類覆蓋率反映的是“有多少種原材料可以國產”,當前狀態為“除補償膜外其他原材料均已實現國產化”,覆蓋率較高;採購金額佔比反映的是“國產原材料在採購金額中佔多少”,當前約30%,目標2026年超過50%。兩者之間的差距,本質上是TAC膜、PVA膜等高價值量材料尚未實現規模化國產供應——品類上“能換的都換了”,但金額上高價值量材料仍依賴進口。公司披露採購金額佔比提升較慢的原因是國產材料品質尚有波動、產能和供應有限。三利譜另有一處披露稱“公司採購的原材料中約70%為國外進口”,該資料同樣反映的是採購金額口徑而非品類覆蓋率口徑,進一步印證了上述兩個口徑之間的差距。
六、風險提示
(一)風險矩陣(機率×影響)
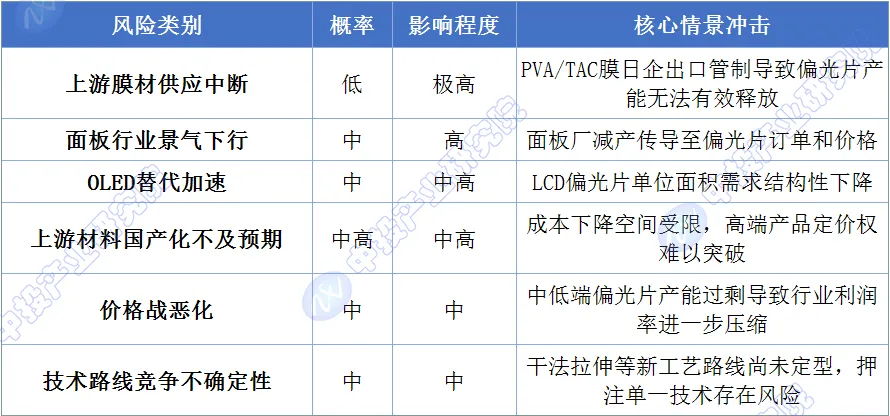
圖表8 偏光片產業風險矩陣(機率×影響)
(二)風險對預測的修正影響
上游膜材供應中斷風險是最大的尾部風險。PVA膜全球95%以上產能由日本可樂麗和日本合成化學壟斷。日本合成化學工業株式會社於2019年4月1日被三菱化學吸收合併,現已為三菱化學集團旗下子公司,兩者在PVA膜供應格局中可視為同一實體。TAC膜方面,日本富士膠片、柯尼卡美能達和瑞翁三家合計佔據全球約80%的市場份額,其中富士膠片和柯尼卡美能達兩家合計約佔全球75%。在貿易摩擦和地緣政治不確定性增加的背景下,核心膜材的進口依賴是偏光片產業最脆弱的環節。
上游材料國產化不及預期風險的機率相對更高,影響則更為漸進。皖維高新雖已實現PVA光學薄膜的規模化生產,但產品幅寬和良率仍在爬坡階段,市場佔有率不足5%。寬幅PVA膜(用於大尺寸電視面板)目前仍完全依賴進口。TAC膜方面,樂凱光電已實現40微米超薄TAC膜量產下線,天祿科技安徽吉光項目正在加速推進,但距離規模化供應和客戶全面認證仍需時間。三利譜65吋偏光片原材料採購金額的國產化佔比約30%、目標2026年超過50%這一資料,直觀反映了“品類覆蓋”與“金額替代”之間的落差——高價值量的TAC膜和PVA膜尚未實現規模化國產供應,是採購金額佔比難以快速提升的核心制約。
OLED替代LCD的技術路線風險需要從兩個層面理解。在手機端,OLED滲透率已超過50%並持續提升;在TV端,OLED滲透率仍然較低,但若大尺寸OLED面板的成本下降速度快於預期,LCD在高端TV市場的份額可能加速流失。由於OLED面板僅需一層複合型偏光片而LCD需要兩張,這一替代將對偏光片單位面積需求產生結構性影響。
綜合來看,偏光片產業的基準路徑以中性情景機率最高,但上游材料國產化進度和面板行業景氣度兩個變數對預測的彈性影響顯著。2026-2027年是驗證國產偏光片自主化率能否突破60%的關鍵觀察窗口。 (中投未來產業研究中心)