
你所在的行業,正在上坡還是下坡?
本文根據2025至2026年各行業宏觀資料梳理出十個正在走下坡的行業、十個上升期潛力行業。
一、走下坡的10個行業
1. 房地產及地產鏈
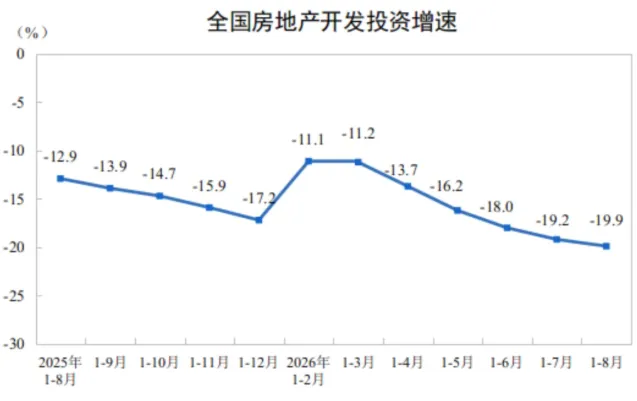
國家統計局資料,1-8月份,全國房地產開發投資47979億元,同比下降19.9%;其中,住宅投資37017億元,⬇️19.7%。產業鏈整體還屬出清階段。
2. 傳統化工
基礎化工產品價格大幅下挫, 下游端需求收縮, 行業中期仍得苦苦扛著。環氧丙烷、雙酚A類核心產品價格持續走低, 部分實體企業全年預期虧損。
3. 水泥與鋼鐵
2025年11月水泥產量同比下降8.2%, 鋼材產量同比下降2.6%, 基建投資疲軟致使上游需求提不起來, 鋼鐵建材的生產還處在實質性去庫存階段。
4. 白酒(次高端和區域酒企)
2026年上半年二十一家上市酒企營收同比下降18.03%, 歸母淨利潤同比下降22.48%, 超86%的酒企利潤率出現下降, 次高端品類及區域類型酒企的庫存壓力突出。
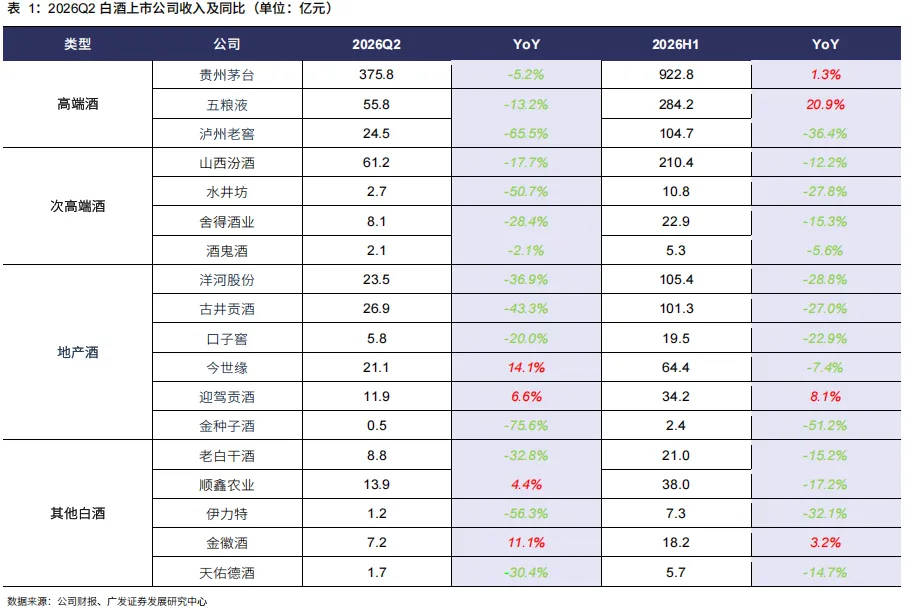
白酒行業2026年中報總結
5. 傳統銀行業(股份行)
上半年2026年, 股份制銀行淨利負增長;零售不良率升至2.01%, 較年初上升0.24個百分點。整體銀行營收在向好發展, 不過日子難過是部分股份制銀行。
6. 醫藥商業與傳統生物製品
商業類醫療服務、關聯業務二〇二六年上半年營收同比較大幅度下滑, 血液製品類股持續承擔業績高壓, 行業整體所處景氣狀態長期處於低位, 暫難實現回升。
7. 太陽能裝置
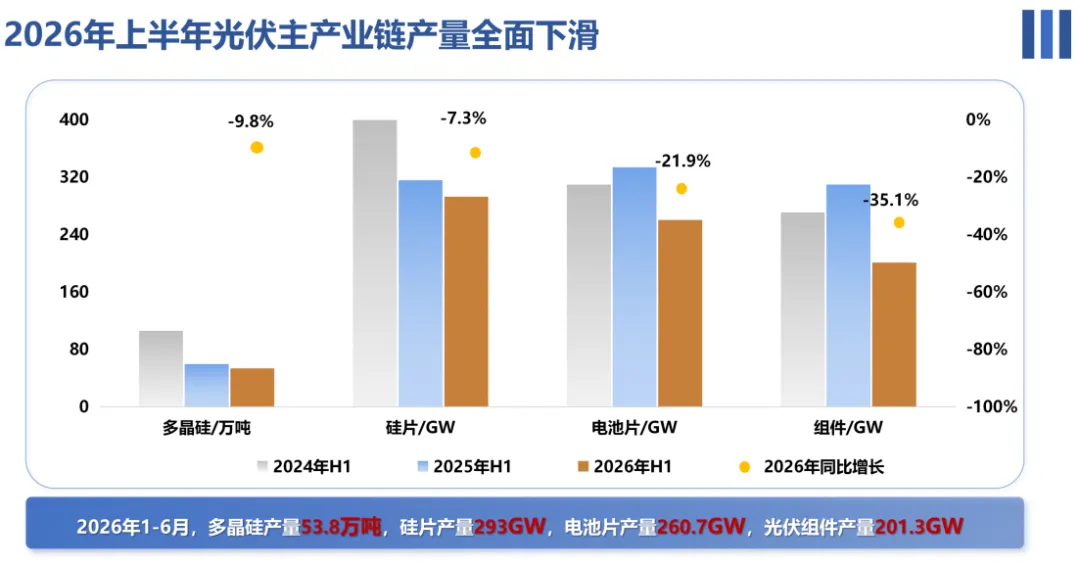
太陽能行業累計連續虧損, 二〇二六年上半年期間國內新增太陽能設施裝機規模達72GW, 總體同比跌66%, 上半年內共有5089家太陽能公司完成註銷, 平均每日註銷二十八家企業。
8. 傳統配網裝置
與特高壓的火熱形成鮮明對比, 配網裝置被點名表現“較差”、價格戰還在繼續, 電力裝置利潤同比降20%——30%。
9. 傳統可選消費(整合灶、除濕機等)
四家上市公司有三家預虧之外,二〇二五年全年整合灶銷售同比下滑14.8%。
10. 傳統基建投資相關領域
2025年1至11月民間投資降幅達5.3%, 第三產業投資同比下降幅度達6.3%, 傳統基建項目的邊際拉動效應越來越弱。
二、在上行的10個行業
1. 晶片設計
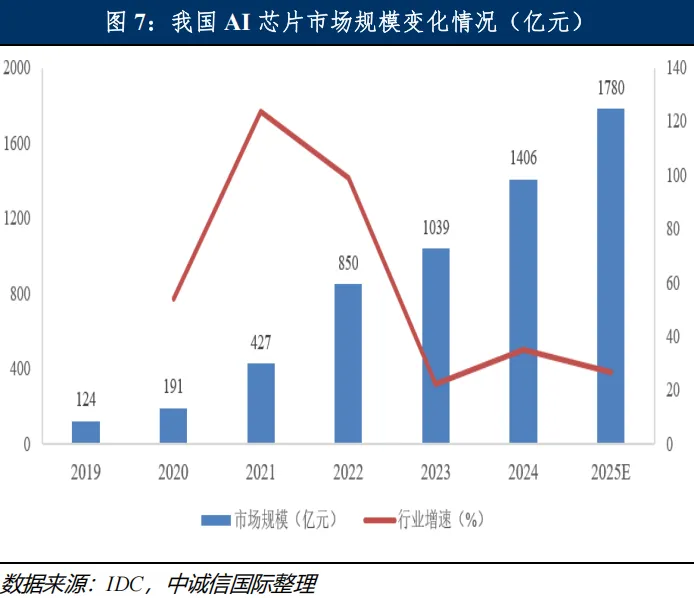
二〇二六年上半年, 合計營收1274.75億元,同比增長76.45%;淨利潤394.96億元,同比增長405.64%。記憶體晶片的周期反轉以及人工智慧算力晶片的需求迸發是兩條主線。
報告原文延伸閱讀:中國半導體行業展望:AI算力+晶片設計+國產裝置+先進封裝點選查閱下載
2. AI硬體與算力
47家AI算力概念股上半年合計營收可達約1.04兆, 36家公司營收增速超過一半。
3. 鋰電與儲能
二〇二六年第二季度核心儲能電池製造廠商出貨同比漲幅超過50%, 推算預估整年全球儲能規模超455GWh,同比增長40%。
4. 風電裝置
2026年一季度國內風電新裝機增機電裝15.8GW, 同比增漲7.9%;海外定單加速, 國內整機廠新增外洋外海定單4.8GW, 同比增漲215%。
5. 國防軍工與商業航天
2025年, 防軍工行業的營收同比增長37.69%,歸母淨利潤同比增長67.33%, 商業航天市場規模突破2.8兆元,同時商業發射佔比增至55.4%。
6. 機器人(工業機器人與具身智能)
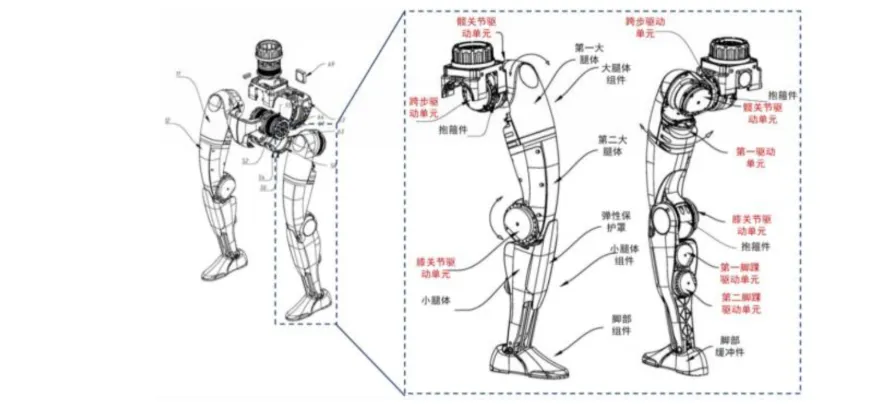
機器人和自動化納入先進製造業重點關注領域, 具身智能列為“十五五”規劃未來產業方向, AI相關機械業務的利潤增速更高達300%以上。
7. 資料要素與數字經濟
2025年中國的資料要素市場規模超過2000億元, 2023至2025年的資料交易維持超50%的複合增長率, 2028年達成建成100個以上的可信資料空間的目標。
8. 低空經濟
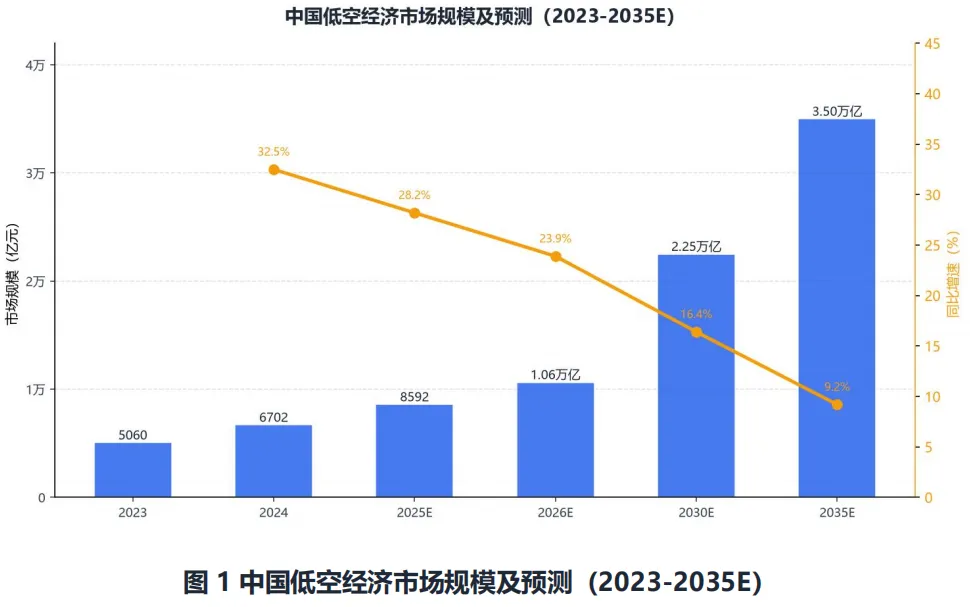
2025年低空經濟市場規模8592億以, 預計2026年兆。註冊無人機三百二十八點七萬, 同比增長達百分之五十一, 無人機總計飛進四千五百三十萬時, 同比增長達百分之六十九點九。
9. 有色金屬(貴金屬與“算力金屬”銅)
AI算力中心、全球電網升級、新能源汽車構成銅需求的三重拉動。
10. 創新藥與CXO
2026年上半年各個醫藥行業的所有類股相對於同期營收增長了1.81%, 創新藥物向海外授權的進度加快, 全球化層面的價值實現、兌現邁入加速階段。 (TOP行業報告)