
“我並不反對SUV,它們只是不是邁凱倫要做的東西。”2018年,時任CEO邁克·弗萊維特談起SUV時說,“這個世界上的SUV已經夠多了,我們不需要再來一輛。”
這不是一句隨口說出的玩笑。他認為,SUV“只會稀釋邁凱倫品牌”。在他看來,邁凱倫品牌的傳統來自賽車運動和“駕駛者之車”,而SUV即使擁有自己的價值,也很難提供同樣純粹的駕駛體驗。
2016年,日內瓦車展期間,他的措辭比之更加相對留有餘地:“目前SUV不符合我們的標準,我不知道它將來是否會符合。”
十年前,邁凱倫認為自己不需要一輛SUV。十年後,這家超級跑車製造商終於決定進入這個市場。
2026年9月16日,邁凱倫公佈一項5億英鎊的英國投資計畫,並正式確認將推出高性能SUV。計畫包括新建整車組裝設施、擴展現有業務,以及將未來動力系統的研發和製造納入內部。
這項投資得到股東L’IMAD控股公司(L’IMAD Holding Company PJSC)的支援。該公司是阿布扎比政府全資擁有的主權投資平台,此前收購邁凱倫汽車的CYVN控股現已納入其旗下。
按照首席營運官邁克爾·斯特勞恩向Autocar透露的計畫,這款SUV將在2030年前推出,目前仍處於早期開發階段,甚至是否採用邁凱倫標誌性的碳纖維單體座艙,也尚未確定。
從拒絕到入局,堅持純粹性的超跑品牌,邁凱倫為什麼最終向銷量和利潤妥協?
01. SUV打開了超跑品牌沒有覆蓋人群
超豪華品牌造SUV,首先改變的是客戶範圍。
超級跑車有兩道購買門檻。一道是價格,另一道是使用條件。低矮的坐姿、有限的空間、上下車的不便,以及對道路和駕駛者的要求,使得買得起超跑的人,並不都願意擁有一輛超跑。
有人喜歡蘭博基尼的造型、性能和品牌身份,卻需要後排座椅與行李空間;有人欣賞法拉利,卻希望家人能夠一起出行。這些需求長期存在,只是傳統超級跑車無法充分滿足。
SUV使品牌能夠服務這部分消費者,同時繼續維持較高的價格定位。
蘭博基尼的經歷最有代表性。2021年,品牌公佈,Urus客戶中約85%是第一次購買蘭博基尼的新客戶。到2022年,Urus累計生產達到2萬輛,成為當時品牌歷史上最快達到這一規模的車型。
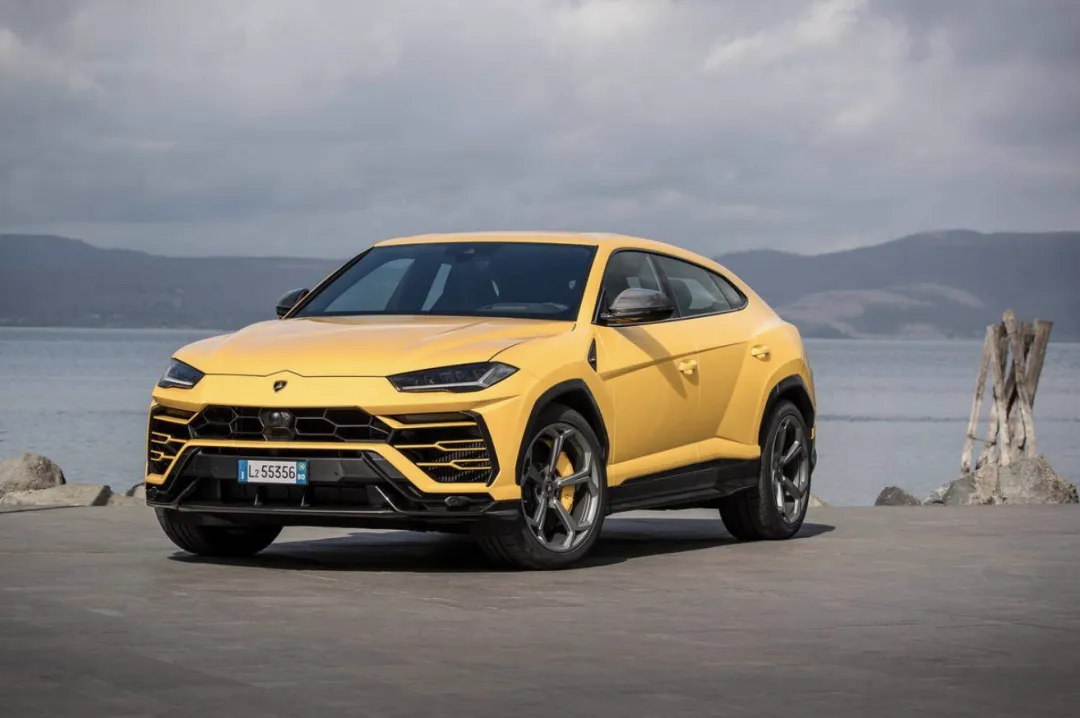
這意味著,Urus帶來的增量遠遠超過讓原有超跑客戶再買一輛家庭用車。它把一批原本不會購買雙座超級跑車的人,轉化成了蘭博基尼車主。
同樣的變化也發生在其他品牌。2025年,添越仍然是賓利最暢銷的車型,庫裡南則是勞斯萊斯需求最高的車型。SUV已經成為這些品牌持續經營的重要部分。
法拉利對Purosangue的解釋更加直接:客戶希望一輛車能夠容納四名成年人,而且後排更容易進出。品牌此前沒有充分覆蓋這一需求。
這些案例揭示了超豪華汽車的一個共同特徵:品牌吸引的人群,比傳統車型能夠服務的人群更廣。
對於邁凱倫而言,繼續推出不同性能、不同價格的雙座跑車,可以把現有市場劃分得更細。SUV則提供了進入另一部分市場的機會。
02. 過去不造,也有過去的道理
競爭對手的成功,並不能證明邁凱倫十年前就應該做出同樣選擇。
2018年,邁凱倫全年銷量達到4806輛,同比增長43.9%。當時,繼續擴大跑車業務是一條有增長資料支撐的道路。管理層有理由相信,通過增加產品、拓展市場,品牌仍能在既有領域繼續成長。
更重要的是,邁凱倫與部分競爭對手面對的開發條件並不相同。
前CEO邁克·弗萊維特2018年解釋不造SUV的原因時,除了品牌定位,還談到了技術和財務:“我們沒有適合SUV的技術,需要從零開始……也賺不到錢,那為什麼要做?”
《汽車商業評論》認為,這番解釋比“捍衛超跑純粹性”更接近企業決策的實際。
邁凱倫的工程積累主要圍繞中置超級跑車展開。進入SUV市場,需要處理另一套空間、舒適性、車身、驅動和製造要求。現有超跑的成功,並不能直接消除這些開發任務。
蘭博基尼則可以呼叫大眾集團的資源。大眾集團公開資料顯示,Urus與途銳、奧迪Q8、Q7及卡宴使用同一平台體系。品牌能夠在集團已有技術基礎上,進一步塑造自己的設計和駕駛特徵。
邁凱倫當時沒有這樣的條件。
同一個市場機會,對於能夠共享平台的企業,和需要從頭建立能力的企業,意味著不同的成本與回報。尤其對於規模較小的製造商,開發SUV所佔用的資金和工程人員,還可能影響核心跑車的換代。
因此,邁凱倫過去的拒絕,包含著對資源組態的判斷。用“傲慢”或“固執”概括這一決定,容易把真正的產業差異掩蓋掉。
別人能夠賺錢的產品,在邁凱倫當時的能力和成本結構下,未必同樣能夠賺錢。
03. 現在改變了什麼
邁凱倫今天重新計算這筆帳,至少有三個條件發生了變化。
首先,超豪華SUV的需求已經獲得充分驗證。
Urus、添越和庫裡南證明,這一品類能夠成為品牌的長期主力。Purosangue則進一步證明,即使是高度強調跑車傳統的品牌,也能通過更實用的車身形式拓展產品。
邁凱倫仍然需要證明自己的產品有吸引力,但它已經不必承擔十年前同等程度的品類試錯風險。
其次,原有跑車業務的增長路徑遇到了困難。
據路透社報導,邁凱倫2025年銷量降至約2000輛,公司在重組過程中削減經銷商庫存,取消沃金工廠兩個生產班次中的一個,並轉向按訂單生產,以減少折扣、改善車輛殘值。
這一下降包含主動調整的因素,不能全部歸因於消費者不再購買邁凱倫。但它也說明,靠增加現有跑車的生產和管道庫存來擴大規模,已經難以持續。
企業需要尋找更多願意付費的客戶。SUV所對應的日常出行和家庭使用需求,因而變得更加重要。
第三,股東和工程資源發生了變化。
2025年4月,阿布扎比政府支援、專注出行產業投資的CYVN控股(CYVN Holdings)完成對邁凱倫汽車的收購,並宣佈將其與旗下英國豪華汽車初創企業Forseven整合。
2026年初,CYVN又被納入主權投資平台L’IMAD旗下。這也解釋了為何此前的收購主體是CYVN,而此次投資計畫由L’IMAD支援。
這次重組帶來的不只是資金。按照邁凱倫當時的公告,Forseven團隊此前已進行約三年的研發,其積累將與邁凱倫現有業務整合,為拓展產品類別提供支援。
相關工程資源還包括戈登·默裡技術公司(Gordon Murray Technologies,簡稱GMT)。這是一家原屬戈登·默裡集團、從事輕量化平台及電動汽車工程開發的企業,CYVN於2023年取得其控股權。
戈登·默裡曾主導邁凱倫F1公路跑車的設計,後來建立了自己的設計與汽車業務。GMT與製造T.50等超級跑車的戈登·默裡汽車公司(Gordon Murray Automotive,簡稱GMA)是不同企業,此次所指的是GMT的工程技術資源。
邁凱倫的收購公告還提到,CYVN對蔚來的戰略投資能夠為其提供相關技術與電動化資源。
這些資源並不等於一套可以直接使用的SUV方案,但它們改變了邁凱倫可呼叫的能力和資金條件。弗萊維特當年擔心的是,一家小型超跑製造商需要獨自承擔跨入SUV市場的開發成本;重組後的邁凱倫,則有機會在更大的投資與工程體系中推進新產品。
此次公佈的英國投資計畫,進一步為這種產品擴張提供製造和動力系統方面的支撐。
過去,跑車業務仍在快速增長,跨入SUV的成本又很高;現在,拓展客戶群的需求更強,新股東也提供了推進跨品類開發的條件。邁凱倫的轉向,是這兩端共同變化的結果。
04. SUV成功,不等於企業就成功了
超豪華品牌造SUV,並沒有一套完全相同的成功公式。
對勞斯萊斯和賓利而言,空間、舒適性和豪華體驗可以較為自然地延伸到SUV。邁凱倫所強調的輕量化和駕駛體驗,則需要在新的車身形式中重新實現。因此,蘭博基尼、法拉利和阿斯頓·馬丁的經歷,更值得它仔細研究。
法拉利進入這個市場時,已經擁有很強的盈利能力。2022年,也就是Purosangue開始交付前一年,法拉利經營利潤率已達到24.1%。它無需依靠這款車來證明自身商業模式能夠成立。
法拉利還在2022年的戰略規劃中提出,Purosangue在生命周期內的年均交付貢獻將控制在總量的20%以下。其目標包含滿足客戶需求,也包含對產品結構與稀缺性的主動管理。
阿斯頓·馬丁提供了另一種參照。
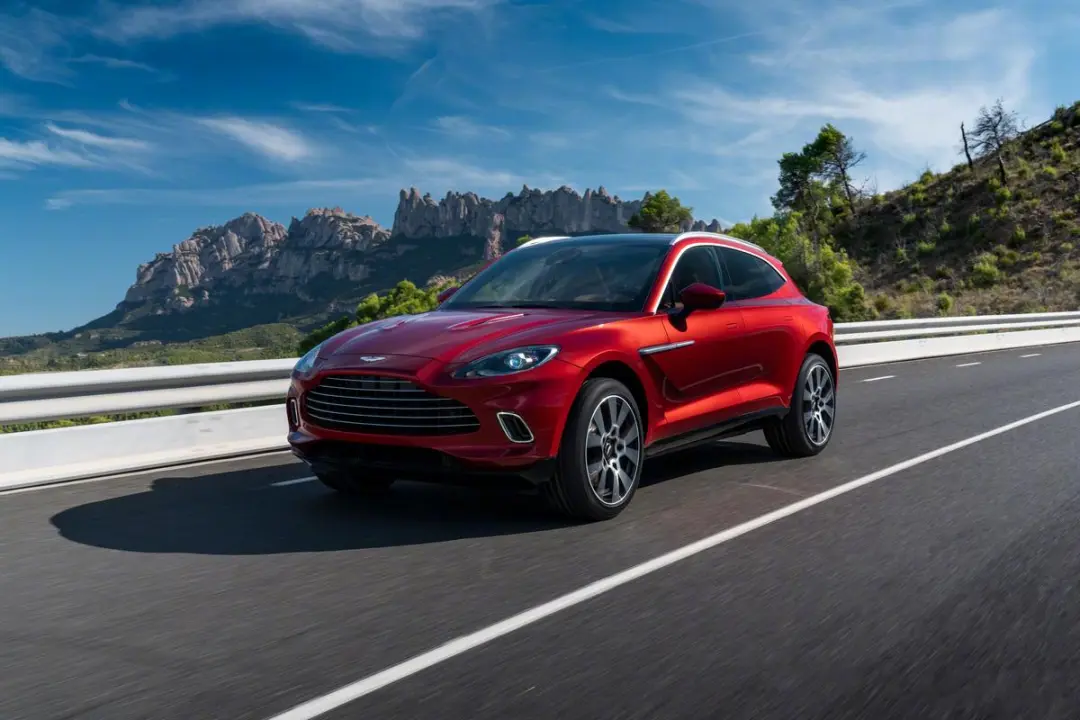
2025年,旗下SUV批發量為1717輛,約佔品牌總批發量的32%。DBX已經是一項重要業務,但公司當年仍錄得1.89億英鎊的調整後經營虧損。
這不能證明DBX沒有商業價值,卻足以說明:增加一款SUV,並不會完全解決企業的成本、產品質量、管道與財務問題。
對邁凱倫來說,Urus證明了擴大客戶群的可能,DBX提醒它產品擴張與企業盈利之間還有距離,而Purosangue則說明,超跑品牌可以根據自身條件選擇不同的規模目標。
如果邁凱倫選擇進一步縮小業務,專注更少量、更高價格的跑車,它未必一定要造SUV。但在擴大產品組合和經營規模的目標下,SUV已經是同類品牌反覆驗證過的重要方向。
它能夠幫助邁凱倫解決一個明確的問題:讓那些喜歡這個品牌、卻不適合購買雙座超級跑車的人,也有機會成為客戶。
十年前,邁凱倫認為服務這部分客戶需要付出的代價太高。十年後,行業證明了需求,新股東帶來了資源,原有業務也提出了更迫切的增長要求。 (汽車商業評論)