
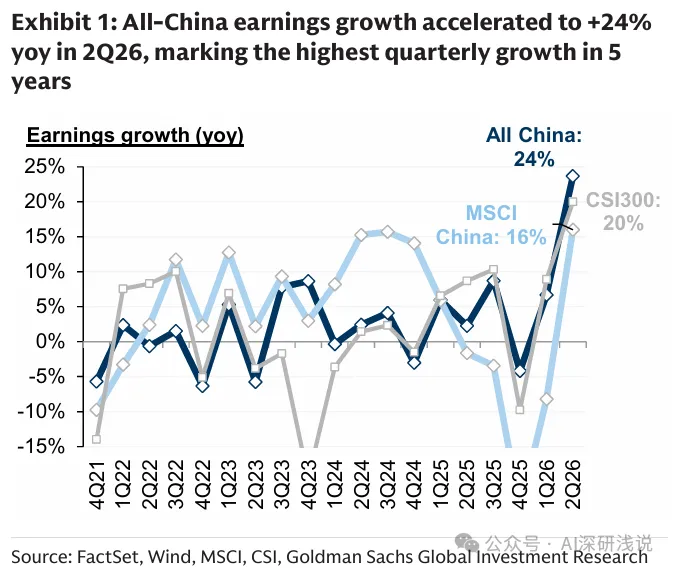
24% 二季度全A企業盈利同比增速
創下近五年單季度最高水平。6800家上市公司交出成績單,但這份整體亮眼的資料背後,行業之間卻是冰火兩重天。一邊是硬科技、上游周期賺得盆滿缽滿,另一邊消費類股依舊需求疲軟。當AI成為市場共識,我們更要思考,除了AI硬體,市場還有那些被忽略的增長線索。
剛剛收官的2026年上半年財報季,近6800家中概上市公司披露業績,全市場盈利走勢出現非常明顯的加速。一季度全市場盈利增速僅有6%,到二季度直接跳升至24%,為近五年季度高點,上半年整體淨利潤同比增長14%,大幅跑贏同期4.7%的GDP實際增速。
📊 圖1:全市場盈利增速,二季度大幅抬升
但漂亮的大盤數字,並不能掩蓋內部的巨大分化。45%的MSCI中國成分股超出市場一致預期,同時依舊有31%企業不及預期。說白了,這一輪盈利修復不是雨露均霑,而是結構性行情。
從企業屬性看,民營企業、新經濟企業爆發力更強,上半年盈利分別同比增長36%、62%;國企與傳統行業增速落在18%、10%。A股是本輪盈利修復的核心驅動力,科創板、創業板淨利潤同比分別大漲102%、44%,就連代表中小盤的中證500、中證1000,盈利也錄得27%、22%的增長。
反觀海外上市的中概標的,二季度MSCI中國整體盈利增長16%,但剔除金融類股之後增速直接回落至5%。換句話說,港股與ADR市場的改善高度依靠金融類股拉動,其餘大部分行業的復甦力度偏弱。
A股·科創板盈利同比 102% 硬科技為核心引擎 | MSCI中國剔除金融盈利同比 5% 海外市場復甦高度依賴金融 |
上游周期吃肉,下游消費依舊承壓
二季度行業盈利呈現極端的兩極格局。IT類股盈利同比飆升142%,保險140%,材料78%,能源52%,券商58%,醫藥也錄得20%的正增長。
另一邊,消費賽道處境艱難。食品飲料盈利下滑50%,零售下跌20%,汽車類股下滑14%。上半年社零增速僅1.3%,終端需求疲軟直接傳導到企業的利潤表。某種程度上,服務類消費展現出更強韌性,消費服務、傳媒類股依舊保持17%、7%的正增長。
營收端同樣印證這一分化。全市場上半年營收同比增長6%,相比2025年的2%明顯抬升。這一輪營收改善的主要推手來自PPI回暖帶來的上游漲價紅利,材料營收增長15%,能源增長6%,IT、金融類股也維持雙位數增長。反觀下游消費行業營收僅維持2%-4%的低速區間。
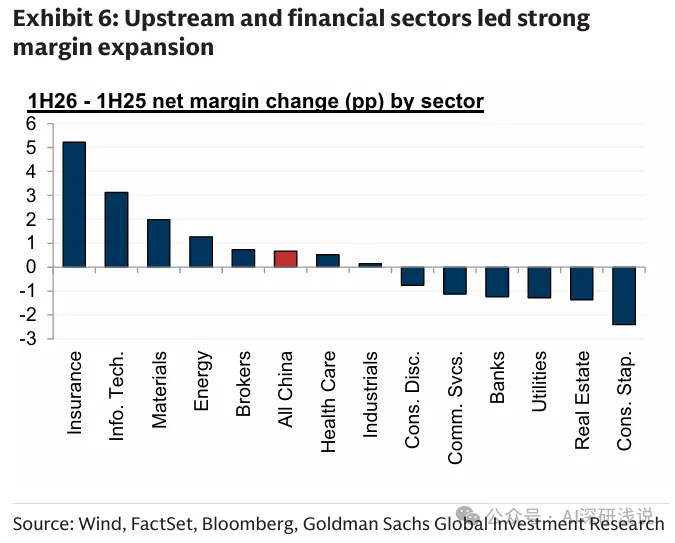
全市場整體淨利率從去年同期7.6%抬升到8.2%。IT、材料、券商,同時吃到營收擴張與議價能力提升的紅利,淨利率改善幅度遙遙領先。但消費類股需求不足,很難向上傳導漲價,淨利率提升空間十分有限,地產行業依舊是市場主要拖累項,營收同比下滑21%,淨利率深度為負。
📊 圖2:各行業淨利率變動對比
AI利潤向硬體傾斜,大模型依舊虧錢
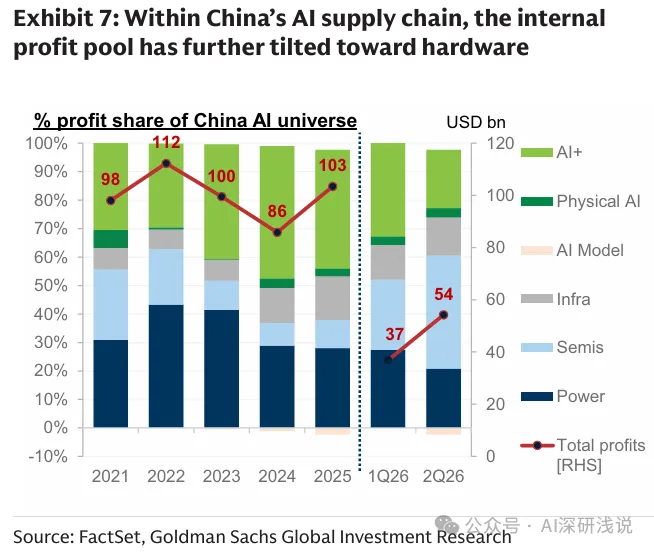
AI毫無疑問是這一輪財報季的絕對主角,但中國AI的利潤分配格局已經發生巨大偏移。AI利潤池大幅向硬體端傾斜,半導體尤其是記憶體晶片拿走最大一塊蛋糕。
二季度半導體盈利環比暴漲150%,盈利規模達到230億美元,佔據中國AI整體利潤的42%。而在一季度這個數字僅僅25%,2025全年更是只有9%。翻譯一下,AI產業的錢,現在大部分被硬體製造環節賺走。其中記憶體晶片表現最為亮眼,已經拿下全球13%的行業盈利份額。
行業盈利水平也在修復,二季度中國半導體整體淨利率來到20%,記憶體環節淨利率高達71%,晶圓代工15%,只是整體水平依舊不及美國以及海外其他地區。
但反過來看,AI大模型賽道依舊整體虧損。中國AI價值創造高度集中在硬體基礎設施,基礎軟體、模型應用還沒有兌現利潤。電源環節是我們的傳統優勢,拿到全球42%的AI相關利潤;AI基礎設施,包含伺服器、光模組、PCB,拿到全球19%利潤份額。
📊 圖3:中國AI產業鏈利潤結構變化
AI的火熱,直接點燃資本開支周期。非金融企業上半年資本開支同比增長8%,而2025全年增速僅1%。IT、通訊、工業裝置成為擴產主力。過去一個月,中國雲廠商的遠期資本開支預期上調34%,是2025年2月之後最大幅度的向上修正。
企業一邊加大資本開支,同步在主動備貨,IT行業存貨增速29%,通訊類股存貨增長11%。傳統行業態度相對謹慎,能源、材料、必選消費的資本開支強度都出現回落。
網際網路盈利築底,A股股東回報顯著佔優
海外網際網路二季度業績略低於預期,9家頭部企業盈利同比下滑13%。但市場一致預期已經開始看到拐點,預計三季度盈利轉正,四季度繼續加速,2027年一季度增速有望來到43%。
支撐修復有三個現實邏輯:外賣平台補貼損失持續縮小;雲與AI帶來新的變現路徑;電商業務本身具備充沛現金流。只是消費大環境偏弱,會持續壓制電商業務的彈性。
更值得留意的是A股和港股在股東回報層面拉開巨大差距。A股上半年中期分紅總額達到7400億元,分紅支付比率29%,超870家公司發佈中期分紅預案。國企貢獻分紅總量八成,15家企業分紅超過百億元。
回購同樣火熱,2026年已經有超過1270家上市公司推出回購計畫,總規模超2300億元。其中七成回購屬於註銷式回購,用來直接縮減股本提升股東價值。而港股上市公司回購力度明顯降溫,AI資本開支、各類補貼消耗企業現金流,部分企業轉向增發融資,EPS開始被股本擴張稀釋。
一邊是A股企業加大分紅註銷回購回饋股東;另一邊海外中概把現金更多投向業務擴張,資本分配邏輯已經出現明顯分化。
出口企業高增長,卻遭遇十年最大匯兌損失
上半年中國出口整體增長13.4%,對應上市公司的海外業務同樣表現亮眼。有海外營收披露的3200家企業,海外收入同比增長23%。把口徑進一步聚焦海外營收佔比超過50%的出口型企業,營收增長21%,淨利潤直接同比大漲80%。電動車、造船、工業儲能、IT硬體是主要的增長來源。
但光鮮出口資料背後,也藏著一筆隱形成本。上半年上市公司合計匯兌損失大約700億元,佔到全市場總盈利的4%,創下過去十年最高水平。即便如此,出口企業利潤增長的體量足以覆蓋匯率帶來的衝擊,業績依舊保持強勢。
當AI成為共識,去那裡尋找其他增長?
翻看1500多份業績交流會紀要,企業管理層最關心的議題排序很清晰:AI全球化佈局、股東回報、盈利效率。AI已經不再只是半導體、硬體公司的話題,醫療、汽車、資料中心企業,都在討論AI落地。
AI硬體賽道熱度擁擠,估值不斷抬升,市場自然開始向外尋找第二增長曲線。高盛篩選一批非AI硬體方向的買入標的,覆蓋醫藥、金融、消費、造船、材料,篩選標準有三條:2025‑2027復合EPS增速大於15%;過去一個月盈利預測持續向上修正;機構目標預測高於市場一致預期。
說白了,這一輪財報告訴我們兩件事。第一,整體盈利確實在回暖,但復甦是結構性的,不要被大盤總增速迷惑;第二,AI是確定主線,但增長機會不完全域限在AI硬體鏈條。醫藥創新、造船周期、上游材料、部分金融,同樣存在盈利持續上修的機會。
💡 一個值得追問的問題
當AI硬體的利潤越來越卷,未來市場的資金,會多大程度向非AI的高景氣類股擴散?消費端的需求回暖,又會在什麼時候真正改寫行業的盈利格局? (AI深研淺說)