
印尼垃圾發電項目,正在進入爆發期。
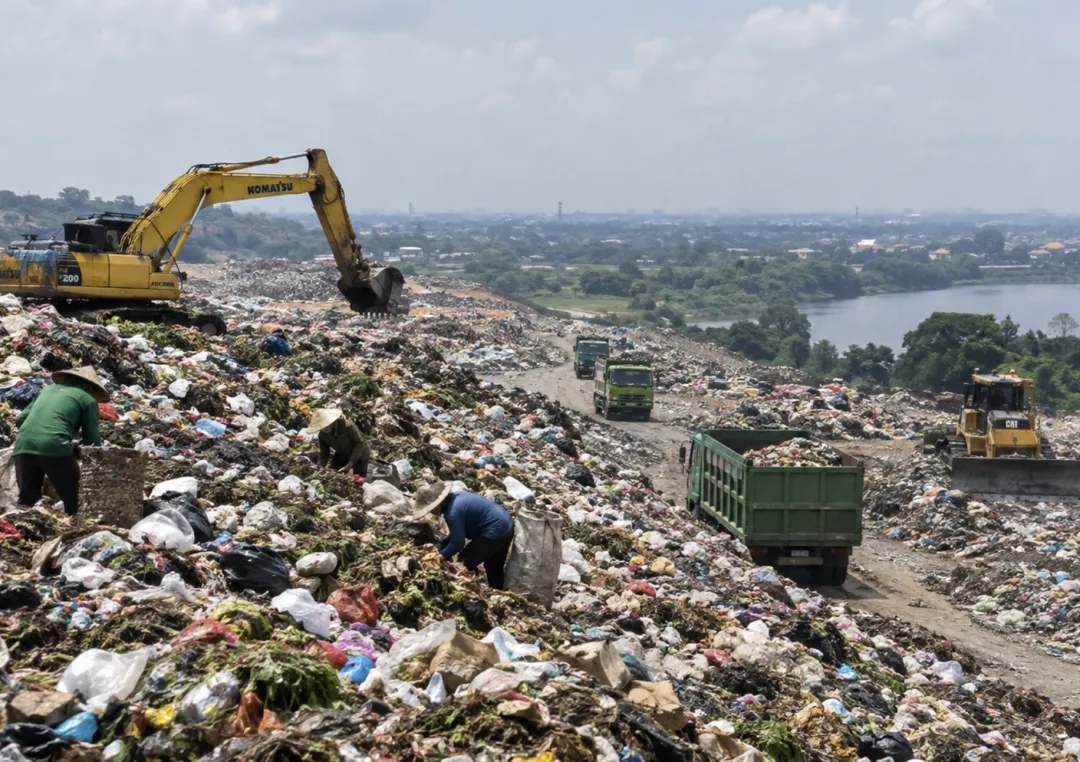
印尼作為一個有2.8億人口的國家,垃圾處理一直都是個大問題。
目前,印尼278個城市已經是“垃圾圍城”,有接近一半的垃圾都無法得到有效處理,環境污染嚴重,老百姓不堪其擾。
在這種背景下,印尼開始大力推進垃圾發電,中企成為主力軍。
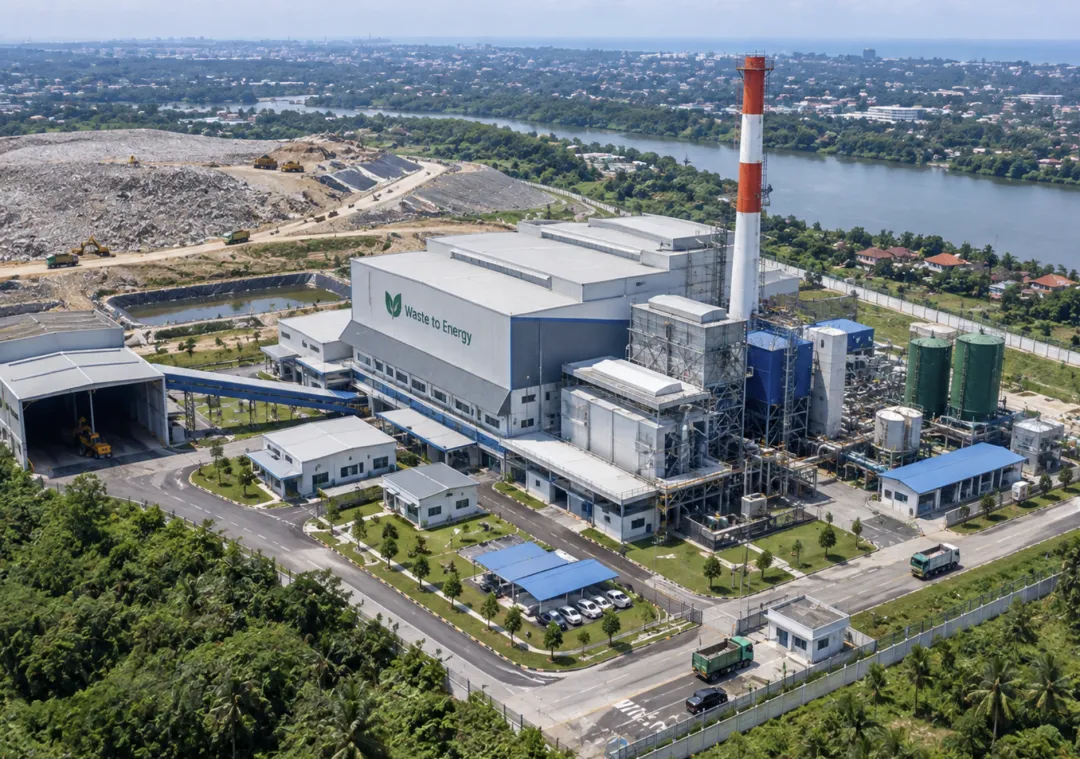
7月8日,偉明環保在峇里島垃圾焚燒發電項目,正式啟動。
這個項目日處理垃圾1500噸,預計將每年減少約64萬噸二氧化碳排放,並創造約1200個就業崗位。
項目佔地約6萬平方米,建設期約2年,商業營運期30年。
8月26日,旺能環境在印尼勿加泗市垃圾發電項目,正式啟動。
這個項目日處理垃圾1500噸,所發電力可滿足當地近10萬戶家庭用電需求,同時大幅減輕當地填埋場壓力。
9月17日,偉明環保在茂物垃圾焚燒發電項目,也正式啟動。
這個項目佔地約8.7萬平方米,也是每天1500噸的垃圾處理能力,投資金額約1.63億美元,建設周期約2年。
至此,印尼垃圾發電一期三個項目,已經全部啟動。
按照印尼平時的辦事效率,這次已經算是比較快了。
一期全部啟動,二期項目也已經箭在弦上。
目前,印尼第二批垃圾發電項目合作夥伴名單已經公佈。
中國企業牽頭2個項目,分別由光大環境和康恆環境負責。
另外4個項目雖然由印尼本土企業牽頭,但也不是印尼企業自己單干,而是與高能環境、城發環境、中信建設國際投資、泰達環保等多家中國企業組成聯合體,共同建設和營運。
另外2個項目則由法國環保巨頭蘇伊士和威立雅牽頭。
不過,目前又傳出蘇伊士退出項目,由高能環境與印尼本土公司組成的聯合體遞補中標的消息。
算下來,目前印尼垃圾發電11個項目,中企參與了10個,實力無需多言。
中國垃圾焚燒產業經過二十多年的高速發展,已經形成了一條相當成熟的產業鏈。
從焚燒爐裝置,到煙氣淨化系統,再到EPC建設、項目投資和長期營運,中國企業基本上駕輕就熟。
為何這次印尼這麼痛快?
一方面是錢到位了,另一方面是政策到位了。
先說錢。
印尼垃圾發電的“金主”,是印尼國家主權財富基金Danantara。
Danantara計畫通過統一組織、統一招標、統一採購的方式,推動全國垃圾發電項目建設。
過去,印尼也想搞垃圾發電,但是印尼地方政府各行其是。
每個地方的財政情況不同、審批流程不同、項目標準不同,最後就變成了一本“糊塗帳”。
現在由Danantara前頭,項目的等級提升了不止一星半點。
Danantara公佈的規劃是推動全國33個城市的垃圾發電項目,總投資約91兆印尼盾,也就是約55億美元。
這33個項目只是目前的規劃,後續還有20多個城市具備建設垃圾發電項目的潛力,對應的市場空間預計仍超過35億美元。
所以,印尼垃圾發電總投資在90億美元左右,這對中企來說,確實是一個必須抓住的市場。
再說政策。
這裡必須重點看一下PR 109/2025,也就是印尼總統令第109號。
過去垃圾焚燒項目,地方政府想做,但很多問題解決不了。
比如,資金從那裡來?垃圾誰負責?電賣給誰?電價怎麼算?
這些問題如果沒有統一答案,投資人也不會輕易掏錢。
而PR 109/2025的存在,就是幫各方把帳算清。
拿電價來說,目前官方披露的PSEL項目購電價格為0.20美元/千瓦時,並由PLN負責購買項目產生的電力。
這意味著什麼?
未來項目產生的電,賣給誰、按照什麼規則賣,開始變得更加清晰。
這對於項目融資、現金流測算以及長期投資回報,都非常關鍵。
與此同時,項目開發機制也在發生變化。
過去,各地方政府自己組織項目,效率自然參差不齊。
現在則由Danantara牽頭建立統一的投資和採購機制,並通過資格預審、合作夥伴名單等方式篩選項目參與者。
原本很容易扯皮的環節,就這麼理清了流程,這對各個參與方都是好事。
印尼垃圾發電項目,最好的參與方式,還是像偉明環保、旺能環境這樣,直接拿下主導權。
目前11個項目招標結束,還有至少22個項目沒有敲定,這都是機會。
但前提是要成為上Danantara“白名單”,必須要有過硬實力。
那對於其他中企來說,是不是就沒有機會了?
也不是,至少有3方面機遇,同樣值得關注。
1、EPC工程總承包
對於有海外工程經驗的中國工程企業來說,做EPC,把設計、採購、施工這一整套工程干下來,這塊的蛋糕也不小。
33座電廠,無論是同步建設還是分批推進,背後都意味著巨大的工程量。
按照目前項目規模來看,每座項目投資約10~13億元,其中建安工程和裝置採購佔比最大。
而印尼本地工程能力雖然在不斷提升,但在大型垃圾焚燒項目,尤其是爐排爐、環保系統、發電系統等複雜工程方面,經驗仍然有限。
這恰恰是中國工程企業的優勢所在。
更何況,並不是所有營運企業都一定自己完成全部EPC工作。
隨著項目數量不斷增加,整個產業鏈依然會產生大量專業工程外包需求。
2、裝置與裝備出口
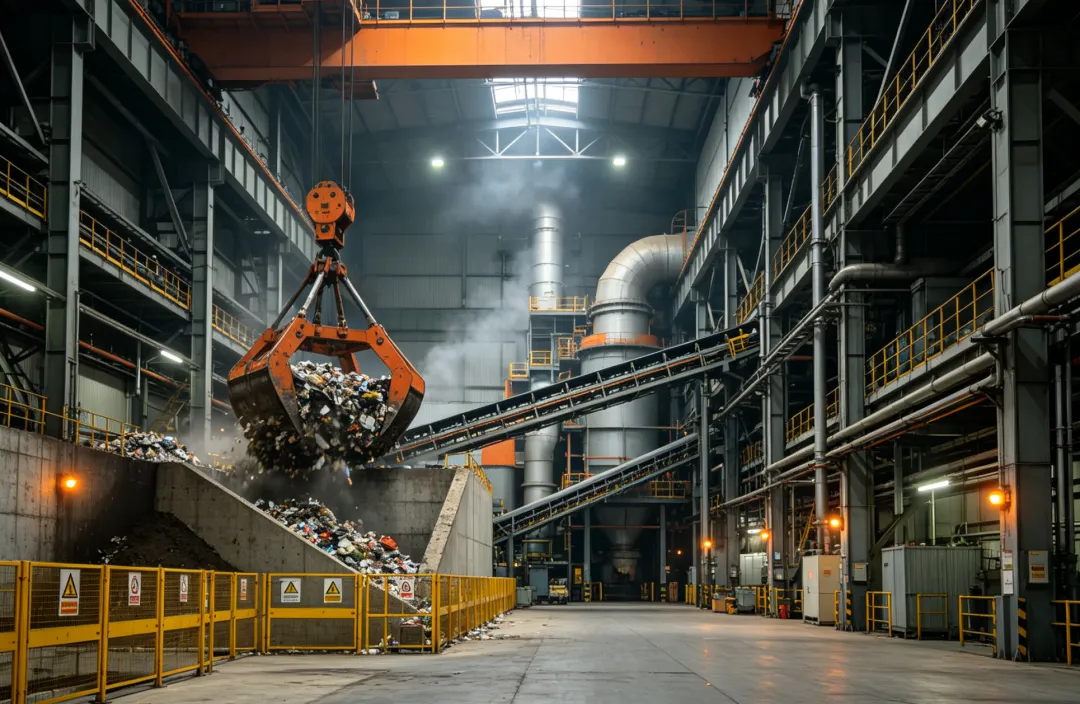
垃圾焚燒發電其實是一套非常複雜的工業系統。
焚燒爐排、餘熱鍋爐、煙氣淨化系統、汽輪發電機組、滲濾液處理系統……
這些裝置,一個都不能少。
33座電廠意味著至少33套核心焚燒線的裝備需求。
過去二十多年,中國已經形成了非常成熟的垃圾焚燒裝備產業。
從設計,到製造,再到安裝偵錯和長期維運,整個產業鏈基本都已經跑通。
比如有一家中國企業,目前已經在越南、泰國、印度、馬來西亞、衣索比亞等多個國家輸出垃圾焚燒爐裝置,而且已經進入Danantara合作夥伴名單。
所以這一次印尼大規模建設垃圾發電項目,對於國內垃圾焚燒裝備企業來說,很可能是一個新的海外增量市場。
3、垃圾發電配套
垃圾發電背後的配套產業,也有大量機會。
比如爐渣綜合利用。
垃圾焚燒以後會產生大量爐渣,這些爐渣可以進一步用於制磚、路基材料等。
中國目前已經積累了比較成熟的爐渣資源化利用技術。
如果印尼垃圾焚燒項目大規模鋪開,那麼爐渣處理和資源化利用,也會形成一個新的細分市場。
寫在最後
印尼力推垃圾發電,目前勢頭非常好。
而且一個垃圾發電廠的造價,比起修新首都、搞100GW太陽能這樣的項目來說,便宜的多;
對Danantara來說,財務壓力不大,而且建成一座,就立刻能看到成績,年底給總統匯報的時候,也比較好交代。
而對中國企業來說,垃圾發電的機會是方方面面的,就看怎麼把握了。 (山海圖出海)