
智譜天貓旗艦店賣Token套餐,搜尋暴漲50倍但銷量僅三位數,股價也因融資與定價困局劇烈波動。
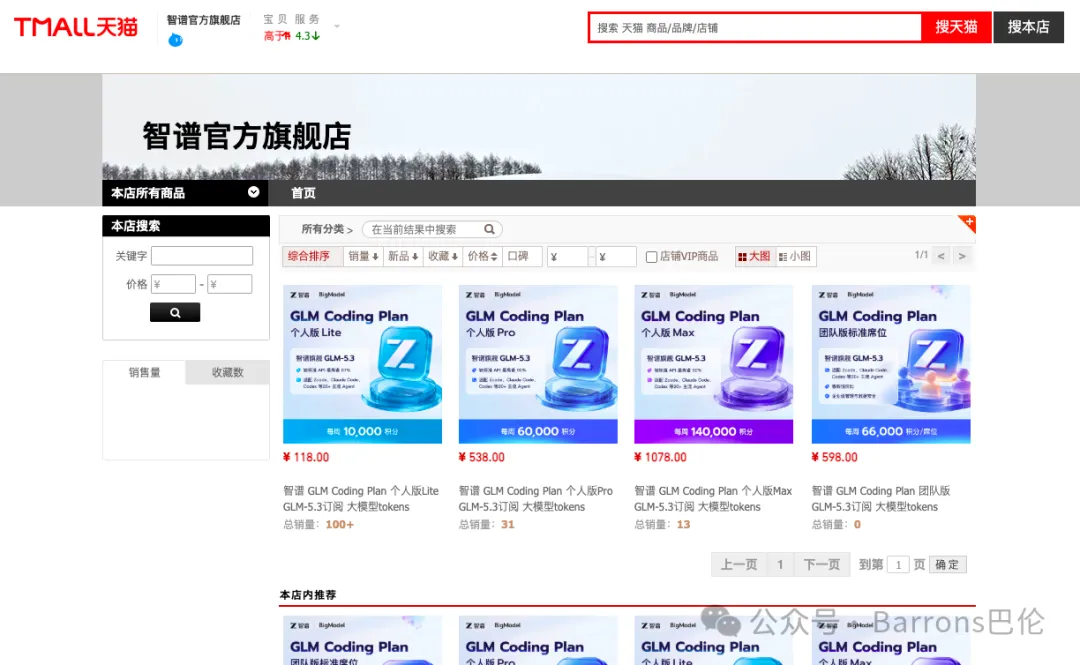
近日,智譜AI(02513.HK)這家中國大模型明星公司做了一件新鮮事——在天貓開了家官方旗艦店,賣的不是晶片不是軟體,而是自家模型的API額度。四款GLM Coding Plan套餐掛上去:Lite版118元/月,Pro版538元/月,Max版1078元/月,還有598元/月/席的團隊版。
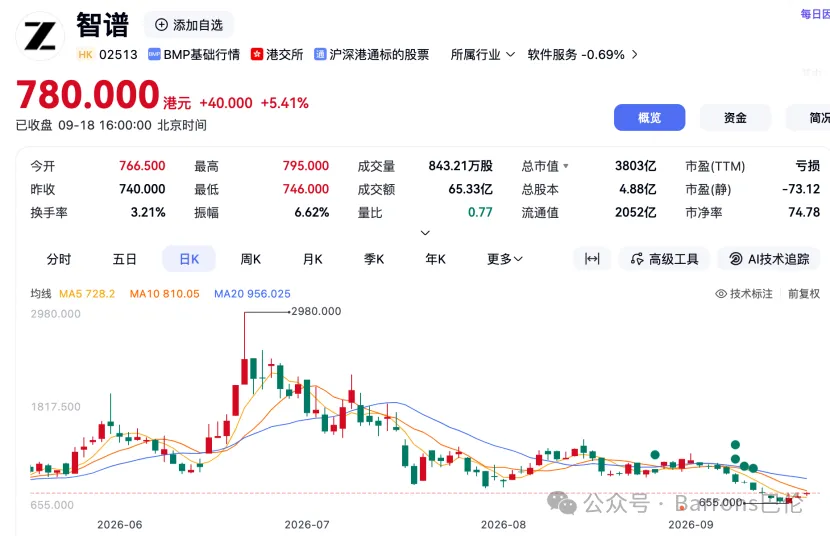
9月2日開業當天,四款商品均顯示無銷量資訊。同一天,智譜港股收跌5.26%,從前一天的1179港元跌到1117港元。接下來兩周,智譜的股價走出了一條令人窒息的弧線——9月11日收在793港元,9月13日宣佈完成50億美元融資,市場非但沒買帳,9月14日暴跌9.08%,9月15日再跌5.69%至680港元,總市值縮到3166億港元。緊接著9月16日到18日連續反彈,主要系智譜發佈的新模型GLM-5.3-FlashX,股價漲超5%收在約780港元。
從6月22日歷史高點對應約1.33兆港元市值算下來,不到三個月,智譜蒸發了近兆港元。一家上市不到九個月的公司,融資公告成了利空,旗艦店門可羅雀,開店48小時內品牌搜尋環比暴漲50倍,帶動天貓AI token等訂閱類產品成交環比漲超160%——這中間的落差,正是理解AI Token這門生意的最好切口。
搜尋暴漲50倍,銷量只有三位數
搜尋熱度與實際成交之間的鴻溝有多大?截至9月18日,天貓旗艦店三款個人版套餐累計售出超144件,店舖粉絲達5038人。作為對照,截至9月18日,同期天貓AI空間站裡賣得最好的阿里雲官方套餐(token plan 個人版Lite)售出超200份——智譜在官方陣營裡已經算中上了,但放到整個電商大盤裡看,幾乎可以忽略。
智譜的定價策略也耐人尋味。天貓旗艦店的價格與智譜官網bigmodel.cn完全一致,沒有任何電商專屬折扣、首發優惠或滿減活動。118元的Lite版每周只給10000積分,538元的Pro版每周60000積分,1078元的Max版每周140000積分。這個定價是改版後的結果——Lite從49元漲到118元,Pro從149元漲到538元,Max從469元漲到1078元。半年內Coding Plan累計漲價三次,天貓旗艦店只是同步了這個價格,沒有給電商管道任何讓利空間。
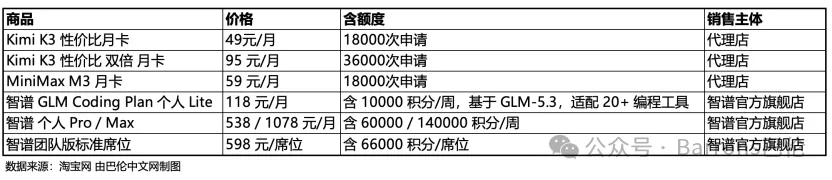
為什麼搜的人多、買的人少?一個很直接的原因:智譜的目標使用者——個人開發者和小團隊——本來就不是淘寶天貓的主流客群。這些人更習慣去官網充值、用企業帳號呼叫、或者在第三方中轉站買更便宜的額度。天貓旗艦店更像是一個品牌櫥窗,而不是真正的銷售管道。智譜半年報顯示API毛利率僅24.6%,經調整淨虧損19.64億元,零售那220件套餐的收入對財報來說連零頭都算不上。
資本市場為什麼不買帳?
智譜股價在9月的走勢,比旗艦店本身更值得玩味。9月2日開店當天跌5.26%,可以解讀為市場對“大模型公司去電商賣套餐”這件事的質疑,但更值得注意的是9月13日融資公告後的反應。智譜上市不到九個月三次融資累計超750億港元。這麼大一筆進帳,股價不漲反跌,9月14日到15日兩天跌掉約14%,從793港元砸到680港元。
市場在擔心什麼?首先是融資結構:20億美元股份配售價714港元,較前收盤793港元折讓近10%,相當於老股東被攤薄。30億美元零息可轉債的初始轉股價892.50港元——這個價格遠高於當前市價,說明機構對短期股價並不樂觀。其次,智譜的商業模式仍然沒跑通:開放平台及API業務毛利率僅24.6%,意味著該業務收入在扣除直接成本後所剩不多。半年報淨虧19.64億元,融資50億美元聽起來很多,但按這個燒錢速度,能撐多久?
9月16日到18日的反彈,則跟產品節奏有關。18日正式上線了GLM-5.3-FlashX,推理速度最高200 tokens/s,比GLM-5.3-Flash提升5倍,API定價同步提至原版的2.5倍。這是智譜在“低價走量+高端提價”之間找平衡——Flash系打價格基本盤,FlashX和Coding Plan收割願意付費的重度使用者。但市場對這條產品路線的信心顯然還在搖擺,780港元的股價仍遠低於9月2日開業日的1117港元。
三層生態裡,智譜站在那?
智譜開店這件事,其實是把整個AI Token電商化的三層生態都擺上了檯面。
最上層是官方直營。智譜自己的天貓旗艦店和阿里雲淘寶店屬於這一類,價格與官網一致,沒有折扣,銷量極低但合規。與此同時,Kimi/MiniMax/DeepSeek的官方店截至9月18日仍未開業,仍在“接洽中”。
中間層是第三方授權店。天貓AI空間站裡,DeepSeek-V4-flash日卡600萬Token只要4.8元——這些不是品牌方自己賣的,而是由一家叫“祿券旗艦店”的公司代理。這家店背後是港股上市公司福祿控股(02101.HK),營運主體是西藏福祿網路科技和杭州福之祿至資訊技術。
最下層是灰色市場。淘寶和閒魚上大量個人賣家在做API中轉、拼單共享、代充代呼叫。這些賣家的價格低到官方價的一兩折甚至更低,毛利來自企業簽、號池、訂閱拆分等各種管道。但風險也極高——上海已有中轉站站長因“反向代理加帳號池”涉嫌非法經營罪被刑拘37天,國家安全部在2026年4月和6月兩度點名這類行為。
智譜在這三層中的位置很微妙。作為唯一開出官方旗艦店的大模型廠商,智譜試圖在灰色市場和官方管道之間建立一條合規路線——但定價不優惠、產品不透明(積分換算讓普通使用者看不懂),導致官方管道流量被灰色管道截走。搜尋暴漲50倍,很大一部分其實是使用者去比價、去找更便宜的第三方,而不是去旗艦店下單。
智譜的定價困局:一邊提價一邊被降價擠壓
智譜這周的產品動作,恰好暴露了它在定價上的兩難。
一方面,智譜在推高價產品。2026年一季度API定價累計上漲83%(CEO張鵬在業績說明會上披露),Coding Plan套餐在7月改版後Pro檔漲幅更高達261%,FlashX又把API價格提了2.5倍。這背後的邏輯是:智譜想做“AI程式設計工具訂閱”這個賽道,對標GitHub Copilot和Cursor,用包月套餐鎖定重度開發者。1078元/月的Max版,瞄準的是專業開發者和小團隊。
另一方面,競爭對手在瘋狂降價。就在智譜推FlashX的同一天(9月18日) ,DeepSeek的降價壓力早已釋放——5月22日,DeepSeek宣佈將V4-Pro的價格永久砍了75%:輸入快取未命中從9元降到3元、輸出從27元降到6元、快取命中低至0.025元。9月9日,V4-Flash進一步降價,空閒時段未命中輸入從1.5元降到1元,輸出從4.5元降到4元。旗艦模型打進“個位數元”區間,這直接擠壓了智譜中高端模型的定價空間。
當DeepSeek V4-Pro輸出只要6元/百萬Token的時候,智譜GLM-5.3-FlashX輸出約7元/百萬——在Flash系產品線內,兩個模型價格確實接近,但DeepSeek的品牌認知度和生態成熟度更高。智譜的FlashX靠推理速度(200 tokens/s)和國產晶片叢集來差異化,但在價格敏感的開發者市場裡,“便宜”永遠比“快5倍”更有說服力。需要指出的是,智譜旗艦模型GLM-5.3輸出定價為28元/百萬Token,與DeepSeek V4-Pro的6元仍有數倍差距——智譜在高端和走量之間的定價斷層,恰恰是它當前最大的戰略難題。
這也解釋了為什麼智譜的轉售鏈條在萎縮。V2EX上有智譜Coding Plan拼車賣家自述,早期低價年包拆成按Token零售月流水約3000至4000元,但智譜先限購推高轉售溢價、再放開v3限購後, “銷量就少多了” 。官方一邊漲價推新套餐,一邊放開舊版限購,兩頭擠壓中間轉售商的生存空間。
Token能不能像話費一樣賣?
回到最開始的問題:智譜把Token擺上天貓貨架,到底能不能像賣話費一樣賣Token?
智譜自己其實已經給出了部分答案。它沒有直接按“Token數量”賣——如果按官方按量計費(GLM-5.3-Flash輸入0.8元/輸出2.8元/百萬Token),普通使用者根本算不清自己需要多少Token。智譜包裝成了Lite/Pro/Max三檔月費套餐,含每周/每月固定積分額度,“充值到手機號、接入即用”。這個邏輯已經和影片網站會員、手機包月套餐趨同了——標準化的對象不是裸Token,而是“月度訂閱額度包”。
但對比話費的成熟管道,差距仍然很大。話費是1元=1元,營運商寡頭壟斷,到帳即完成沒有售後。Token則會有分模型、分輸入輸出、分快取命中未命中、分上下文長度、分峰谷時段。供給端更是十余家廠商打價格戰,DeepSeek2026年內降價90%、智譜半年漲三次價又被DeepSeek永久降價75%反向擠壓,管道商連穩定的進貨價都拿不到。使用者認知也是問題,很多普通使用者至今連Token是什麼都不清楚。
所以智譜的實驗結論很清楚:裸Token計量目前不能像話費一樣賣,但“Token月度訂閱包”正在話費化。 智譜把Coding Plan做成月費檔、三大營運商都推出了Token套餐、阿里成立TokenHub事業群——行業方向已經明確。智譜旗艦店的意義不在於靠零售賺錢,而在於借天貓做品牌曝光和使用者教育,讓更多人知道“AI模型可以包月用”。搜尋暴漲50倍說明這個教育已經開始了,成交只有三位數說明轉化還早。
智譜9月的股價過山車——從1117港元跌到655再反彈到780——本質上就是市場在重新定價這家公司。投資者看到了技術實力(FlashX發佈當天漲5%),但還沒看到商業模式跑通。50億美元融資給了智譜足夠的營運空間,但市場不會一直等下去。Token能不能像話費一樣賣,最終取決於智譜們什麼時候能把“包月套餐”做成真正的大眾消費品——而不是停留在開發者圈子裡的一個小眾產品。 (Barrons巴倫)