
最近這條消息挺有意思。
美國銀行、摩根大通和高盛幾家機構,基本都預計,美國未來一年短期國債發行量可能接近1兆美元。
美國銀行給出的預測是1.07兆美元,摩根大通1.09兆美元,高盛也有9610億美元。
乍一看,好像就是一句“美國又缺錢了”。
但我覺得真正值得關注的,其實不是這1兆美元,而是美國越來越依賴短債融資,說白了就是長期債太貴了。
現在美國10年期、30年期國債收益率都在高位,如果這個時候大量發行長期債,相當於把高融資成本鎖定很多年。
所以財政部更願意多發一些短債。
短債的好處很明顯:發行靈活、市場需求大,而且眼下融資壓力沒那麼難看。
但問題同樣明顯:短債不是不用還,而是很快就要重新借。
所以這其實有點像把長期貸款換成短期貸款。
今天看起來輕鬆了,但明年、後年還得繼續滾。
如果未來利率下降,那當然沒什麼問題,甚至可以說這是一種比較聰明的融資方式。
可如果利率長期維持高位,同時美國財政赤字還在繼續擴大,那事情就麻煩了。
因為美國需要不斷用更高的利率吸引資金來接這些債。
這也是為什麼我覺得,這次“1兆美元短債”真正值得看的,不是美國會不會馬上出問題,而是美國財政融資結構正在發生變化。
過去大家討論美國債務,更多是看“欠了多少錢”。
現在越來越應該看這些債到底是怎麼借出來的。
如果短債佔比持續往上走,就意味著美國把越來越多的融資壓力推到了未來。
財政部希望利率低一點,這樣借錢便宜。
但聯準會現在首先考慮的是通膨,9月剛剛升息25個基點,短端利率依然處在高位。
於是就出現一個局面:
財政部想讓融資成本下來,聯準會卻未必敢馬上把利率降下來。
而市場更現實。
你讓我買這麼多美國國債,那你就得給我足夠的收益率。
如果聯準會開始降息,但10年期美債收益率依然下不去,甚至長期維持高位。
那就說明大家不再只是交易“聯準會下一步升息還是降息”,而是在交易:
美國財政赤字、國債供給和長期債務風險。
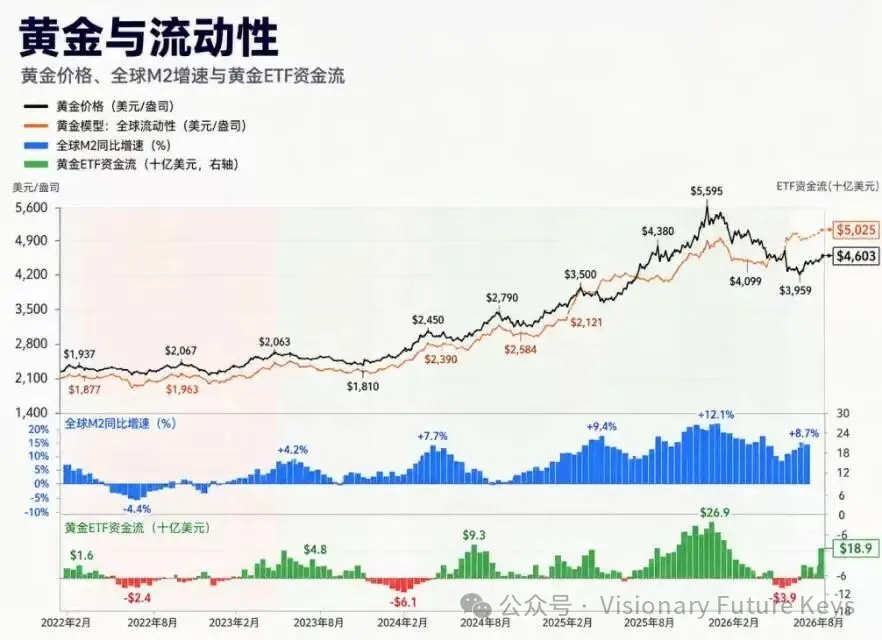
這對黃金尤其重要。
短期來說,美債收益率上漲、美元走強,黃金當然容易承壓。
但如果拉長週期,美國債務越來越多、融資成本越來越高,市場開始要求更高的風險溢價,那麼黃金反而可能重新獲得支撐。
所以以後不能簡單地說:
“美債收益率上漲=黃金長期看空。”
有時候收益率上漲,反而是美國借錢越來越貴了。
這也是我接下來比較關注的一條宏觀主線:
短債佔比、10年期美債收益率、美國財政融資成本。
如果未來出現“短債佔比繼續上升+長端利率高位不下+聯準會開始降息”這個組合,那就值得高度重視。
因為那時候,市場交易的可能已經不是單純的貨幣政策,而是美國財政問題本身。
所以這1兆美元短債,暫時沒必要理解成“美國要出大問題了”。
美國國債依然是全球最重要的資產之一,短債也有非常強的機構需求。
但它至少說明了美國現在不是借不到錢,而是越來越需要用短期的錢,去解決長期的問題。
短期看,這是財政部的緩衝器。
長期看,卻可能變成新的壓力來源。
而這條線一旦發酵,最終影響的就不只是美債。
黃金、美元、大宗商品,甚至全球風險資產的交易邏輯,都可能跟著變。 (Visionary Future Keys)