
導讀
當地時間9月23日至25日,習近平主席對美國進行國事訪問,中美元首確認雙方經貿團隊最新磋商成果。雙方達成“300億美元”對等降稅安排,並推進貿易理事會、投資理事會等機制運行,吉隆坡經貿磋商成果進一步延期。美方披露,雙方就雙向對300億美元非敏感商品獲得更優惠關稅待遇達成共識,其中美國自中國進口商品主要包括小家電、玩具、節日裝飾品、兒童汽車安全座椅等消費品、中國自美國進口的包括農產品、原木、化妝品及醫療器械等。目前,完整商品清單、具體降稅幅度和生效時間尚未公佈,實際影響仍有待後續政策檔案確認。
此次降稅釋放出中美經貿關係邊際緩和的積極訊號,但對美國對華整體關稅水平的影響有限。2026年7月,美國自中國進口商品的實際有效關稅稅率為21.5%,仍處於較高水平;同期美國自全球進口的平均實際有效關稅稅率為7.6%,剔除中國後僅為5.9%。2025年美國自中國進口商品約3086.5億美元,300億美元約佔全年自華進口規模的9.7%。靜態測算下,若這部分商品平均關稅下降10個百分點,美國對華整體實際有效關稅稅率約下降1個百分點;即使平均下降20個百分點,整體降幅也僅約1.9個百分點。
因此,300億美元降稅更重要的意義在於部分非敏感商品開始獲得降稅空間,在於未來政策的方向,而不是美國對華關稅出現大範圍下調。川普第一任期形成的存量301關稅、2026年新增301關稅以及針對部分戰略性產品的232關稅仍大規模保留。未來,非敏感商品和部分美國國內供應不足的產品仍可能存在進一步降稅或擴大豁免的空間,但新能源汽車、無人機等涉及產業競爭和國家安全的商品,仍面臨較高的對美出口壁壘。後續重點關注三方面:一是300億美元商品清單、具體降稅幅度及生效時間;二是階段性經貿安排延期後雙方能否取得新的經貿成果;三是美國正在推進的301調查和232措施是否帶來新的關稅調整。
綜上,中美經貿關係上最大的變化是部分非敏感商品開始出現定向降稅空間,雙邊經貿溝通進一步機制化,階段性安排繼續延長;“不變”的則是美國對華高關稅體系並未整體退出,301和232等貿易政策工具仍被廣泛使用,高技術、先進製造和產業安全相關領域仍是美國貿易政策關注的重點。未來更值得關注的並不是簡單判斷美國對華關稅“升還是降”,而是那些關稅可能下降、那些關稅可能上升,以及兩者最終如何影響整體實際有效關稅稅率。
正文
一、本輪中美元首會晤和經貿磋商取得那些成果?
(一)三項經貿成果由原則框架進一步走向落實
本輪中美元首會晤和經貿磋商,主要是推動5月北京會晤時形成的原則性框架進一步具體落實。
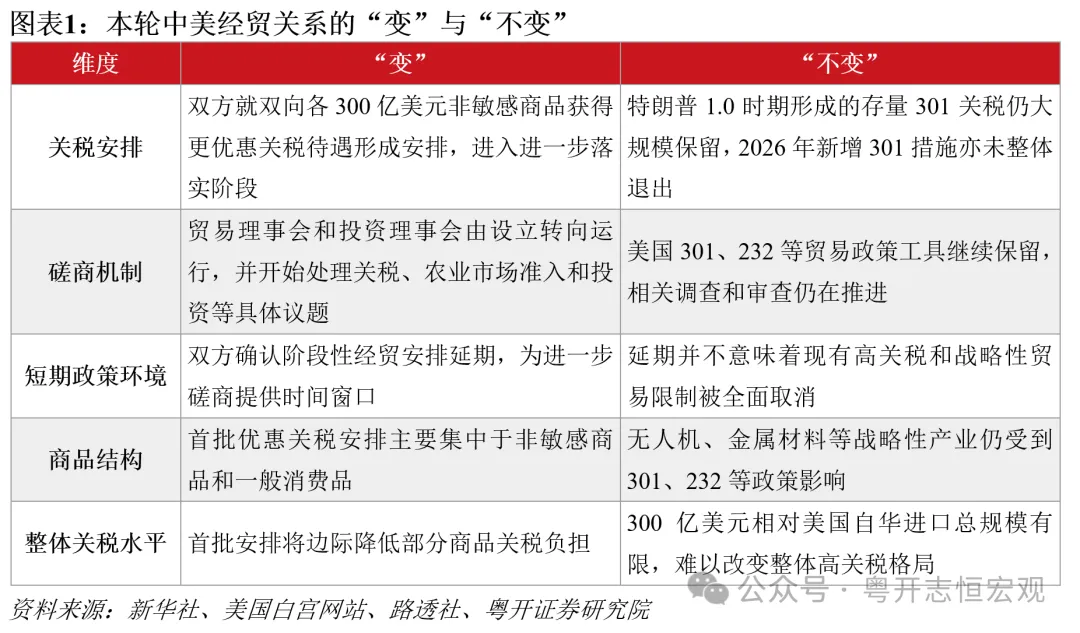
第一,300億美元對等降稅安排取得實質性推進,但執行細則仍待公佈。5月北京會晤期間,中美雙方已經確定對等降稅的基本框架,具體商品、稅率和實施方式留待經貿團隊進一步磋商。經過數月談判,9月中方宣佈雙方達成“300億美元”對等降稅安排;白宮則表示,兩國就雙向各300億美元非敏感商品獲得更加優惠的關稅待遇建議達成共識。美方列舉的美國對華出口商品包括農產品、魚類和海鮮、原木及木製品、化妝品和醫療器械,美國自中國進口商品則包括小家電、玩具、節日裝飾品和兒童汽車安全座椅等消費品。不過,目前雙方尚未公開完整商品稅號清單、各類商品具體降稅幅度以及全部實施時間表,因此最終覆蓋範圍和實際降稅效果仍有待後續政策檔案確認。
第二,貿易理事會和投資理事會由機制設立轉向實際運行。5月雙方同意成立政府間貿易理事會和投資理事會;9月白宮宣佈,兩項機制已經投入運行。其中,貿易理事會除推進300億美元對等降稅外,還成立了農業市場准入工作組;投資理事會則為雙方討論潛在投資機會、投資障礙以及其他具有商業意義的投資問題提供結構化管道。兩項機制從設立轉向運行,意味著商品降稅、市場准入和投資等問題獲得了更加常態化的磋商管道,有助於提高中美經貿政策溝通的連續性和可預期性。
第三,階段性經貿安排繼續延期,為後續談判爭取更多時間。中方公佈的八點成果明確確認雙方同意“延期吉隆坡經貿磋商成果”。此外,美國財政部長斯科特·貝森特9月23日在接受福克斯新聞採訪時表示,中美同意將原定於11月10日到期的“釜山協議”延長至2027年1月10日,即延長兩個月,以為雙方繼續討論更廣泛的經貿安排留出時間。階段性安排延期降低了短期內中美關稅重新大幅升級的風險,也為落實300億美元降稅、運行貿易和投資理事會以及繼續處理其他具體經貿問題提供了新的談判窗口。
(二)中美經貿關係的“變”與“不變”
綜合來看,本輪會晤釋放出較為明確的邊際緩和訊號。最大的變化是部分非敏感商品開始出現定向降稅空間,雙邊經貿溝通進一步機制化,階段性安排繼續延長;“不變”的則是美國對華高關稅體系並未整體退出,301和232等貿易政策工具仍被廣泛使用,高技術、先進製造和產業安全相關領域仍是美國貿易政策關注的重點。
二、當前美國對華關稅:300億美元降稅安排影響有限,實際有效關稅稅率仍處高位
當前美國對華關稅並非單一稅率,而是由不同歷史時期、不同法律工具形成的多層關稅共同構成。儘管川普2.0時期新增關稅已較2025年極端水平明顯回落,但川普1.0時期形成的存量301關稅並未退出,加上部分行業被加征232關稅,中國商品承擔的綜合關稅稅率仍明顯高於美國其他主要貿易夥伴。
(一)當前美國對華關稅主要由四部分構成
第一,最惠國基礎關稅(MFN)。最惠國關稅是美國依據正常貿易關係待遇,按照《美國協調關稅表》對不同商品稅目徵收的基礎關稅。2017年8月至2018年初,美國自中國進口的實際有效關稅稅率(對華關稅收入/自中國進口金額)穩定在2.7%左右,可以大體視為川普1.0時期對華加征關稅前的基礎關稅水平。
第二,川普1.0時期形成的存量對華301關稅。301關稅源自《1974年貿易法》第301條,授權美國政府針對其認定的不公平貿易行為採取包括加征關稅在內的貿易措施。2018年以來,美國圍繞技術轉讓、智慧財產權和創新等問題,分批對中國商品加征301關稅,主要名義稅率為7.5%和25%,此後又提高部分新能源汽車、半導體、太陽能電池等戰略性產品的稅率。這部分措施經過川普第一任期、拜登政府和川普第二任期後仍大規模保留。截至2024年底,在川普2.0新增關稅尚未實施的情況下,美國自中國進口的實際有效關稅稅率已達到11.2%,較貿易摩擦前的2.7%提高約8.5個百分點。
第三,川普2.0時期新增的301關稅。2026年2月,美國最高法院裁定,《國際緊急經濟權力法》(IEEPA)並未授權總統依據該法自行徵收相關關稅。此後川普政府轉而通過122、301等傳統貿易法律工具接續原有加稅措施。先是2月24日起,依據《1974年貿易法》第122條,對包括中國在內的各國輸美商品原則上加征10%的臨時進口附加稅,為期150天。隨著122臨時關稅到期,2026年7月,美國貿易代表辦公室(USTR)以“強迫勞動”為名,針對60個經濟體加征301關稅,中國適用12.5%的新增關稅,同時對部分原材料、美國國內供應不足商品以及可能造成廣泛經濟擾動的產品設定豁免。新一輪301稅率主要集中在10%和12.5%兩個檔位,中國與其他主要經濟體在這部分新增關稅上的差距已經明顯縮小。
第四,針對特定產業的232關稅。232關稅源自《1962年貿易擴展法》第232條,允許美國以進口產品威脅國家安全為由,對特定行業和產品採取加征關稅、進口配額等限制措施。川普2.0時期,232關稅的覆蓋範圍明顯擴大,目前已涉及鋼鐵、鋁、銅及其部分衍生品,汽車及汽車零部件、中重型車輛、部分先進計算晶片以及無人機等產品,多晶矽及其衍生品相關措施也已公佈。例如,汽車及特定零部件、中重型車輛及特定零部件一般適用25%的232關稅;部分先進計算晶片適用25%;部分無人機及關鍵零部件適用25%或100%;美國還宣佈將對部分多晶矽下游衍生品加征15%的232關稅。鋼鐵、鋁和銅的關稅結構則更為複雜,目前部分產品稅率達到50%,部分衍生品適用25%或15%的稅率。
但上述稅率不能簡單相加。不同關稅的商品覆蓋範圍並不一致,並存在產品豁免,衡量整體稅負仍應以實際有效關稅稅率為準。
(二)美國對華實際有效關稅稅率仍超20%,顯著高於其他主要貿易夥伴
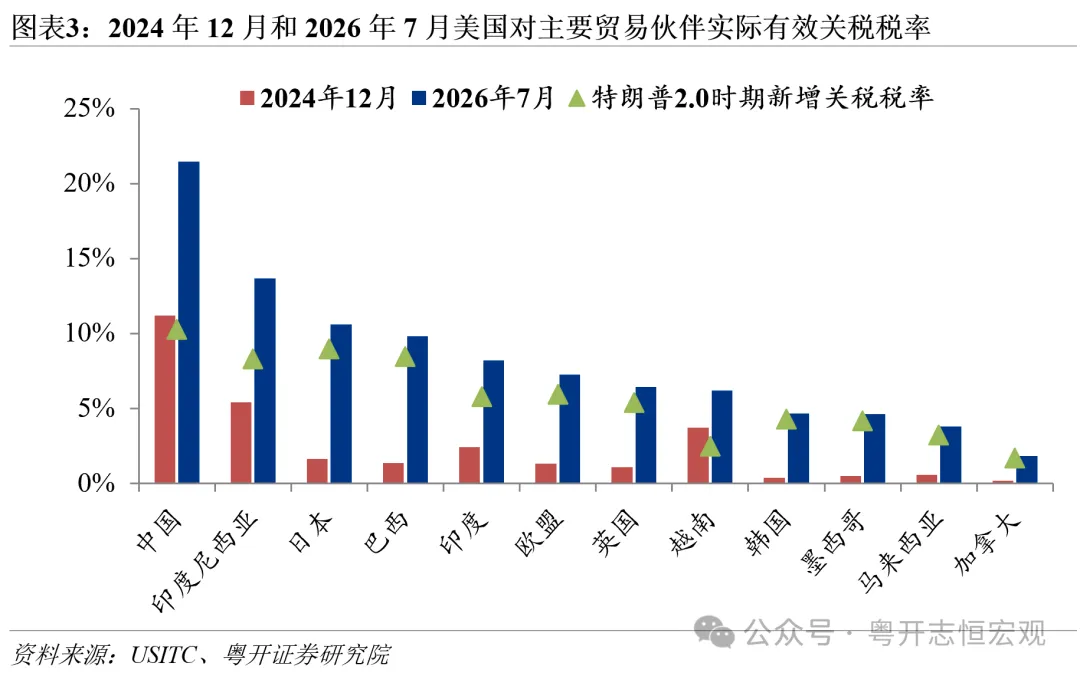
從實際關稅負擔看,美國對華關稅稅率已較2025年高點明顯回落,但仍維持在較高水平。2026年7月,美國自中國進口的實際有效關稅稅率為21.5%,較2025年5月48.1%的關稅摩擦高點下降26.6個百分點,但仍接近川普第二任期前約11%的兩倍。同期,美國自全球進口的平均實際有效關稅稅率為7.6%,剔除中國後僅為5.9%,中國商品承擔的實際關稅負擔仍明顯偏高。
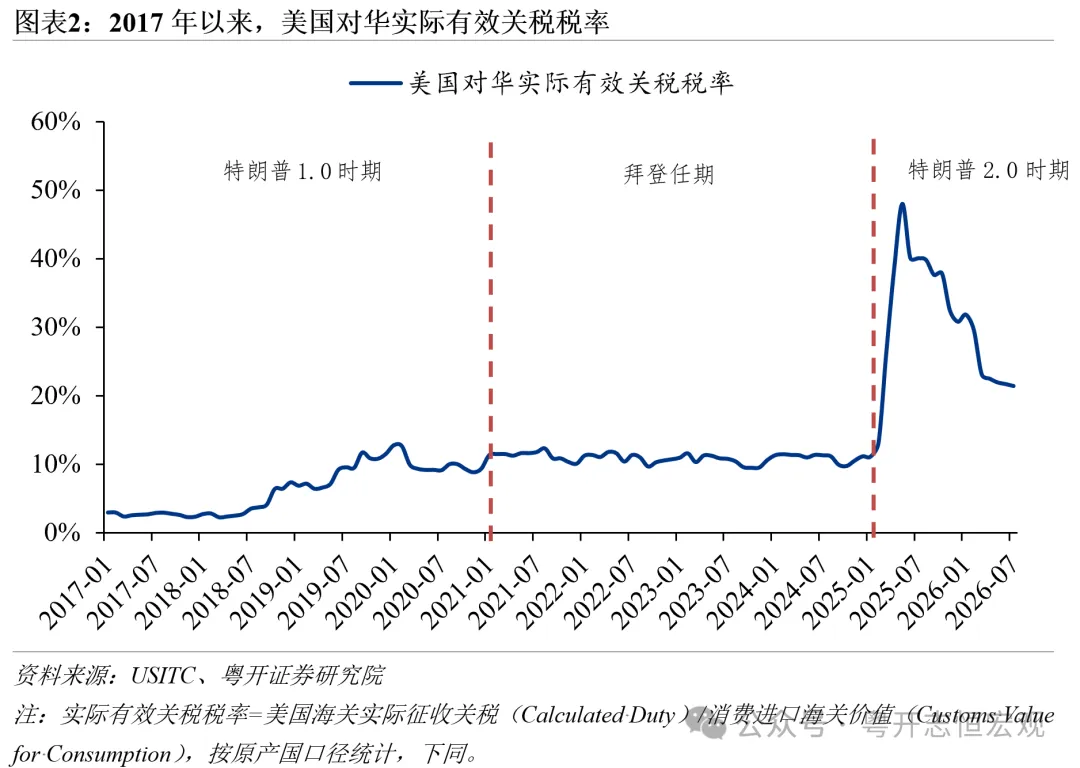
從實際有效關稅稅率的歷史變化看,可以對當前約21%的關稅稅率進行大致拆分:第一,貿易摩擦前的最惠國(MFN)基礎關稅約貢獻3個百分點。第二,到2024年底,美國自中國進口的實際有效關稅稅率已升至11%左右,較貿易摩擦前提高約8個百分點,主要來自川普1.0時期形成並延續至今的對華301關稅。第三,川普第二任期以來,美國又新增多輪關稅措施。2026年7月對華實際有效關稅稅率較2024年底進一步提高約10個百分點,主要反映之前的10%臨時進口附加稅,7月23日美國新確定的12.5%對華301關稅尚未完整反映在當月實際繳納關稅資料中。
多層關稅疊加,也是當前中國商品實際關稅負擔明顯高於美國其他主要貿易夥伴的重要原因。2026年7月,美國自中國進口的實際有效關稅稅率為21.5%,而同期自歐盟、日本、韓國、越南、印度、加拿大和墨西哥進口的實際有效關稅稅率分別為7.3%、10.6%、4.7%、6.2%、8.2%、1.8%和4.6%。中國不僅明顯高於美國5.9%的非中國進口平均水平,也高於上述主要貿易夥伴。
(三)300億美元降稅對整體關稅影響有多大?
由於完整商品清單、具體降稅幅度和實施時間尚未公佈,目前還無法精確測算300億美元降稅對美國對華實際有效關稅稅率的最終影響,但其影響量級可以大致判斷。
2025年美國自中國進口商品約3086.5億美元,因此300億美元約相當於全年自華進口規模的9.7%,即大約覆蓋十分之一的進口規模。
這意味著,即使這部分商品降稅幅度較大,傳導到整體關稅水平後的影響也會明顯減弱。在貿易結構不變的靜態情況下,300億美元商品平均關稅每下降10個百分點,美國對華整體實際有效關稅稅率大約下降1個百分點;即使平均下降20個百分點,整體稅率也僅下降約1.9個百分點,以2026年7月21.5%的稅率為參照,仍約為19.5%。
因此,首批300億美元降稅的總量影響有限,更重要的是政策方向。其本身難以改變美國對華整體高關稅格局,但意味著美國對華關稅開始出現針對非敏感商品的定向下調。如果後續貿易理事會擴大降稅商品範圍,或者增加產品排除和豁免,其累積影響才可能進一步放大。
三、未來美國對華關稅可能如何變化:局部降稅與新增關稅風險並存
從當前關稅結構和正在推進的政策程序看,未來美國對華關稅可能同時存在向下和向上的調整。一方面,中美經貿談判可能推動部分非敏感商品降稅和擴大產品豁免;另一方面,美正在推進的“結構性產能過剩和生產問題”301調查可能形成新的附加關稅,232措施也可能繼續向更多戰略性行業擴圍。因此,未來更值得關注的並不是簡單判斷美國對華關稅“升還是降”,而是那些關稅可能下降、那些關稅可能上升,以及兩者最終如何影響整體實際有效關稅稅率。
(一)那些關稅存在下降空間?
未來美國對華關稅的下降空間可能主要集中在非敏感商品、產品豁免以及川普2.0新增301關稅中的部分商品,川普1.0時期存量301關稅大範圍取消的難度相對更大。
首先,300億美元之外的非敏感商品存在繼續擴圍的可能性。貿易理事會是處理雙邊非敏感商品貿易問題的政府間機制,首批300億美元優惠關稅安排形成後,後續仍可通過這一平台繼續討論新的商品範圍。從首批商品看,美國自中國進口涉及小家電、玩具、節日裝飾品等一般消費品,其共同特徵是與國家安全、核心技術和產業競爭的關聯程度相對較低。由此看,如果後續繼續擴大降稅範圍,非敏感、供需互補性較強以及美國國內供應相對不足的商品具備更大的調整空間。
其次,擴大產品豁免也是較為現實的降稅方式。對於美國國內供應不足、對華進口依賴程度較高,或者加稅可能造成較大經濟擾動的商品,可以通過產品排除和豁免降低實際稅負。2026年7月出台的川普2.0新增301關稅本身也設定了較大範圍的產品豁免,包括加稅可能導致美國國內供應不足的原材料、美國國內無法足量生產或難以從其他來源獲得的產品,以及可能引發全經濟範圍擾動的產品等。
相比之下,川普1.0存量301的調整空間可能更為有限。這部分關稅已經跨越多個美國政府周期,2024年首次四年期審查後總體得到保留,2026年又啟動第二次四年期審查。因此,如果未來中美降稅大機率仍將主要集中於非敏感商品和產品豁免,而川普1.0存量301關稅沒有明顯調整,美國對華實際有效關稅稅率可能邊際下降,但整體高關稅基礎仍將存在。
(二)那些關稅可能繼續上升?
未來美國對華關稅的上行風險主要來自兩方面:一是“結構性產能過剩和生產問題”301調查可能形成新的、覆蓋範圍較廣的附加關稅;二是232可能繼續向更多戰略性行業擴圍。
首先,需要重點關注“結構性產能過剩和生產問題”301調查。2026年3月,USTR針對中國、歐盟、日本、韓國、印度、越南等16個經濟體啟動301調查,重點關注製造業領域的所謂“結構性產能過剩和生產問題”。調查涉及範圍較廣,USTR列舉的相關行業包括鋼鐵、鋁、汽車、電池、化工、機械、機器人、半導體、船舶、太陽能等。目前調查仍在推進,USTR尚未公佈最終裁定及可能採取的關稅措施。
如果後續針對中國出台新的廣覆蓋的301關稅,7.5%左右可以作為一個值得關注的情景稅率。IEEPA相關關稅退出前,川普第二任期新增對華附加關稅主要由10%“芬太尼關稅”和10%“對等關稅”構成,合計約20%。2026年7月美國以強迫勞動為由的301措施出台後,中國適用12.5%的新增301稅率。若美國後續仍試圖通過301等傳統貿易工具,將川普第二任期新增對華關稅負擔維持在此前20%左右,則理論上的剩餘空間約為7.5個百分點。
其次,232關稅仍存在向更多戰略性產品擴圍的可能。川普第二任期以來,美國232措施已由鋼鐵、鋁等傳統行業進一步擴展至汽車、先進計算晶片、無人機、多晶矽等領域。其中,半導體232採取分階段安排:第一階段已對較窄範圍的先進計算晶片徵收25%關稅;美國政府同時明確提出,在相關貿易談判結束後,可能對半導體、半導體製造裝置及其衍生品實施範圍更廣、稅率較高的第二階段關稅措施。因此,即使一般商品關稅不再明顯上升,半導體等戰略性產業仍可能成為後續美國提高貿易壁壘的重點領域。
(三)未來重點關注三個政策窗口
第一,關注300億美元降稅的具體執行方案。完整商品稅號清單、具體降稅幅度和生效時間,將決定此次安排對實際貿易流量和美國對華實際有效關稅稅率的真實影響。
第二,關注2027年1月10日前雙方能否形成新的經貿成果。貝森特披露的兩個月延期為雙方討論更廣泛安排提供了額外時間,但他同時表示,目前尚不能確定屆時能否達成更大的協議。
第三,關注美國正在推進的301和232政策程序。其中,“結構性產能過剩和生產問題”301調查將影響未來製造業貿易壁壘,半導體等領域後續232措施則關係戰略性產業的政策環境。
從更長期看,局部降稅難改長期摩擦格局,歐美等主要經濟體圍繞製造業競爭力、產業鏈安全和本土產業保護持續強化貿易限制措施。
因此,對中國而言,更重要的是增強外貿體系韌性。一是持續推進出口市場多元化,降低對單一市場的依賴,分散外需波動和貿易政策風險;二是提升對反傾銷、反補貼、原產地規則、技術標準、公共採購等貿易規則的研究和企業合規能力,應對貿易限制由關稅向更多政策工具延伸;三是加快提升產品技術含量、品牌價值和全球化經營能力,通過產品升級和全球產業鏈佈局增強對貿易壁壘的消化和應對能力。 (粵開志恆宏觀)