
這筆交易的本質是阿斯利康以20億美元“入股+繫結”的方式,將全球最具差異化競爭力的PD-1/VEGF雙抗納入其ADC組合戰略,而Summit則以約12%的股權換取資金保障和全球頂級藥企的背書與資源。
一、交易概覽:一攬子三層結構的合作
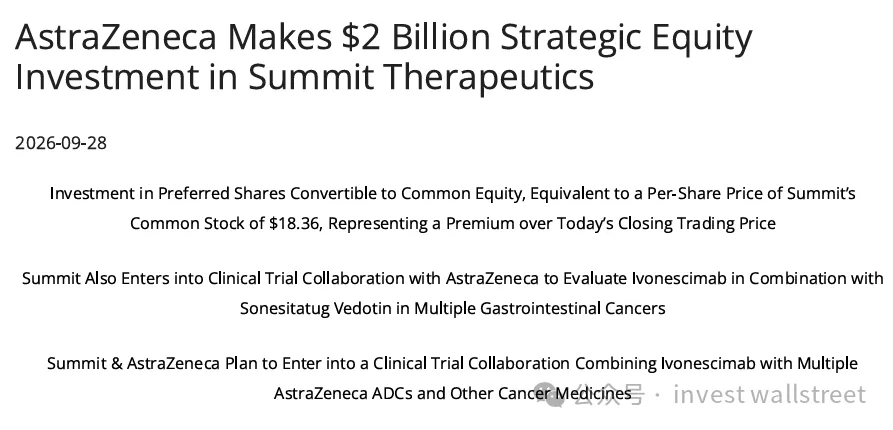
根據Summit Therapeutics(NASDAQ: SMMT)9月28日於邁阿密發佈的公告,這筆與阿斯利康(AstraZeneca)的交易並非單一股權投資,而是"股權+臨床合作+框架性意向"的三層結構:
| 不具約束力 |
交易預計於當周末完成,SMMT盤後大漲20%,市值約150億美元。
二、核心資產解讀:這筆交易圍繞什麼展開
1. 依沃西單抗(ivonescimab):PD-1/VEGF雙特異性抗體
這是Summit的核心資產(源自中國康方生物授權),其"差異化PD-1/VEGF雙特異性方法"已獲得越來越多證據支援,公告中引用了兩項關鍵臨床資料:
- HARMONi-GI1試驗(康方在中國贊助):依沃西單抗+化療用於一線晚期膽道癌,OS(總生存期)相比durvalumab+化療取得統計學意義和臨床意義的改善;
- 即將與之一同在2026年ESMO大會總統研討會上亮相的CLARITY-Gastric01(阿斯利康的sone-ve試驗):針對Claudin18.2陽性晚期胃癌二線及以後治療,OS相比研究者選擇方案有顯著改善。
投資含義:PD-1/VEGF雙抗被視為"下一代免疫療法"的重要方向,依沃西單抗已在多個瘤種顯示OS獲益,是Big Pharma競相佈局的資產類別,阿斯利康的入股即是對該機制前景的背書。
2. sone-ve(sonesitatug vedotin):潛在全球首創CLDN18.2 ADC
阿斯利康帶來的資產,瞄準胃腸道腫瘤,目前已有幾項試驗在推進。CLDN18.2是胃癌/胰腺癌等實體瘤的熱門靶點,ADC形式又恰好契合阿斯利康"以ADC為核心支柱"的腫瘤戰略。
3. 組合邏輯
雙方表述的組合 rationale 很清晰:"腫瘤細胞殺傷(ADC)+ 抗腫瘤免疫(PD-1/VEGF雙抗)+ 腫瘤微環境調控"的互補機制。在胃腸道腫瘤場景,這種"IO雙抗+靶向ADC"的聯用是當前腫瘤研發最主流的組合範式。
三、交易條款深度剖析
1. 價格訊號:18.36美元 = 前一周5日VWAP 上浮10%
- 這一定價高於公告當日收盤價,且是溢價認購而非折價參與——說明阿斯利康不是 opportunistic(機會主義)買入,而是戰略性的"求購";
- 可轉換優先股結構(約108,955股,1:1000轉換)在生物科技投資中常見,可給投資方一定下行保護,同時鎖定長期股權敞口;
- 20億美元/150億美元市值 ≈ 約13%的持股比例量級(按轉換價推算),屬於重大戰略持股,通常伴隨一定程度的治理參與(公告未披露董事會席位等細節)。
2. 風險分擔設計:輕財務、重資源
- 臨床合作協議中沒有里程碑付款、特許權使用費、收入/利潤分成——雙方是"各出分子、共攤成本"的類聯盟(alliance)結構,而非傳統的license-in;
- 每家公司保留各自分子的開發和商業權利——這意味著雙方押注的是"組合升值"而非單一資產轉讓;
- 非排他性+MOU不具約束力——為後續擴展合作留了空間,但也提示第二層以後的合作兌現存在不確定性。
解讀:這種結構對Summit尤其有利——以零授權費代價獲得了阿斯利康的管線資源、臨床營運能力和背書;對阿斯利康而言,20億美元換一個全球重磅雙抗的"深度期權+組合主導權(其贊助研究)",成本可控。
四、雙方戰略邏輯
阿斯利康視角
- 腫瘤戰略支柱落地:公司明確"ADC組合+下一代免疫療法"是其核心戰略,入股Summit直接鎖定了PD-1/VEGF雙抗賽道的頭部資產,與自家ADC管線形成內部協同;
- 互補而非重建:自研PD-1/VEGF雙抗周期太長,投資入股是最高效的能力獲取路徑;
- 平台化佈局:通過MOU把合作範圍擴展到"依沃西單抗+阿斯利康多個ADC",相當於用20億美元為整個ADC組合購買了"聯合用藥開發權+優先觀摩席"。
Summit視角
- 驗證與背書:全球最大腫瘤藥企之一的股權投資,是對依沃西單抗機制與資料質量最強的外部認可;
- 降低開發與資金壓力:聯合研究由阿斯利康贊助且共擔成本,直接緩解Summit的現金消耗;
- 商業化路徑鋪墊:與阿斯利康的繫結為未來全球商業化合作埋下伏筆(儘管協議保留了各自權利,但現實中醫藥合作常常沿著臨床合作深化)。
Summit董事長兼聯席CEO Robert Duggan稱之為"對依沃西單抗潛力的有力證明";聯席CEO Maky Zanganeh稱"開啟了依沃西單抗發展的新篇章";阿斯利康腫瘤研發執行副總裁Susan Galbraith則點明組合可能"提高整個治療領域的標準"。
五、投資分析:機會與風險
看多邏輯(Bull Case)
- 頂級背書效應:AZ 20億美元溢價入股,是依沃西單抗全球價值重估的催化劑,盤後+20%僅為初步反應;
- 組合期權豐富:胃腸道腫瘤(胃癌、膽道癌等)是大瘤種,若IO雙抗+ADC組合在一線確立地位,市場空間以百億美元計;
- 資本結構改善:20億美元現金注入極大增強了Summit獨立推進全球多中心試驗的彈藥;
- 催化密度高:2026年ESMO大會總統研討會(CLARITY-Gastric01 + HARMONi-GI1資料)是近期重要節點。
風險與不確定性(Bear Case)
- 兌現風險:MOU部分不具約束力,阿斯利康後續合作可能縮水;
- 競爭風險:PD-1/VEGF雙抗賽道擁擠(多家中國biotech與MNC在研),CLDN18.2 ADC亦有多家競爭者,差異化能否維持待資料驗證;
- 臨床風險:聯合用藥的毒性疊加(ADC的靶向毒性 + 雙抗的VEGF相關毒性)需要早期資料驗證;
- 地緣/供應鏈:依沃西單抗源自中國(康方生物授權),中美關係下生物安全法案等監管變數可能影響其全球開發節奏(公告未涉及,但屬該資產固有屬性);
- 估值已部分price in:20%盤後跳漲+AZ溢價入股價成為新的"錨",若ESMO資料不及預期,回撤風險不小;
- 股權結構變化:優先股轉換後的稀釋效應及對現有股東權益的影響需關注後續披露。
六、總結和展望
這筆交易的本質,是阿斯利康用20億美元購買了三樣東西:PD-1/VEGF雙抗賽道的戰略入場券、其ADC管線的"聯合用藥放大器"、以及與Summit長期深度繫結的期權。而對Summit而言,這是依沃西單抗從"單一授權資產"走向"全球組合平台"的標誌性躍遷——零授權費獲得AZ管線資源,並用頂級背書完成價值重估。
給投資者的三點跟蹤建議:
- 關注2026年ESMO總統研討會資料(CLARITY-Gastric01 / HARMONi-GI1)——這是驗證組合邏輯的第一個硬資料點;
- 跟蹤MOU的落地進度——合作範圍是否從"意向"走向更多正式協議;
- 觀察AZ持股後的治理與後續增持/合作深化動作——戰略投資者的行為比一次性入股更能反映長期信心。
總體而言,這是一筆結構對雙方都聰明、短期催化明確、但中長期價值完全取決於臨床資料兌現的典型biotech戰略交易。
(invest wallstreet)