
9月24日,三大營運商的金融分期購機業務被全面叫停。無論是移動的和包信用購、電信的橙分期,還是聯通的沃分期,一律不再新增受理。客服給出的口徑相當一致——“產品升級”。
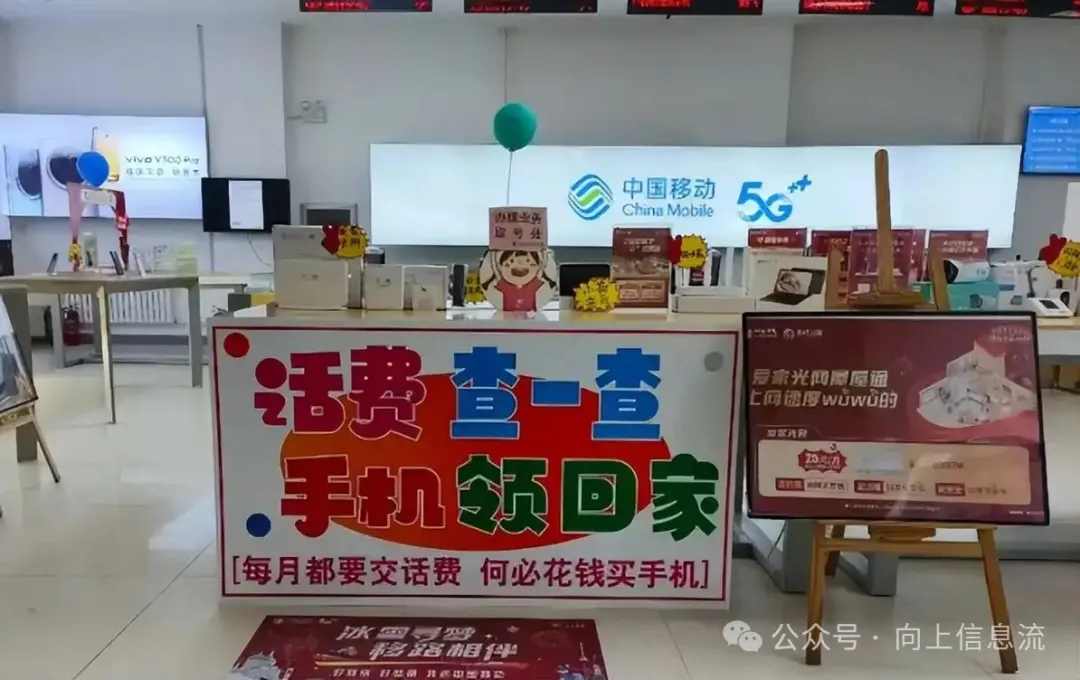
很多人是因為最近的投訴新聞,才第一次聽說“0元購機”。其實這套玩法在營業廳裡掛了二十多年,中間還徹底熄火過一次。如果把兩個時代放在一起看,名頭雖然沒變,背後的邏輯早已完全變了:以前是營運商掏真金白銀貼補使用者,後來是把網貸包裝成福利套路使用者。
以前的補貼:營運商掏自己的口袋
這種模式最早能追溯到 2002 年。中國移動率先推出了合約機,邏輯很簡單:使用者承諾每月最低消費,營運商給購機優惠,一部分機款通過預存話費返還。當時出錢補貼的就是營運商自己。
到了 3G 時代,這項業務搶得最凶。中國聯通手握 WCDMA 制式和 iPhone 4 這張王牌,為了搶使用者砸重金做“預存話費送手機”。套餐只要辦到 126 元以上,手機直接拿走。那幾年為了搶佔 4G 市場,補貼戰打到慘烈,光是 2011 年一季度,聯通在 3G 終端補貼上的虧損就超過了 19 億元。
當時也不是完全沒坑,比如必須綁兩年高價套餐,算總帳不一定划算。但好歹明碼標價,優惠確實來自營運商的口袋。
2014 年的轉折:補貼發不起了
到了 2014 年,監管部門要求營運商壓降行銷費用。中國移動高層公開表態要大幅減少購機補貼,轉向賣裸機為主。當年媒體的報導標題很直接——“今後將鮮見 0 元購機”。
沒有了補貼資金支撐,老一代的“0元購機”自然失去了土壤,逐漸淡出視野。
但誰也沒想到,幾年之後這套模式又重出江湖,只是核心徹底換了。
現在的套路:把網貸包裝成“免費送”
大約 2019 年前後,“0元購機”重新擠滿了營業廳。牌子掛的還是老招牌,算帳的人卻換了——出錢的變成了各類金融機構。
移動的“和包信用購”接入網貸平台,電信“橙分期”背後是融資租賃公司,有的業務甚至直接繫結花唄。使用者以為在營業廳領到了“免費手機”,實際上籤下的是一份借貸合同。金融機構先把手機款墊付給營業廳,使用者再通過每月話費還貸,話費裡靜悄悄地扣著分期資金。手機從來沒有免費過,只是掏錢的人從營運商變成了放貸方,而背負徵信風險的是使用者自己。
話術也跟著升級了。以前好歹明說“承諾最低消費”,後來直接變成了“回饋老客戶免費領”,辦理全過程甚至聽不到一個“貸”字。
那些被套住的普通人
央廣中國之聲曝光過的案例裡,套路幾乎如出一轍。
湖南的唐先生在電信營業廳辦理業務,工作人員告訴他“手機直接送,丟了都行”。一年後他才發現自己莫名其妙背上了一筆分期貸款。找去討說法,營業廳拿出了一份他簽過名的“橙分期業務告知書”。最後電信給出的解約方案是:讓他花 1900 元買下那部網上只賣 900 多元的手機,才能解除合同,而徵信上的貸款記錄已經無法抹去。
陝西王先生的經歷更離譜。他查父親的支付寶帳單才發現,移動業務員上門辦“在網送手機”,居然偷偷用老人的花唄辦了分期,而老人甚至連花唄是什麼都不知道。找移動交涉,得到的答理永遠是那句:“以簽好的合同為準。”
在黑貓投訴平台上,關於移動+被貸款”的投訴已經超過 2000 條。長沙甚至出現過更誇張的帳目:一部市價 990 元的手機,合同金額被抬高到 1950 元,繫結 139元/月 的套餐簽三年,總支出高達 5004 元。算下來,比直接買手機加辦普通套餐多花了 2600 多元。
天下沒有免費的手機
2026 年 9 月 24 日,這套風行多年的套路被按下暫停鍵。雖然官方口徑說是“產品升級”,復辦時間未知,但對於已經辦了的存量使用者,貸款依然得按月還完。
說到底,第一代“0元購機”是營運商為了爭奪使用者掏錢搞促銷,第二代則是行業增長見頂後,衍生出的貸款獲客工具。像移動三季度營收同比下滑了 0.1%,營業廳背著重重的 KPI,最後壓力都轉嫁到了業務套路上。
給家裡的長輩打個預防針:凡是要求提供身份證、刷臉、錄視訊或下載 App 的“免費送手機”,直接當成辦貸款處理。如果是純預存話費活動,辦之前也必須問清三件事:最低消費鎖多久、提前退訂賠多少、送的手機具體是什麼型號。
名頭用了二十年,教訓也很明顯。天下從來沒有白領的手機,那個所謂的“0元”,成本從來不在宣傳單上,全在接下來兩三年每個月的扣款簡訊裡。 (向上資訊流)