
油價高企讓通膨陰雲難散,美歐債券殖利率再度狂飆。
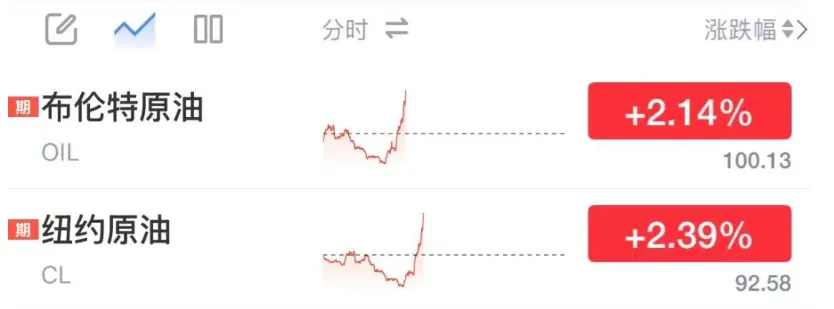
9月30日,國際油價走高。WTI原油期貨11月合約漲1.16%,報90.42美元/桶。布倫特原油期貨11月合約漲0.92%,報103.53美元/桶。WTI原油期貨主連9月累漲超5%,三季度累漲超31%;布倫特原油期貨主連9月累漲約11%,三季度累漲超33%。
10月1日,在國際油價繼續走高重回100美元之際,美國10年期國債殖利率升至5.33%,創2002年以來新高;美國30年期國債殖利率升至5.677%,續創2002年以來新高,連續8日上漲。
飆升的不只是美債殖利率。10月1日,英國30年期國債殖利率自1998年以來首次升至6%;法國10年期國債殖利率升至2002年7月以來的最高水平,逼近5%關口。
通膨陰霾揮之不去
中東衝突持續、人工智慧支出快速增長以及經濟韌性都在向投資者發出訊號:通膨問題可能比此前預期的更加嚴重。
美國8月通膨升幅低於市場預期,但仍然處於高位。美國8月個人消費支出(PCE)價格指數環比上漲0.3%,高於修正後的7月0.1%;同比上漲3.4%,與修正後的7月持平。剔除波動較大的食品和能源價格後,8月核心PCE環比上漲0.2%,7月增幅下修至0.1%;8月核心PCE同比上漲3.0%,同樣與修正後的7月持平。
明尼阿波利斯聯儲主席尼爾·卡什卡利表示,儘管最新資料比經濟學家的預測更為溫和,但物價上漲仍令人擔憂,通膨依然過高。他預計聯準會今年餘下時間再升息一次,2027年升息一次。
嘉盛集團資深分析師陳傑瑞(Jerry Chen)對記者表示,表面來看,油價上漲的確是推動全球主權債殖利率創數十年新高的原因,但仔細觀察可以發現,那怕在WTI原油雙向波動的階段,美債殖利率也在持續攀升,這說明除了油價還有其他更重要的因素,比如政府債務膨脹、借貸成本升高、財政赤字惡化等,這些結構性因素正在逐步削弱投資者對政府債券的配置意願,並促使投資者要求更高的風險補償。因此,高殖利率可能成為一種長期趨勢。
衝擊幾何?
作為“全球資產定價之錨”,10年期美債殖利率大漲也會對市場產生一系列影響。
源達資訊證券研究所所長吳起滌對21世紀經濟報導記者表示,10年期美債殖利率作為全球資產定價的錨,其快速上行會觸發全球大類資產的全面重定價,通過流動性、匯率、估值三大管道向全球市場傳導,引發一系列連鎖反應。
在權益市場方面,高估值成長資產普遍會受到估值壓制,不僅限於美股科技股,全球科技、新能源等成長賽道都會面臨調整壓力,而具備穩定現金流的價值類資產,防禦優勢會愈發凸顯。
在債券與跨境資本層面,美債殖利率走高會帶動全球各經濟體長端利率被動抬升,推高全球整體融資成本。其中,外債壓力大、基本面薄弱的新興經濟體會面臨嚴峻的資本外流、本幣貶值壓力,償債成本大幅增加,市場波動會顯著加劇。
在大宗商品方面,走勢呈現明顯分化:黃金作為無息資產,會被走高的實際利率壓制漲幅,但在全球央行持續購金的支撐下,很難出現單邊大跌行情;原油等能源品類則由地緣政治和全球需求博弈主導,利率影響相對有限。
整體而言,吳起滌提醒,10年期美債殖利率的快速上行容易引發跨市場風險共振,這也是接下來全球資本市場需要重點防範的核心問題。 (21世紀經濟報導)