
親愛的藏金洞友們:
真正被AI吸走的,不只是人才和電力,還有整個資本市場的錢。
洞友們,最近看美股,最容易被一張指數圖騙了。
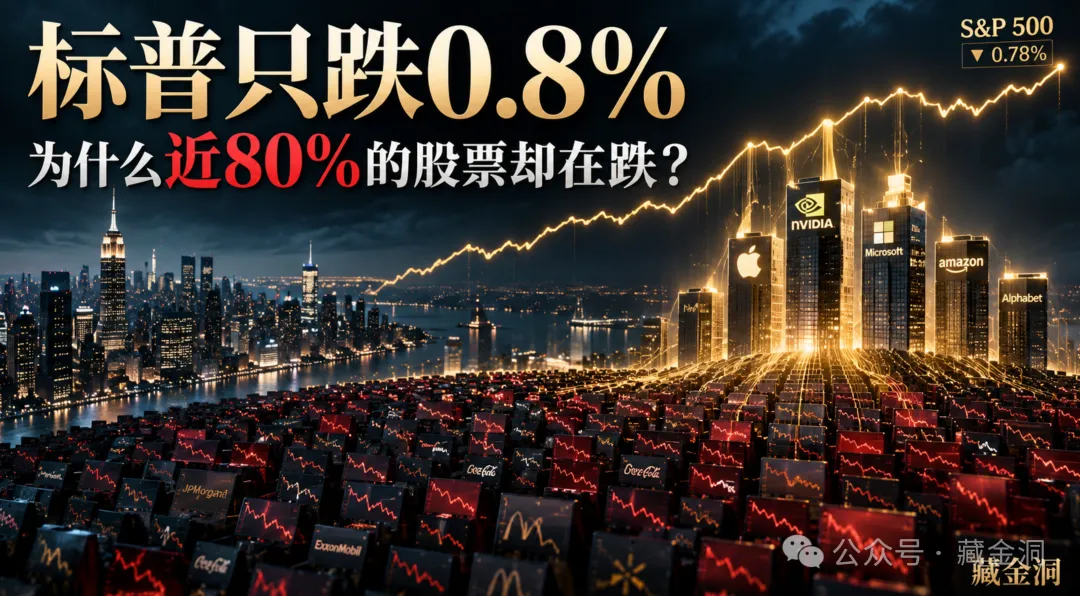
9月份,標普500指數隻跌了大約 0.78%。
看起來沒什麼。
但另一邊,標普500等權指數一個月跌了 超過5.5%。
更誇張的是,進入9月以來,接近 80%的標普500成分股都出現下跌。
什麼意思?
就是你站在紐約時代廣場往上看,燈還亮著。
但真正走進街邊的500家店,會發現大部分老闆已經開始關燈了。
指數沒怎麼跌,不等於市場沒跌。
只是少數大公司,把整個指數扛住了。
一、你以為買的是“500家公司”,其實越來越像在買少數巨頭
標普500並不是500家公司每家佔一樣多。
它採用的是自由流通市值加權。
公司市值越大,在指數里的權重就越高。
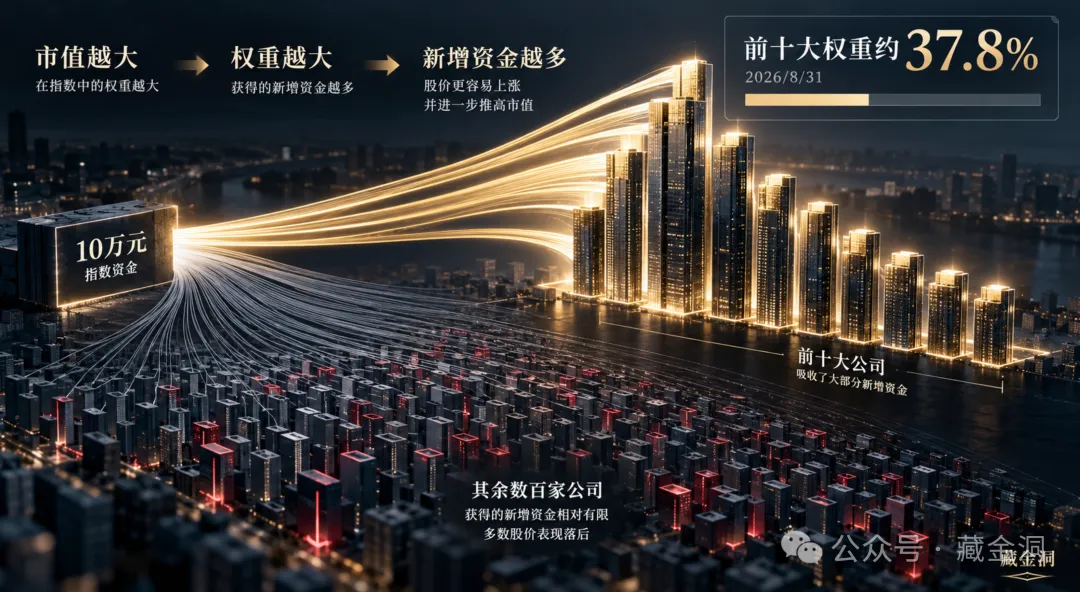
截至2026年8月31日,標普500前十大成分股合計權重已經達到 37.8%。
什麼意思?
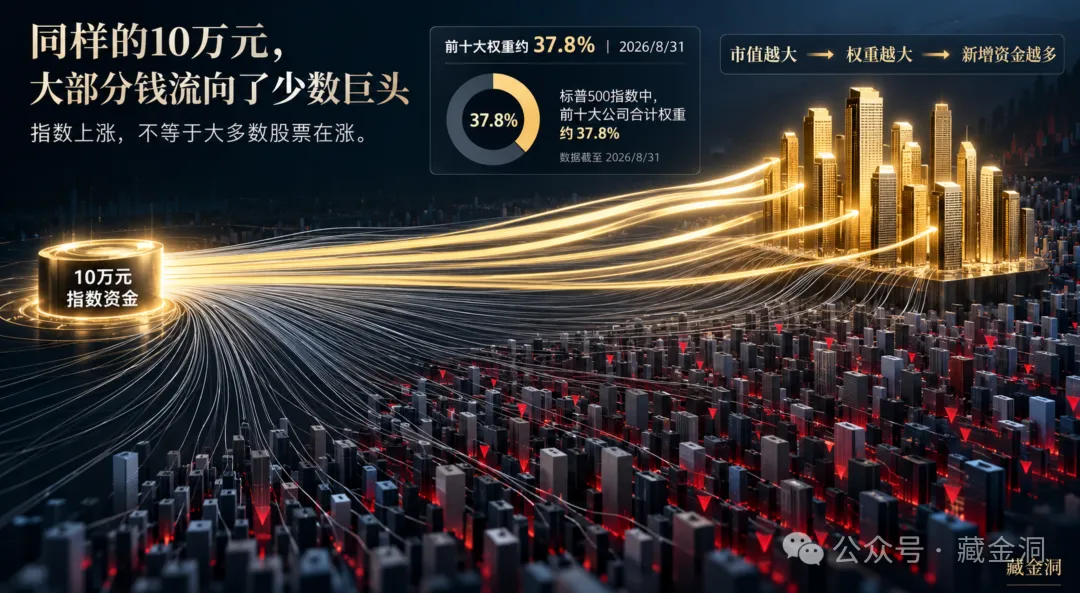
假設你拿10萬元買一隻完全跟蹤標普500的指數產品。
靜態按照當時指數結構粗算:
大約 3.78萬元,實際上集中在前十大公司。
剩下六成多資金,才分給另外幾百家公司。
這裡就出現第一個反常識:
大家以為指數投資天然等於分散,但當市場越來越集中時,市值加權指數反而會自動把越來越多的錢交給贏家。
一家公司越漲,市值越大。
市值越大,指數權重越高。
權重越高,新流入ETF和指數基金的錢,又會自動買更多。
於是就形成一個很有意思的循環:
漲得越多 → 權重越大 → 被動資金買得越多。
這是一台自動給強者加倉的機器。
所以那怕三四百家公司表現不好,只要輝達、蘋果、微軟、Alphabet、Meta、Broadcom這些大塊頭足夠強,標普500照樣可以很好看。
二、真正發生的,不只是科技股強,而是AI開始“虹吸資本”
為什麼這一次錢如此集中?
因為AI已經不只是一場科技產業革命。
它正在變成一台巨大的資本消耗機器。
高盛研究預計,2026年全球AI相關投資將超過 1兆美元。僅美國大型科技公司的資本開支,市場共識預測就接近8000億美元。
這些錢要去那裡?
晶片
- 伺服器
- HBM
- 光模組
- 資料中心
- 電網
- 天然氣
- 核電
- 儲能
- 土地
- 債券
- 銀行貸款
- 私募信貸
- 甚至連AI晶片本身,現在都開始被裝進SPV裡做售後回租和資產融資。
當一個產業一年開始吞掉兆美元等級資本時,事情就變了。
它不只是自己發展得快。
它開始和其他行業——搶錢。
而資本市場裡的錢並不是無限的。
銀行的資產負債表不是無限的。
保險、養老金、主權基金、債券基金、PE、Private Credit的風險額度,都不是無限的。
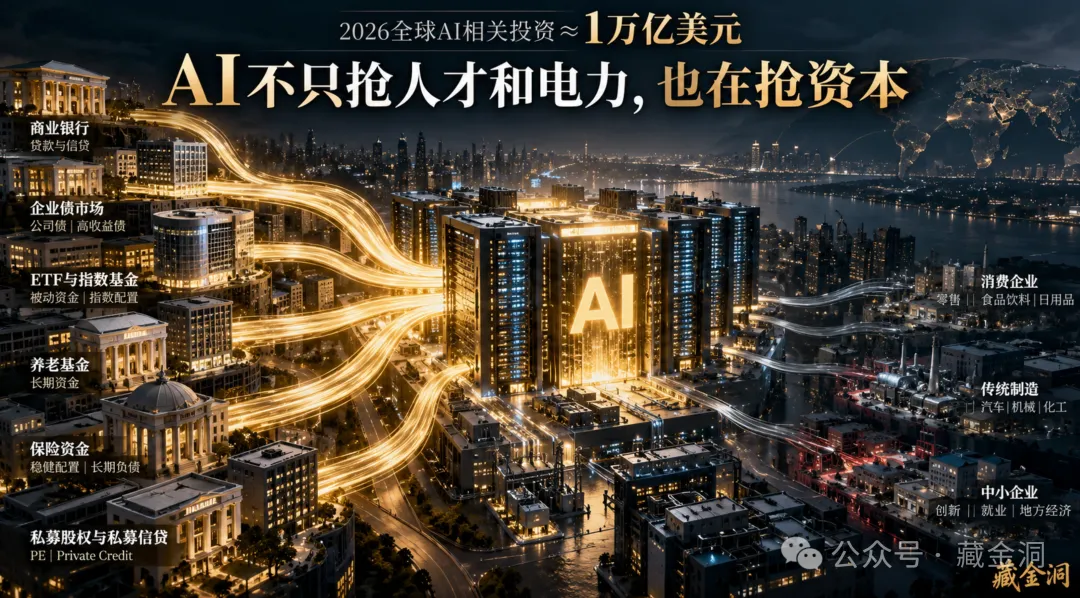
如果一個AI資料中心項目能夠講未來十年的需求;
一個傳統零售公司只能告訴投資人今年同店銷售增長1%;
錢會往那裡走?
答案並不複雜。
這就是第二個反常識:
大家以為AI只是在搶程式設計師,其實AI正在搶整個社會最便宜的資本。
三、最先被擠出去的,是那些“沒故事、又缺錢”的公司
現在的美國資本市場,正在出現非常明顯的分層。
第一類公司是什麼?
大型AI和科技巨頭。
現金流強。
信用等級高。
資產負債表好。
市場願意給估值。
銀行願意貸款。
債券市場願意買單。
股權融資也容易。
另一邊是什麼?
高負債公司。
小盤股。
傳統消費企業。
周期股。
利潤增長一般、又必須不斷再融資的公司。
這類公司本來就已經在承受高利率。
現在又多了一件事:
資本開始被AI項目大量吸走。
所以它們面對的是雙重夾擊。
第一,資金本身變貴。
第二,和它們競爭資金的人變得更有吸引力。
WSJ把現在非AI公司的處境形容成一種“三重壓力”:利率、能源成本,再加上資本和人才競爭。
這裡有一句我特別想送給洞友:
資本市場最殘酷的地方,不是不給錢,而是最便宜的錢,往往只給最不缺錢的人。
四、為什麼你看新聞覺得“市場沒事”,打開自己的帳戶卻一片綠?
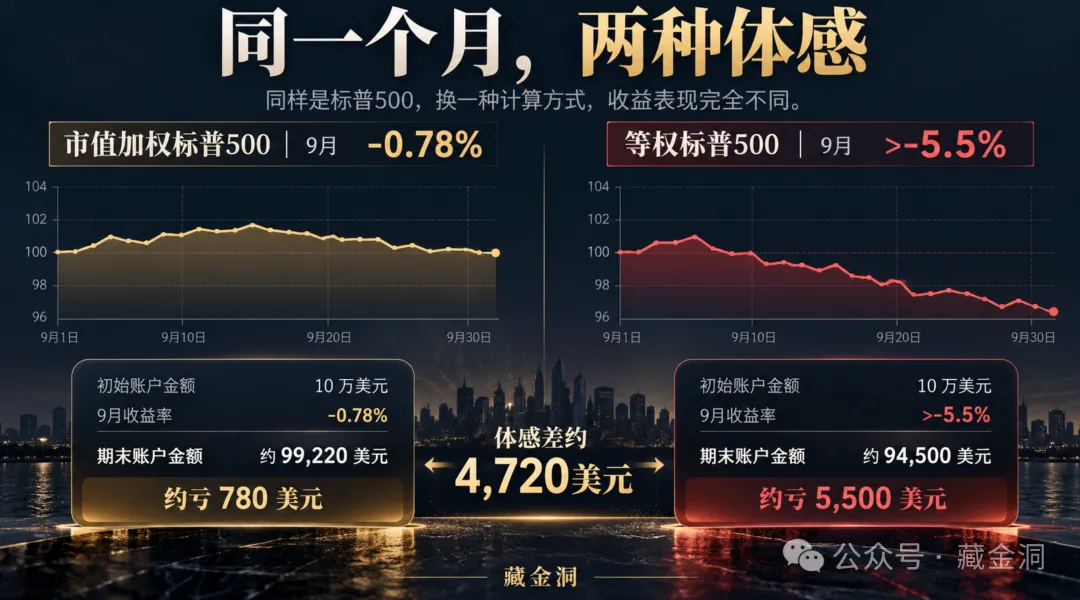
我們直接算一筆帳。
9月份:
市值加權的標普500:
-0.78%。
標普500等權指數:
跌幅超過5.5%。
假設兩個人月初各有10萬美元。
A買普通標普500市值加權組合。
B把500家公司大致平均配置。
不考慮費用、稅收和跟蹤誤差,只做數學情景:
A大約虧:
780美元。
B如果按5.5%計算,大約虧:
5500美元。
一個月差了:
4720美元。
這就是為什麼最近很多投資者會有一種非常奇怪的體驗:
新聞說:
“美股挺強。”
指數看起來:
“問題不大。”
然後打開自己的帳戶:
“怎麼全是綠的?”
不是軟體壞了。
是市場結構變了。
你看到的是指數。
你持有的可能卻是“平均股票”。
而現在指數和平均股票,已經不是一回事。
五、甚至連上市公司都開始主動向“AI敘事”靠攏
還有一個數字特別有意思。
FactSet統計了今年二季度標普500公司的493場財報電話會。
結果發現:
其中 331場提到了AI,佔67%。
這已經是連續第三個季度,超過65%的標普500財報電話會提到AI。
更有意思的是:
FactSet統計顯示,從2025年底到2026年9月17日,財報電話會上提到AI的公司,平均股價上漲 15.7%;
沒有提AI的公司,平均上漲 8.1%。
當然。
這絕對不能簡單理解成:
“CEO喊一聲AI,股票就會漲。”
因果關係沒有這麼簡單。
但它至少說明:
AI正在變成資本市場新的估值語言。
以前投資者問:
你的收入增速是多少?
你的利潤率是多少?
現在還會繼續追問:
你的AI收入在那裡?
AI能不能提高毛利率?
AI能不能降低人工成本?
你究竟是賣鏟子的?
還是最終會被AI替代的那一個?
所以AI已經從一個行業,慢慢變成一種資產篩選器。
六、真正值得警惕的,不是“AI是不是泡沫”
看到市場這麼集中,很多人第一反應就是:
“是不是泡沫快破了?”
這個結論不能這麼簡單下。
市場廣度惡化,並不能單獨預測市場頂部。
歷史上完全可能出現:
少數大公司繼續漲,
市場越來越集中,
然後指數還能再漲很長時間。
Nasdaq Dorsey Wright也特別提醒,少數股票完全有可能繼續把市場往上推,2023年就出現過類似情況。
所以真正值得盯的,不是:
AI什麼時候崩。
而是另外一個問題:
AI創造現金流的速度,能不能追上AI吸走資本的速度?
這才是關鍵。
如果AI每投入100美元資本,未來能夠創造越來越多現金流,
那麼今天的資本集中就是產業升級。
但如果未來出現:
AI資本開支繼續高速增長;
折舊越來越大;
融資越來越多;
電力成本越來越高;
但AI收入和利潤增長開始跟不上——
事情就完全不同了。
那時候,今天的資本虹吸,就可能變成明天的資本退潮。
七、以後看美股,我建議至少多看三個東西
第一:
看市值加權指數和等權指數。
如果標普500繼續漲,而等權指數持續掉隊,
說明上漲越來越依賴少數公司。
第二:
看市場廣度。
到底有多少股票真正參與上漲?
Nasdaq Dorsey Wright在10月初的指標顯示,標普500處於正趨勢的成分股比例已經明顯惡化,市場內部強弱分化非常明顯。
第三:
看AI Capex和AI現金流之間的差距。
未來兩年,這可能比“輝達還能漲多少”更加重要。
因為最終所有資本開支都必須回答一個問題:
回報呢?
所以這一次真正應該關注的,不是:
“標普500跌不跌?”
而是:
到底是誰在撐住標普500?
洞主江湖說
洞主最後給一個判斷。
現在的美國股市,越來越不像一個簡單的“牛市”或者“熊市”。
更像一個高度分層的資本市場。
一小批擁有AI增長、現金流、信用等級和融資能力的超級公司,正在享受越來越強的資本吸引力。
與此同時,大量普通公司卻同時面對:
高利率、
高融資成本、
能源壓力,
以及資本被AI虹吸。
所以以後看到:
“標普500今天又漲了。”
不要急著得出:
“美國企業都很好。”
先問一句:
究竟是誰漲了?
指數隻是平均成績單。
但資本從來不平均分配。
最終決定你賺錢還是虧錢的,不是指數長什麼樣,
而是——
錢最後流到了誰手裡。 (藏金洞)