
2026年9月30日,同一家老牌投資機構的兩位頂級合夥人,在社交網路上撕破了臉。
兩人是Vinod Khosla和Keith Rabois,都在Khosla Ventures。
事情的起因,是一次在矽谷本該司空見慣的跳槽。AI程式設計獨角獸Factory的董事會觀察員兼戰略顧問Chris Degnan,要去其直接競爭對手Cognition,出任CRO。
Factory創始人Matan Grinberg當天先發了長文,措辭激烈,指責這位核心顧問在參與保密討論的同時暗度陳倉,甚至懷疑商業機密已經外洩。
Degnan隨後宣佈加盟Cognition,並否認洩密,稱自己已經主動辭職;Cognition創始人Scott Wu也否認了不當蒐集競對資訊的指控。
Khosla本人發帖力挺Degnan,公開質疑Grinberg的說法;同屬一家投資機構的Rabois卻給出了相反的判斷,認為一邊看著董事會底牌、一邊面試直接競對,“在倫理上站不住腳”。
爭吵的焦點之一,落在Keith Rabois身上。
在2024年重返老東家Khosla Ventures之前,Rabois做了多年Founders Fund的合夥人。而Founders Fund是Cognition最早也是最重要的支持者;另一邊,Factory在種子輪就拿了紅杉資本的支票。
把兩家機構的持股關係拎出來,很容易讓人覺得這是兩家老牌基金在暗中較勁。
但股權關係遠沒有這麼整齊。
Rabois和Khosla如今同在一家機構,卻支援了不同的一方。而他們所在的Khosla Ventures,本身就同時投資了這兩家公司,既在2026年4月領投了Factory的1.5億美元C輪,又是Cognition的早期股東。Lux Capital也同樣橫跨雙方的股東榜。
兩家按最近融資估值加起來達到530億美元的AI明星公司在短兵相接,背後的部分投資人兩頭都有份額。
我們聽過太多關於VC陪跑、信任與技術信仰的神話。
但這場公開爭執撕開了一級市場最現實的一面。
資本可以兩頭下注,但關鍵資源永遠是排他的。
鑰匙
爭奪Degnan,本質上是在爭奪同一種稀缺資產。
Degnan不是那種掛個名、領幾千股期權拍拍屁股走人的客座顧問。他是Snowflake的首位銷售員工,一路陪著公司跑完IPO,在公司工作了十多年,做到首席收入官。在企業級軟體的世界裡,他本身就是一個標誌。
年輕的技術天才可以憑幾行程式碼和demo震驚世界,但大銀行和跨國巨頭的採購部門,想知道的遠不止你的模型能不能寫程式碼。
他們關心的是誰能在當機時接電話,誰能把安全與合規要求落實,還能帶著幾百人的地面部隊完成企業級交付。Degnan恰好有把這套組織搭起來的經驗。
2025年11月,Factory宣佈Degnan加入擔任顧問,希望借他的經驗,大規模拓展企業客戶。
後來,Degnan加入了RPT Partners。這是矽谷著名獵頭Chad Peets創辦、兩人共同打理的機構,把投資、銷售戰略、顧問和頂級招聘捆綁成一條龍服務。RPT把Factory列為投資與顧問對象,同時也為其他公司提供服務。
當Cognition宣佈Degnan出任CRO時,也宣佈將與Peets和RPT團隊合作,建設自己的商業團隊。
顧問的建議可以廉價地分給三家公司,但一個高管的肉身和全部注意力,只能賣給一家。
這一次,Degnan把全職工作的時間交給了估值480億美元的Cognition。
Loop
故事其實不是從這場爭執才開始的,而是從第一筆錢就開始了。
2023年3月,還在伯克利讀高能物理博士的Matan Grinberg給紅杉合夥人Shaun Maguire發了一封郵件。
兩人都研究理論物理。不到一個小時,Maguire就回了信。幾天後,兩人散步聊天。一周之內,做AI程式設計的念頭成型。紅杉後來在官網上頗具傳奇色彩地記錄著,從簽下Term Sheet、註冊公司到開始開發,全在一天之內完成。
當年11月,Factory拿到500萬美元種子輪,紅杉與Lux領投,BoxGroup、SV Angel跟投,Databricks的Ali Ghodsi和Hugging Face的Clem Delangue也名列其中。
這是一個典型的矽谷神話,年輕人敲開先輩的門,天才被瞬間認出。
不過這個神話裡有一個常被略過的先決條件,門是有密碼的。相近的專業背景、與頂尖學者合著論文的履歷,讓那封郵件迅速被識別。換一個同樣聰明、但不在這個語境裡的創業者,也未必能得到這樣的回覆速度。
Cognition的入場券,拿得甚至比這更早。
在推出震驚全球的Devin之前,Scott Wu年輕時就在Addepar做軟體工程師。8VC在後來的回顧中寫道,他們認識Wu已經近十年。
8VC的掌舵人是Joe Lonsdale,Palantir和Addepar的聯創。在矽谷,這是一個人脈密集的Mafia圈子。
Cognition帶著Devin的視訊刷屏時,也宣佈了Founders Fund領投的2100萬美元融資。早在一家公司擁有成熟的收入、留存和財務模型之前,對人的判斷就已經積累了多年。
所謂“早期投資看人”,很多時候也在“看圈子”。
圈子裡的故事隨後被層層放大。紅杉寫Factory,8VC吹Cognition;Stripe聯創John Collison把Scott Wu請上自己的播客大聊未來。
他們講述自己如何一眼相中天才,聽眾為之動容。但別忘了,講述者自己就是坐在牌桌上持股的莊家。故事越動聽,估值的倍數就越顯得合理。
敘事者與受益者,從頭到尾就是同一個人。
避險
資金的膨脹速度,快得讓所有人產生眩暈感。
Factory在2024年中融了1500萬美元A輪,估值1.2億美元;到了2025年秋天,B輪5000萬美元,估值飆到3億美元;2026年4月,Khosla領投1.5億美元C輪,把估值推到15億美元;僅僅五個月後,又是一筆2億美元,估值釘在50億美元。
Cognition跑得更猛。2025年9月,Founders Fund領投超過4億美元,估值102億美元;2026年5月,Lux、General Catalyst和8VC領投超過10億美元,估值直奔260億美元;到了9月,a16z和Accel加入新一輪,與Founders Fund、General Catalyst和Avenir共同領投,超過20億美元的彈藥砸進去,估值達到480億美元。
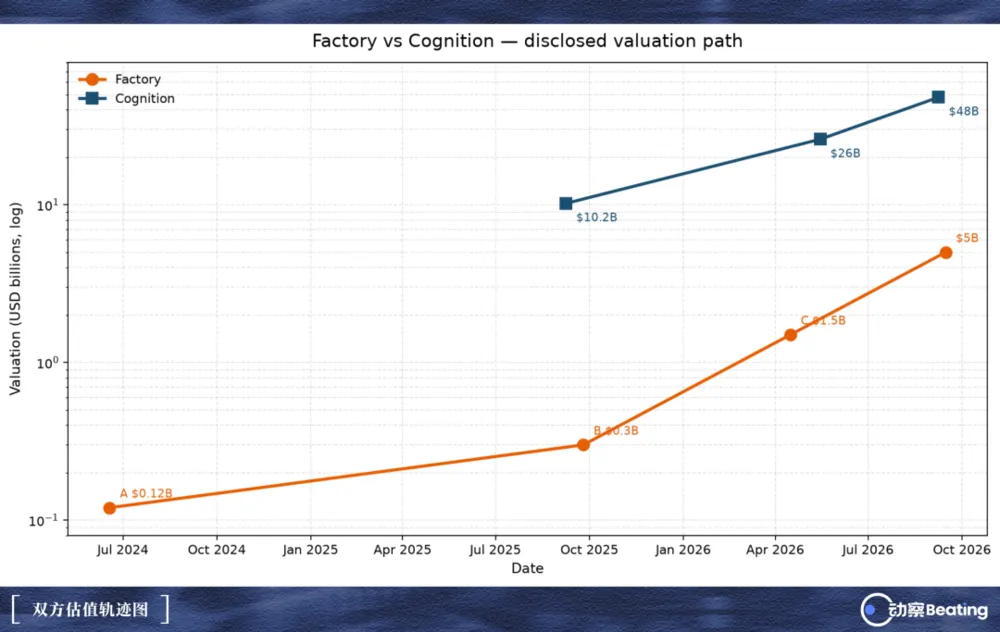
兩家公司在同一條跑道上狂奔,身後的投資方列表卻在不斷重合。
Lux投了Factory的種子輪和A輪,轉頭就領投了Cognition的巨額融資;Khosla兩邊持股;BoxGroup兩邊站台。
對於VC而言,這種操作有一個堂而皇之的名字,分散下注。
在技術路線尚未塵埃落定之前,把寶同時押在兩三個賽跑者身上,是確保自己不下牌桌的一種辦法。
然而,資本的股份可以拆分,特定的現實資源卻未必能共享。
如果一家華爾街大行今年只有一個核心系統的試點名額,合夥人把誰的名字寫在引薦信的第一行?如果兩家公司同時需要一個頂級銷售統帥,投資人的引薦和注意力,會先給估值50億的一方,還是480億的一方?
更微妙的變化發生在公司內部。為了搶奪先機,投資人肉身下場正在成為一種新常態。
2026年5月,NEA合夥人Madison Faulkner直接辭去董事職務,出任Factory的戰略負責人;COO Francesca LaBianca也早已在推動Mantis投資後全職加入。Cognition那邊也有這樣的路徑,Conversion Capital的Christian Lawless和Neo的Emily Cohen,早已從早期投資人變成了全職同事。
當投資人、董事和高管的身份不斷切換,所謂的資訊防火牆,到底隔開了那些人?
條款
很多人以為,VC投資是對創業者純潔的盟誓。
過去,確實有過極具道德潔癖的案例。2020年,紅杉資本領投了支付初創公司Finix的3500萬美元B輪,自己投入約2100萬美元。幾周之後,紅杉意識到這可能與他們此前重注的Stripe構成競爭衝突。
紅杉做了一個罕見的決定,放棄全部股份,放棄董事席位和資訊權,Finix則保留了已經到帳的錢,以此解決與Stripe的競爭衝突。
那是一次昂貴的離場,紅杉用真金白銀給“避免衝突”標了個價。
但在今天的AI盛宴裡,同時持有競對股份,已經出現在這些老牌機構的投資組合裡。
創業者期待的忠誠,在法律文字裡未必被承諾過。
翻開Allakos公開的投資者權利協議,你會發現一個冰冷的條款。投資人明確保留投資競爭對手的權利,甚至在適用法律允許的範圍內,排除部分幫助競爭企業的責任,那怕這種幫助對本公司產生不利影響。
但同一條款也保留了保密責任,以及董事、高管的受托義務,還禁止同一名VC代表同時擔任雙方的董事或觀察員。
競爭性投資本身,未必構成違約或違法。接觸機密的人該守那些邊界,是另一件事。
當年Alarm.com狀告ABS Capital濫用機密投資競爭對手,特拉華州衡平法院駁回起訴,最高法院維持判決。
在該案協議允許競爭性投資的背景下,原告提出的事實,不足以合理推斷存在資訊侵佔。
Grinberg在帖子裡把董事會信任稱為“神聖的紐帶”。這句話講出了創業者的期待,但Degnan到底負有什麼義務,還得看他的具體身份和合同。
當你邀請一個手握無數資源的大佬進入董事會時,你渴望得到他的關係網。但你很難要求這個網路只對你一個人開放。
輸血
投資網路能給初創公司帶來的最大增量是什麼?
不是錢。在熱錢氾濫的年份,錢是最不值錢的。
答案是客戶。
早在幾年前,前紅杉投資人Gili Raanan創辦的網路安全基金Cyberstarts,就發明過一種名為Sunrise的顧問機制。他們拉攏了一批大企業的首席資訊安全官,讓他們給被投公司提供早期產品建議。
作為回報,部分參與者可以從基金管理人業績提成的4%中分得一份。
這是一個高效,也容易引發利益衝突的連接。大企業的IT掌門人,一邊持有基金的carry權益,一邊手握自家企業的採購預算。雖然基金反覆聲明“從未因採購產品向CISO支付報酬”,但當一位採購負責人有機會從基金收益裡分到數十萬美元,他對供應商的判斷,還能有多獨立?
爭議之後,Cyberstarts在2024年6月宣佈暫停新增補償安排,顧問計畫繼續,已經分配的carry權益則保留。
到了AI時代,投資人與客戶之間又出現了新的連接。
Factory的融資公告裡,Blackstone既是投資方,又是客戶。2026年5月,Anthropic甚至聯手黑石、高盛以及Hellman&Friedman,共同成立了一家專門的企業AI服務公司,專門幫企業部署大模型。
這看起來是一場完美的雙贏,創業公司獲得了落地場景,巨頭獲得了技術升級。
但對於二級市場或後來的接盤者而言,它留下了一個黑箱。增長的收入裡,有多少來自產品競爭力,有多少來自股東採購和資源網路引入的客戶?當股東關係變化,當客戶充分比較其他產品,那些大客戶還會不會續約?
公開的增長數字,回答不了這些問題。
尾聲
在這場AI程式設計的割喉戰中,Cognition展現出了更加老練的資本手段。
2025年7月,Windsurf陷入危局,創始人與部分核心研發人才被Google收編。Cognition迅速出手,簽下收購Windsurf剩餘業務的協議,包括產品、品牌、智慧財產權和團隊,以及最重要的350多家企業客戶和8200萬美元的ARR。
按Cognition後來的披露,這一場收購,讓合併口徑的ARR增至原來的兩倍以上。
在資本市場上,這是教科書式的無機增長。這批客戶關係不用再從零建立,前人留下的商業遺產,成為了後續增長和融資敘事的一部分。
這也是風險投資最殘酷、也最迷人的地方,Power Law。
對一家管理數十億美元的頂級基金而言,一個百倍回報的贏家,可能足以掩蓋同個賽道里九個死掉的陪跑者。在這種激勵下,基金有動力把更多資源,投向自己認為更有機會跑出來的公司。
在投資備忘錄裡,這可以叫資本的最優配置。
但創業者很難做這樣的避險。
Matan Grinberg的主要財富和職業聲譽,仍然押在Factory上;而投資他的部分VC,已經在Cognition的股東名冊裡坐穩了頭等艙。
2025年11月,Factory歡欣鼓舞地發海報,歡迎Snowflake傳奇銷售負責人Degnan成為顧問。不到一年後,Cognition宣佈他成為自己的首席收入官。
雙方對保密討論和退出的時間線,仍然各執一詞。
截至10月2日,RPT的官網上依然把Factory掛在投資與顧問的名錄裡。而在Cognition的歡迎公告裡,Degnan已經有了一個新身份,估值480億美元公司的首席收入官。(虎嗅APP)