
香港四大地產家族之一的鄭家,正在狂賣資產。
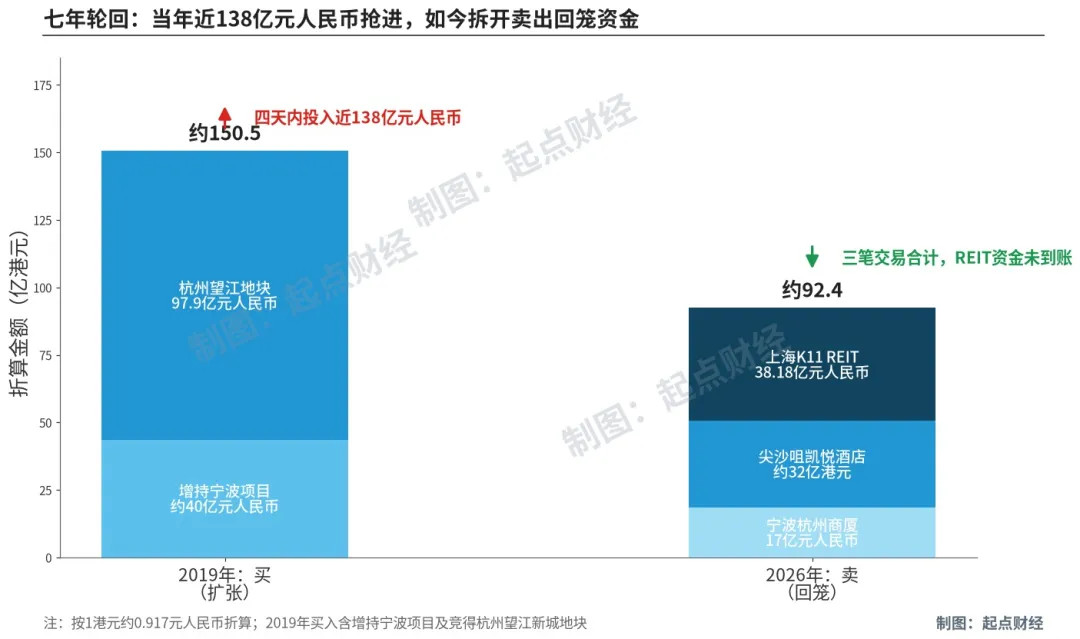
旗下的新世界發展先是以超過17億元人民幣,賣掉了寧波和杭州的寫字樓、商舖和車位,緊接著又傳出尖沙咀凱悅酒店以約32億港元洽售的消息,買家是新加坡華業集團。
兩筆加起來近49億港元。如果再把已經在上交所排隊的上海K11公募REIT算進去,鄭家這一輪要回籠的資金超過90億港元。
很多人說,鄭家要跑了。
2019年,新世界曾在四天之內砸下近138億元人民幣,一邊增持寧波項目,一邊以97.9億元拿下杭州望江新城地塊,出手闊綽,意氣風發。
七年之後,同一批城市的資產被擺上貨架,換成了救急的現金。
從搶地到賣樓,中間隔的不是七年時間,而是一整個時代。
01 那套玩了四十年的打法 失靈了
要理解鄭家為什麼賣,先要理解香港地產商過去怎麼賺錢。
便宜地借錢,買地蓋樓,然後等。等土地升值,等租金上漲,等資產價格把自己抬上富豪榜。只要樓市一直漲,借的錢越多,賺得就越快。槓桿不是風險,是印鈔機的油門。
鄭家第三代鄭志剛把這套打法玩到了極致。
他創辦的K11把藝術展覽搬進商場,讓購物變成生活方式,辨識度拉滿,但燒錢也拉滿。拿地要錢,蓋樓要錢,培育客流更要錢,一個商場從開工到成熟,資金要壓上好幾年。
2018年300億港元投啟德體育園,2019年四天138億元搶地,2022年樓市已經轉頭向下,他還提出快贏戰略,預留200億港元抄底,理由是別人的危機就是自己的機會。
結果大家都看到了。
2024財年,新世界出現20年來首次年度虧損,2025財年股東應佔虧損擴大到約163億港元。鄭志剛執掌的七年裡,公司市值蒸發約720億港元。2024年9月,他卸任行政總裁。接棒的職業經理人黃少媚上任第一件事,就是宣佈七招減債,核心就一個字:賣。
02 張時間表
虧損還能解釋為撥備和重估,帳面遊戲而已。
真正逼著鄭家賣資產的,是三個硬邦邦的數字。
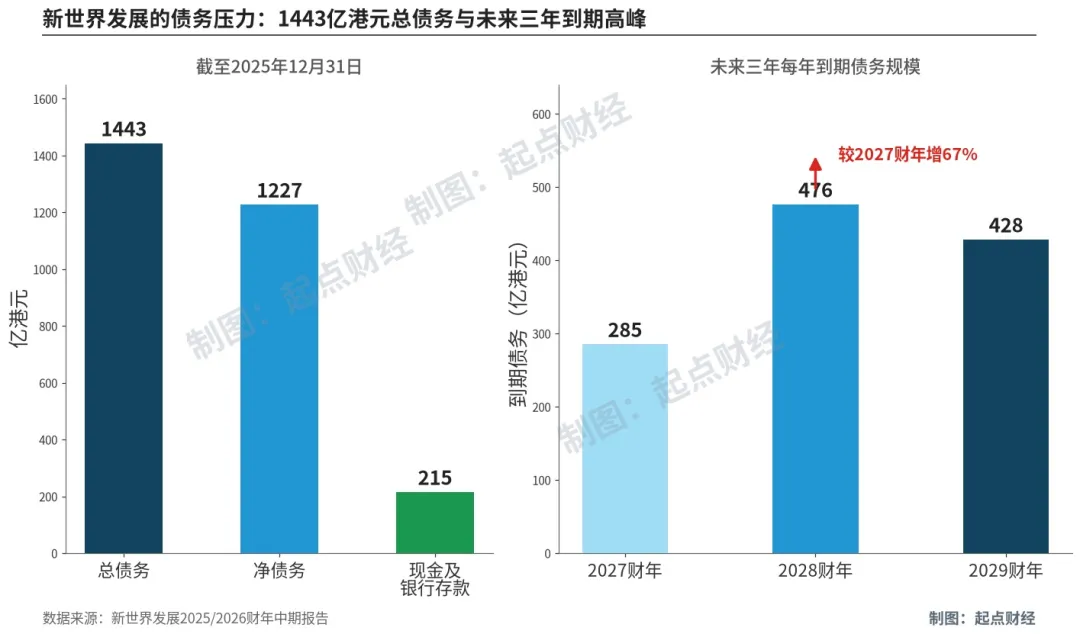
第一個數字,1443億。
截至2025年12月底,新世界總債務約1443億港元,淨債務約1227億港元,淨負債率59.7%,帳上現金只有215億港元。
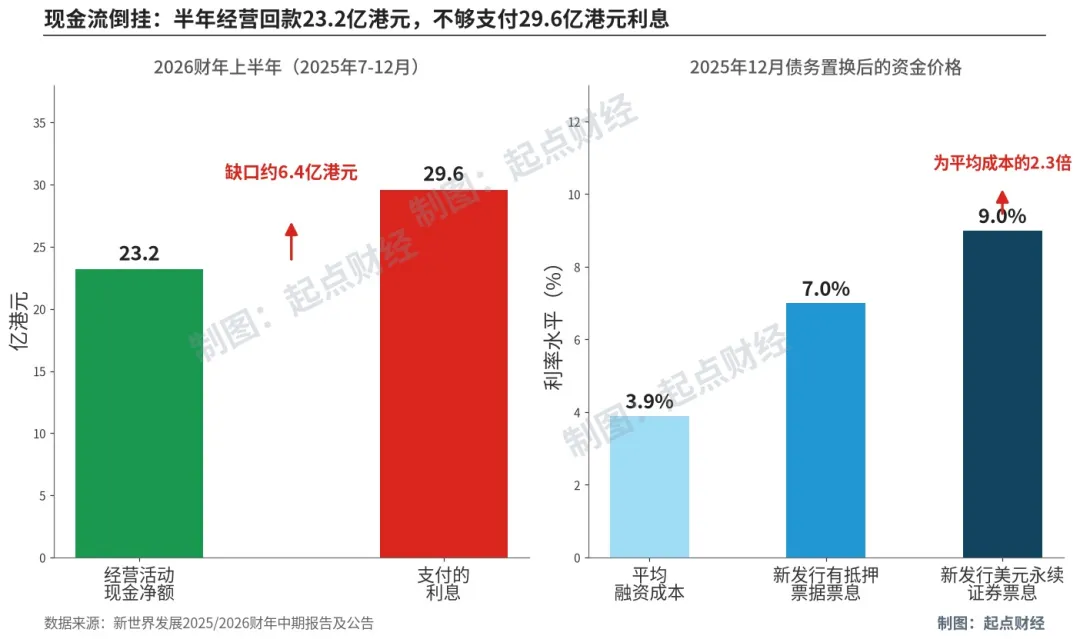
第二個數字,29.6億對23.2億。
2026財年上半年,公司經營半天收回的現金淨額是23.2億港元,同期付出去的利息是29.6億港元。幹活半年,掙的錢連利息都不夠還,缺口約6.4億。一家企業到了經營現金流覆蓋不了利息的地步,賣資產就不是選擇題,是生存題。
第三個數字,476億。
2028財年,新世界有476億港元債務到期,2027和2029財年還分別有285億和428億。償債高峰一波接一波。
有人會說,不是剛完成了882億港元再融資和200億港元債務置換嗎?
是,但看清楚條款就笑不出來了:
新發行的美元永續證券票息高達9%,有抵押票據票息7%,而公司平均融資成本只有3.9%。這相當於信用卡還不上了,去借年化利率翻倍的新貸款來還舊帳。期限是延長了,代價是更貴的血。
所以再看那兩筆出售,味道就變了。
尖沙咀凱悅酒店2015年估值33.9億港元,如今洽購價30至32億,持有了十多年,價格不漲反跌,新世界照樣談。
為什麼?因為回款速度已經排在資產升值前面。
這不是高拋低吸的投資藝術,這是失血過多後的輸血搶救。
03 賣樓救不了新世界 換活法才行
但光靠賣,能解決問題嗎?
算筆帳就知道。這輪處置即使全部落地,回籠的資金跟1227億港元淨債務相比,也只是零頭。而且樓賣了,租金也沒了,能拿去抵押融資的優質資產更少了。這就像拆東牆補西牆,牆越拆越少。
鄭家真正的後手,是上海K11的公募REIT。
把上海K11商場和寫字樓打包上市,預計募集38.18億元,新世界自己留至少20%的份額,繼續當營運管理人,淨回籠約32.4億元。和直接賣樓不同,REIT是把成熟物業交給資本市場持有,自己從房東變成管家,賺品牌、招商和物業管理的錢。
這就是所謂輕資產轉型。
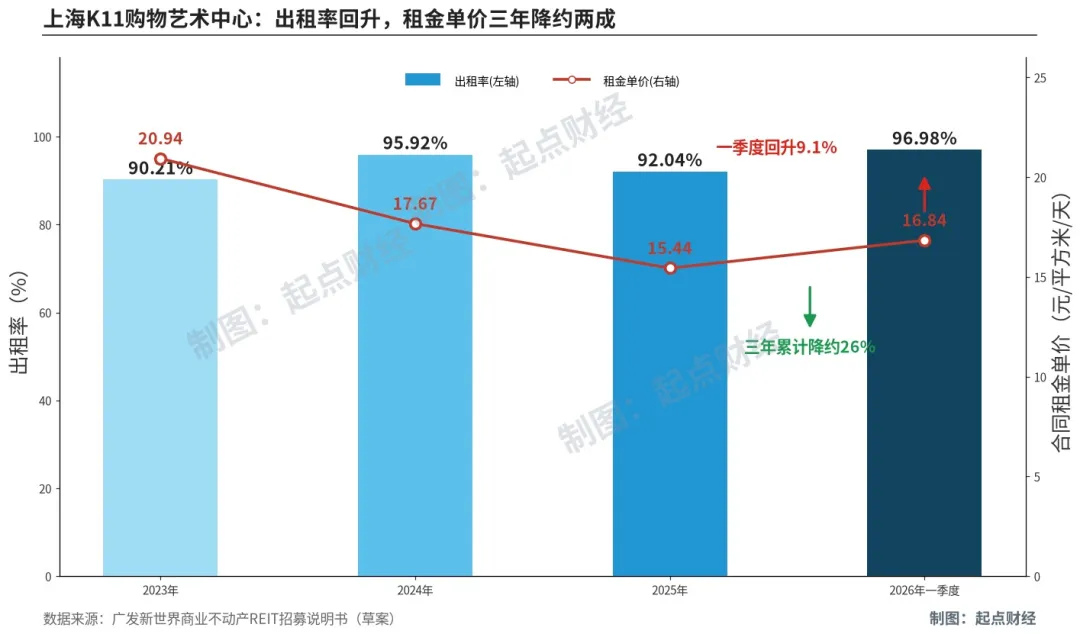
道理很美好:以後擴張不靠自己的錢,靠營運能力吃飯,收入更穩,槓桿更低。但門檻也擺在明面上。投資者買REIT,看的是出租率和租金。上海K11的出租率確實做到了96.98%,代價是租金單價三年降了約26%。
出租率是靠降價換來的,這說明商業物業的議價能力已經今非昔比。
K11的藝術標籤能帶流量,但資本市場最終只認現金流。
04 香港老錢的分水嶺
鄭家的困境其實是香港地產模式的一面鏡子。
同樣面對周期,四大家族的處境天差地別。
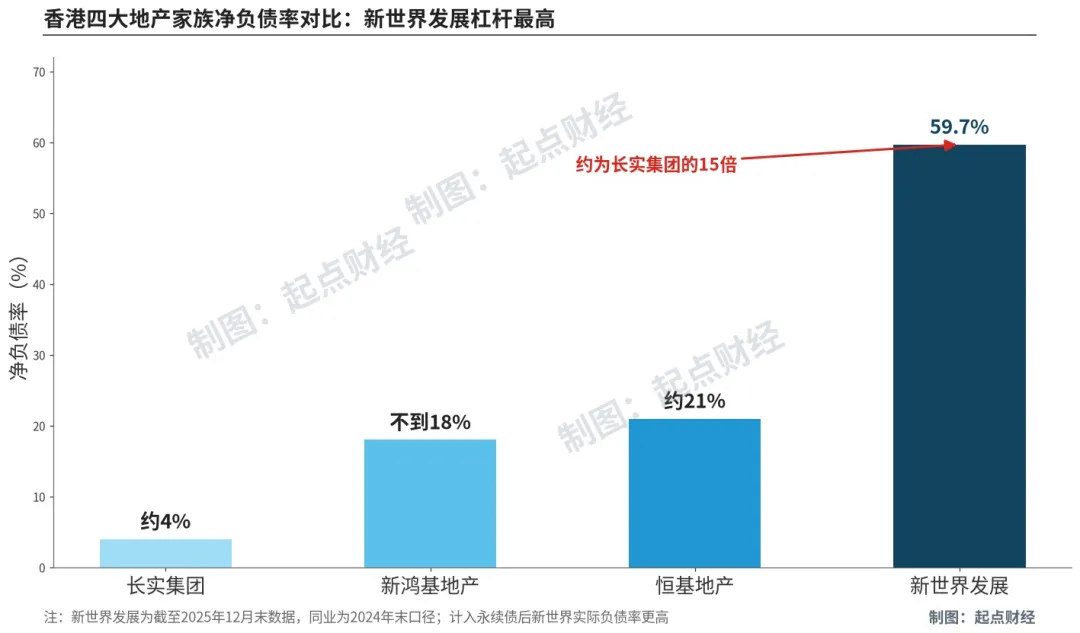
截至2024年末,長實集團淨負債率只有4%左右,新鴻基不到18%,恆基約21%,新世界接近60%,是長實的15倍。
差距不是一年拉開的。
李家早早把重心轉向公用事業和能源,那些東西不管經濟好壞,老百姓每天都要用,現金流雷打不動。鄭家卻把籌碼越堆越重地押在高槓桿的商業地產上,賭土地永遠稀缺,賭租金永遠上漲。
賭對了四十年,一朝周期反轉,龐大的物業組合就從財富的來源變成了流血的傷口。樓宇估值不是現金,利息卻要按期支付,這句話寫在新世界的財報裡,也寫在所有高槓桿玩家的命運裡。
05 結語
鄭家正在用49億、90億的真金白銀,給過去四十年的香港地產模式結帳。
賣資產換來的不是利潤,是時間。
真正決定這個家族命運的,不是還能賣出多少樓,而是能不能用這些時間,建立起一套不靠房價上漲、靠營運能力持續產生現金的新活法。
對所有旁觀者來說,這也是一堂價值千金的課:
槓桿在順風時是油門,在逆風時是絞索;
現金流才是一家企業、一個人最後的底褲。 (AI科技銳評)