
洞主江湖說:我說的可能都是錯的,但值得你去探索和反思。
親愛的藏金洞友們:
最近歐洲市場出現了一件很容易被忽略的事。
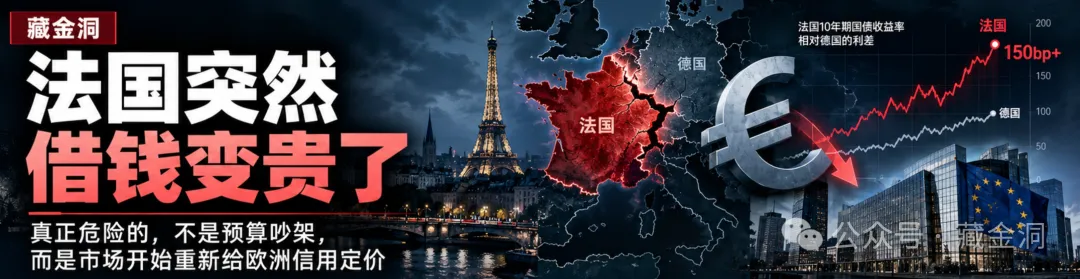
歐元跌到了17個月低位。
更值得注意的是,法國10年期國債相對德國國債的利差,已經重新衝到2011年以來少見的水平。
很多人第一反應是:
法國預算又吵起來了。
但我覺得真正值得看的不是法國政府吵不吵架。
而是:
市場開始重新給“歐洲國家的錢”分等級了。
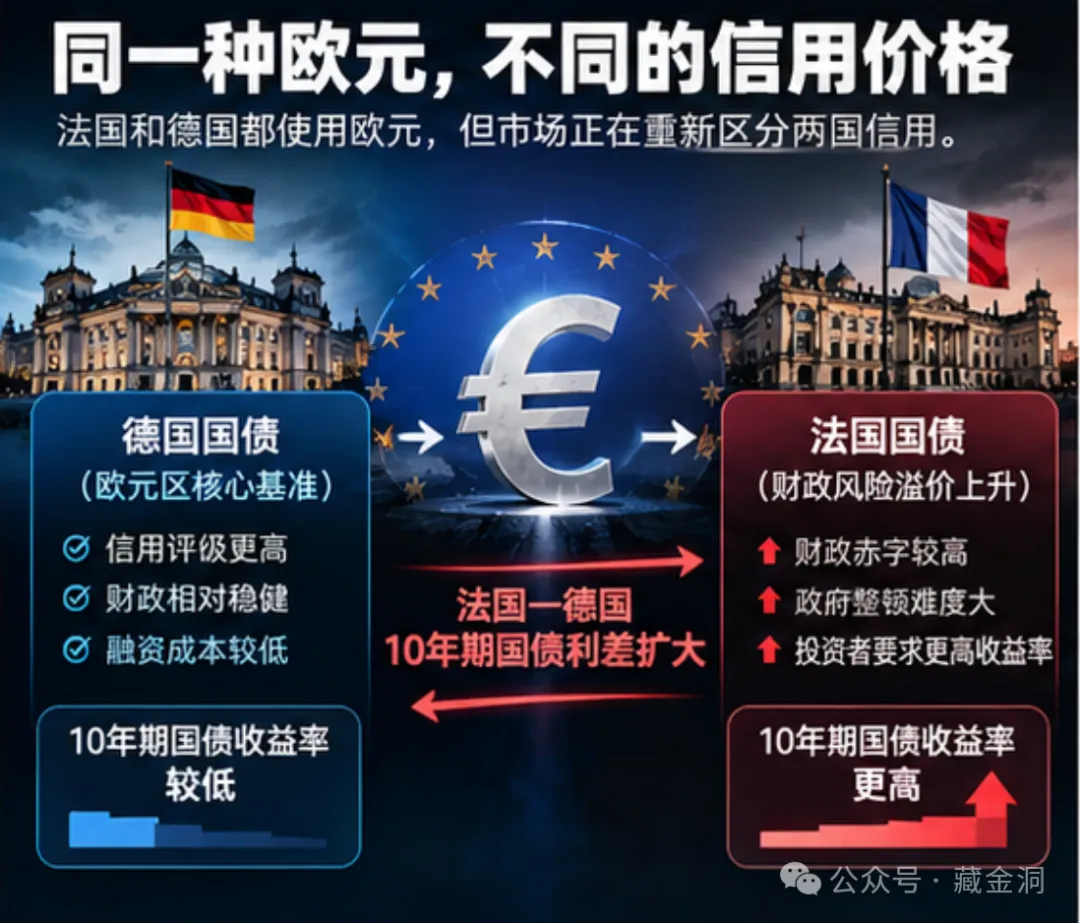
過去十幾年,大家已經習慣把德國、法國、義大利這些歐元區國家看成一個大籃子。
可債券市場現在正在提醒所有人:
它們用的是同一種貨幣,
但信用從來不是同一種信用。
法國現在的問題很典型。
財政赤字高,債務繼續累積,預算改革又很難推進。
Reuters報導,市場對法國2027年預算和財政整頓能力的懷疑正在上升,法國與德國10年期國債利差已經擴大到150個基點以上,接近上一輪歐債危機時期才會看到的水平。
與此同時,歐元跌到約1.116美元附近,創17個月低位。
這說明市場擔心的已經不僅是法國股市,而是整個歐元資產的信用折價。
一、為什麼一個法國預算,能把歐元都拖下來?
因為歐元有一個天然矛盾。
貨幣是一套,財政卻是各管各的。
德國可以控制自己的財政。
法國可以擴大自己的赤字。
義大利有義大利的債務。
但最後大家共用歐洲央行這一套貨幣政策。
平時經濟好的時候,這個矛盾沒那麼明顯。
一旦長期利率上升,問題就來了。
市場會開始問:
誰還得起?
誰未來還要繼續大量發債?
誰的政府有能力削減赤字?
誰最後可能需要歐洲央行或者整個歐洲體系托底?
於是,同樣叫“歐元國債”,價格開始分化。
這就是為什麼法國和德國之間的利差很重要。
它不是一個技術指標。
它代表市場正在問:
法國的信用,究竟應該比德國貴多少?
二、真正的問題,是全球的錢本來就已經越來越貴
如果現在全球利率很低,法國這些問題未必會這麼快暴露。
可現在恰恰相反。
美國長期國債殖利率仍在高位,全球多個主要債券市場的長期融資成本都明顯上升。Reuters此前報導,美國、德國、日本等主要經濟體的長期國債殖利率都已經升至多年甚至數十年高位。
這相當於整個世界正在經歷一次:
資金價格重新定價。
以前政府債務高一點沒關係。
因為利率低。
今天的問題是:
同樣一兆債務,
利率從2%變成5%,
每年要支付的利息完全是另一回事。
所以當市場開始懷疑一個國家的財政紀律時,
它不會等到這個國家“真的還不起債”才行動。
它會提前要求:
更高的殖利率。
而殖利率越高,
財政壓力又越大。
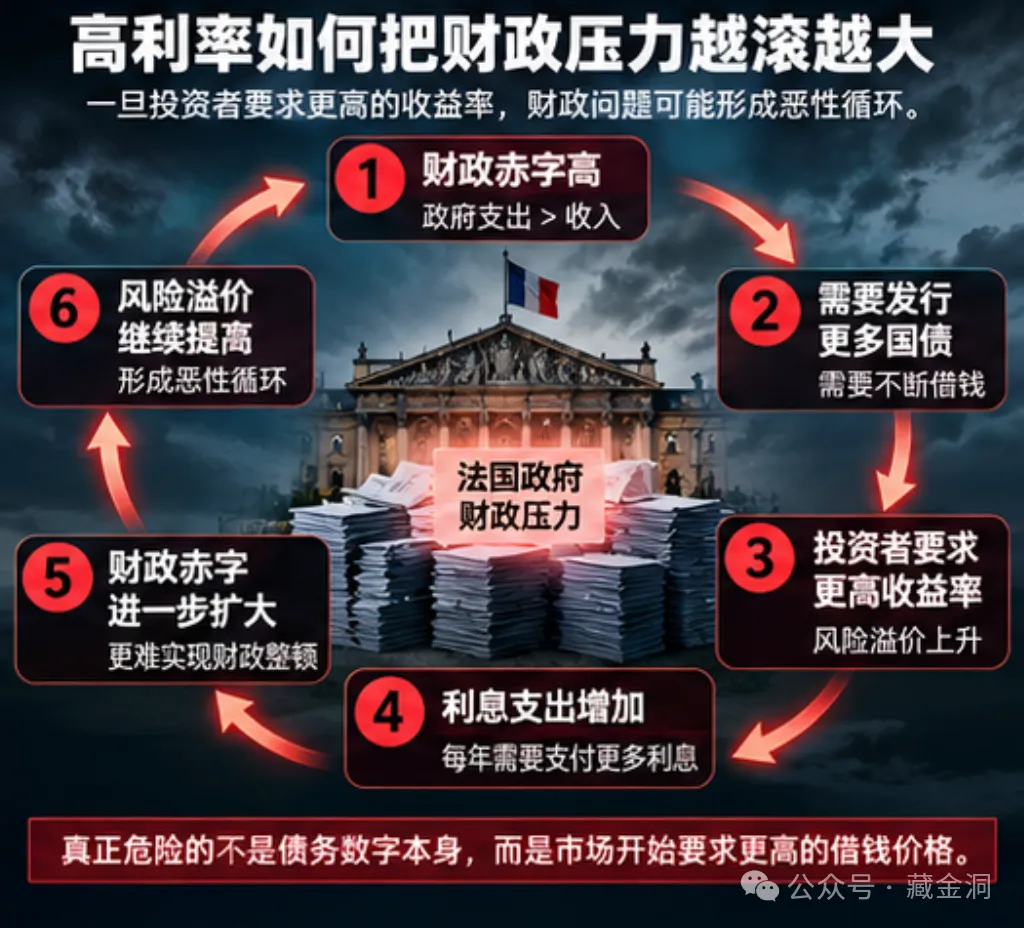
這就形成一個危險循環:
財政差
→ 投資者要求更高利率
→ 利息支出增加
→ 財政更差
→ 投資者要求更高風險溢價。
這就是當年歐債危機最危險的地方。
三、法國現在是不是已經進入歐債危機?
還不能這麼說。
這一點要非常克制。
今天的法國不是2011年的希臘。
法國擁有更強的經濟體量、金融體系和政治影響力,歐洲央行也已經有比十幾年前更多的政策工具。
所以現在證據只能支援:
市場開始重新交易法國財政風險。
還不能支援:
歐洲已經進入新一輪主權債務危機。
但真正重要的是:
市場開始願意給這個風險定價了。
這是變化。
很多危機並不是從“爆雷”那一天開始。
而是從市場突然不願意繼續用原來的價格借錢給你開始。
四、這和中國投資者有什麼關係?
至少有三條線。
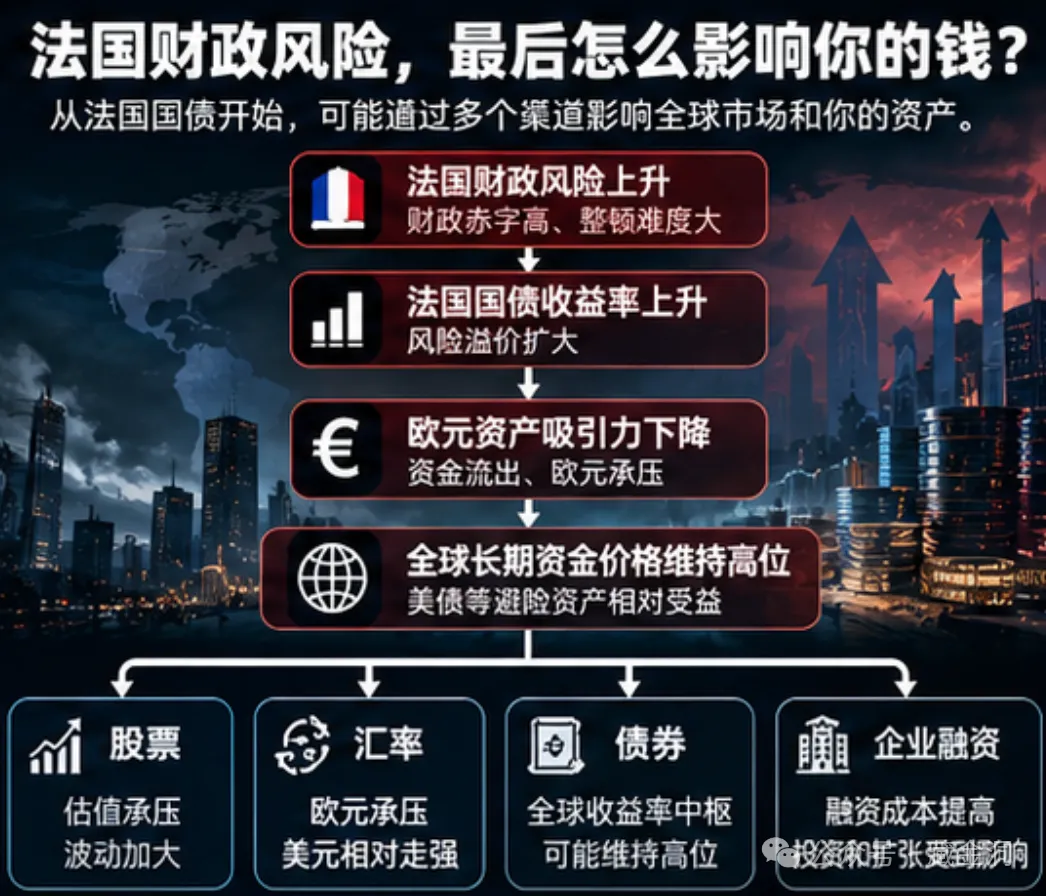
- 第一,歐元
如果歐洲財政風險繼續擴大,歐元資產的吸引力下降,資金可能繼續回流美元或瑞士法郎等避險資產。
- 第二,全球利率
如果法國、美國、日本等主要經濟體長期債券都需要更高殖利率才能吸引資金,那麼全球無風險利率中樞可能繼續保持高位。
- 第三,股票估值
利率越高,未來利潤折現回來越不值錢。
所以這並不只是一個歐洲債券故事。
最後會傳導到:
股票、匯率、企業融資、房地產以及全球資產估值。
五、接下來真正要盯的不是法國新聞,而是三個數字
- 第一:法國—德國10年期國債利差
如果繼續明顯擴大,說明市場對法國財政風險的定價還沒結束。
- 第二:法國國債絕對殖利率
風險溢價高是一回事,融資成本持續上升是另一回事。
- 第三:歐元
如果財政風險、政治風險和貨幣政策一起推動歐元繼續走弱,那麼市場擔心的就不只是法國,而是歐洲資產整體。
洞主江湖說
過去大家討論全球資金價格,首先看美國。
但接下來可能越來越要看歐洲。
因為真正危險的從來不是某一個國家突然“沒錢”。
而是:
當全球利率都高的時候,市場突然開始重新區分:誰的錢便宜,誰的錢貴,誰的信用值得相信。
法國現在發出的訊號,就是這條分界線正在重新出現。
真正值得盯的不是“歐債危機會不會明天重演”。
而是:
全球高利率已經開始從壓股票、壓企業,逐步轉向壓政府自己的資產負債表。
這才是下一階段最重要的變化。 (藏金洞)