
幾條政策消息湊到一塊兒了。
9月24號,央行貨幣政策委員會發佈三季度例會通稿定調子;28號國常會提出宏觀政策要加碼發力。
到29號,央行一次性推出四項定向工具,財政部也同步出台購房貼息政策,新華財經把這套組合叫做「四箭齊發」。
所有人的第一反應都是同一個問題,7000 億,是不是又放水了。
我仔細捋了一遍,7000 億這個數字本身沒那麼多講究。錢會往那走、最終落到誰手裡,才是核心。
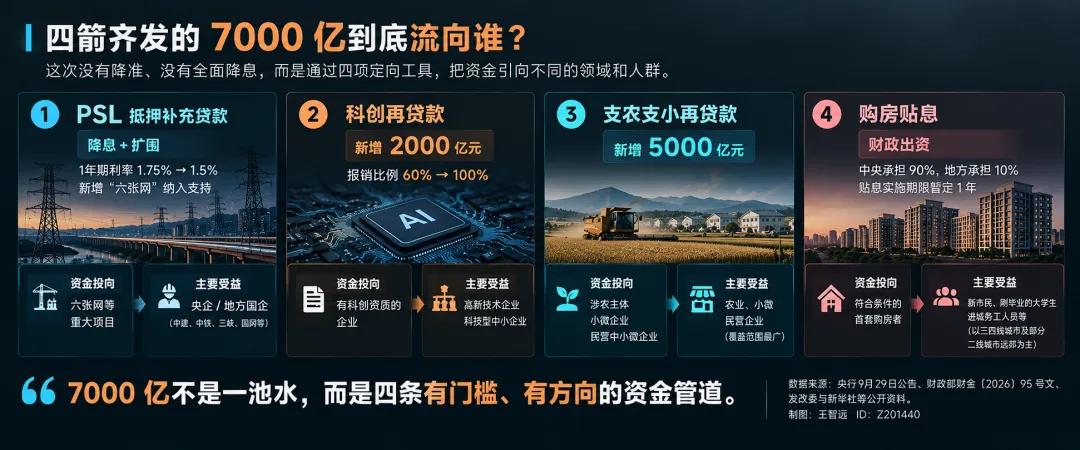
這次央行沒有降准,也沒有全面降息,它用了四項定向工具,每一項都規定好了資金去向,還有准入門檻,相當於分開四條通道,專款專用。
先說第一個:PSL,抵押補充貸款。
簡單說,央行給國開行、農發行、進出口銀行這三家政策性銀行提供低成本資金,再由這幾家銀行放款到具體重大項目。
這次PSL有兩個調整:
一是降息,一年期利率從1.75%降到1.5%,相當於資金批發價打折。
二是擴大支援範圍,把「六張網」納入進來:水網、新型電網、算力網、新一代通訊網、城市地下管網、物流網。這六大領域都可以申請PSL資金。
據中信證券首席經濟學家明明測算,「六張網」今年總投資預計超過7兆,十五五期間直接投資大約30兆,帶動上下游合計86兆。
數字看著很大,但這是全部資金口徑,財政資金、專項債、民間投資都算進去,PSL只是資金來源中的一部分。
那這筆錢最後給到誰?看項目中標名單就知道,基本都是中建、中鐵、三峽、國網這類央企和地方國企。
這類項目投資體量大、資質門檻高,直接中標承建的主要是央企和地方國企。
不過,項目開工之後,也會帶動周邊生意:
工地附近的餐館、加油站、裝置租賃商,還有供貨商、運輸、安裝這些小企業。總包把任務一層層分包出去,不在央企名單裡的市場主體,也能跟著產業鏈分到訂單。
也就是說,這筆錢還沒放出來,流向就已經提前劃定好了。
......
再說第二條,科創再貸款。
額度新增2000億,總規模來到1.4兆。最核心的改動,報銷比例從60%提到了100%。
這是什麼意思? 商業銀行給科創企業放款,要先墊錢,之後拿著材料找央行報銷。
以前央行只報六成,剩下四成得銀行自己貼錢扛著;現在全額報銷,銀行放一筆科創貸款,本金基本都能從央行換回一筆低成本資金,佔用的錢和成本壓力輕了一大截。
注意,這報銷的是墊出去的資金,不是壞帳,企業真還不上,窟窿還是銀行自己填。
不過有硬性門檻:企業必須拿到科創相關認定,要麼高新技術企業,要麼入庫成為科技型中小企業,這是基礎條件。
手裡得有專利、軟體著作權這類實打實的技術成果,拿湊數的材料行不通,業務方向也要匹配支援目錄。這三條標準都是公開的,可以提前自查,也可以提前補齊資質。
但絕大多數企業跨不過這道門檻,銀行找不到符合條件的借款人,資金就卡在報銷環節放不出去,能享受到政策紅利的只有一小部分企業。
那怕報銷比例拉滿到100%也解決不了這個問題,能通過篩選的企業數量就這麼多。
......
第三條,支農支小再貸款。顧名思義,用來扶持農業和小微企業,也是四項工具裡體量最大的。
這次新增5000億,總額度達到4.85兆。其中專門面向民營企業的額度增加3000億,到1.3兆。注意,這3000億包含在剛才5000億里面的,不是額外新增,算不上「第五支箭」。
這筆資金通過各地中小銀行發放,流向涉農主體、小微企業和民營中小微企業,是四條通道里滲透範圍最廣的。
理論上它覆蓋人群最多,但一直有個老難題擺在這:
銀行手裡有額度,卻貸不出去;央行放開了5000億的額度,可地方銀行要自己尋找合適的借款人。
現在小微經營的情況大家都清楚,只有確定能按時還款的客戶,銀行才敢放款;而最缺錢的企業,往往還款能力偏弱,供需兩邊匹配不上。
另外貸款本身還有不少配套工作,放款前要盡調,放款後要持續跟蹤,一旦逾期還要處置壞帳。銀行養不起足夠人手做完這些事,很多業務只能外包。
今年二季度,銀行業單季新增信貸2.48兆,比去年同期少增7073億。市場不缺錢,缺有能力接住這筆錢、並且按時還錢的主體。
......
第四條,購房貼息。跟前三項不一樣,這筆錢財政出的,用來幫購房者承擔一部分房貸利息。
想要拿到貼息,得同時滿足好幾條要求:
首套房、面積120平以內、房屋總價150萬以下,而且必須是普通商業按揭貸款。公積金貸款不行,拿新貸款置換舊房貸,也不在補貼範圍內。貼息實施期限暫定1年,單戶貼息貸款本金上限100萬。
拿 100 萬貸款來算,每年少還 1 萬,最長補 5 年。
可120平和150萬這兩個門檻一卡,一線城市像樣的房子起步就要五六百萬,強二線城市核心區也很容易超過300萬。
能符合條件的,大多是三四線城市,還有二線城市的遠郊房源。
政策想幫的人是誰呢?新市民,剛畢業的大學生,進城務工的。這群人恰恰是手裡最緊的那批,貼息上限 100 萬。
舉個直觀的例子:
夫妻倆在東莞打工,妻子在電子廠上班,丈夫跑外賣,攢了四年湊出22萬首付,買一套總價150萬的房子,貸款128萬。
貼息只覆蓋其中100萬的利息,剩下28萬的利息要自己全額承擔。
月供六千多,第一年省下的錢差不多剛好抵掉一個月月供,後面每年減免的金額還會慢慢變少。補貼確實能拿到,但這筆錢對他們來說,緩解壓力的力度有限。
還有個現實問題,買期房的人,大機率趕不上這個政策。
8月28號新規落地之後,預售樓盤必須完成竣工備案,銀行才會放款,這個周期一般要18到24個月。等房子竣工,貼息政策說不定已經到期了。
真正能立刻享受到貼息的,只有現房、二手房,以及8月28號之前就已經拿到預售證的樓盤。
......
四條講完了,我們再算一筆帳:到底誰在出錢?
PSL降息,央行讓利;科創再貸款報銷比例提到100%,等於配套的低成本資金全由央行供給;購房貼息由財政出錢,中央承擔90%,地方承擔剩下10%。
這幾項安排,都沒有去擠壓商業銀行的淨息差。所謂淨息差,簡單說,銀行放貸收來的利息,減去付給儲戶的利息,剩下的利潤空間。
為什麼要特意避開銀行?
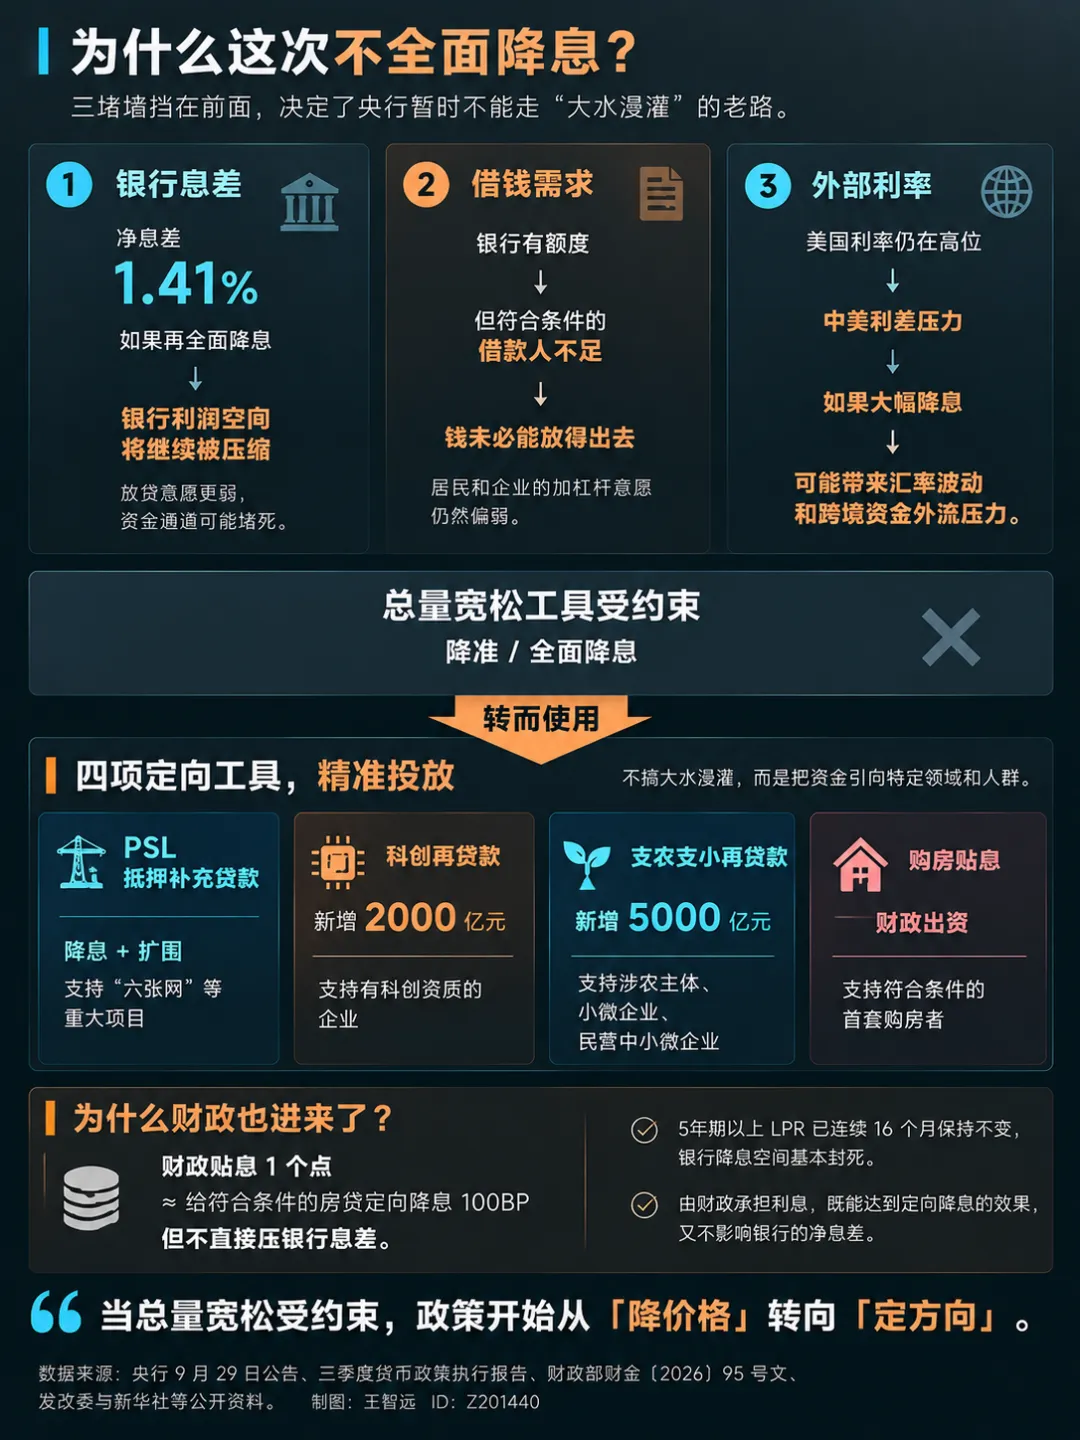
商業銀行現在淨息差只剩1.41%,相當於每放出去100塊貸款,一年只能賺1塊4毛1;如果再壓縮它的利潤,銀行就不願意往外放貸了。政策需要銀行充當資金通道,不能把通道費給抹掉。
央行這次沒降息,對已經背著房貸的人是好事。LPR,就是平常說的房貸定價的錨,它不動,每個月還款額就不動,這一頭保住了。
可銀行這口氣喘上來,靠什麼?
二季度淨息差回升了 1 個基點,四年頭一回,靠定期存款集中到期重存;前兩年存進去的高利率定期,到期之後銀行用更低的利率續了一輪,付給儲戶的利息少了,銀行才喘上這口氣。
再看貸款端,7月全國新發放企業貸款,平均利率首次略低於3%;房貸、消費貸利率基本卡在3%附近很難繼續往下,存量貸款規模還在收縮。
單純靠放貸賺利息這條路,已經很難指望。
貸款利率已經降得差不多,空間只能從存款端擠,存款利率後續大機率還要繼續往下;不少機構預測,銀行這種成本改善的狀態,可以持續到2027年。
普通老百姓不在前面四條資金通道里面,更多站在銀行的另一邊,手裡握著存摺。銀行息差能修復,一部分來自存款利率往下走,儲戶拿到的利息也相應變薄了一些。
......
最後來問一句:就算四條資金通道全部打通,有沒有人願意借錢?
上半年全國個人住房貸款餘額淨減少7163億,居民提前還的錢,比新借出去的房貸還要多,大家主動減少負債。
不管普通人對收入、房價的預期,還是企業端的心態,都還沒有扭轉過來。
企業手裡短期周轉的資金變多,但願意投長期項目的很少。資金就在金融體系內部打轉,真正流進實體經濟的速度很慢。
一句話總結:通道已經打開,政策給出的口子不算小,效果還要看後續落地的節奏,和市場預期的逐步修復。
......
聊到這裡,還有一個關鍵點:央行手裡明明握著降准、降息這類重磅工具,這次為什麼不用,反而繞這麼大一圈做定向工具?有三堵牆擋在前面:
第一堵,銀行扛不住。
再來一輪全面降息,銀行淨息差會被進一步壓縮,放貸意願會更弱,整個資金通道直接堵死。
第二堵,小工具夠用。
這兩年央行完善了隔夜逆回購這類短期調節工具,想適度放鬆流動性時,用這些小工具靈活微調就行,沒必要每次都動用降准這種大動作。
第三堵,外部利率壓力。美國利率還處在高位,中美利差倒掛。如果我們大幅降息,資金外流的壓力會變大,匯率也會承壓。
三堵牆擺在這,總量寬鬆這條路走不通,央行只能在定向工具上面下功夫。
那為什麼偏偏選在這個時間出手? 有個細節值得留意。9月24號央行三季度例會的通稿,措辭悄悄改了。此前一直寫的是「加大逆周期和跨周期調節力度」,這次只剩下「加大逆周期調節力度」。
逆周期調節,重點是穩住當下;跨周期調節,側重佈局長遠。刪掉後半句,訊號很明確:短期穩增長,優先順序提到最高。
再往前追溯,這套定向工具央行早就鋪墊好了。
今年1月就下調過一輪再貸款利率,配套推出8項舉措。9月這一輪,只是把1月的思路繼續往前推進。
還有個疑問,購房貼息為什麼交給財政來做,不直接逼著銀行降息?
5年期以上LPR已經連續16個月保持不動,銀行降息的空間基本封死。財政貼息1個點,效果等同於給符合條件的首套房貸定向降100個基點。錢由財政承擔,銀行的息差不受影響。
而且財政貼息不是臨時想出來的,去年8月中央已經用過消費貸貼息這套打法,由財政掏錢補利息的路子早就跑通過。
今年南京、武漢、長春、杭州臨平等二十多個城市,早就落地過房貸貼息或者購房補貼;這次相當於地方先行試點之後,中央統一標準,在全國推開。
對比一下就能看出差別:
2024年9月那一輪政策,三部門聯合,以降准降息為主,屬於典型的總量工具。而這次四項全部是定向工具,完全沒有大水漫灌的思路。
政策層這兩年,對總量寬鬆工具的態度已經變了。
回到最開始大家關心的問題:7000億到底算不算放水?這套政策更像一套資金過濾系統。
7000億隻是帳面數字,資金還沒放出去,流向就已經提前劃定。 錢最終會流到那裡,才是整件事的核心。
資料來源:
[1].本文政策條款與資料主要參考央行 9 月 29 日公告及二季度貨幣政策執行報告、財政部財金〔2026〕95 號文、發改委與新華社,以及中信證券明明、東吳證券蘆哲、克而瑞、發現報告等的研究與測算
(王智遠)