
經濟學家馬光遠最近拋出一個讓很多人心裡咯噔的判斷:
到2031年前後,少數核心城市的好房子價格將超過2021年的歷史高點,而全國約70%的城市,房價永遠回不去當年的峰值。
談到北上廣深,他只用了四個字:沒有懸念。
他還給好房子下了一個具體定義:
一線核心區、地鐵樞紐1公里內、頂級學區、房齡15年以內、120平方米以上、品牌開發商。
他的依據是國際經驗,核心城市房價從高點調整到突破前高,平均周期大約10年,2021年加10年,正好落在2031年前後。
全球劇本早就寫好:核心資產創新高,普通資產長期趴著
先看最扎心的參照系,日本。
1990年日本房地產泡沫破裂後,六大都市市街地價格指數從1991年峰值一路下跌,住宅地最大跌幅65.2%,商業地最大跌幅80.1%,這一跌就是十幾年。
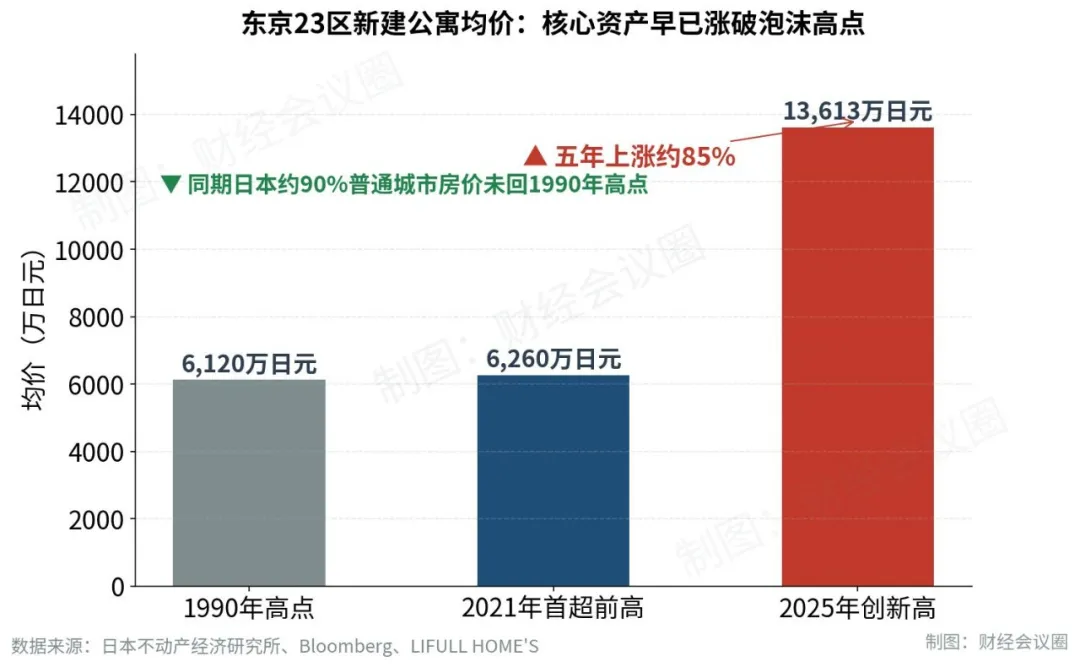
2021年,東京圈新建公寓均價6260萬日元,30年來首次超過1990年泡沫高點的6120萬日元。
到2025年,東京23區新建公寓均價衝到1.36億日元,同比上漲21.8%,連續三年站上1億日元,創歷史最高紀錄;港區均價高達3.5億日元,大幅越過泡沫期水平。
五年時間,東京23區公寓均價上漲約85%。
另一面呢?
市場機構測算,日本全國只有10%到15%的房產保值或升值,約70%緩慢貶值,15%到20%幾乎失去價值,也就是說約九成普通城市的房源再沒回到1990年的高點,部分地方城市房價較峰值跌去一半。
日本國土交通省2026年地價公示顯示,三大都市圈地價上漲4.6%,地方圈僅漲1.2%,差距還在拉大。
同樣的劇本也在韓國上演。
2025年首爾公寓售價全年累計上漲8.71%,創19年來最大漲幅,松坡區漲超20%;而首都圈以外地區全年下跌1.13%,大邱下跌3.81%全國墊底。
首爾圈內最貴20%與最便宜20%公寓的價格比,從2015年的4.1倍拉大到2025年初的7.5倍。
核心資產創新高,普通資產長期趴著,這不是那個國家的特例,是全球房地產周期的通用劇本。
馬光遠的2031判斷,套用的正是這個劇本。
政策
2026年9月,政策密度罕見。
9月18日,國新辦新聞發佈會上,住建部房地產市場監管司司長張雪濤明確表態,房地產市場出現兩個轉變:一是供求關係發生重大變化,二是房地產進入存量時代。
官方口徑第一次把存量時代四個字擺上檯面。
9月20日,新版《住房公積金管理條例》正式施行。
提取情形從6種擴到9種,租房提取不再設收入比例門檻,裝修、物業費也能提,靈活就業人員可自願繳存,單位違規罰款上限從5萬元提到30萬元。
公積金從買房專用錢變成了住房消費通用錢。
9月24日,北京四部門聯合印發8·28新政實施細則:
新出讓項目預售必須主體結構封頂,預售資金全額全程監管,新項目優先現房銷售,按揭貸款竣工備案後才發放。
9月28日,上海跟進,成為第二個落地的一線城市。
再往前看,8月28日住建部、自然資源部、金融監管總局聯合印發《關於完善商品住房銷售制度的通知》,確立了封頂預售、現房銷售、主辦銀行制等基礎制度,這等於從根上重塑開發商的現金流模式,高周轉時代正式終結。
同樣在9月28日,國務院常務會議提出研究出台穩定房地產市場、促進就業增收等政策措施。再往前追,4月和7月的中央政治局會議連續定調努力穩定房地產市場。一個月內,部委定調、條例落地、一線城市執行、國務院部署,三層全部打通。
存量時代的資料鐵證:二手房佔比突破50%
什麼叫存量時代?
一個數字就夠:二手房交易佔比。
2020年,全國二手房交易佔比只有27%;
2025年升到46%;
2026年前8個月達到52%,歷史性地越過50%分界線。
國家統計局還首次在月度報告中公佈二手房網簽資料,2026年1至8月全國二手房交易網簽面積5.49億平方米,同比增長10.6%。
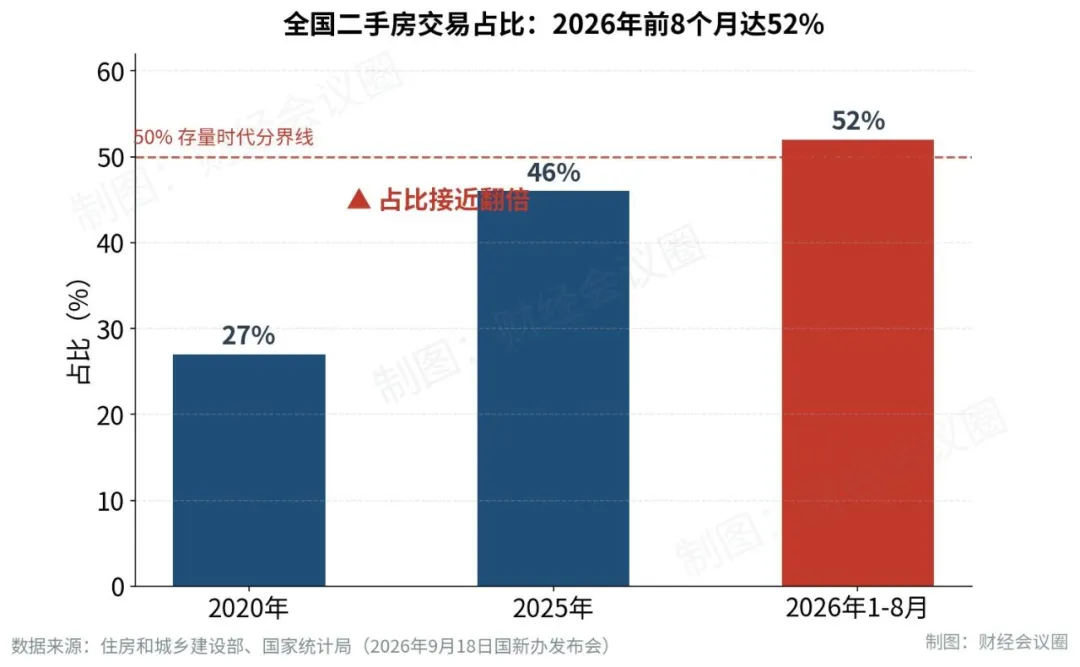
二手房交易超過新房,意味著市場定價權從開發商手裡轉移到存量業主手裡,市場從增量擴張轉向存量最佳化。
這個階段,核心地段的成熟房產會被重新定價,因為買家用的是真金白銀的市場比價,而不是沙盤上的規劃故事。
資料確實在轉向
價格端:
2026年7月,70個大中城市中新房價格環比上漲或持平的城市達23個,創近15個月新高;8月略有回落,仍有21個。一線城市新房價格自2026年2月起連續6個月止跌回穩,二手住宅價格自3月起連續6個月環比上漲。
租金端:
中指研究院50城住宅租賃價格指數顯示,2026年8月一線城市普通住宅平均租金環比上漲0.23%,自3月以來六連漲,前8個月累計上漲1.21%;同期二線城市累計下跌1.29%,三四線城市下跌0.75%。
租金剔除了投機水分,反映的是最真實的居住需求,而租金的分化方向,和房價的分化方向完全一致。
庫存端:
截至2026年7月末,全國商品房待售面積連續5個月同比下降,而這一指標此前連漲52個月;8月末延續下降至約7.5億平方米,同比下降1.1%。
供給端收縮更徹底:
住宅新開工面積從2019年峰值16.7億平方米,降到2025年的4.3億平方米,2026年1至7月年化只有約3.3億平方米,較峰值縮水約八成。房企回款周期拉長到2至3年,供應還在慣性收縮。
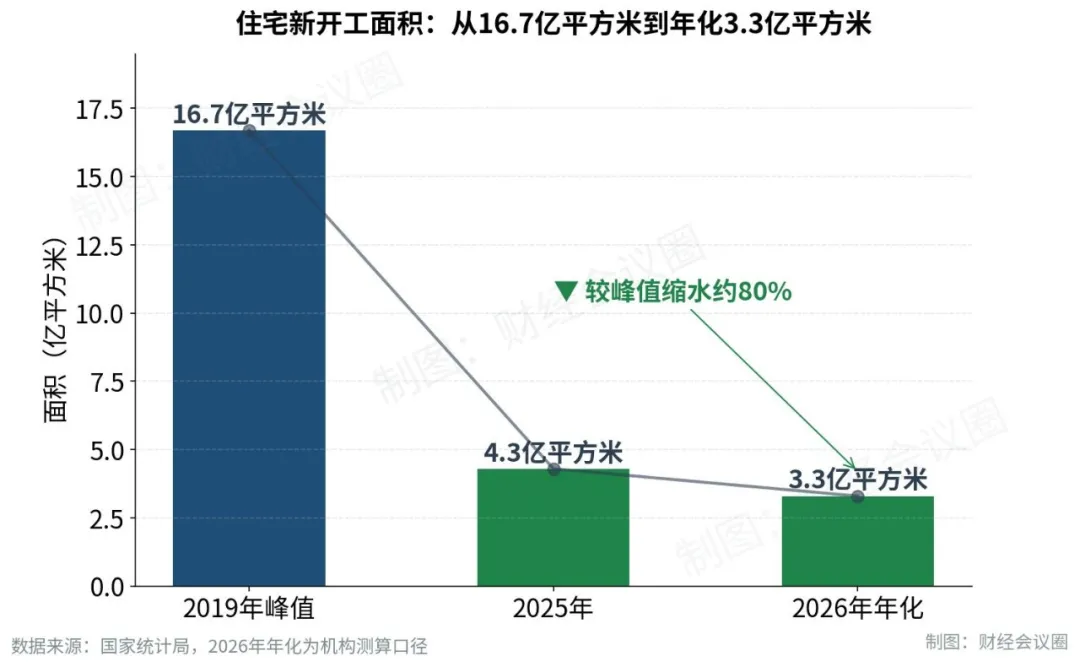
需求端居住需求在核心城市走穩,供給端全國範圍深度收縮,這兩股力量疊加,就是核心城市房價修復的底層動力。
核心邏輯:什麼樣的流入才是真流入
馬光遠判斷的核心邏輯只有一句話:
產業發達、人口持續流入的城市,才有反彈的基礎。
人口資料擺在明面上。
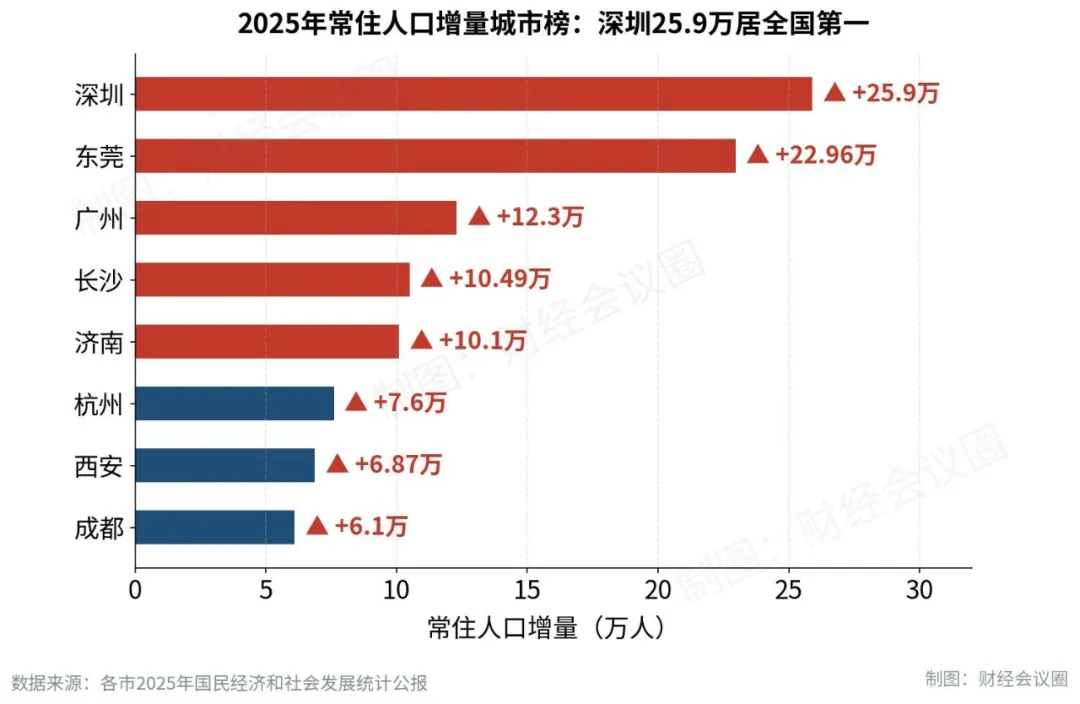
深圳2025年常住人口增加25.9萬人,增量全國第一,近三年累計增加58.67萬人,常住人口平均年齡只有32.5歲;廣州增加12.3萬人,連續三年增量超10萬。東莞、長沙、濟南增量也都在10萬以上。
但很多人只盯著人口流入,忽略了更硬的指標:
這座城市能不能持續產生高薪崗位。
深圳的底氣不在人數,在結構。
2025年深圳戰略性新興產業增加值增長7.2%,佔GDP比重達43%;高技術製造業增加值佔規上工業近六成;資訊軟體業增加值增長10.3%,金融業增長12.1%。
《中國城市新質人才競爭力指數報告》顯示,新質人才招聘月薪北京17095元、上海16910元、深圳15975元,居全國前三,杭州14596元居新一線城市之首;深圳吸引異地新質人才數量全國第一。
來了留不住的流入是假流入,產業撐得住的流入,才會變成真實的買房需求。需要說明的是,四個一線城市裡北京2025年常住人口微降3.2萬,這是主動調控的結果,它的支撐來自人口結構和產業質量,而不是總量擴張。
三重擠壓下的三四線:10年內難回高點
硬幣的另一面同樣清晰。
三四線城市面對的是人口流出、產業薄弱、庫存高企的三重擠壓。
人口方面,2020到2024年,常住人口和戶籍人口雙流出的城市從89個增加到161個,其中97.5%是三線及以下城市,湖南、山東、四川、河南形成四大人口流失帶。
2025年全國人口減少339萬,連續第四年下降,城鎮化率67.89%的提升速度也在放緩。
庫存方面,克而瑞資料顯示,截至2026年6月末,50個典型城市新房去化周期26.1個月,其中三四線城市31.6個月,而杭州、合肥等強二線核心區不足12個月。更早的易居研究院百城報告裡,三四線去化周期一度高達40.3個月。南京遠郊的六合、高淳,去化周期超過56個月,賣完手上的房子要將近五年。
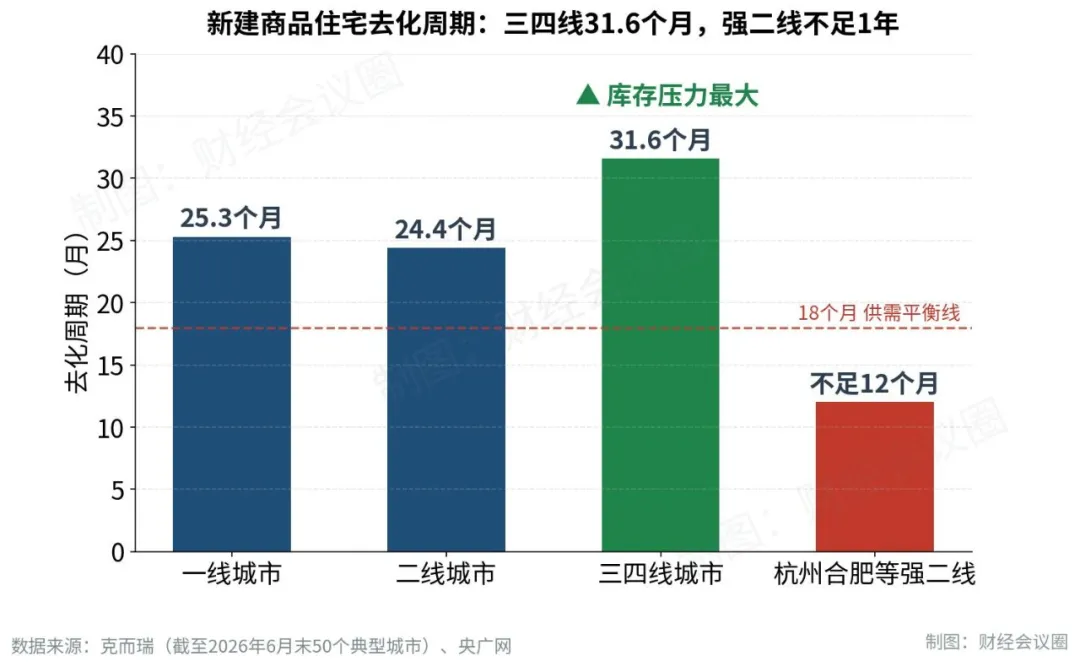
馬光遠對三四線的判斷毫不含糊:
仍在底部,10年內難回高點。
庫存壓力和人口趨勢擺在那裡,這不是悲觀,是算術。
普通人最實在的三件事
第一,別問房價漲不漲,要問那裡的房子漲。
核心城市創新高,跟你老家縣城的房子沒有任何關係。判斷自己城市的三個指標:人口流入還是流出,產業升級還是萎縮,二手房成交回升還是冰凍。
第二,核心城市有真實需求的,現在就是窗口期。
2026年9月,5年期以上LPR為3.5%,已連續16個月保持不變;8月新發放個人住房貸款加權平均利率約3.1%,處於歷史低位,廣州等部分城市外資行優質客戶首套利率低至2.7%。
政策不會永遠有效,價格修復到一定程度就會收緊,窗口期不會突然關閉,但會一點一點變窄。
第三,三四線或人口流出城市的房子別等了。
把資產集中到核心城市核心地段,是未來十年最確定的策略。
不是讓你賭暴漲,而是別把資產放在確定縮水的地方。
馬光遠那句話裡,關鍵詞不是2031年,也不是超過,而是核心城市。
所有線索指向同一個結論:
房地產的普漲時代結束了,分化時代才剛開始。
提前做準備的人,準備的不是抄底,而是換倉。 (經濟學雜談)