
10月7日,國慶長假進入最後一天,A股休市的這六天,全球市場並沒有"打烊"。
截至10月6日亞太收盤,Wind Alice一鍵統計出全球大類資產表現,並生成圖表、同時還給出資料要點速覽:
假期中,目前日經225指數領漲,累計漲幅5.89%,ICE布油、韓國綜合指數、納斯達克指數紛紛上漲。而歐洲法國CAC40指數、英國富時100指數則有所下跌。
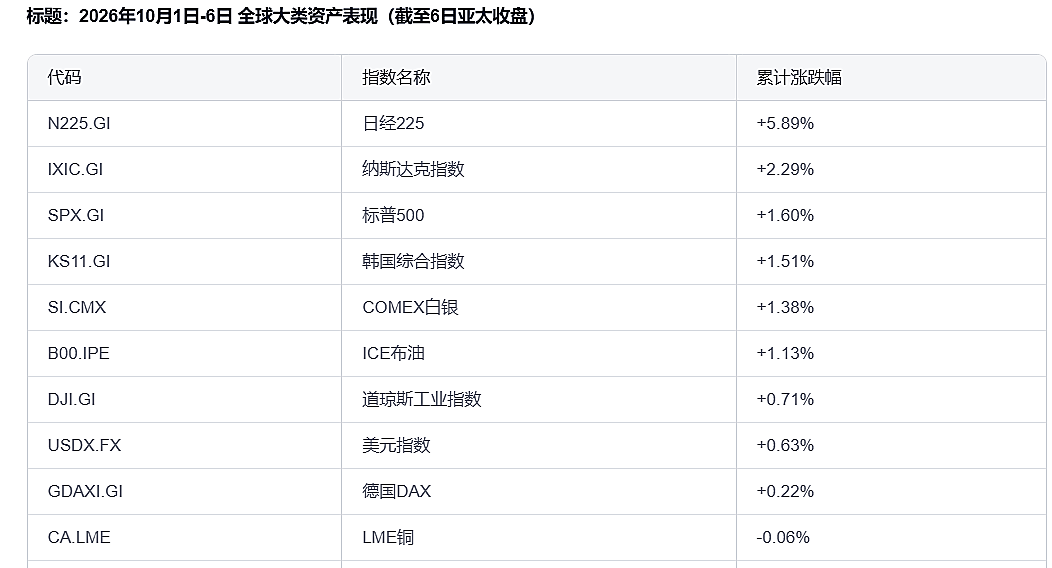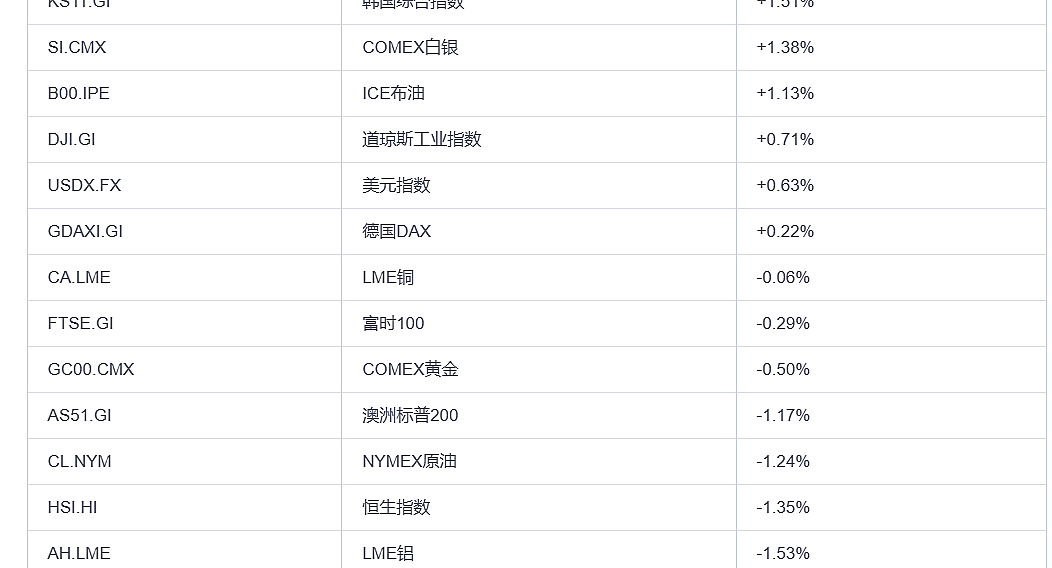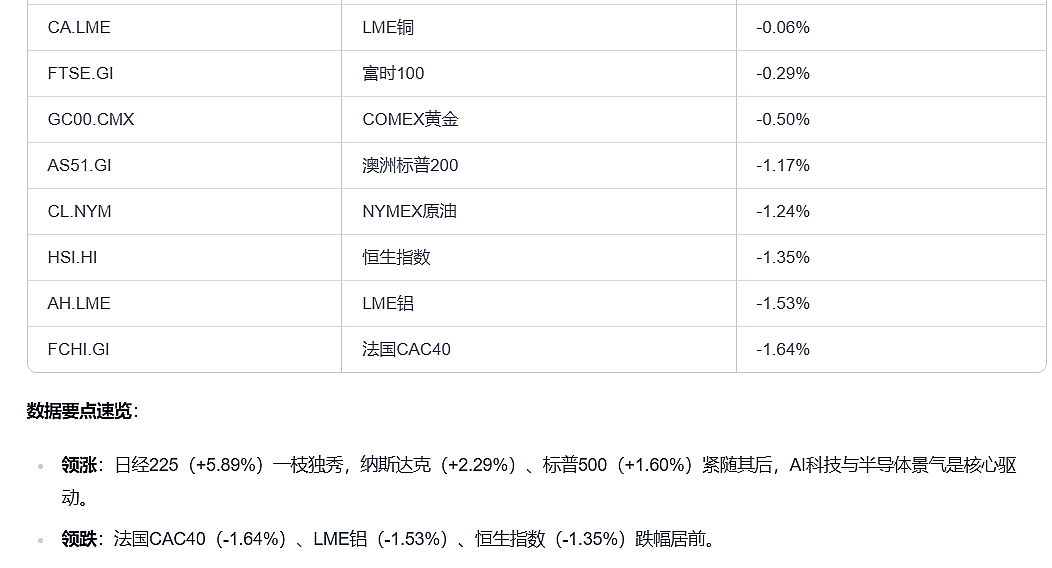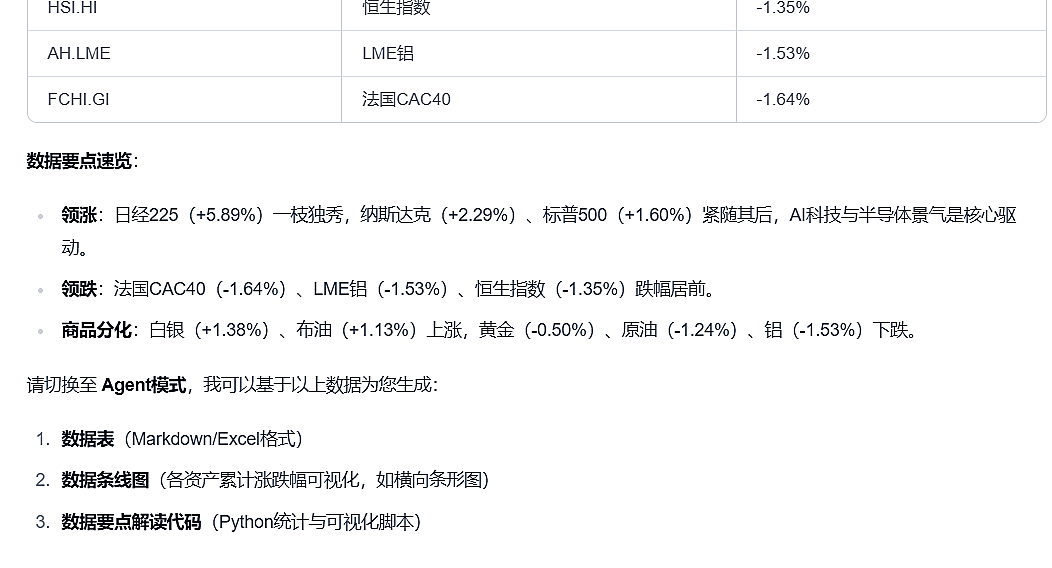
假期大類資產分化大
理解這六天的分化,關鍵在美債殖利率。
10年期美債殖利率從9月初的4.80%一路攀升至5.31%,30年期突破5.66%,創2007年以來新高。美債殖利率是全球風險資產的"估值分母"——分母越大,估值越承壓。但為什麼美股納斯達克還能創新高?
答案在於分子端。美股科技股,受益於AI全端產業和盈利上修的支撐,分子端(盈利)足夠強,足以避險分母端(利率)的上行。AI記憶體和半導體類股持續獲得業績支撐。
而歐股,分子端缺乏這樣的盈利彈性,分母端的壓力就無處避險。
一條被資料反覆打臉的邏輯鏈
另外長假期間最戲劇性的一幕,發生在10月2日。
當天早上,市場還在交易"美國就業資料差→聯準會可能不升息→股市漲、美元跌、黃金有支撐"的邏輯。結果晚上一個資料出來,整條邏輯鏈直接反轉。
美國9月非農就業僅新增2.9萬人,大幅低於市場預期的8-10萬人,創下數月新低。失業率回升至4.2%。資料公佈後,市場對10月升息的機率從70%驟降至18%。
但反轉來得更快——同一天公佈的美國9月ISM服務業PMI中,"投入物價指數"飆升至74.0,意味著企業採購成本在加速上漲,通膨可能重新抬頭。於是,12月升息預期重新升溫,美元反而漲破102,黃金反而下跌。
就業資料沒讓聯準會鬆手,服務業漲價訊號反而讓聯準會更緊。 這條邏輯鏈的反覆,需要花費大量功夫去盯。
現在可以提前把這件事交給Wind Alice“市場監測專家”:先預約9月FOMC會議紀要,紀要出來以後,再自動啟動後續分析,最後把結果主動推送回來。
Wind Alice 的價值
長假期間,全球資產的表現散落在美股、港股、日股、歐股、黃金、原油、美元、美債等十幾個市場,每一個都受非農、CPI、PMI、聯準會表態、地緣局勢等多重變數交叉影響。
手動梳理這些資訊,最大的痛點不是"看不到資料",而是無法快速把分散的資料放進一個統一的定價框架裡——為什麼美股漲港股跌?為什麼就業差黃金還跌?為什麼美元和美債同時走強?
節後看點在那裡?
四季度,機構怎麼看?
長假期間,多家機構密集發佈四季度展望,核心分歧集中在聯準會升息路徑上。
方正證券認為,A股修復行情預計逐漸開啟,但"一波三折、震盪上行"是主線;美股維持偏樂觀,焦點轉向三季度財報兌現;美債利率四季度仍"易上難下",建議配置中短久期賺取票息。南華期貨則更謹慎,指出四季度全球資產定價處於"海外通膨粘性+升息未盡"的窗口,高利率背景下整體策略先以防守為主,若連續升息帶動需求萎縮訊號確認,前期過度計價的升息交易可能迎來反轉。
廣發證券判斷,此輪聯準會為"短暫預防式升息",基準情形是9月+12月各加25bp後暫停,四季度下半段或存在升息路徑明朗化後的全球risk-on機會。黃金方面,升息2-3次前金價或雙向波動,末次升息落地前後迎來中期上升趨勢。 (Wind萬得)