
在美國消費者裡,竟然只有 4.5% 為 ChatGPT、Gemini 或 Claude 付過個人訂閱費。這是近期 a16z 第七版消費級 AI 應用報告裡面給出的資料。消費級 AI 的使用已經非常廣泛,將近一半美國消費者說自己在用 AI,每天都使用的只有四分之一。付費的這 4.5% 的使用者裡,支出又高度集中在極少數使用者身上。前 1% 的付費者每月平均花 903 美元,比後 50% 所有使用者加起來還多。
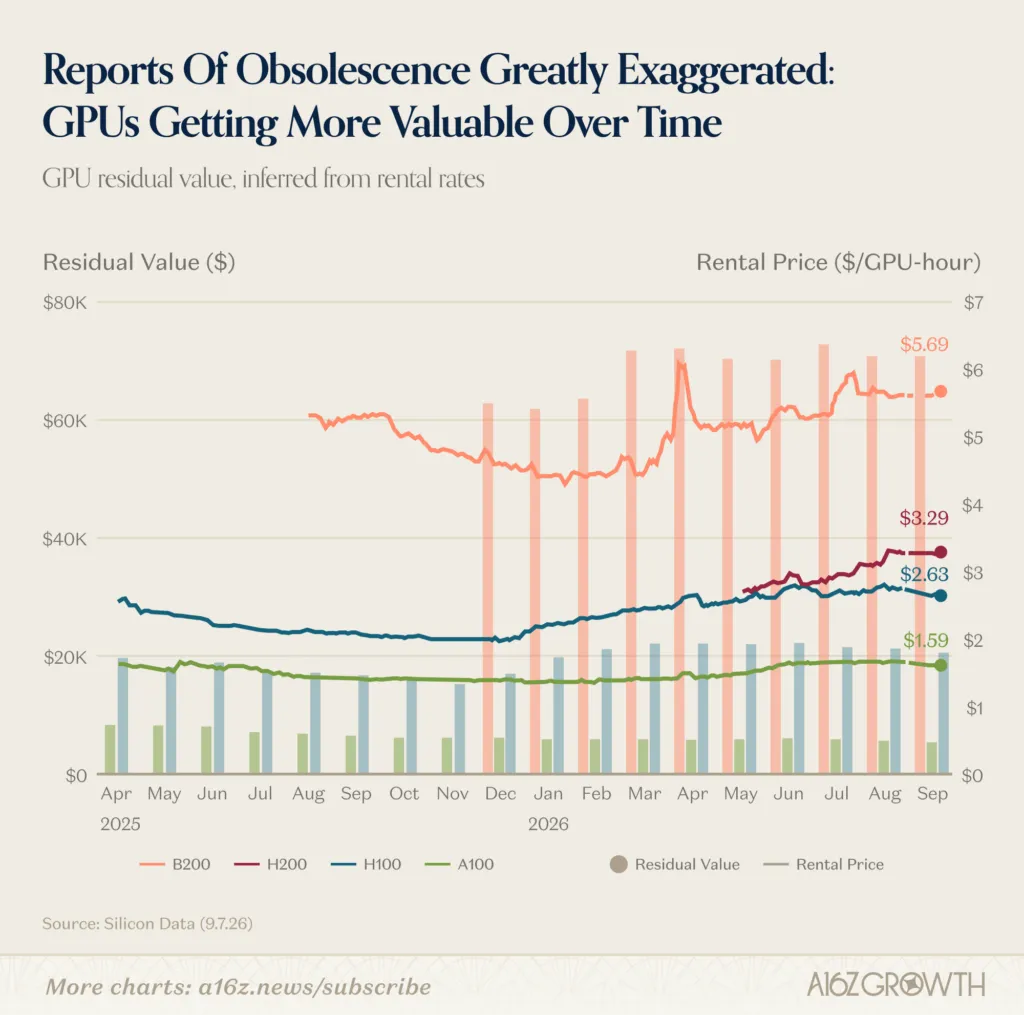
a16z 近期還發佈了第二版《State of Markets》,把兩份報告放在一起,能夠看到一個有點矛盾的局面。算力側已經熱得發燙,GPU 的租賃價格不降反升,A100 甚至比 2026 年初還貴。但在需求側卻仍然很淺,企業裡只有 2% 左右報告了可跟蹤的 AI 指標,消費側付費滲透率也才剛超過 2%。
a16z 合夥人 Olivia Moore 在一檔播客裡表示:“大多數人並不是為了節省時間,而是想找到打發時間的方式。我們在消費級 AI 領域所見到的幾乎所有產品,都是以節省時間為賣點。而那些真正能‘花時間’的公司,往往最終會成為行業中的巨頭,甚至是最頂尖的企業。”
三家 AI 公司,三種打法
當前,美國消費級 AI 的頭部格局,比一年前清楚了很多。ChatGPT 依然在網頁和移動端領先,網頁訪問量是 Gemini 的兩倍左右,移動端月活是 Gemini 的 2.5 倍左右,是 Claude 的 14 倍左右。在付費訂閱上,ChatGPT 的美國付費使用者是 Claude 或 Gemini 的三倍左右。
Claude 在網頁流量和付費訂閱上成為第三名。Claude 在 a16z 2023 年 9 月發佈的第一版消費級 AI 應用報告裡還沒上榜,如今已經排進網頁流量榜的前列,並且已經超過 DeepSeek 和 Perplexity。
2026 年早些時候,Claude 在付費訂閱上追平了 Gemini。Claude 在最高價個人使用者套餐 Max 上的付費使用者佔比達到 7.3%,Gemini 為 1.3%,ChatGPT 為 1.1%。Claude 這一輪增長主要來自新產品、新模型和一波公眾關注。 2026 年 2 月底在 Anthropic 和美國五角大樓的爭議期間,Claude 第一次登上了美國免費移動應用榜第一。
上述三家的產品方向在分化。過去六個月裡,Anthropic、Google 和 OpenAI 累計發佈了 127 個新產品。Anthropic 方面幾乎全部聚焦專業消費者,發佈了 Claude Design、Code Review、Claude Science。
Google 主打創意模型,先後推出了 Lyria 3 Pro 和 Gemini Omni。OpenAI 則同時覆蓋了消費者和企業,先後推出了 ChatGPT Work、Sites、Dots,也推出了 Images 2.0、Health、Personal Finance 和求職功能。目前,只有 8% 的美國 ChatGPT 付費使用者同時訂閱了 Claude,三家產品的使用者畫像和產品定位的差異比較明顯。
除了模型公司之外,還有一個值得留意的 AI 新賽道,即個人智能體正在從概念走向可用。Instinct 在 2026 年 8 月底到 9 月初的三周裡,使用者數突破了 10 萬,而在當時還是邀請制。
Meta 在 2026 年 9 月 9 日推出了 Muse,該產品運行在瀏覽器、桌面和移動應用以及 WhatsApp 裡,據報導首周就達到 25 萬使用者日活,不到一個月使用者下載量突破 500 萬,比 ChatGPT 和 Claude 早期增長都快。但是和 Meta 當年 Threads 上線 22 天超過 1,500 萬下載相比,Muse 的早期熱度還是要小得多。
支出冪律以及商業模式的困境
消費級 AI 的使用者付費結構,遵循一條非常陡峭的冪律。前 1% 的付費使用者貢獻了全部消費級 AI 總支出的 19.5%,比後 50% 加起來還要多。這些人更像專業使用者,所購買的工具集中在自動化、產品建構以及創意工具上,比如 n8n、fal、Manus、Higgsfield、Figma、HeyGen。還有 29 個進入支出榜前 50 的公司,則完全沒有出現在網頁或移動流量榜上。
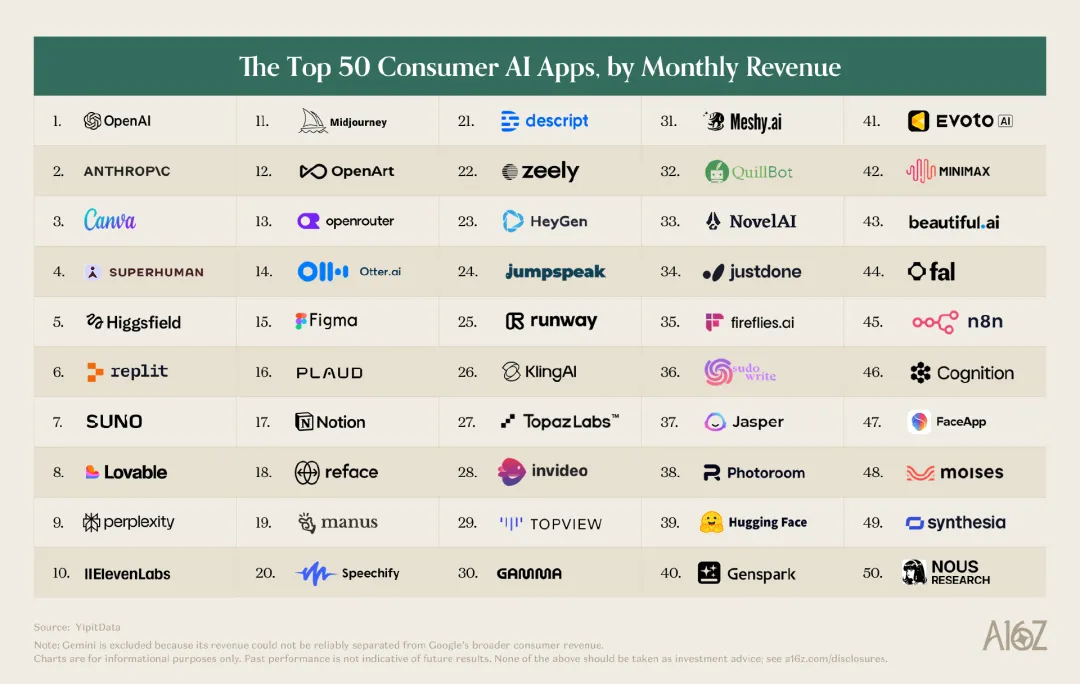
AI 公司商業模式的困境也在這裡,基本所有消費級 AI 公司都把最有價值的功能鎖在付費牆後。網頁排名前 50 名的 44 個 AI 原生產品中,84% 提供使用者付費訂閱,64% 支援按量付費或額外積分,只有 14% 包含廣告,2% 依靠交易或平台費賺錢。這和 AI 浪潮之前的消費網際網路正好相反,那時候使用者自己的資訊就是被售賣給廣告商的產品,而現在使用者自己得為產品付錢。
這個反轉帶來一個直接後果在於使用者量大的公司不一定賺錢,賺錢的公司不一定能夠登上流量榜。目前,只有七家公司在網頁、移動和支出三張榜上都有出現,ChatGPT 在三張榜上都排在第一名。其餘六家公司包括兩家模型公司、兩家 AI 原生應用公司以及兩家把 AI 嵌入原有產品的老牌公司。由此可見流量的邏輯和收入的邏輯,在消費級 AI 這裡已經有所分野。
新的 AI 商業模式正在出現,OpenAI 稱 ChatGPT 廣告在 2026 年 8 月達到了 10 億美元年化收入,產品裡的廣告不再被當作和 AI 不相容的東西。個人智能體則有可能打開另一條路,那就是 AI 公司通過交易抽成收費。
Instinct 和 Muse 都陳述了未來從交易中收費的計畫,目前它們還沒開始做。Instinct 創始人表示,40% 的使用者在三周之內繫結了個人信用卡,這些使用者一旦真的開始購買,月均通過 Instinct 將會花掉 1,300 美元。假如交易抽成模式跑通,消費級 AI 的賺錢方式和目前會完全不同。
GPU 沒有貶值,算力依然供不應求
a16z 第二版《State of Markets》給出了一個和 AI 看空者預期有些相反的答案。那些看空 AI 基建的人曾經有一個理由,GPU 三四年可能就會過時。然而,現實是相反的,A100 的租賃價格不僅沒有跌,反而停在 2026 年初水平甚至更高。更加便宜的智能推高了總需求,老晶片和老模型在過了 AI 看空者給的保質期之後,依然保有實質價值。
這背後的邏輯是算力需求曲線在往上走,按照常理租金和殘值會隨時間開始下降。但是,實際情況是 AI 智能變便宜了,對於算力的需求反而上升,最新晶片的租金也在漲,老晶片的租金也得以穩住。也就是說,算力進步和模型進步並不是一個零和遊戲。
目前,科技已經成為美國股市盈利增長的核心主力。2026 年,美國科技類股貢獻了標普 500 總盈利增長的約 76%。市場主題從位元開始轉向原子,硬體和基礎設施重新地成為了焦點。半導體、電力、網路、機器人以及製造和國防都在吸引資本。
全球基礎設施的需求以兆美元計,美國國防開支也在上升,美國電網也在應對全面電氣化,美國製造業也正在回流,機器人和無人計程車更是正在進場。可以說,硬體和基礎設施重新成了市場的心頭好,這是市場在軟體領跑多年之後的一個明顯變化。
但是,AI 採用仍然處於一個淺層,標普 500 公司中只有 30% 左右報告了可量化的 AI 影響,只有 2% 左右報告了可跟蹤的指標。在智能體的用例裡,真正實現規模部署的使用者比例很小。也就是說,儘管算力已經跑得很熱,但是成熟採用還在很早期的階段。
軟體類股的證明期,以及兩份報告的共同判斷
2026 年初的時候,市場上流傳著“軟體要死”的說法,人們當時認為“SaaS 末日將至”。a16z 此次復盤這件事時給出了一個更溫和的判斷,那就是軟體類股確實有拋售,但是更像一次重新定價。
在零利率時代結束之後,科技公司開始從追求增長轉向追求盈利。在 2022 年的時候,市場上全是高增長、但是大多不盈利的軟體公司,到 2026 年 75% 左右已經盈利,只有 30% 左右保持 20% 以上的增長。那些增長放緩的公司撐不起高增長估值,整個類股也因此被重新定價。
而現在軟體並沒有迎來末日,但進入了一個證明期。那些快增長的公司仍然享受和歷史均值一致的估值,只是這樣的公司開始變少了,它們面臨的問題在於軟體公司到底能不能證明自己還有增長。
a16z 給出的一個判斷是,AI 能夠擴大需求的表面積。企業和消費側的採用將會走向成熟,同時面向機器人、生物科技以及健康和自主駕駛等新領域推進。技術呈現出指數級的進步,以至於這個發展周期不會相似於之前任何一個周期。
回到前面的消費級 AI 報告,消費者 AI 已經找到了第一個真實的市場,裡面的使用者是願意為幫助自己建構、創造和完成工作的工具付錢的人。要讓剩下的使用者也進來,也許需要不同的產品和新的商業模式,個人智能體、交易抽成以及廣告都可能是方向。訂閱仍然是很多 AI 產品的天然選擇,廣告和交易費則能給創業者帶來更多的服務消費者的方式,也能讓消費者真正有機會用上 AI 產品。
當把兩份報告放在一起,就能看出算力側已經在狂奔,但是需求側的滲透才剛剛開始,這個差距是當前 AI 市場最大的不確定性之一,也是它未來發展的最大空間。(DeepTech深科技)