
前幾天,《德國派》寫過梅爾茨與馬克宏推動歐盟建立更快速的貿易反制機制。那篇文章講的是歐洲準備了什麼工具,以及為什麼柏林過去不願走得太快。
現在,變化開始往德國國內延伸。
過去對對華貿易壁壘最警惕的德國汽車工業,開始鬆口;副總理兼財政部長克林拜爾則把話說得更遠,不僅要求歐盟研究針對中國插電式混合動力汽車的新措施,還公開提出:中國汽車企業如果要大規模進入歐洲,歐洲為什麼不能提出自己的生產和投資條件?
德國沒有突然變成一個保護主義國家。但那個過去經常在歐洲對華貿易政策上踩剎車的人,確實正在把腳慢慢挪開。
一、最先鬆動的,是過去最怕貿易戰的汽車業
觀察德國對華政策,汽車業一直是一支很好用的溫度計。
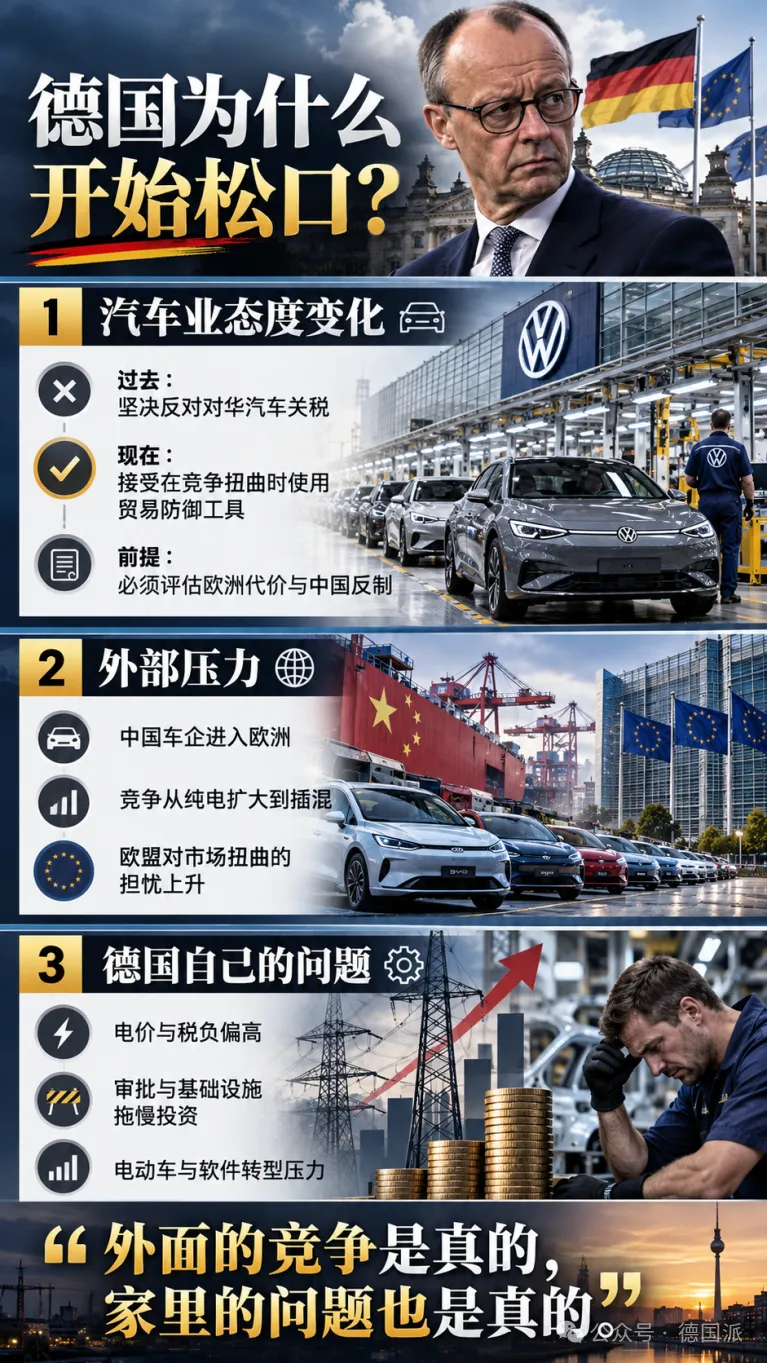
2024年歐盟決定對中國純電動車徵收額外關稅時,德國汽車工業協會(VDA)是反對最堅決的力量之一。原因也很現實:大眾、寶馬、奔馳不僅在中國賣車,還有龐大的工廠、供應商和合作夥伴。歐洲增加一道貿易壁壘,北京如果反制,德國車企往往最先感到疼。
所以過去幾年,VDA主席希爾德加德·穆勒(Hildegard Müller)談到中國時,反覆強調的都是開放市場、談判和避免貿易衝突。
現在,她的口風鬆了。
穆勒最近接受《商報》採訪時表示,中德貿易已經出現失衡。如果競爭扭曲達到一定程度,又存在經過證明的不公平行為,貿易防禦工具可以使用。VDA內部檔案甚至寫得更明確:如果存在明顯的競爭扭曲,符合世貿規則的貿易防禦措施不僅合法,也可能“有必要”;如果現有工具不夠,還可以研究新的、有針對性的手段。
但德國汽車業並沒有因此突然愛上關稅。
穆勒隨即強調,任何措施都必須讓相關行業參與,還要提前評估歐洲自身需要付出的代價,以及對方可能採取什麼反制。德國車企的位置因此很微妙:不再堅持所有貿易防禦都碰不得,但也不願意讓柏林輕易把事情推向貿易戰。
過去最怕對華貿易摩擦的德國汽車業,現在也開始接受貿易防禦。
背後的壓力已經變了。
以前,德國車企最擔心的是中國市場;現在,中國汽車企業已經越來越多地出現在歐洲市場,競爭又從純電動車擴大到插電式混合動力汽車。
中國市場裡的競爭對手,已經開到了德國企業家門口。
二、克林拜爾去了沃爾夫斯堡,把話說得更遠
9月17日,德國副總理兼財政部長拉爾斯·克林拜爾(Lars Klingbeil)去了沃爾夫斯堡。
這裡是大眾汽車總部,也是德國汽車工業目前壓力最集中的地方之一。大眾正在重組,德國工廠的成本、產能和就業崗位都擺在桌面上討論。克林拜爾在那裡與企業和員工代表交流之後,把一個新的問題擺到了歐盟面前。
他要求歐盟盡快研究針對中國插電式混合動力汽車的貿易措施。
此前歐盟針對中國汽車展開的反補貼調查,主要覆蓋純電動車。隨著中國企業迅速擴大插混出口,這個缺口開始受到德國政界關注。
克林拜爾還提出了另一個更有爭議的想法:中國汽車製造商如果希望大規模進入歐洲,歐洲可以討論更明確的本地生產要求,甚至推動建立合資企業。
他引用的是中國過去的做法。
幾十年來,德國汽車企業進入中國市場時,長期受到合資制度限制。克林拜爾因此反問:
“為什麼我們不能使用同樣的工具?”
不過,這段歷史需要說完整。
中國後來逐步取消了汽車行業的外資股比限制,乘用車領域的相關限制在2022年全部放開。寶馬隨後提高了在華合資企業的持股比例,特斯拉更早就在上海建立了獨資工廠。
因此克林拜爾引用的,是中國過去的產業政策經驗,而不是今天仍然存在的一套制度。
但問題已經被擺出來了。
德國過去關心的是,怎樣讓德國企業更順利進入中國市場;現在又開始討論,中國企業大規模進入歐洲之後,歐洲是否也應該提出自己的條件。
關稅之外,市場准入本身開始成為談判工具。
三、不過,德國的問題不能全算到中國頭上
如果只看最近幾個月柏林的表態,很容易形成一種印象:中國競爭越來越強,所以德國開始築牆。
現實沒有這麼簡單。
德國汽車工業今天的問題,並不是中國一個因素造成的。
大眾的成本不會因為增加一道關稅突然下降;德國的工業電價、稅負、審批速度和基礎設施也不會因為中國汽車少賣幾萬輛自動改善。美國關稅、歐洲需求疲弱、電動車轉型、軟體能力以及德國本土生產成本,都壓在汽車企業身上。
德國汽車工業協會自己今年就在不斷強調德國的“區位危機”。
另一邊,“中國商品便宜”和“所有價格優勢都來自國家補貼”,也不能直接畫等號。
梅爾茨7月在德法部長理事會後的記者會上,先承認中國企業這些年“以令人矚目的方式”提高了競爭力,隨後才談人民幣匯率、政府補貼和過剩產能。
中國汽車、電池、機械裝置的價格優勢,當然受到產業政策、融資和政府扶持影響,但生產規模、完整供應鏈、工程能力、自動化以及中國國內激烈競爭同樣存在。
如果把德國工業今天遇到的問題全部解釋成“不公平競爭”,政策會變得很方便:加稅、設門檻、限制進口。
問題是,這些工具可以改變進口價格,卻不能解決德國工廠為什麼更貴;可以給歐洲企業爭取時間,卻不能替寶馬、大眾和奔馳開發下一代汽車。
《明鏡》在報導這場爭論時還翻出了一筆德國自己的舊帳:德國過去幾十年大量向世界出口汽車,出口長期高於進口,當時為什麼沒人把德國汽車工業稱為“產能過剩”?
這個反問並不能證明中國不存在補貼,也不能證明歐洲不該調查市場扭曲。
但它提醒了一點:德國必須分清楚,那些問題來自外部競爭,那些問題其實寫在自己的帳本上。
外面的競爭是真的,家裡的問題也是真的。
只解決前一個,最後可能只是讓競爭對手變貴,卻沒有讓德國自己變強。
四、“紅色按鈕”之後,德國開始考慮第二個問題
這也是梅爾茨最近幾個月的變化真正值得觀察的地方。
7月17日,他仍然公開表示:“我不希望與中國發生新的貿易衝突。”
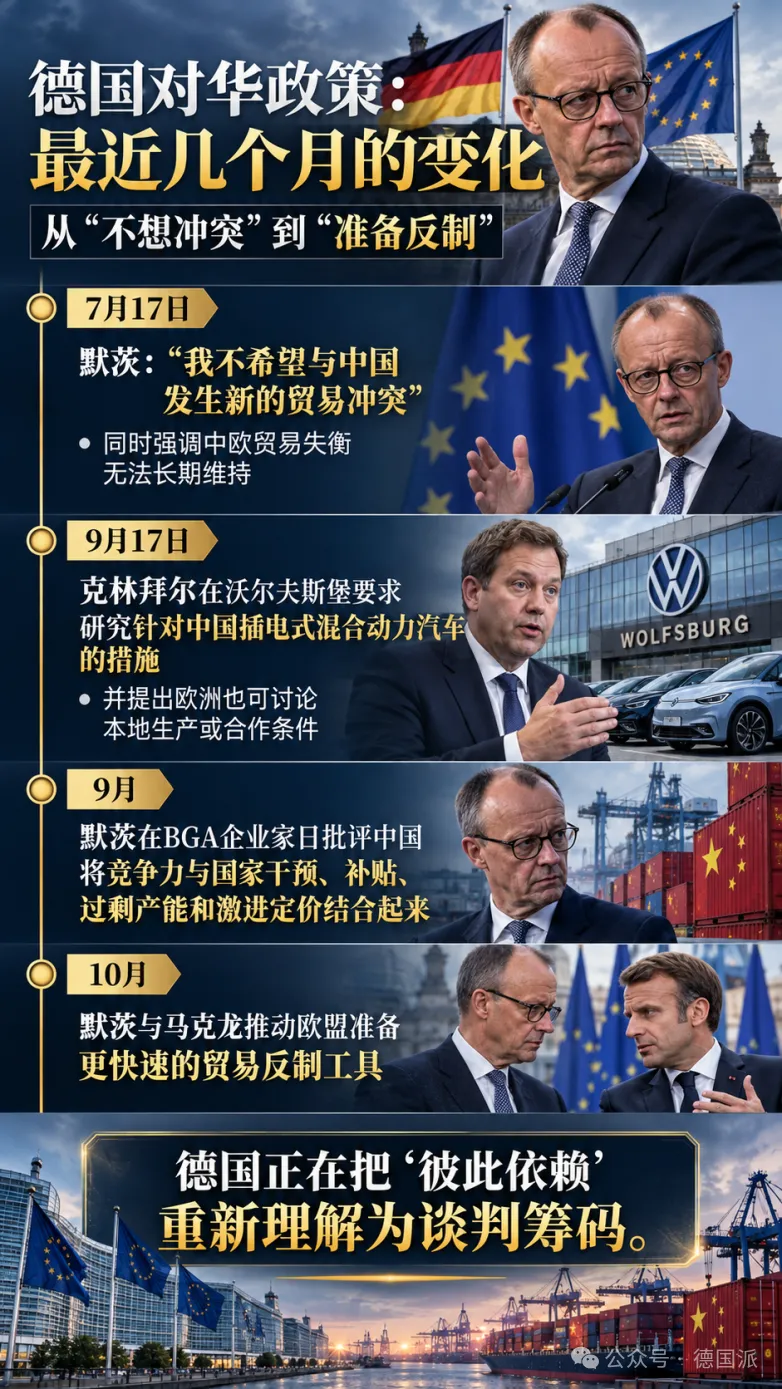
但同一場記者會上,他已經開始強調,中歐貿易失衡無法長期維持,因為歐洲正在付出工業產能和就業崗位的代價。他還特意指出,中國與歐洲並不是單方面依賴,而是“彼此依賴”。
到了9月,梅爾茨公開批評中國將競爭力與國家干預、補貼、過剩產能和激進定價結合起來。
10月,他與馬克宏一起要求歐盟準備更快速的反制工具。
德國對相互依賴的理解正在變化。
過去,柏林談“彼此依賴”,更多是在提醒雙方不要輕易翻臉;現在,歐洲市場本身也開始被當成一種籌碼。
而汽車業態度的鬆動,讓這種變化第一次從總理府延伸到了最擔心中國反制的行業之一。
當然,這離“脫鉤”還很遠。
大眾、寶馬、奔馳明天仍然會在中國生產和賣車,德國企業也不會突然放棄中國市場。德國工業界堅持的仍然是降低風險,而不是切斷經濟關係。
只是柏林現在開始為另一種情況做準備:
談判如果有一天真的失敗,會發生什麼?
歐盟可以準備關稅,可以限制市場准入,也可以設計“紅色按鈕”。
但如果這些工具真的被按下去,德國企業、供應鏈和關鍵產業究竟能承受多大的衝擊?
這個問題,柏林已經有人開始正式計算了。 (德國派)