
一年前,美國喬治城大學安全與新興技術中心(CSET)首次發佈關於中國在全球半導體製造裝置市場進展的分析。一年之後,CSET 用 2025 年的份額資料更新了這一資料庫,中國裝置廠商在晶圓製造裝置領域繼續穩步提升份額,增量尤其集中在離子注入機、沉積裝置以及刻蝕與清洗裝置。光刻仍然是中國最薄弱的製造環節之一。與此同時,中國在組裝、測試與封裝裝置的所有主要品類上都出現了份額下滑。
01. 整體格局:製造端上升,封測端回落
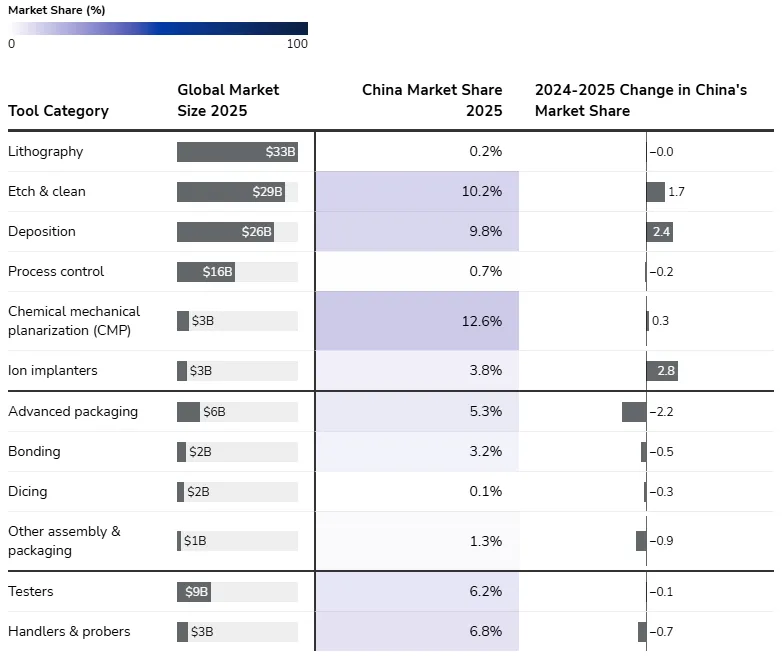
上圖展示了 2025 年中國在每一大類半導體製造裝置中的全球份額,以及 2024 至 2025 年間的份額變化。中國份額的增長集中在製造裝置,驅動力來自離子注入機、沉積裝置、刻蝕與清洗裝置。與此同時,中國廠商在組裝、測試與封裝裝置的所有主要品類上份額全部下降。
從絕對水平看,中國份額最高的是化學機械拋光(CMP)裝置,為 12.6%;其次是刻蝕與清洗裝置,10.2%;再次是沉積裝置,9.8%。光刻裝置幾乎沒有份額,僅 0.2%。
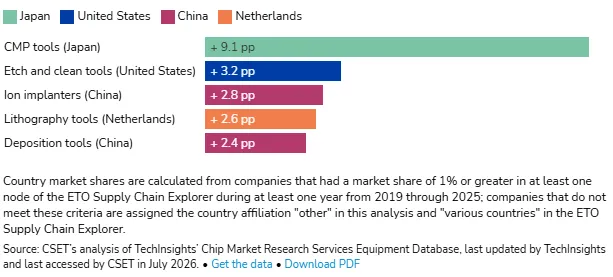
上圖把中國過去一年的進展放到全球坐標中,列出所有國家在製造裝置上同比增幅最大的五個品類。中國廠商佔據了前五名中的兩席:離子注入機份額提高 2.8 個百分點,沉積裝置提高 2.4 個百分點。
CSET 去年就指出中國在沉積、刻蝕與清洗裝置上持續取得進展,今年這一趨勢延續。此外,離子注入機在之前五年裡一直是中國的份額下滑品類,而在 2025 年成為中國份額增幅最大的環節。
02. 製造裝置:四個環節各有不同
離子注入機
過去一年中國最大的份額增幅出現在這一環節。2024 年中國廠商的全球份額約為 1%,2025 年升至接近 4%,主要推力來自中國電子科技集團(CETC)。此外,凱世通(Kingstone Semiconductor)與北方華創(NAURA)首次進入這一市場。
沉積裝置
北方華創、拓荊科技(Piotech)和中微公司(AMEC)繼續把中國的沉積裝置份額從 2024 年的約 7% 抬升到 2025 年的接近 10%。其中北方華創一家就貢獻了 1.4 個百分點。
刻蝕與清洗裝置
中國在這一市場提高 1.7 個百分點,全球份額從 2024 年的略低於 8.5% 升至 2025 年的 10%。
光刻裝置
上海微電子裝備(SMEE)作為國內光刻裝置的主要廠商之一,仍未能在這一環節改變中國的處境。中國在全球光刻裝置市場的份額依舊可以忽略,不足 0.2%,是至少自 2019 年以來的最低水平。
03. 封測裝置:六個品類全線走低
中國廠商在組裝、測試與封裝(ATP)的所有主要環節都出現份額下滑,其中包括先進封裝所用的製造裝置。
先進封裝用製造裝置
中國在這一領域的份額下降,其中刻蝕與清洗裝置、沉積裝置降幅最大。刻蝕與清洗裝置的份額下降 4.8 個百分點,從 2024 年的 17.8% 降至 2025 年的 13.0%。這一下滑與美國科磊(KLA)、日本東京電子份額上升同時發生。沉積裝置份額下降 1.4 個百分點,從 6.8% 降至 5.4%,同期美國泛林集團(Lam Research)份額上升。
其他封裝測試裝置
在另外三個 ATP 品類,即分選機與探針台、組裝檢測裝置、封裝裝置中,中國份額小幅下降,每個品類降幅在 0.7 至 0.8 個百分點之間。在剩下的三個 ATP 市場,即劃片裝置、鍵合裝置、測試機中,中國份額下降 0.1 至 0.5 個百分點。
04. 這個結論存在侷限性
CSET的測算有幾點侷限。 其一,市場份額是滯後指標,只能反映過去的營收結果,不能用來判斷某公司是否具備某項技術能力或在具體製程節點上取得突破。其二,資料集不覆蓋企業集團僅自用、未對外銷售的裝置,因此可能低估部分垂直整合廠商的實際能力。其三,資料不識別每筆銷售的目的地,無法據此評估區域市場或出貨走向,也就是說無法判斷中國裝置商的收入來自本土晶圓廠還是出口。其四,CSET 對先進封裝裝置的定義只包含為先進封裝工藝設計的製造裝置,混合鍵合與熱壓鍵合裝置的營收被歸入鍵合裝置。
與去年的資料相比,去年的分析覆蓋 2019 至 2024 年,中國在六個裝置領域取得份額上升:CMP 裝置、刻蝕與清洗裝置、沉積裝置、分選機與探針台、測試機、先進封裝裝置。製造端增幅最大的三項是 CMP(提高 8 個百分點)、刻蝕與清洗(6 個百分點)、沉積(6 個百分點)。當時的判斷是,份額增長集中在中低複雜度環節,光刻與原子層沉積(ALD)依舊是最難突破的部分,其中光刻整體份額接近於零,i-line 光刻僅 4%,ALD 不足 1%。
今年更新的 2025 年資料延續了這一結構:複雜度的天花板沒有變,光刻仍停在 0.2% 附近;變化在於離子注入機這個此前持續下滑的品類出現了明顯反彈,而先進封裝用製造裝置則從去年的增長轉為回落。 (銳芯聞)