
親愛的藏金洞友們:
今天國家外匯管理局公佈了9月外匯儲備資料。
兩個數字放在一起,很容易讓人產生一個直覺:
中國外匯儲備少了381億美元;與此同時,中國央行又買了黃金。
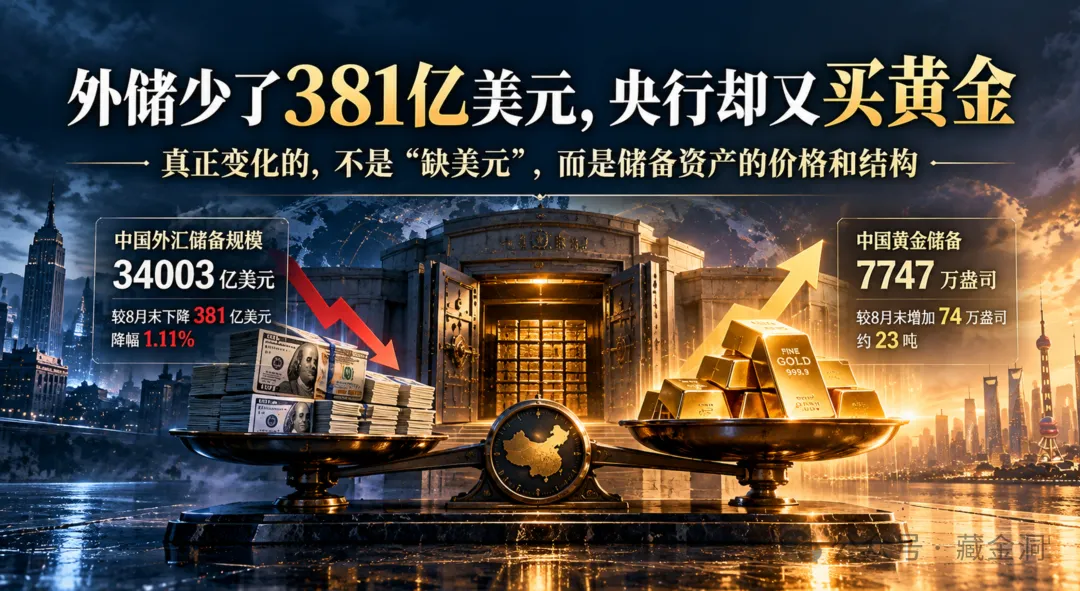
於是很容易得出一句很刺激的結論:
“中國正在賣美元、買黃金。”
但這句話,至少從今天公佈的資料裡,推不出來。
真正值得看的,反而是另一個變化:
在美元走強、全球債券殖利率上升、黃金價格仍處高位的環境裡,中國官方儲備正在同時面對“價格波動”和“結構調整”兩件事。
搞清楚這一點,比猜“央行是不是拋美元”重要得多。
先看今天公佈的兩個數字
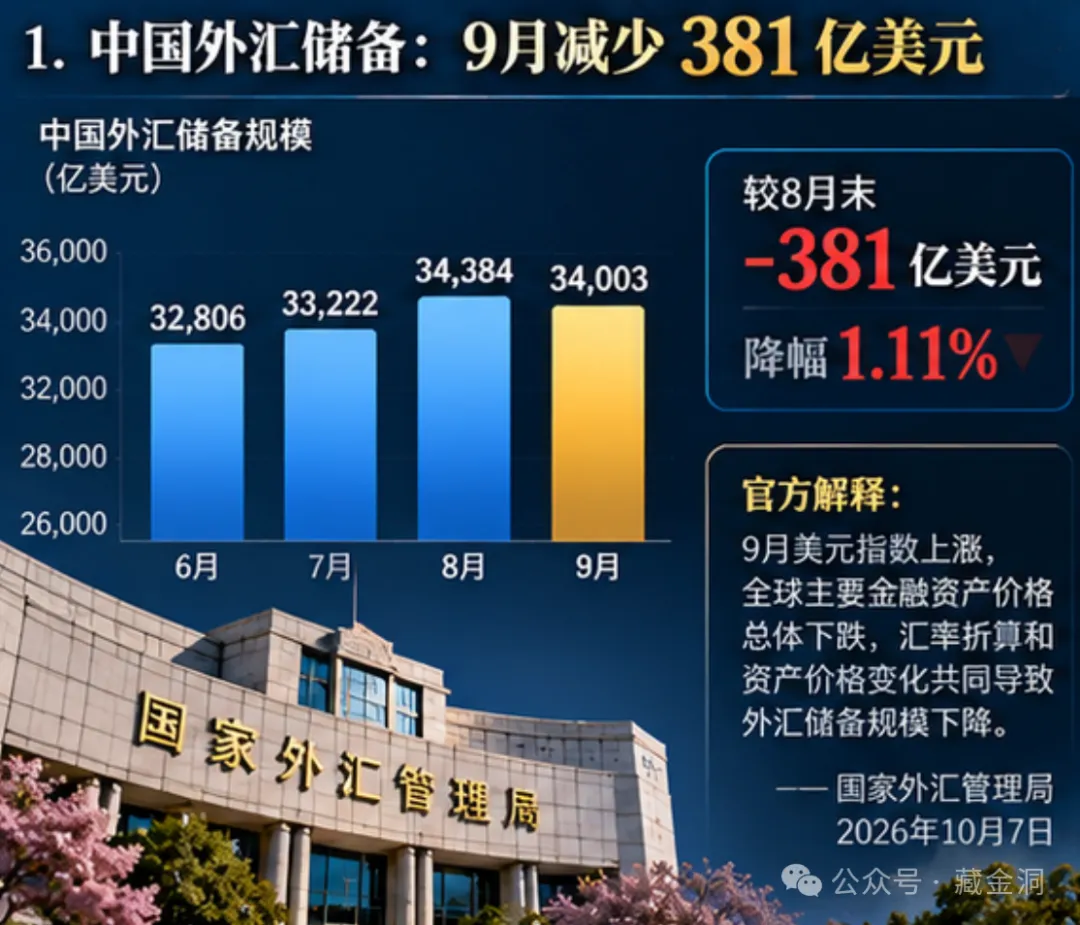
截至2026年9月末,中國外匯儲備規模為34003億美元,比8月末減少381億美元,降幅1.11%。
國家外匯管理局給出的解釋很明確:
9月美元指數上漲,全球主要金融資產價格總體下跌,
匯率折算和資產價格變化
共同導致外匯儲備規模下降。
注意這裡兩個關鍵詞:
匯率折算、資產價格。
外儲不是一個裝滿美元現金的保險櫃。
裡面是不同幣種、不同期限、不同類型的海外金融資產。
美元升值時,歐元、日元等非美元資產折算成美元後的帳面價值可能下降;全球債券價格下跌,也會影響以美元計算的儲備資產價值。
所以:
外儲減少381億美元,並不等於央行真的“花掉”或者“賣掉”381億美元。
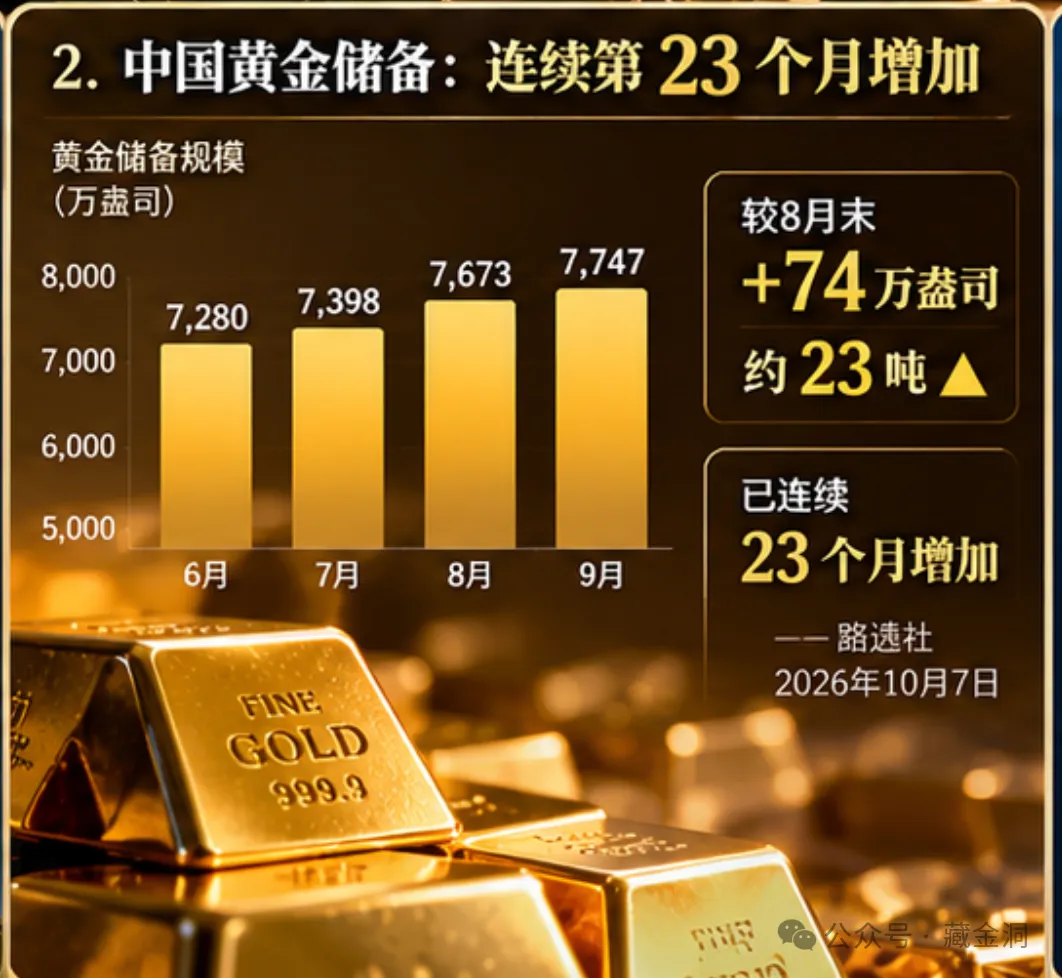
與此同時,官方儲備資產資料顯示,中國黃金儲備從8月末的7673萬盎司增加到9月末的7747萬盎司。
增加74萬盎司,折合大約23噸。
這是中國央行連續第23個月增加黃金儲備
這才是今天最值得關注的第二個數字。
“外儲下降”和“買黃金”,為什麼一點都不矛盾?
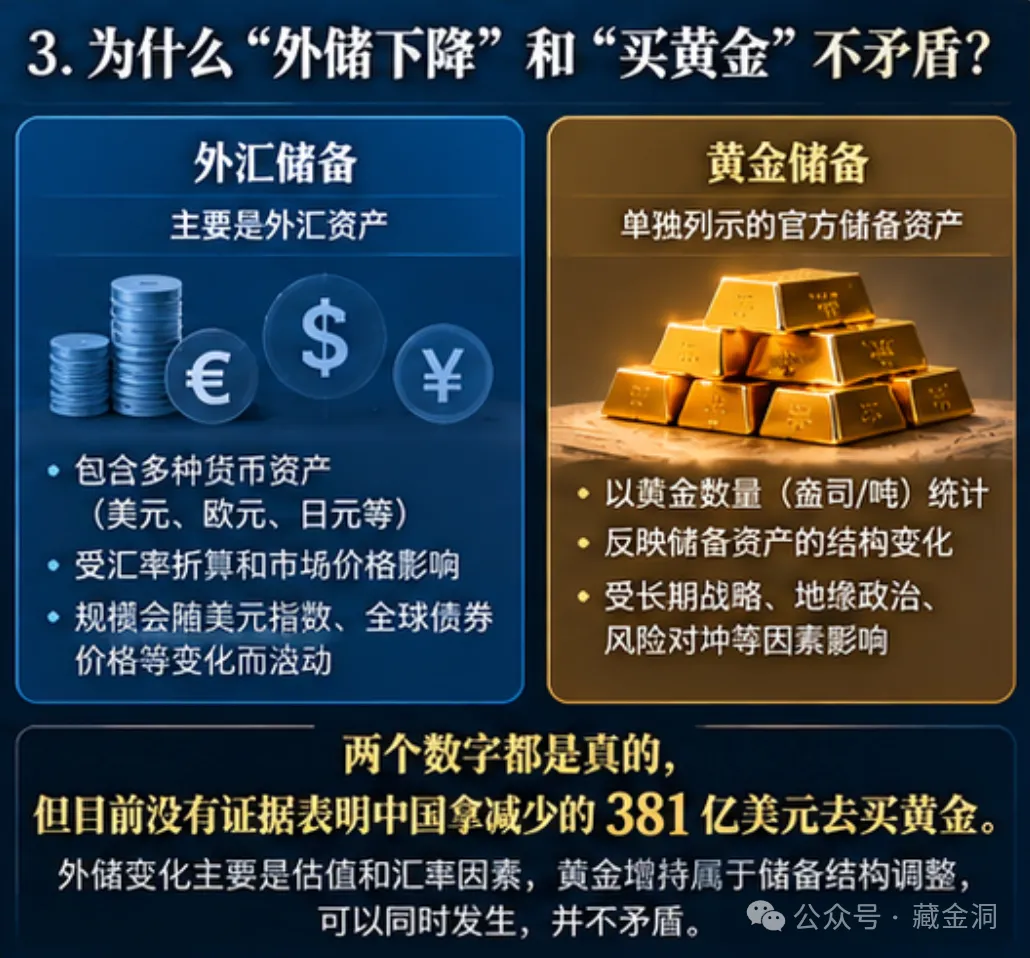
因為它們不是同一個統計項目。
外匯儲備主要記錄外匯資產;黃金則在官方儲備資產中單獨列示。
所以不能簡單畫一條箭頭:
外儲減少381億美元 → 拿這381億美元去買黃金。
目前公開資料根本證明不了這件事。
更準確的理解應該是:
一邊,全球市場價格和匯率變化,讓外匯儲備的美元計價規模出現波動;
另一邊,中國央行繼續增加黃金這一非信用型儲備資產。
這兩件事情可以同時發生,而且背後的邏輯不同。
一個主要反映市場價格、匯率以及真實資金流等因素共同作用。
另一個更接近長期儲備結構選擇。
這也是為什麼我認為,今天真正值得看的不是381億美元。
而是:23個月。
為什麼黃金已經這麼貴了,央行還在買?
10月7日,國際現貨黃金仍在每盎司4100美元上方。
按照傳統教科書邏輯,美國國債殖利率這麼高、美元又走強,黃金應該承受很大壓力。
但過去幾年出現了一個越來越明顯的變化:
黃金對實際利率和美元的傳統負相關關係,沒有過去那麼穩定了。
多位央行官員和市場人士指出,2022年以來,新興市場央行持續增加黃金配置,地緣政治風險、主權債務上升以及儲備多元化需求,正在給黃金形成新的結構性支撐。
換句話說:
央行買黃金,看的不是明天漲不漲。
央行做的是儲備管理。
它考慮的是流動性、安全性、信用風險、地緣政治風險,以及幾十年的資產配置。
黃金最大的特點恰恰是:
它不是任何一個國家的負債。
你持有美國國債,本質上是美國政府的負債;
持有銀行存款,是銀行的負債;
但一塊放在金庫裡的黃金,沒有同樣意義上的發行人信用風險。
在全球債務越來越高、地緣政治越來越複雜的時代,這個屬性重新變得值錢。
但這是不是“去美元化”?
這裡最容易寫過頭。
中國連續23個月增持黃金,當然可以視為儲備資產多元化的一部分。
但僅憑黃金增加,不能得出:
“中國正在大規模拋售美元資產。”
為什麼?
因為外匯儲備詳細資產構成並不會按月完整公開。
而且9月外儲下降,SAFE已經明確指出受到美元升值和全球資產價格下跌影響。
所以證據目前真正能夠支援的是:
中國在持續提高黃金儲備數量,同時仍然保持超過3.4兆美元規模的外匯儲備。
它說明儲備結構繼續多元化。
但不能證明美元已經被快速替代。
這兩個結論差別很大。
對普通中國人,這跟我有什麼關係?
第一,是人民幣資產背後的外部安全墊。
3.4兆美元外匯儲備意味著,中國仍然擁有規模非常大的外部流動性緩衝。
外儲一個月下降1.11%,在美元走強和全球資產價格下跌的背景下,本身不能直接被解讀為“外匯緊張”。
第二,是黃金的長期定價邏輯。
過去很多人買黃金,只看聯準會:
降息,黃金漲;
升息,黃金跌。
但如果央行購買、儲備多元化和地緣風險已經成為新的長期需求,那麼黃金的定價變數就比過去複雜得多。
這並不意味著黃金只漲不跌。
事實上,今天金價本身就在美元走強和高利率壓力下回落。
真正的變化是:
黃金的買家結構變了。
第三,是以後看中國外儲資料的方法也要變。
不要看到外儲下降,就馬上理解成“資本外流”。
至少先問三個問題:
- 美元這個月漲沒漲?
- 全球債券價格是漲還是跌?
- 真實跨境資金流發生了什麼?
只有把這三件事拆開,才能判斷外儲變化到底意味著什麼。
今天還有一個很反常識的組合:
美國10年期國債殖利率仍在5.3%左右;
美元走強;
黃金仍然在4100美元以上;
中國央行繼續買黃金。
按過去的經驗,高利率和強美元都應該明顯壓制黃金。
但黃金仍處歷史高位區域。
這說明黃金市場正在多出一股過去沒有這麼強的力量:
不是交易者押注下一次降息,而是全球儲備管理者在重新思考,什麼才算真正安全的資產。
這才是連續23個月增持背後更值得觀察的趨勢。
接下來真正要盯什麼?
不是猜下個月央行還會不會再買20噸黃金。
而是三個更重要的變數:
中國黃金儲備佔全部官方儲備資產的比例是否繼續上升;
- 全球央行購金量能否維持在2022年後的高位;
- 美國高利率與高債務同時存在時,黃金還能不能維持過去幾年形成的結構性溢價。
如果這三個變數繼續成立,那麼黃金的長期定價邏輯就真的和十年前不一樣了。
洞主江湖說
很多財經新聞最大的誤導,不是假資料。
而是把兩個真的數字,用一條假的因果關係連起來。
“外儲少了381億美元。”
是真的。
“黃金又增加了約23噸。”
也是真的。
但是:
“所以中國拿381億美元去買黃金。”
目前沒有證據。
真正值得記住的是另一句話:
國家管理儲備,看的是幾十年的安全;普通人看資產,也不能只盯明天的漲跌。
黃金真正發生變化的,也許不是今天又漲了多少。
而是越來越多的央行,開始重新回答一個古老的問題:
當世界越來越欠債的時候,什麼東西才不依賴別人的信用?(藏金洞)