
嗯,美債又創新高了。
很多人搞不懂美債到底是什麼,這個詞本身特別容易讓人誤解,新聞裡提到的「美債」,一般有三層完全不一樣的含義,還經常被混用。
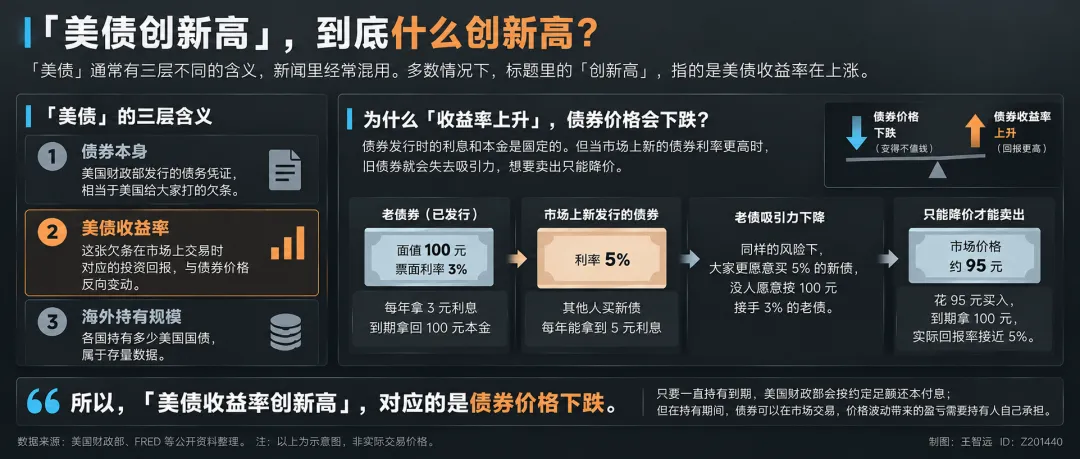
第一層,債券本身。美國財政部發行的債務憑證,相當於美國給大家打的欠條,誰借錢給它,它就按約定的時間和利息還錢。
第二層,是債券殖利率。也就是,這張欠條在市場上交易時,對應的投資回報,它和債券價格是反向變動的,價格漲了殖利率就跌,價格跌了殖利率就漲。
第三層,是各國持有美債的總規模。中國、日本等國家手裡囤了多少美債,屬於存量資料。
新聞裡經常把這三層意思混為一談,每次看到「美債創新高」的標題,普通人根本分不清,到底是殖利率漲了?還是各國持有的總量變多了,很容易被誤導。
給舉個例子,就明白歧義在那了。
就拿「蘋果」來說,在水果店指的是水果,在手機店指的是電子產品,在股市裡指的是蘋果這家上市公司,同一個詞語,場景不一樣,含義天差地別。
「美債」也是這個道理,不同語境指代的內容完全不同。
所以,我先統一一下口徑,接下來提到的「美債」,只代表債券本身,所有和價格波動相關的變化,一律用殖利率來表述。
這樣之後再看到「美債創新高」,就能明確知道,說的是美債殖利率在上漲。
......
殖利率漲,聽起來是好事,對吧?恰恰相反。手裡拿著債券的人,遇到殖利率走高,代表手裡的債券在貶值。
為什麼會這樣?先把邏輯講清楚。一張債券剛發行時,每年給多少利息、到期返還多少本金,就固定下來不會改動。
舉個例子:
你花100塊買一張債券,票面利率3%,每年能拿到3塊利息,到期拿回100塊本金,這筆約定,從買入那一刻就定死了。
可市場行情一直在變,過兩年,新發行債券的利率漲到5%,其他人買新債券每年能拿到5塊利息,這時,手裡這張每年只給3塊利息的老債券,想繼續按100塊賣出去,肯定沒人願意接。
想要有人接手,只能降價。降到多少?大概降到95塊左右,別人才覺得划算;花95塊買你這張債券,每年拿3塊利息,到期還能拿100塊本金,算下來回報率跟市場差不多。
這就是債券價格和殖利率的規律:價格下跌,殖利率就上升,兩者反向變化;新聞標題裡提到的「創新高」,本質對應債券價格在下跌。
再換個生活化例子:
早些年入手一套房子,當時房貸利率只有3%。幾年之後,市場上新房貸利率漲到5%。
這時其他人貸款買房的成本變高,這套帶著「低利率」屬性的老房子,轉手就沒有吸引力,想賣掉,只能降價。
美債也是同一個道理,老債券鎖定了偏低的固定利息,市場上新債券利息越來越高,老債券失去競爭力,只能降價。
債券跌得越厲害,對應殖利率就越高,新聞裡「美債殖利率創新高」的底層邏輯就在這裡。
反過來說也成立:如果未來殖利率下降了,債券價格就會漲回來。為什麼有些人專門在殖利率高的時候買入?他們賭的是以後殖利率會降,手裡的債券會升值。
但賭對了是本事,賭錯了就是前面說的那種虧損。
所以說,殖利率創出新高,意味著債券持有者帳面虧錢,當初花100塊入手的債券,現在可能只值95塊、90塊,甚至更低。
對了,這裡我還要補充一點,債券到期時,美國財政部會按照當初約定足額還本付息,這套兌付信用目前沒有出問題,短期內也不會崩塌。
簡單講,只要一直拿著債券等到期、不中途賣掉,就不用在意帳面漲跌,到期依舊能拿回100塊本金。
但現實裡大部分人不會一直持有到到期,債券可以在市場來回交易,持有期間所有價格波動帶來的盈虧,都得持有人自己承擔。
所以,「創新高」三個字,代表打算賣出債券的人會虧損,至於適不適合進場買入,另外一回事了。
......
搞清楚了殖利率,那就要看一個更具體的問題了:數字到底算不算高?
「新高」兩個字,裡面藏著不少門道。 有的說是「24年新高」,有的寫「19年新高」,還有籠統寫「多年來最高水平」。
看多了很容易迷糊,到底那個才是真的?
我把衡量標準理清楚,先說30年期美債,屬於期限最長的一檔。9月底收盤到5.63%,上一次達到該水平還是2002年,所以叫「24年新高」,說得通。
再看10年期,收盤大約5.3%,該水平要往回追溯到2002年,所以也是「24年新高」,同樣說得通。
還有一個參考口徑是國債拍賣,9月中旬美國財政部發行10年期國債,中標利率4.834%,該數字是2007年之後的最高點,於是,就有標題寫「19年來最高拍賣利率」,同樣沒有說錯。
同樣叫「新高」,30年期和10年期雖然都叫「24年」,對應的絕對數值完全不同;再加上拍賣口徑的「19年」,誰都沒有造假,但放在一塊看,普通人就容易混亂。
為什麼不同口徑對應的年份不一樣?
因為期限越長,波動越大。30年期美債對利率變化最敏感,漲起來幅度更猛,所以更容易成為標題裡的「多年新高」;換成別的口徑,比如拍賣利率,對應的年份又不一樣。
更麻煩的是,有些人會故意模糊。
比如:8月份30年期衝到5.3%以上,有人寫「美債殖利率創多年新高」,確實沒錯;到了9月底漲到5.63%,同樣的標題又出現一次。
兩次點進去,看到同一個故事,但資料已經不一樣了。
今年5月,30年期殖利率突破5.0%,當時也有人喊「多年新高」,可往前翻就能發現,5.0%這個點位在2023年10月就已經出現過,根本算不上什麼「多年新高」。
所以,再看到「N年新高」的標題,記得抓住兩個關鍵點:
一,那個期限的債券,30年期、10年期還是2年期?對應的「N年」完全不是一回事;第二,具體漲到了多少。
舉個例子:
看到「30年期創24年新高」,就知道,是30年期漲到了5.7%那個水位;看到「10年期創24年新高」,是10年期到了5.3%左右。兩組數字一對照,高不高、新不新,馬上就有概念了。
只說「新高」沒有意義,得看清具體數值,才能判斷高點到底份量如何;找齊兩個關鍵詞,才知道有幾分真,找不齊,它只是一個嚇人的表達。
......
好,殖利率的機制清楚了,「新高」的讀法也清楚了,那殖利率為什麼會漲到這個水平呢?
先排除一個誤區:很多人第一反應是聯準會在升息,所以利率高了。
事實上,聯準會只能影響短端利率,也就是2年期以內的部分;長端利率,比如10年期、30年期,是市場定價,買家說了算。
這事不全是聯準會造成的,核心原因在買家這邊。
美國財政部現在的債務已經到了40兆美元,每年光利息支出,就要超過1兆美元;更要命的是,赤字還在擴大,舊債的利息還沒還完,新債又發出來了,利息滾利息,帳本越堆越厚。
債務總量越滾越大,買家再來接手新債券時,自然會要求更高的收益,不然沒人願意掏錢;殖利率持續走高,本質上是買家在給美國的這筆巨債報價。
那這件事和我們普通人有什麼關聯? 影響還真不止一層。
第一層,直接會虧錢的群體。
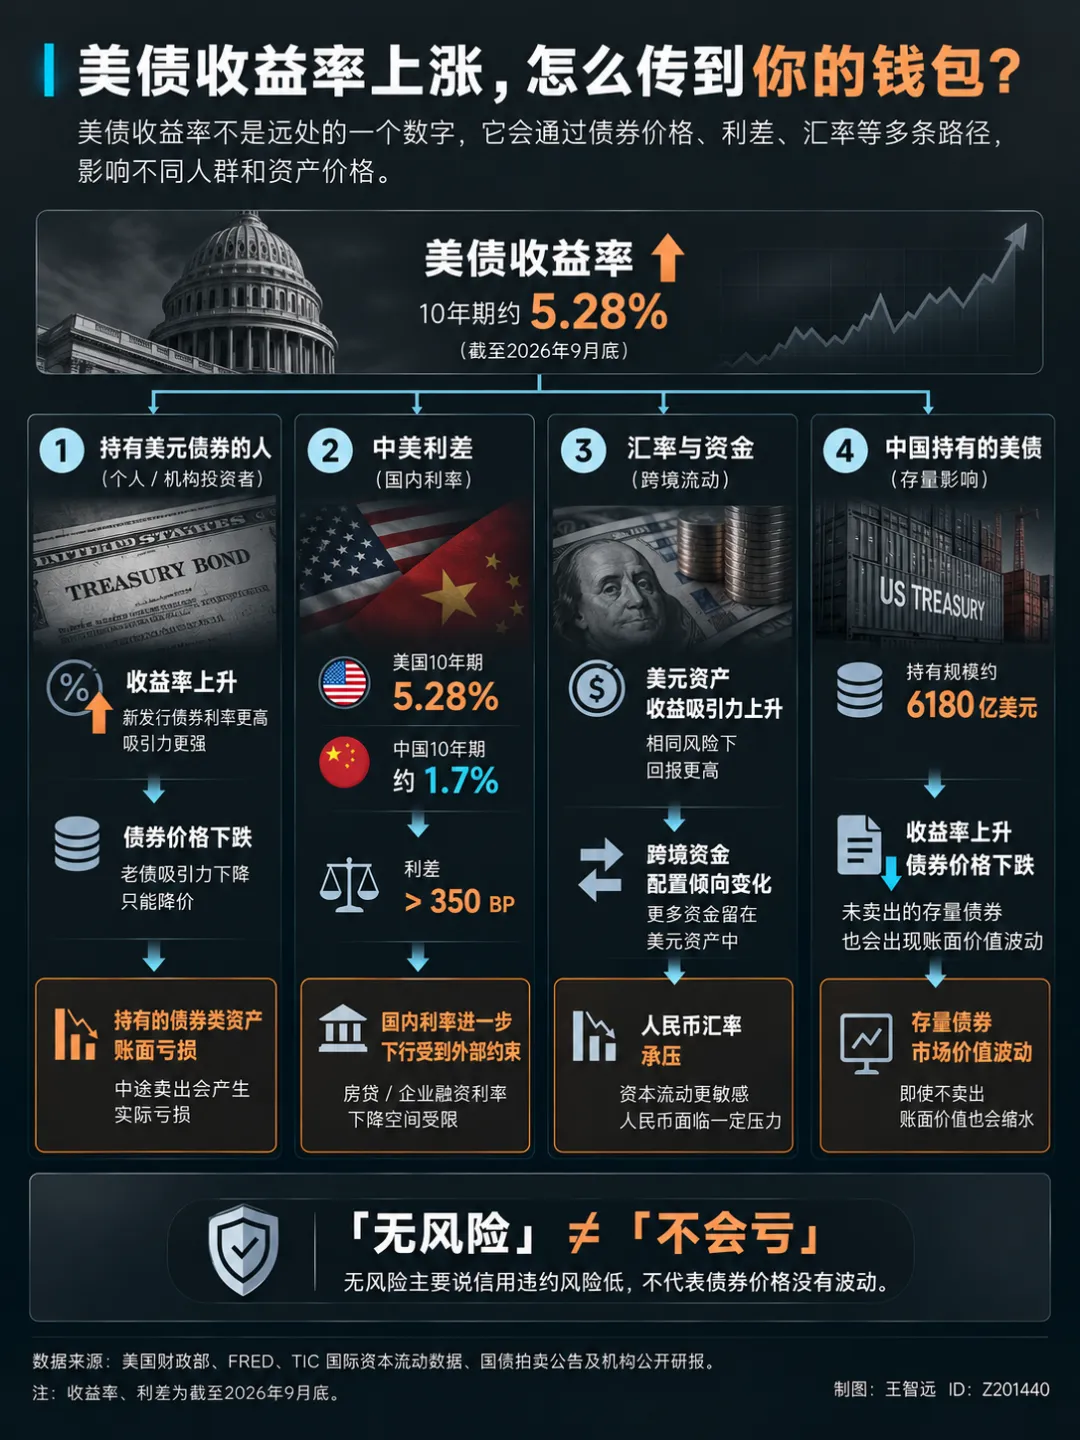
如果你手裡有美元存款、買過QDII基金,或通過別的管道配置了美元資產,美債殖利率上漲,就代表手裡的債券類資產會貶值。
拿期限最長的品種舉例,20年期以上的美債ETF,從高點算起,跌幅已經超過40%。
很多人前兩年美元存款利率高的時候換了美元,以為穩穩吃利息,結果如果配了債券類資產,債券那頭把利息全虧回去了。以為換了美元就安全了,只是換了一種虧法。
第二層,間接帶來的影響。
美債殖利率走高,中美之間的利率差就會倒掛;美元利息比人民幣更高,資金就更願意留在美元資產裡。
具體看數字:
美國10年期國債殖利率5.3%,中國同期大約1.7%,中間差了超過350個基點。同樣買債券,美元資產多給3個多點的回報,差距擺在這裡,資金自然不願意回來。
國內如果想降息拉動經濟,要是降息幅度太大,資本就容易往外流,人民幣匯率會承受壓力。
第三層,看一組資料,中國持有的美債大約有6180億美元,全球第三大海外持有方。
該數字從峰值算起,已經減持了將近一半。但問題是,邊賣邊虧,殖利率上漲,手裡還沒賣掉的那部分,帳面價值也在縮水。
第四層,就算什麼美元資產都沒配置的普通人。國內房貸利率這幾年雖然一直在往下調,但沒法降到很低,一部分原因就受美債殖利率牽制。
四層加在一起,邏輯很清楚:美債殖利率走高,不是遠在天邊的數位遊戲,它直接連著錢包。
所以說,大家常聽到的「無風險」,意思只是美國政府不會賴帳,到期會按時還本付息;不等於買入之後不會虧損,只要中途賣出,價格漲跌帶來的盈虧,都得自己承擔。
回到開頭那句話:嗯,美債又創新高了。
現在知道了,它說的是殖利率在漲,持有人在虧,而且要看清楚是那個期限、漲到多少;更重要的是,該水位是買家在給美國的帳本開價,帳本越厚,要價越高。
這句話,以後比多數人讀得明白。
資料來源:
[1].FRED、美國財政部、TIC 國際資本流動資料、國債拍賣公告及機構公開研報;本文不構成投資建議
(王智遠)