
油價又沖上去了,歐洲債市的壓力也隨之升溫。
10月8日,布倫特原油突破104美元/桶,為9月17日以來首次,日內漲幅近4%。中東供應風險持續發酵,美國部分海上油氣生產又受到天氣影響,國際油價重新逼近近期高位。
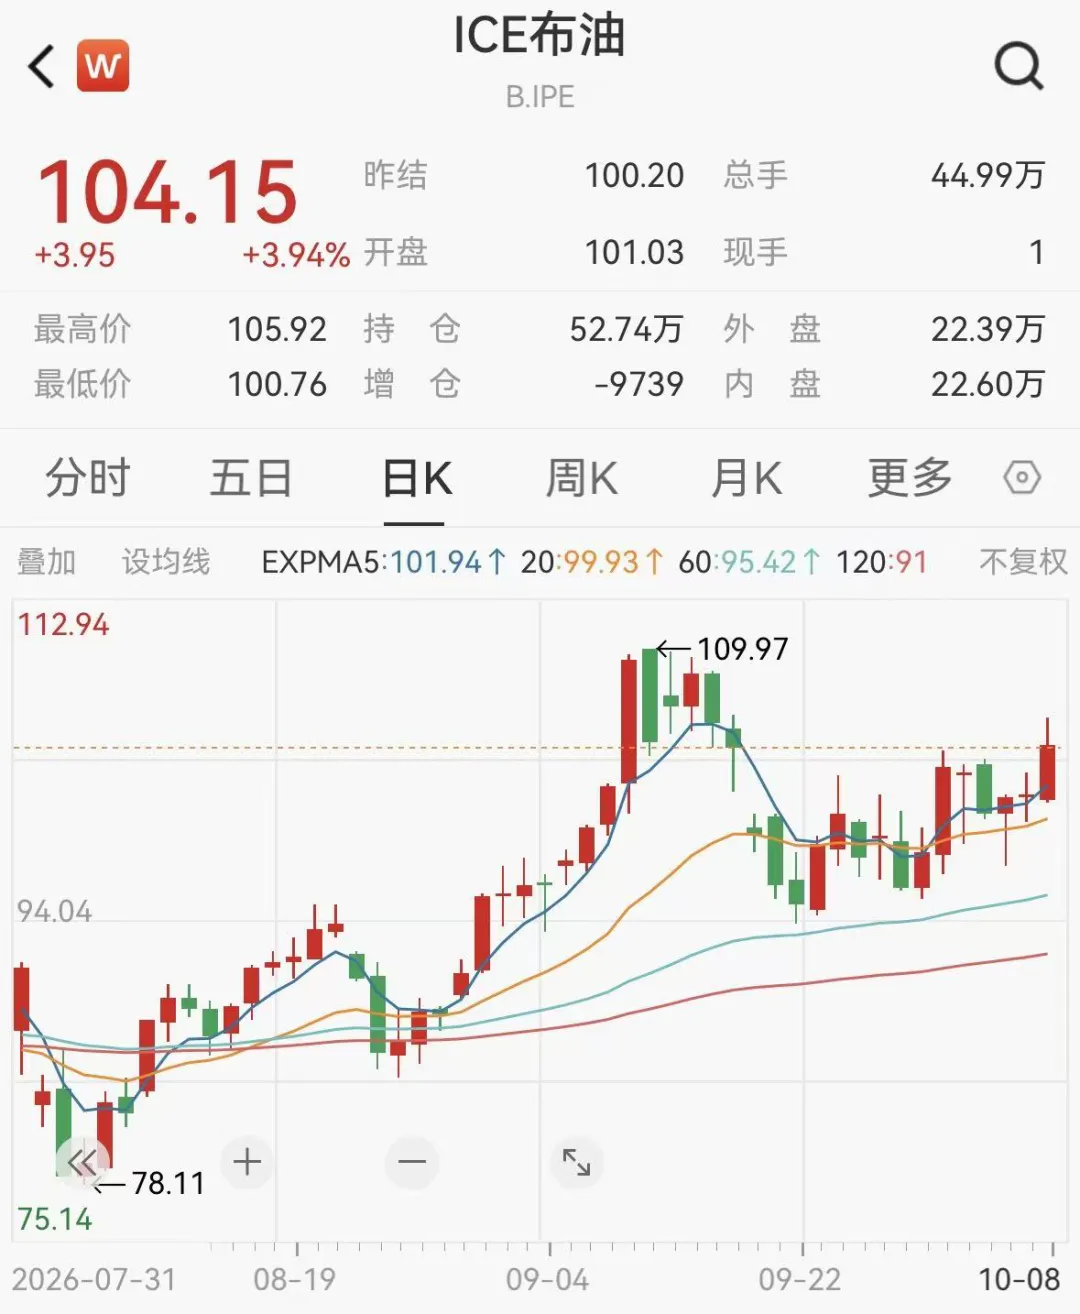
對歐洲來說,這輪能源衝擊尤其棘手。
歐洲天然氣庫存目前仍明顯低於去年同期,冬季能源緩衝並不充裕。油價、天然氣和食品價格同時面臨上行風險,意味著歐洲剛剛有所緩和的通膨壓力,隨時可能重新升溫。
而債券市場已經先動了。
10月7日,法國10年期國債殖利率重新升至4.87%附近;德國10年期國債殖利率盤中升至3.53%附近,隨後基本回吐漲幅。英國10年期國債殖利率升至5.48%附近,30年期一度突破6%,創28年來高位。
油價上漲、通膨風險和財政壓力正在同一時間撞向歐洲債市。
這一次真正需要回答的,也不只是“油價還能漲多少”:
能源價格持續高企,會不會進一步推高歐洲利率和融資成本?法國債務壓力會不會借此向義大利、西班牙等市場擴散?
104美元油價,為什麼會燒到歐洲債市?
先把問題交給Wind Alice“經濟研究專家”:
油價重新突破104美元,歐洲天然氣庫存又偏低,這輪能源衝擊會怎樣傳導到通膨、歐洲央行政策和主權債市場?
這條傳導鏈其實很直接:
能源價格上漲→通膨預期升溫→歐洲央行維持更緊政策的壓力增加→長期利率上升→高債務國家融資成本進一步提高。
歐洲央行此前已經明確提示,能源價格持續上漲可能通過成本、工資和通膨預期產生更廣泛的二輪效應。天然氣庫存偏低,又意味著一旦冬季需求上升或供應再次受擾,能源價格更容易出現新的波動。
這也讓歐洲央行陷入更難處理的局面:能源衝擊要求繼續防通膨,但高利率和債市壓力又在壓制增長。
利率維持得越高、時間越久,對高負債政府而言,再融資壓力就越明顯。
這已經是“歐債危機2.0”了嗎?
Wind Alice“經濟研究專家”的判斷仍然偏謹慎:
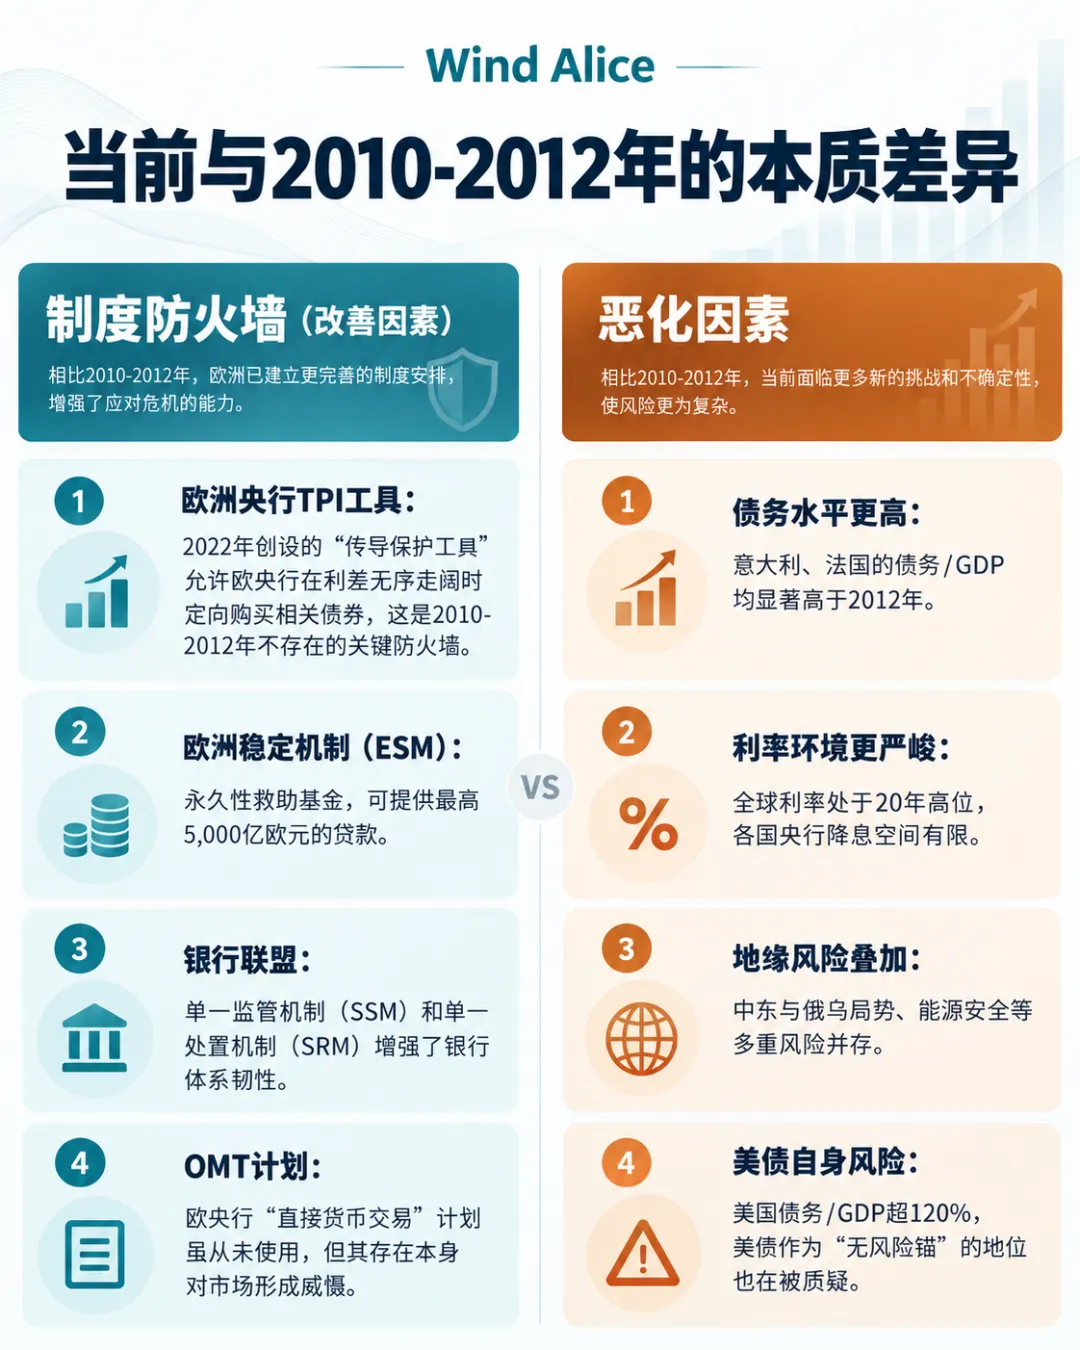
當前更接近財政壓力累積和風險重新定價,還沒有進入2010-2012年式系統性主權債務危機。
歐債危機最嚴重時,義大利相對德國的10年期國債利差一度超過500個基點,希臘更曾超過3000個基點。目前歐洲主要國家利差距離這一水平仍然很遠。
今天的歐洲也多了幾道制度防火牆,包括歐洲央行TPI、歐洲穩定機制以及更完善的銀行監管體系。
但與十多年前相比,也有一個不能忽略的新變數:債務更高,全球長期利率也更高,而能源衝擊正在限制貨幣政策快速寬鬆的空間。
真正變了的,是法國的位置
真正值得警惕的,不只是殖利率上去了,而是歐洲債市內部的風險排序正在發生變化。
法國10年期國債殖利率9月累計上升約70個基點,一度觸及2002年以來高位;法德10年期國債利差此前一度逼近160個基點,升至歐債危機以來高位。
過去歐債危機時期,市場首先擔心的是希臘、義大利、西班牙等外圍國家。如今法國卻成了資金重點迴避的市場之一。
Federated Hermes跨境信貸主管Mitch Reznick認為,法國國債正被市場定價得越來越不像傳統的“核心歐洲”,而更接近外圍市場。
UBS首席執行長Sergio Ermotti也警告,法國龐大的債務問題很難依靠小幅、漸進式調整解決,需要更有力度的措施恢復可信的增長和財政路徑。
法國的問題尤其敏感,因為它不是一個小型外圍經濟體。一旦傳統核心國家長期被要求支付更高風險溢價,歐洲主權債的定價體系本身就可能發生變化。
真正的警報,是風險跨出法國
判斷歐洲債務問題是否升級,接下來最重要的不是法國殖利率還能漲多少,而是其他國家會不會被一起重新定價。
第一站是義大利。此前義大利與德國10年期國債利差已從一個月前約80個基點擴大至近130個基點,市場開始擔心法國的財政壓力向其他高債務國家擴散。
再往後,則要看西班牙、葡萄牙等基本面相對更強的市場。
摩根士丹利投資管理聯席固定收益主管Jeff Mueller指出,如果這些基本面更強的國家也出現更加明顯的利差走闊,才更接近真正意義上的全面傳染。
油價高位下,組合最該防什麼?
接下來再交給Wind Alice“財富管理專家”:
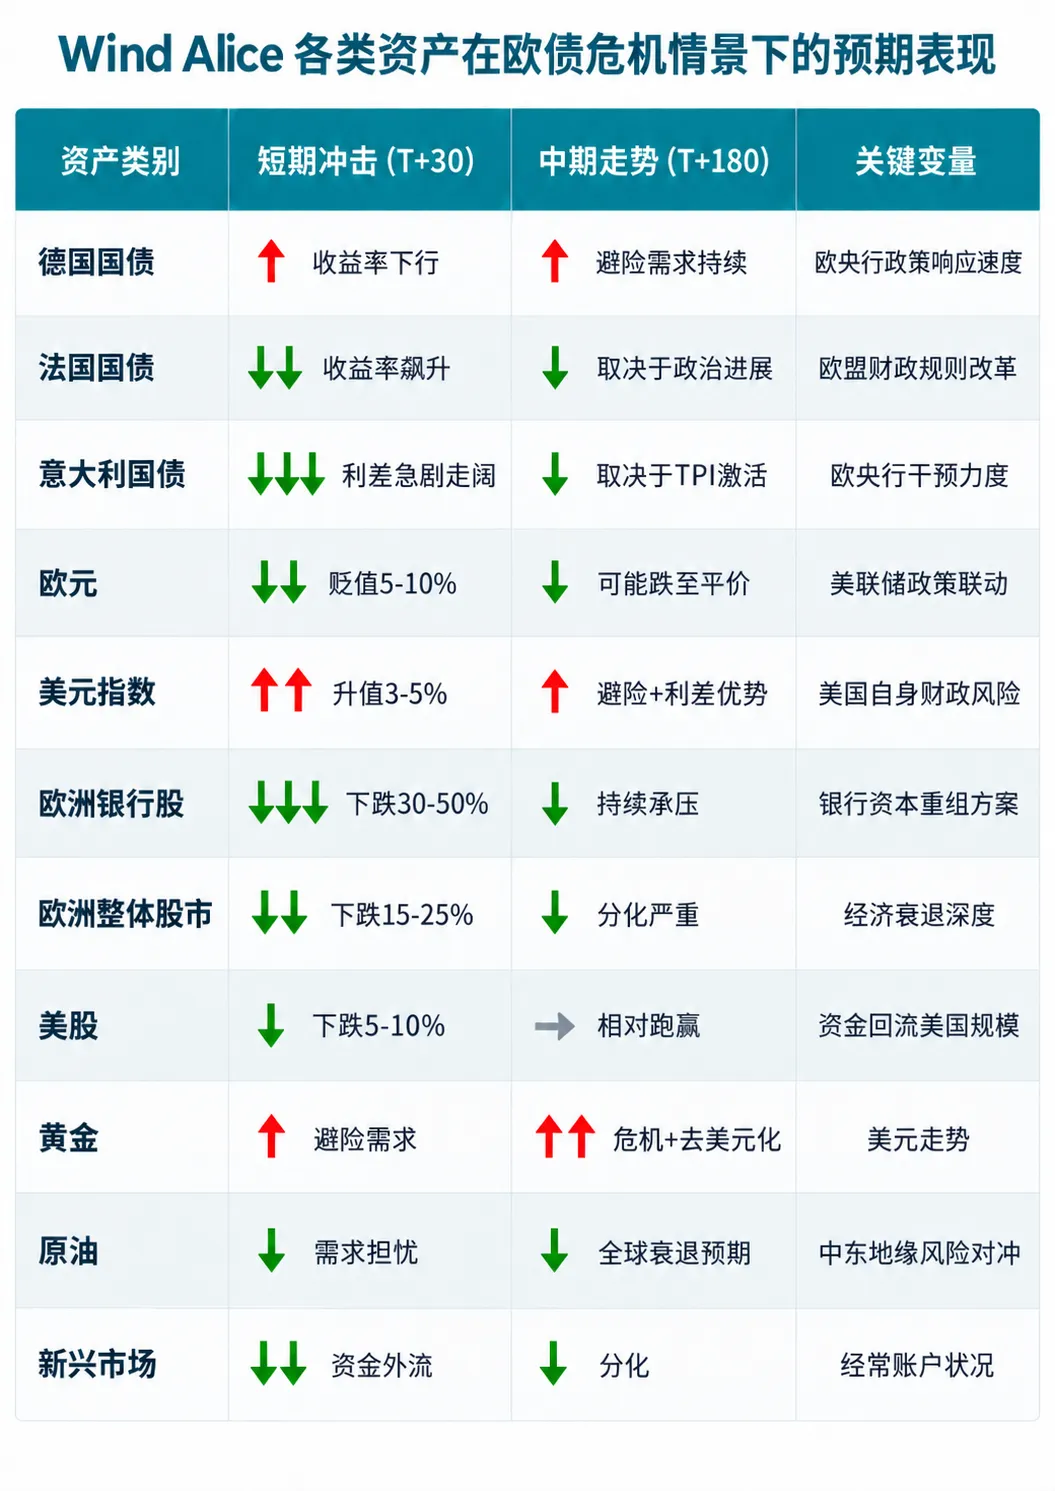
如果油價繼續維持高位,同時歐洲主權債風險擴大,會怎樣傳導到股票、債券、歐元、黃金等資產?一個跨市場組合真正需要防範那些風險?
第一條線,是歐洲債券內部的分化。
高油價推高通膨和利率預期時,高負債國家更容易承受拋售壓力;但一旦風險進一步升級,德國等高信用主權債又可能得到避險資金支援。歐洲債市內部並不會簡單同漲同跌。
第二條線,是股票和銀行類股。
10月7日,歐洲銀行股指數一度下跌約3.5%。能源成本上升、高利率和主權債波動疊加,都會讓市場重新評估銀行資產負債表和歐洲經濟增長前景。
第三條線,是歐元和黃金。
能源進口成本抬升和財政風險可能壓制歐元,但更高的歐洲利率又會形成一定支撐;黃金同樣面對避險需求和高實際利率之間的拉扯。真正需要關注的,是那股力量開始佔上風。
這也是把兩個Wind Alice專家放在一起的意義:
經濟研究專家:從油價、通膨、貨幣政策和財政壓力出發,判斷歐洲主權債風險已經走到那一步。
財富管理專家:再把這些風險對應到股、債、金、匯和具體組合,尋找真正需要關注的風險敞口。
油價決定的不只是能源資產,它正在同時影響通膨、利率、財政和整個歐洲資產定價。
如果布倫特原油繼續站在100美元上方,歐洲債市能不能扛住這輪高能源成本,可能會成為接下來全球市場最值得盯的一條線。 (Wind萬得)