
儘管三星電子第三季度營業利潤超市場預期,但其股價不升反跌還拖累韓國綜合指數大幅下跌,讓外界頗感意外。
10月8日,全球最大的記憶體晶片製造商三星電子發佈了2026年第三季度初步業績,顯示其當季營業利潤首破百兆韓元,銷售額和營業利潤均創單季新高。其中,三星第三季度營業利潤較去年同期猛增782.5%,超出分析師預期。在AI基建熱潮下,全球記憶體晶片持續供不應求、價格大漲。自去年第四季度至今年第三季度,三星電子連續四個季度銷售額和營業利潤雙雙創出單季新高。
但市場人士留意到,今年第三季度,三星電子業績的同比增幅已環比縮小。市場的擔憂情緒不僅影響三星電子股價,還拖累韓國綜合指數下跌。截至8日收盤,韓國綜合指數下跌2.62%,報6625.93點,本周以來累跌5.39%。其中,三星電子股價下跌2.42%,SK海力士股價下跌2.44%。
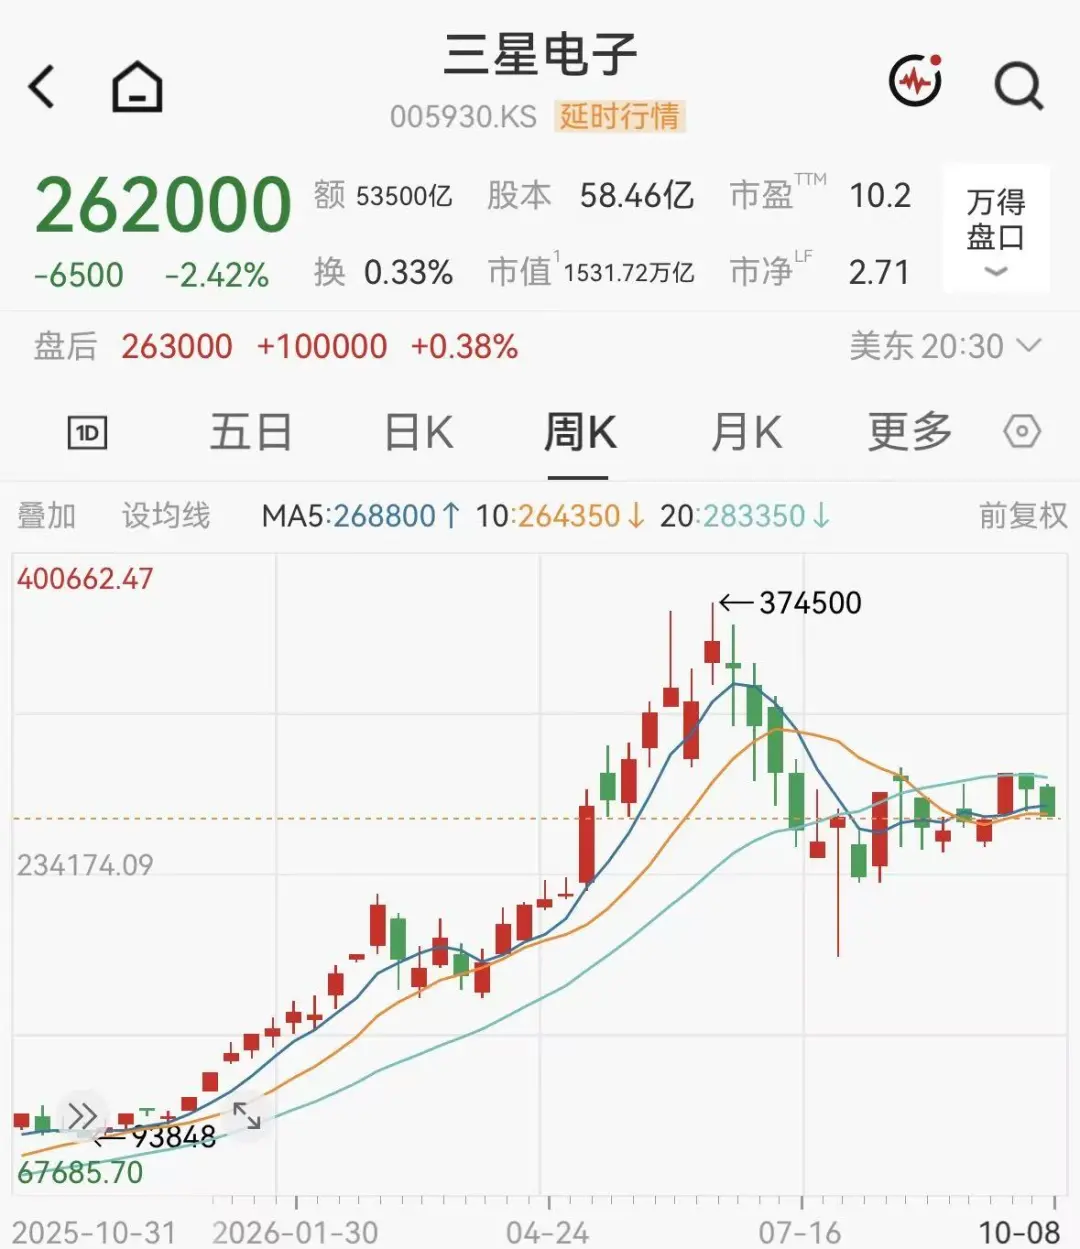
記憶體晶片已成為三星盈利增長的主要貢獻者。不少市場分析師認為,全球記憶體產能供應落後於需求的局面將在2027年進一步加劇。然而在這種情況下,三星電子的股價並未一路高歌猛進。此外,近期韓國綜合指數表現低迷,在今年三季度甚至成為全球表現最差的股市。持續上漲的記憶體價格為何未帶動晶片股上漲,是否意味著AI行情逆轉?接下來,韓國綜合指數還會面臨那些挑戰?
01. 三星利潤暴增股價卻下跌
今年第三季度,三星電子的業績頗為亮眼,特別是其營業利潤較去年同期猛增782.5%。
三星電子的初步業績顯示,該公司今年7月至9月期間的營業利潤為107.4兆韓元(約合801.7億美元),較上年同期的12.17兆韓元飆升近8倍,高於LSEG SmartEstimate預計的106.1兆韓元。這是三星營業利潤歷史上首次突破100兆韓元大關,也是該公司連續第四個季度實現創紀錄的營業利潤,凸顯出AI基建相關需求的激增已遠超記憶體晶片供應的增長速度。
市場人士認為,隨著AI相關需求吸收越來越多的全球記憶體產能,供應落後於需求的局面可能會在2027年加劇。特別是AI應用處理海量資料所必需的高頻寬記憶體(HBM)需求旺盛,這將帶動記憶體晶片價格持續大幅飆升。
同為記憶體晶片巨頭的美光科技,其第四財季業績錄得大幅增長,似乎也印證了“記憶體荒”行情給業績帶來的積極影響。美光科技財報資料顯示,其第四財季營收從去年同期的113.2億美元大幅增長至542.3億美元,高於分析師513.3億美元的預期,而核心的資料中心業務營收為180億美元,環比增長約56%,同比增長約1042%。
美光方面預計,2027財年和2028財年的記憶體及記憶體供需狀況將比2026年緊張得多。該公司還表示,已與客戶簽署了26份長期供應協議,較今年6月的16份有所增加,總財務承諾金額達320億美元;公司2027年超過75%的產能已經獲得客戶承諾,且當下與客戶的大多數談判已經圍繞2028年展開。
在法國里昂商學院管理實踐教授李徽徽看來,目前AI的旺盛需求並非簡單帶來市場的“記憶體荒”,而是改變了記憶體產能的分配,使其供應產生“結構性分化”。他向21世紀經濟報導記者表示,目前市場上緊缺的是以第五代高頻寬記憶體(HBM3E)和高端伺服器的主記憶體(DDR5)為主的AI核心記憶體部件,其供給受制於先進封裝(CoWoS)產能和極高的晶圓重設成本。同時,HBM生產佔用更多晶圓和潔淨室資源,擴產會擠壓普通DRAM供給,漲價因此向其他產品傳導。
“明年高端記憶體供應仍可能偏緊,但不能直接認定缺口必然擴大。”李徽徽認為,美光新增封裝產能計畫於2027年貢獻供給,但供應的實際緊張程度,還將取決於記憶體產品的良率和客戶認證。
雖然業績再創新高,但三星電子的股價表現仍然低迷,其股價本周以來累跌5.07%。細看就會發現,今年第三季度三星電子業績同比增幅出現了環比縮小。今年第三季度,三星銷售額約195兆韓元,同比增長126.6%;合併營業利潤約107.4兆韓元,同比增長782.5%。乍一看增速表現突出,但與二季度相比仍有不足。資料顯示,三星電子二季度合併總營收達到171.5兆韓元,同比大幅增長130%;同季營業利潤為89.4兆韓元,同比大增1810.3%。
李徽徽認為,雖然三星電子業績增長亮眼,但與市場預期仍存在差距,股價此前已反映了很大一部分盈利增長,市場當前更關心的是,這樣的利潤能維持多久。
另一方面,記憶體晶片價格上漲雖然利多三星的半導體部門,但也推高了其自家智慧型手機和其他電子裝置的生產成本,從而擠壓了這些業務部門的利潤率。李徽徽也表示,目前三星電子手機業務的壓力在於終端提價後可能引發的銷量下滑,此次的股價反應體現出市場已經開始審視三星電子利潤的持續性。
02. “全球最牛股市”跌落
截至9月30日的三個月裡,韓國綜合指數下跌18.8%。進入10月,韓國綜合指數仍未止跌。從本月初至8日,韓國綜合指數累跌2.78%。押注三星電子、SK海力士等企業,曾是市場看多人工智慧賽道最主流的方式之一。然而,在今年7月,韓國綜合指數遭遇一輪猛烈拋售後,年內最熱門的人工智慧交易頭寸集中平倉。由此,韓綜指成為了第三季度全球表現最差的股市。
科技產業獨立分析師張竹然向21世紀經濟報導記者分析稱,AI行情具有長期性。今年以來,韓國綜合指數已累計上漲超60%,三季度回吐部分漲幅實屬正常。韓國市場本身投機性較強,散戶參與度極高,加上外資持續看好,呈現大開大合、暴漲暴跌的特徵。但他認為,韓綜指總體仍處於牛市上行通道,與日本股市以及美股費城半導體指數均有較強的相關性。
受訪專家普遍認為,韓國股市是一個重資產、重出口的市場,對全球宏觀周期和美債利率極其敏感。張竹然表示,聯準會的貨幣政策是一個重要的外部變數,包括全球債市殖利率的走高,但目前看,債市殖利率走高已持續多時,這一因素對韓國股市的影響或沒有之前這麼明顯。
李徽徽分析稱,三季度美債殖利率居高不下,疊加日元套息交易逆轉,導致外資將新興市場的科技獲利盤大規模套現。目前他較為擔憂的是,市場會把韓國股市高景氣階段的利潤當作常態。
“三星和SK海力士合計約佔韓國股市市值一半,指數對記憶體周期的依賴很重。一旦AI客戶放緩採購,HBM產能轉向普通DRAM,供給增加還可能進一步壓低價格,美光已在風險披露中提示這種可能性。”李徽徽表示,高利率又會放大融資壓力,所以不能只看韓國股市的市盈率,而要判斷其AI產業的利潤能否持續。
有市場人士認為,韓國綜合指數正面臨一場關鍵的流動性考驗。支撐韓國綜合指數在散戶與外資持續拋售壓力下勉強維穩的最後一道防線——三星電子與SK海力士合計約400億美元的史上最大規模股票回購計畫已提前數周宣告終結,市場正在直面高盛此前警告的“流動性真空”。
值得關注的是,隨著韓國散戶資金持續流出韓國股市,市場人士普遍認為,外資買入將成為韓國綜合指數反彈的關鍵。對此,張竹然也持相近的觀點。他認為,未來韓股能否實現長牛,還取決於韓綜指能否獲得外資,尤其是主權基金一類長期資本的青睞。
李徽徽仍然看好AI產業對韓國記憶體產業的支撐作用。他表示,目前美光已量產交付HBM4,並計畫2027年量產HBM4E,說明技術需求仍在推進。“接下來韓綜指的走勢,要看雲廠商能否把投入轉成收入、資料中心電力能否按期供應,以及韓企能否守住技術和成本優勢。”李徽徽稱,如果AI產業實現利潤兌現、美債殖利率回落,行情有望修復;如果主要靠漲價支撐盈利,韓綜指的波動仍會很大。若僅靠記憶體晶片的周期利潤支撐,韓綜指很難走出單邊牛市,更可能呈現寬幅震盪的博弈格局。 (21世紀經濟報導)