
歐洲每天對華貿易逆差超過10億歐元,恰逢歐盟貿易高官訪華,中國央行突然就人民幣匯率系統表態。表面是匯率政策,背後卻是中歐製造業競爭、產業利潤與全球資本定價權之爭。真正的問題是:誰有資格決定人民幣應該值多少錢?
親愛的藏金洞友們:
嘿,今天有件大事,可能比股市漲跌更值得關注。
10月8日,中國人民銀行突然發佈了一份關於人民幣匯率的政策立場。
其中有兩句話,份量很重。
中國沒有必要,也無意通過人民幣貶值獲取貿易競爭優勢。
人民幣匯率不預設目標水平,不干預長期趨勢。
翻譯成大白話:
人民幣該值多少錢,不是別人拍桌子就能決定的。
更有意思的是,央行為什麼偏偏在這個時候說?
看看北京正在發生什麼,就明白了。
一、歐洲上門
就在央行表態之際,歐盟貿易委員謝夫喬維奇正在北京,與中方磋商貿易失衡問題。
歐洲人這次是真著急了。
2025年,歐盟對華貨物貿易逆差達到3606億歐元,比上年擴大約15%。
平均下來,每天接近10億歐元。
什麼概念?
就是歐洲每天從中國買走一大堆汽車、機械、電子產品和日用品,卻沒有賣給中國同等金額的商品。
從德國汽車到法國製造,歐洲工業的壓力越來越大。
歐盟委員會主席馮德萊恩已經警告,中歐貿易失衡正在接近一個危險的臨界點。
歐洲提出的要求也越來越具體。
不僅希望中國擴大歐洲商品的市場准入,還希望限制部分中國商品出口。
尤其是汽車。
據路透社報導,截至今年9月的一年裡,歐盟進口的插電式混合動力汽車數量增長86%,價格卻下降了20%。
中國製造的競爭壓力,已經從純電動車蔓延到更多產品。
問題來了。
如果一家歐洲企業賣不過中國企業,究竟是中國商品太便宜,還是歐洲企業成本太高?
這兩種解釋,決定了兩套完全不同的政策。
二、算盤打響
歐洲這些年越來越關注人民幣匯率。
今年6月,歐洲央行行長拉加德就提出,應當討論人民幣是否被低估,以及它對全球經濟失衡的影響。
背後的算盤不難理解。
假設一件中國出口商品售價100美元。
如果人民幣對美元升值10%,出口商維持人民幣收入不變,就需要提高美元售價。
歐洲買家付的錢更多,中國商品的價格競爭力就可能下降。
看起來,歐洲企業就舒服了。
但問題是,世界貿易沒有這麼簡單。
中國製造業的優勢,早就不只是工資低。
產業叢集、供應鏈密度、基礎設施、工程師數量、自動化水平和規模經濟,才是很多產品競爭力的真正來源。
你讓人民幣升值,能夠改變報價。
卻未必能夠改變兩國產業的生產效率。
洞主說句不太客氣的話:匯率可以改變商品的價格,卻不能替一家企業重新造出競爭力。
當然,中國企業也不能假裝自己毫無問題。
部分行業確實存在價格競爭過度、利潤率偏低、國內需求不足等現象。
歐洲對市場准入、補貼及產能問題的質疑,也不能一句保護主義就全部打發。
但把這麼複雜的產業問題,簡單歸結為人民幣太便宜,同樣站不住腳。
三、央行亮牌
這次央行真正有份量的,不只是反對競爭性貶值。
而是明確指出,不能把本國產業競爭力下降和複雜結構性問題,簡單歸咎於其他國家的匯率。
這話說得夠重。
在洞主看來,相當於把國際貿易爭論重新拉回一個基本問題:
究竟是你的貨幣價格不合理,還是我的產業效率比你高?
還有一個值得注意的細節。
央行強調,不預設人民幣匯率目標水平。
這就意味著,中國既沒有公開承諾一定讓人民幣升值,也沒有承諾一定守住某個整數關口。
但市場如果出現恐慌性貶值、短期急劇波動,央行仍保留必要的調節工具。
這叫管理波動,而不是替市場規定長期方向。
截至10月8日,人民幣今年對美元反而升值了約4%。
所以,認為中國今年一直靠人民幣對美元貶值來擴大出口,至少不符合這一段時期的匯率事實。
不過,必須補一句。
對美元升值,不等於人民幣對歐元也同步升值,更不意味著中國所有出口商品都變貴了。
貨幣價格是一回事,企業的真實競爭力是另一回事。
四、利潤換手
洞友們更應該關心的是,這場爭論背後,誰的錢袋子會發生變化?
拿一家出口企業舉個例子。
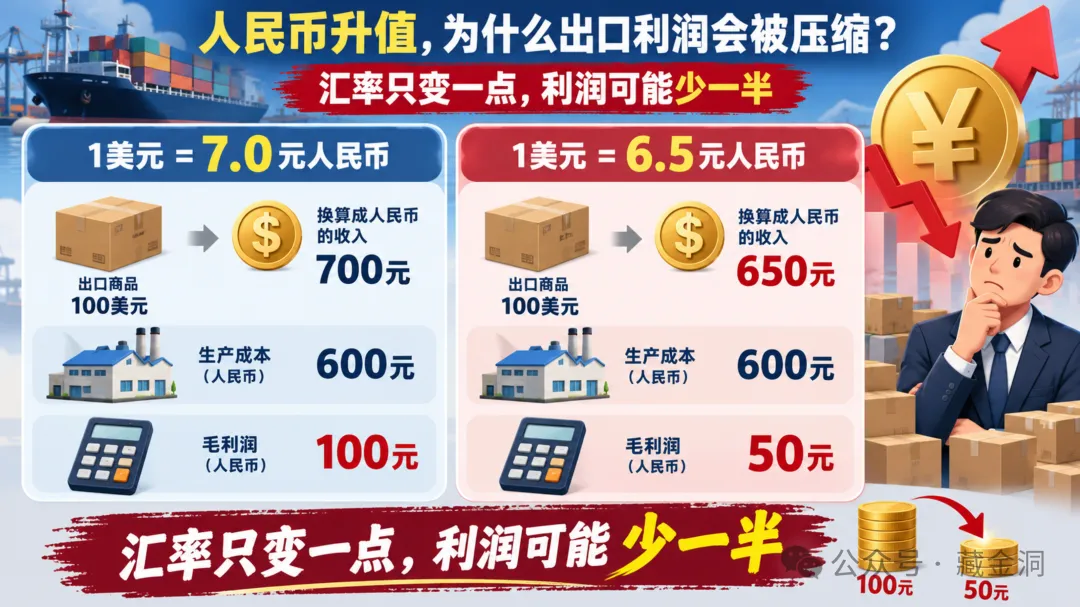
假設每件產品售價100美元,匯率為1美元兌換7元人民幣。
企業收入700元,生產成本600元,毛利潤100元。
如果人民幣升值到1美元兌換6.5元,美元售價不變,收入就只剩650元。
成本暫時不變,毛利潤只剩50元。
匯率只變了約7%,毛利潤卻腰斬。
當然,這只是簡化模型。
實際企業還有進口原料、外匯套保、海外產能和定價調整。
但它說明一個殘酷現實。
人民幣升值不是所有中國資產的共同利多,它本質上也是一場產業利潤再分配。
出口業務佔比高、利潤率薄、議價能力弱的企業,可能比較難受。
依賴進口裝置、能源、原材料的企業,可能獲得成本改善。
擁有海外負債的企業,人民幣升值還可能減輕以人民幣計算的償債負擔。
居民購買部分進口商品、出境旅遊,也可能受益。
至於股市,不能簡單喊一句人民幣升值、A股必漲。
外資是否增加中國資產配置,還要看盈利預期、估值、利率、資本流動和風險偏好。
匯率決定一部分價格,利潤才決定企業能走多遠。
五、真正戰場
洞主覺得,這次事件還有一個容易被忽略的二階影響。
中歐貿易摩擦,可能正在從單純的關稅之爭,擴展到更廣泛的經濟規則之爭。
過去,大家爭的是電動車關稅。
後來爭補貼、稀土、技術出口和市場准入。
現在,匯率也進入了爭論中心。
但歐洲內部並非鐵板一塊。
消費者喜歡便宜又好用的商品。
汽車企業擔心競爭。
零售商需要穩定供應鏈。
工業企業希望限制低價進口,卻又離不開中國的原材料、零部件和市場。
同樣是中國商品便宜,有人覺得是危機,有人卻覺得是利潤。
這就有意思了。
歐洲真正難處理的,不只是中國製造,而是歐洲內部不同利益集團對中國製造的依賴與競爭同時存在。
如果未來關稅繼續增加,中國企業可能選擇提高出口價格、轉移部分產能、擴大歐洲本地投資。
這又會改變誰獲得訂單、誰僱傭工人、誰徵稅、誰分享利潤。
於是,一場商品貿易爭端,最後可能演變成全球產業鏈重新分配。
未來決定企業命運的,不只是產品賣到那裡,而是利潤最終留在那裡。
六、下步棋局
接下來,洞主重點看三個訊號。
一是中歐談判能否在汽車出口、市場准入與關鍵原材料問題上形成可執行安排。
二是人民幣實際有效匯率如何變化,而不只是盯住人民幣兌美元一個數字。
三是中國出口企業能否在海外繼續保持銷量,同時守住利潤率。
尤其第三點。
過去一些企業靠降價拿訂單。
未來如果關稅上升、匯率波動、海外建廠成本增加,銷量再高也未必賺到錢。
對於投資者,真正重要的不是猜下周人民幣漲幾分錢。
而是識別那些企業具有足夠的定價權,可以把匯率和關稅變化消化掉。
那些靠規模、品牌、技術和管道賺錢的公司,與只能靠壓低價格搶訂單的公司,估值邏輯會越來越不一樣。
洞主江湖說
今天央行的聲明,洞主認為有一個可以明確下的判斷。
中國不會為了迎合外部貿易壓力,公開接受某個指定的人民幣匯率水平。
這既有政策文字支援,也符合中國堅持匯率彈性和貨幣政策自主性的立場。
但人民幣未來升還是貶,依然要由經濟基本面、國際利率、資本流動和市場預期共同決定。
歐洲能否通過施壓改變中國商品的價格?
可能改變一部分。
能否靠人民幣升值,就把歐洲工業重新變得強大?
恐怕沒那麼容易。
江湖裡有句老話,高手過招,爭的不是一招一式,而是內功。
放到今天的中歐產業競爭,匯率是招式,製造業體系才是內功。
貨幣可以重新標價,產業競爭力卻沒法靠重新標價買回來。
這才是今天這份人民幣聲明,最值得讀懂的地方。 (藏金洞)