
從規模取勝,到定義標準的跨越。
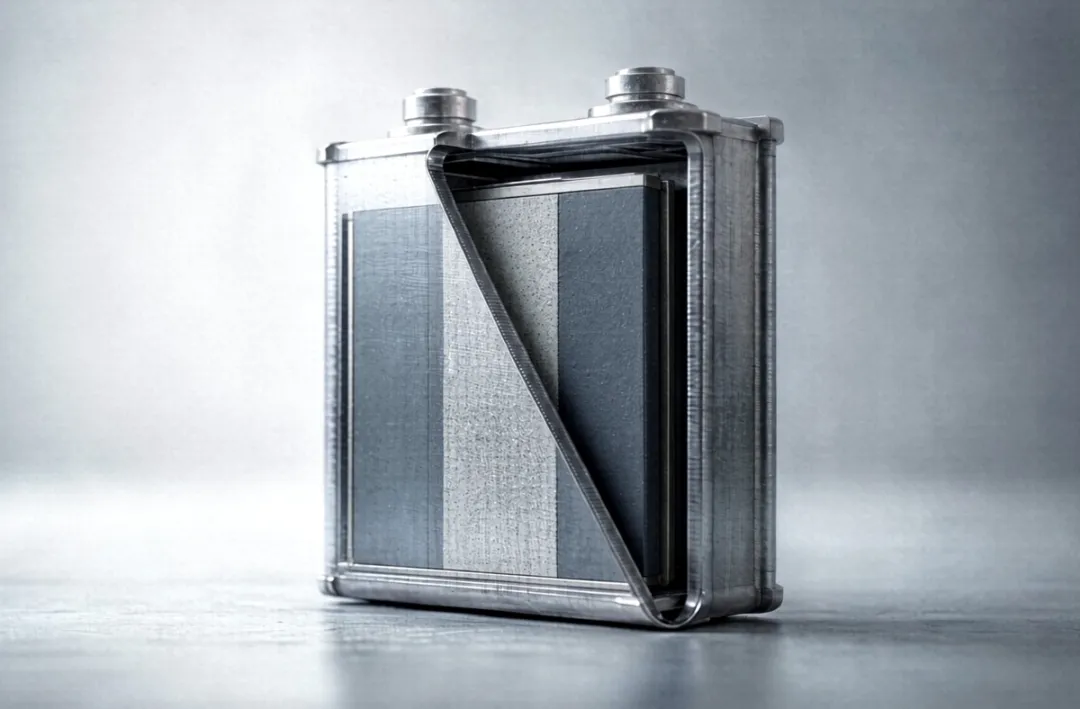
趕在今年國慶的前夕,工信部、發改委等七部門,拋出了一份野心勃勃的產業規劃。
2026年9月28日,七部門聯合印發《新型電池產業發展“十五五”規劃》(工信部聯規〔2026〕220號)。這是中國電池領域第一份國家級專項規劃,也首次把全固態電池寫進國家時間表——到2030年,全固態電池初步實現規模化應用。
檔案還給出兩個更硬的指標,長壽命鋰電池循環壽命達到15000次,頭部企業產品缺陷率降至PPB級(十億分之一)。官方以最直接的方式,標明了國內動力電池產業的未來方向。
液態電池眼下仍是絕對主力,全固態卻還沒跨過量產門檻,中間的落差暫時由混合固液電池填上。這種在很多人看來屬於過渡性的產品,已經於去年末開始,陸陸續續量產上市。
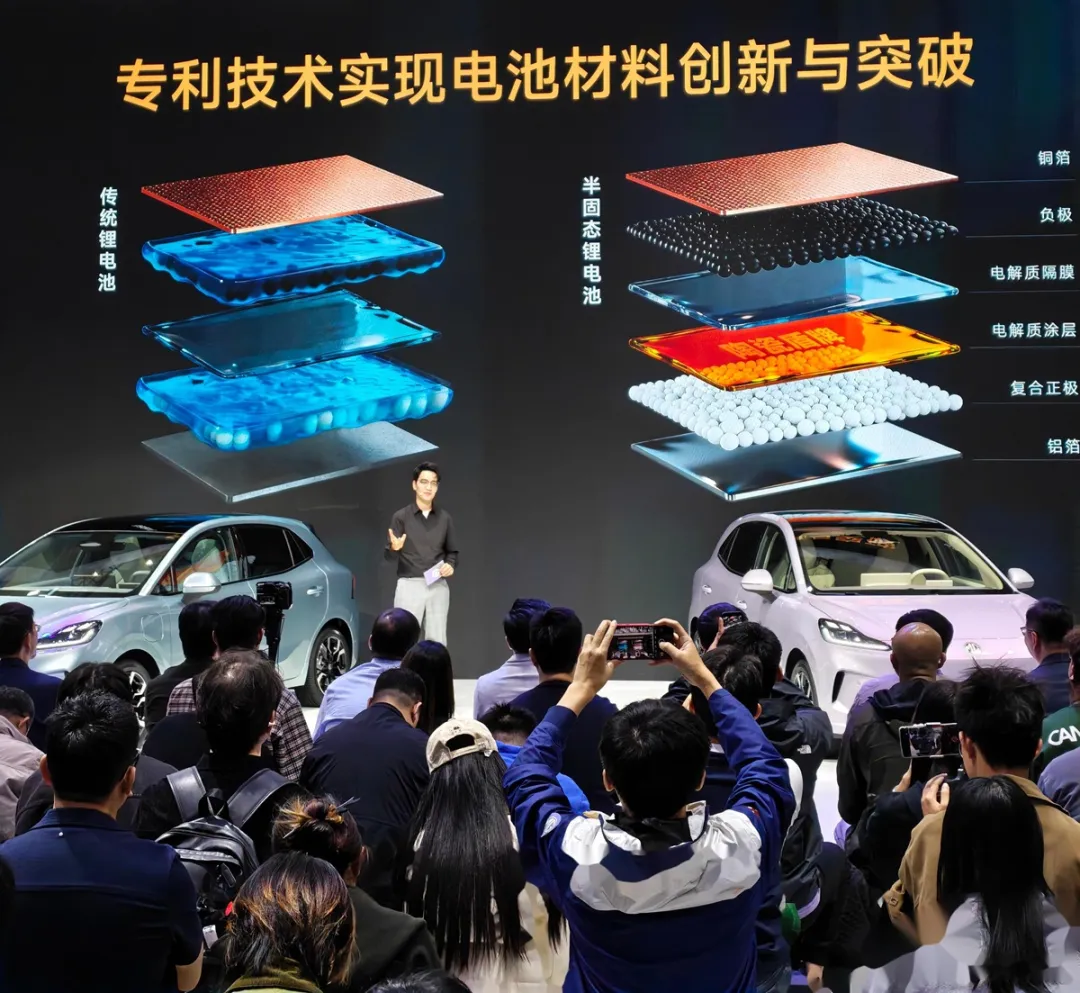
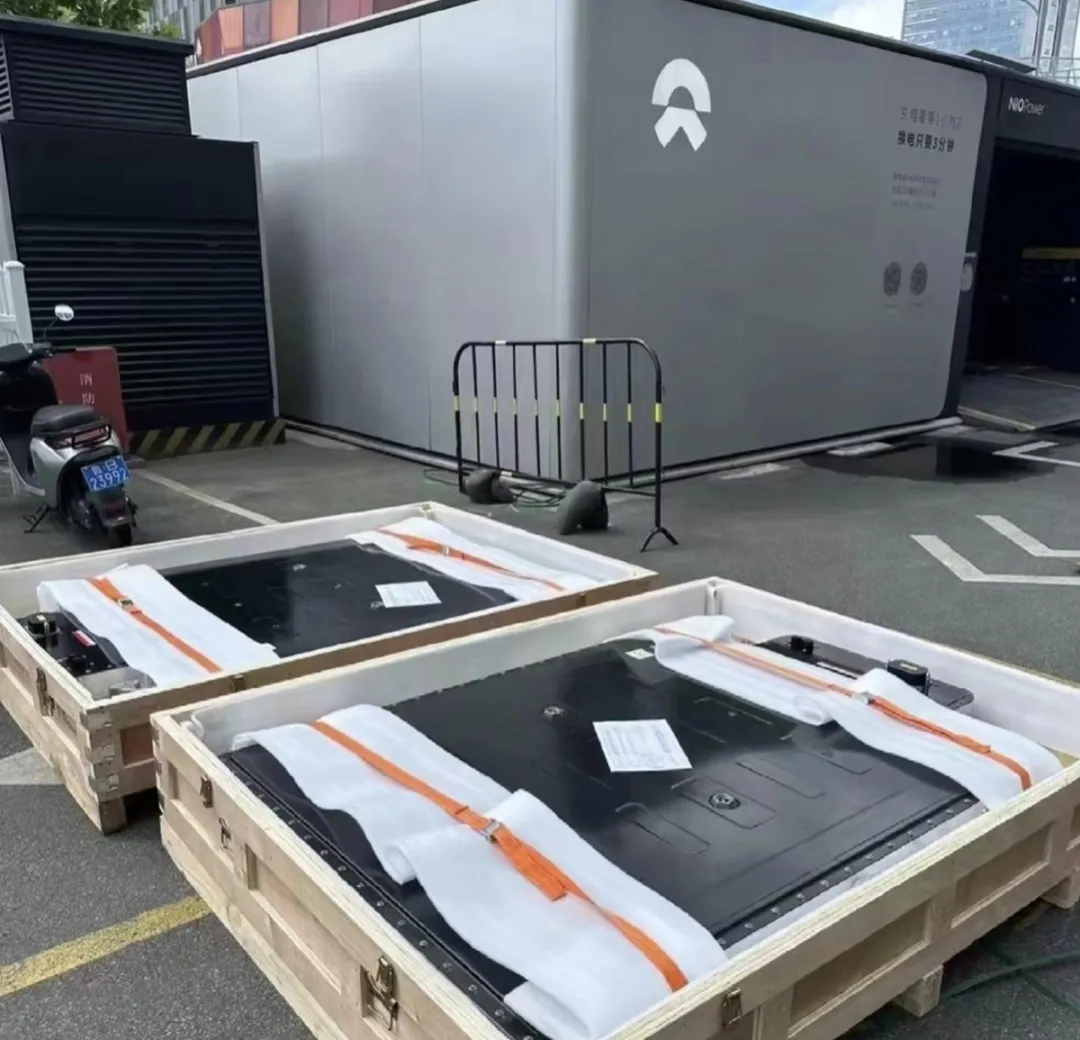
上汽集團曾在2024年計畫推出智己光年版L6,率先搭載上汽清陶開發的光年半固態電池,但該車款後續夭折。直到去年年末,在新一代MG4上,首次搭載第二代半固態電池並批次上市,把這項技術帶進了十萬級市場。蔚來150度電池包(電芯由衛藍新能源供應,360Wh/kg)已於2024年6月上市營運。
但真正卡住的,是全固態產品。豐田把首款固態電池車的量產時間推遲到2028年,日產定在2028財年,過去兩年絕大多數固態電池量產新聞,量產的其實是仍含電解液的混合固液產品。不過進展也不是沒有,起碼今年起來硫化物固態電解質的市場成本,已經從此前2000萬元/噸降至100萬元/噸以內。中試線密集貫通,60Ah級全固態電芯開始下線。剩下最後一段路,這段路的成色決定下一個十年誰在牌桌上。
01. 最後的三道關,以及先跑一步的固液電池
液態電解液像水,能滲進電極的每一處縫隙,固態電池卻是固體貼固體,介面阻抗佔到總阻抗的60~80%。充放電時電極反覆脹縮,接觸面開裂又貼合,微裂紋、副反應、鋰枝晶跟著一起來。
實驗室小樣品資料漂亮,一旦放大到車規級電芯便集中爆發,這是典型的放大效應,不是配方沒調好。量產的核心難點,在於如何突破三道關卡——
第一道關是介面,正極側的高電壓會氧化分解電解質,負極側的鋰金屬又驅動電解質還原,兩側都在持續生成高阻層;
第二道是鋰枝晶,硫化物偏軟,鋰仍沿晶界與微孔洞析出,而維持接觸常需50~150MPa外壓,壓力過高會誘發枝晶穿透,壓力不足又接觸失效;
而第三道落在成本與製造上,硫化物遇水氧即生成劇毒硫化氫,產線露點須低於-40℃乃至-70℃,單GWh裝置投資是液態線的2~3倍,即使最樂觀估計,最初量期全固態電芯成本也會在2元/Wh以上,甚至可以達到3員以上,而磷酸鐵鋰電芯的成本已壓到0.5元/Wh以內。
當然,以盡快量產並批次裝車的視角,目前真正卡住的是關鍵瓶頸還是上面提到的第一道關,即介面阻抗問題。液態電解液流動性好,能充分浸潤電極表面。
以目前已經量產裝車的半固態/固液電池而言,其固體電解質介面膜即使電芯在劇烈震盪後破裂,保持的少量電解液也能滲入,重新行程介面膜。但固態體系無流動性,介面膜介面缺陷處富集,形成局部過厚、組分不均的結構,且一旦接觸喪失就永久喪失。固態電解質的真實狀態更像壓成塊的粉餅,冷壓後的硫化物片孔隙率高達25~28%,看著緻密實為顆粒堆積。且充放電時電極反覆脹縮,實測每個循環的壓力波,動可達1.25MPa,介面疲勞逐步累積出微裂紋與脫層。
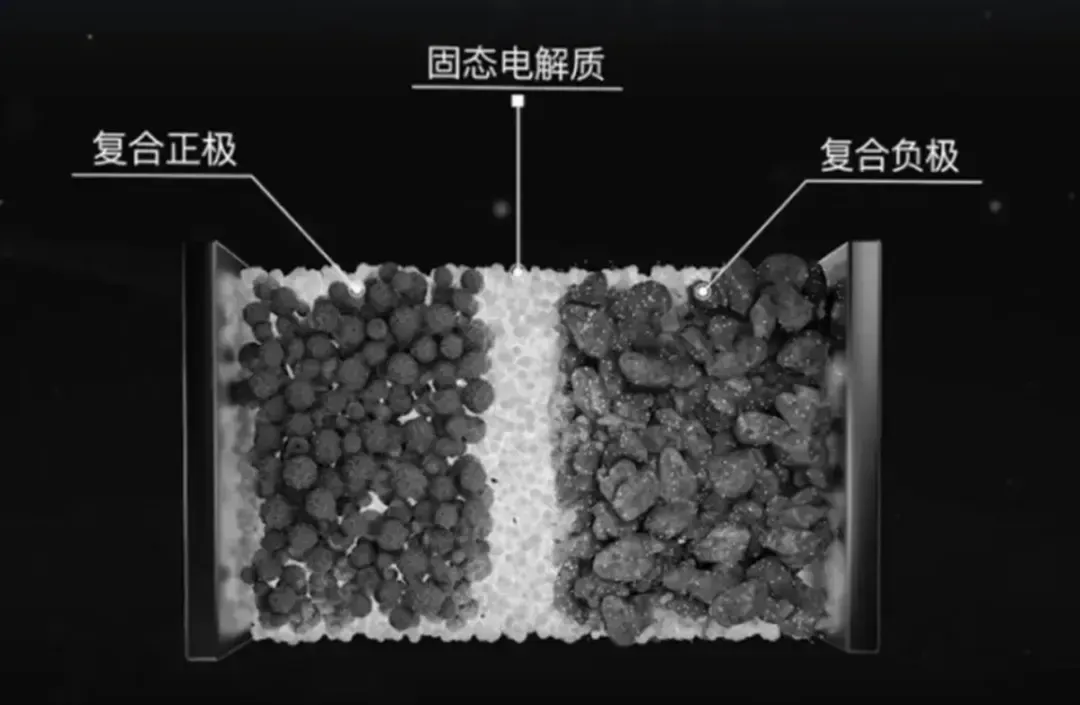
而想要解決這個問題,就只有對固態電芯採用高壓封裝模式,此前實驗室試制並展示的固態電池樣品,就有採用20MPa封裝方案的。就量產而言,20MPa的模式顯然不現實,所以多數採用硫化物方案的企業量產方案都是5MPa封裝。
但不要小看這個5MPa,其意味著每平方釐米50公斤的力,其對殼體材料、封裝工藝等都是巨大的考驗,是肉眼可見的高成本原因。
至於材料端,解法是硫化物與鹵化物復合,正極側用耐高壓的鹵化物,負極側用高電導的硫化物。中科院青島生物能源所崔光磊團隊的氟化物摻雜體系把空氣穩定性提升3倍,與高鎳正極復合後介面阻抗從150Ω·cm²降至32Ω·cm²。工藝端,等靜壓雙向擴散讓極片阻抗再降70%,電解質膜做到20μm級。
降本的命門其實只有一條,就是硫化鋰。國軒高科在2026年全球科技大會給出的口徑是,硫化物固態電池成本的70~80%來自電解質,電解質的70~80%又來自硫化鋰,長江證券測算1.66元/Wh的BOM成本(已經是極其樂觀的估算)中硫化鋰將佔到四分之三。其報價已從年初200萬元/噸以上回落至百萬元/噸量級,但距50萬元/噸的行業設定量產目標,尚有不小的距離。
混合固液電池常被當成妥協產物,其實它是這條路線上關鍵的一步。它以氧化物為主、保留少量電解液,說成改了一半的液態電池更準確,而不是固態電池的簡化版。中關村新型電池技術創新聯盟秘書長於清教稱,很多液態鋰電裝置均可相容,這正是它能把350Wh/kg、1000公里續航變成量產配置的原因。
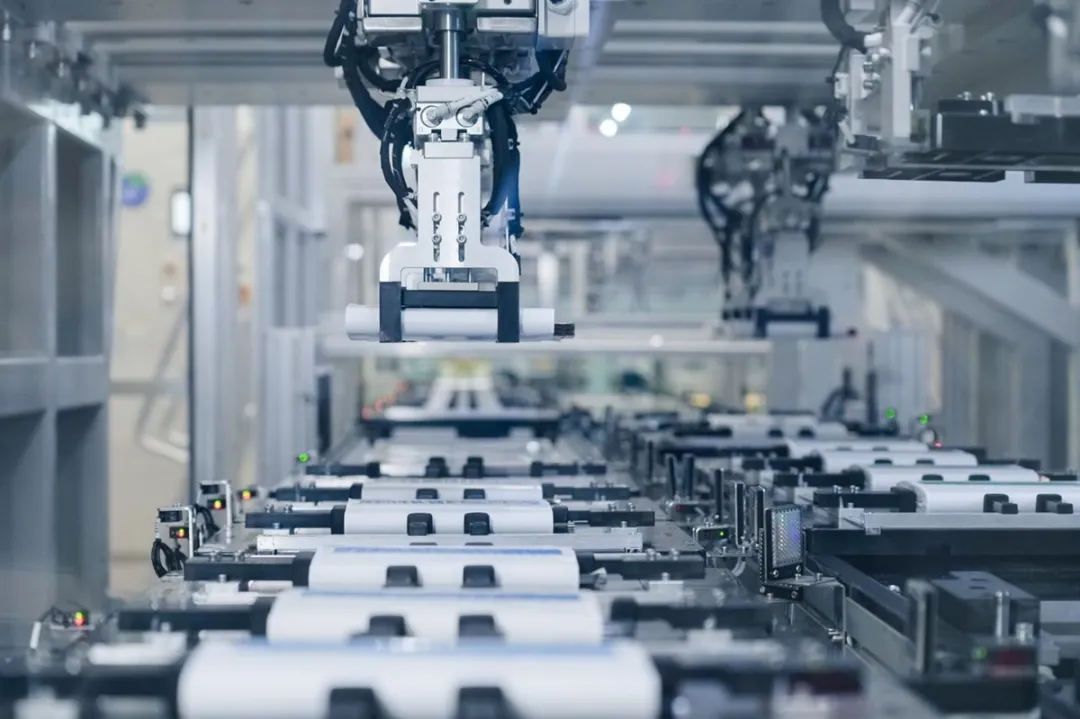
其的價值還不止於產品本身,更在於為全固態提前跑通干法電極、超干環境與等靜壓這些全新工序,用真實訂單養活硫化鋰、復合集流體等襁褓中的供應鏈,並率先打開低空飛行器、人形機器人等場景。國軒首席科學家朱星寶的說法很直白,讓半固態在前面扛旗,給全固態留下成長的時間。
代價同樣真實。清陶能源招股書顯示,2025年公司營收9.43億元、年內虧損13.02億元。這一步眼下是卡位與練兵,還談不到賺錢。
02. 誰的時間表靠譜,以及未來的格局
在目前所有動力電池一線大廠中,寧王是態度最為審慎者。其官方帳號上月曾在互動平台重申預計2027年小批次生產,曾毓群今年6月在夏季達沃斯判斷“全固態仍處第4級”,所以其結論是2030年前難有百萬級裝車。
比亞迪CTO孫華軍給出的路線是2027年左右批次示範裝車、2030年後大規模上車,其硫化物電芯約400Wh/kg,已過中汽研全套車規級安全驗證,坪山2GWh中試線年初投產,璧山20GWh量產線同步推進。
其他的幾家,國軒高科相對務實,金石0.2GWh中試線2025年即貫通,裝置100%國產化。其官宣的能量密度為350Wh/kg,目前70Ah電芯樣品已裝車路測,良品率號稱90%。至於2GWh量產線,目前總體設計已經完成,降本目標為中遠期1元/Wh,即衝到2023年時期三元鋰電芯的成本線。
至於億緯鋰能,其官宣今年3月下線的龍泉四號,號稱電芯可在5MPa以下正常工作。
目前的關鍵在於,如何在保證產品性能的同時,把外壓降到儘可能臨界的點上,以便降低生產成本。
至於二線廠商,則各有取巧。中創新航的無界全固態電池430Wh/kg、容量超50Ah、運行壓力低於1MPa,2027年小批次裝車、2028年量產,另一款450Wh/kg產品2026年四季度已向機器人與飛行器客戶交付。
欣旺達主攻聚合物路線,全固態電池欣碧霄400Wh/kg,0.2GWh中試線已貫通,2026年小批次試產,然後2027年做GWh級規模。孚能靠軟包疊片相容現有產線,二代半固態330~350Wh/kg已GWh級出貨,三代400Wh/kg計畫2026年量產,一代硫化物全固態已送樣,二代500Wh/kg。
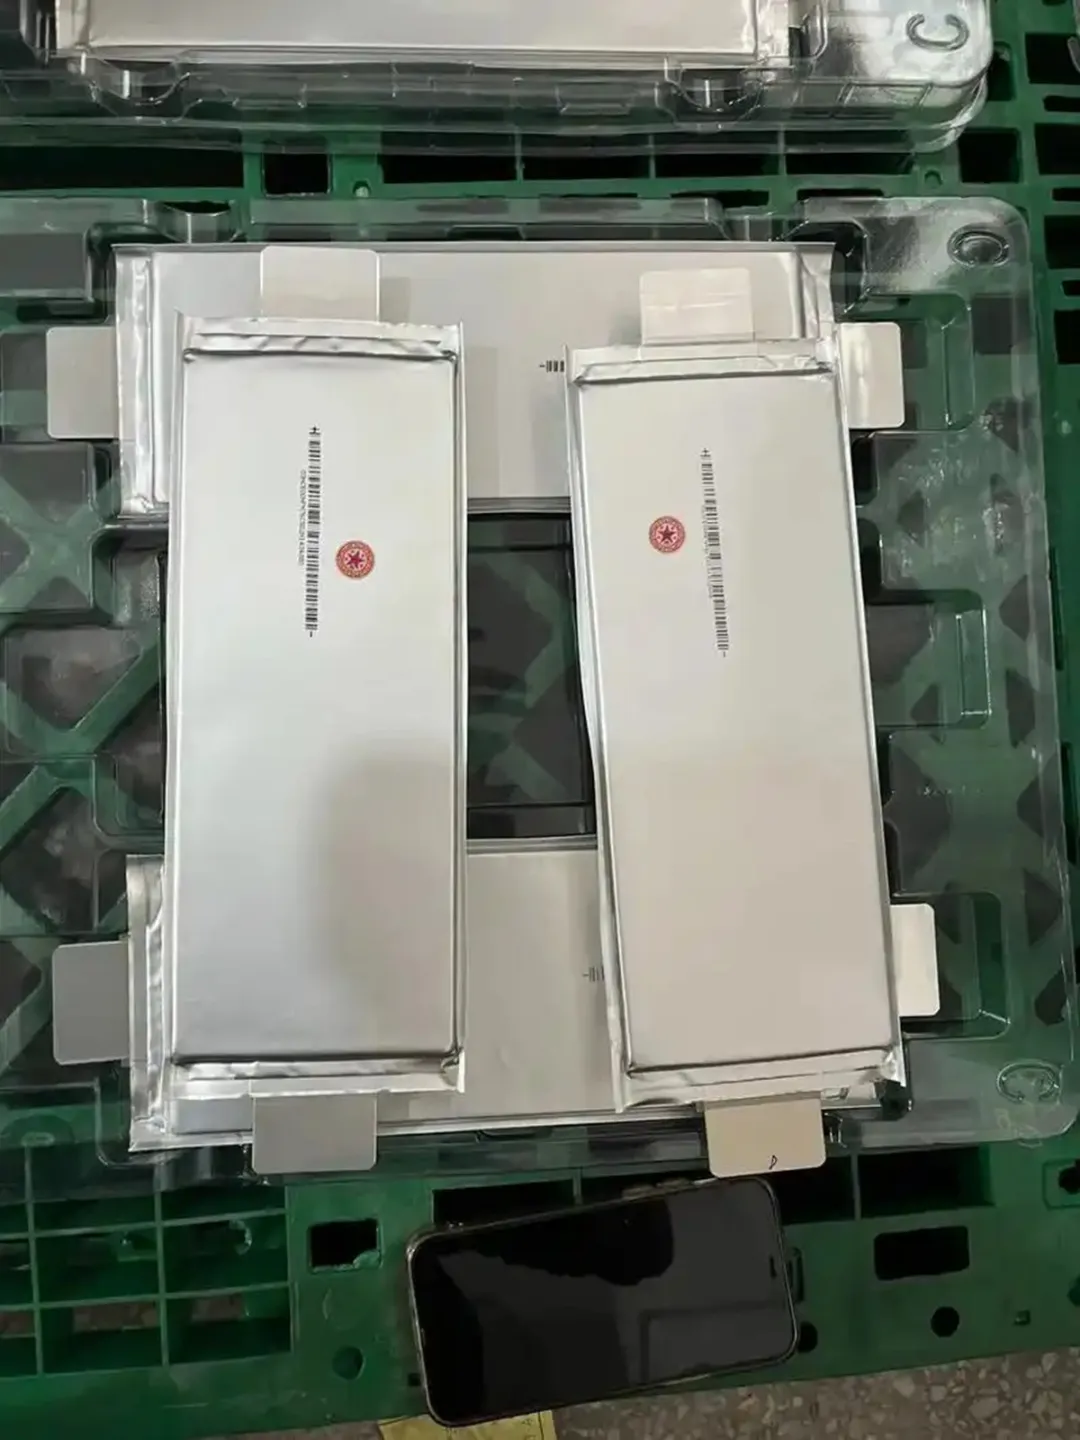
太藍與長安的無隔膜技術走氧化物加原位固化路線,半固態2026年裝車驗證,全固態2027年批次。
車企這邊,上汽稱清陶全固態產線已在安亭貫通,2026年樣車測試、2027年量產交付。廣汽番禺中試線已投產,計畫2026年在昊鉑裝車。奇瑞董事長尹同躍稱,犀牛固液混合電池2026年四季度裝車、全固態2027年啟動驗證,電芯達400Wh/kg。
海外是另一幅圖景。豐田定在2027~2028年,本田2025年初啟用全固態試產線、目標2028年裝車,日產定2028財年。三星SDI計畫2027年量產,SK On提前至2029年前,LG新能源定在2030年。QuantumScape的Eagle Line中試線2026年一季度試運行,向大眾PowerCo、本田送樣,走技術授權。
誰能拔頭籌,看的不是誰喊得早,而是中試線良率、材料成本繫結、車企定點、裝置國產化這四張牌。寧德時代與比亞迪大機率拿下2027年首批裝車名分,前者勝在研發縱深,後者勝在從電芯到整車的垂直自驗證。
不過冷水還是要潑,歐陽明高判斷普及初期300~350Wh/kg更合理、需三到五年,2027年前後的量產實為幾百至幾千台示範交付,真正規模化要到2030年前後,與規劃同頻。黑馬更可能在務實派,國軒靠八成裝置沿用液態產線壓低成本,清陶、衛藍憑先發量產衝刺資本市場,中創新航、欣旺達、孚能則先在低空與機器人場景跑量。日本專利領先卻一再推遲,歐美走授權。
當然,從中期看,格局絕不會是固態一夜取代液態。據SNE Research,2026年上半年全球動力電池裝車608.5GWh,七家中國企業份額72.4%。固態的作用是把規模領先加固為產業領先。改寫格局的變數只有三個,硫化鋰的產能死鎖、PPB級一致性、標準話語權歸屬。
03. 結語:洗牌不在技術,在於規模化製造
中國動力電池產業總產值已突破兆,全球裝機份額超過七成,卻第一次站到無人可參照的位置,前面沒有可抄的路線,後面是日韓的專利壁壘與歐美的模式創新。規劃給出的15000次循環、PPB級缺陷率,說到底不是科學指標,是製造業指標。
所以這輪洗牌的核心不在誰的電解質更好,而在誰能把一種嬌貴的材料,用可複製的工藝、可接受的良率、可控的成本造出來。這對中國既是機會也是考驗,我們的強項從來是把實驗室成果工程化、規模化,可一旦競爭從拼產能轉向拼一致性、拼缺陷率、拼標準話語權,過去靠規模與價格建立的護城河就要被重新估值。
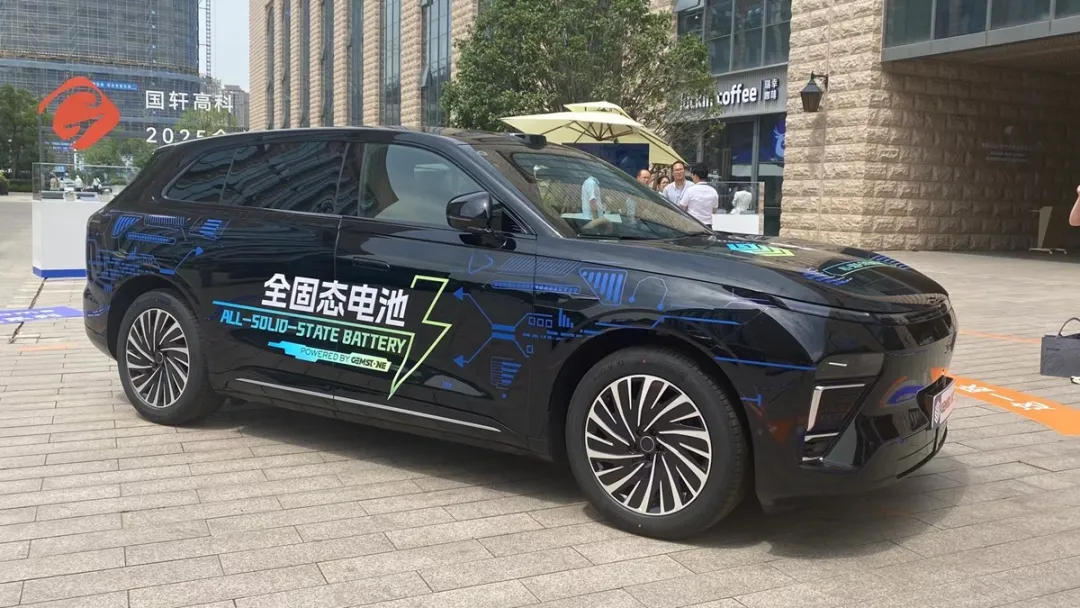
2026年7月1日,《電動汽車用固態電池第1部分:術語和分類》(GB/T 43568—2026)正式實施,把全固態的門檻量化成可測試的物理指標,烘烤失重率不超過0.5%。靠話術製造的技術幻覺到此為止,剩下的全是硬碰硬的工程帳。
短期內對2027年買固態電池車這件事不妨保持平常心,它會先出現在旗艦車型、低空飛行器與高端裝備上,價格昂貴、數量有限。但把時間軸拉到十五五末,畫面會完全不同,混合固液完成鋪量,全固態跨過300~350Wh/kg的第一道台階,鈉電在儲能側放量,超充網路把補能焦慮壓平。
這將是中國電池產業第一次不是靠把東西做便宜取勝,而是在定義下一代產品上領跑。這才是這份規劃真正的野心。 (C次元)