
10月9日消息,今日A股再度上演置之死地而後生的劇情,早晨還是4000多隻股票嗷嗷待漲。臨近午盤,光通訊、半導體、PCB集體閃崩行情,尤其PCB跌幅慘烈。
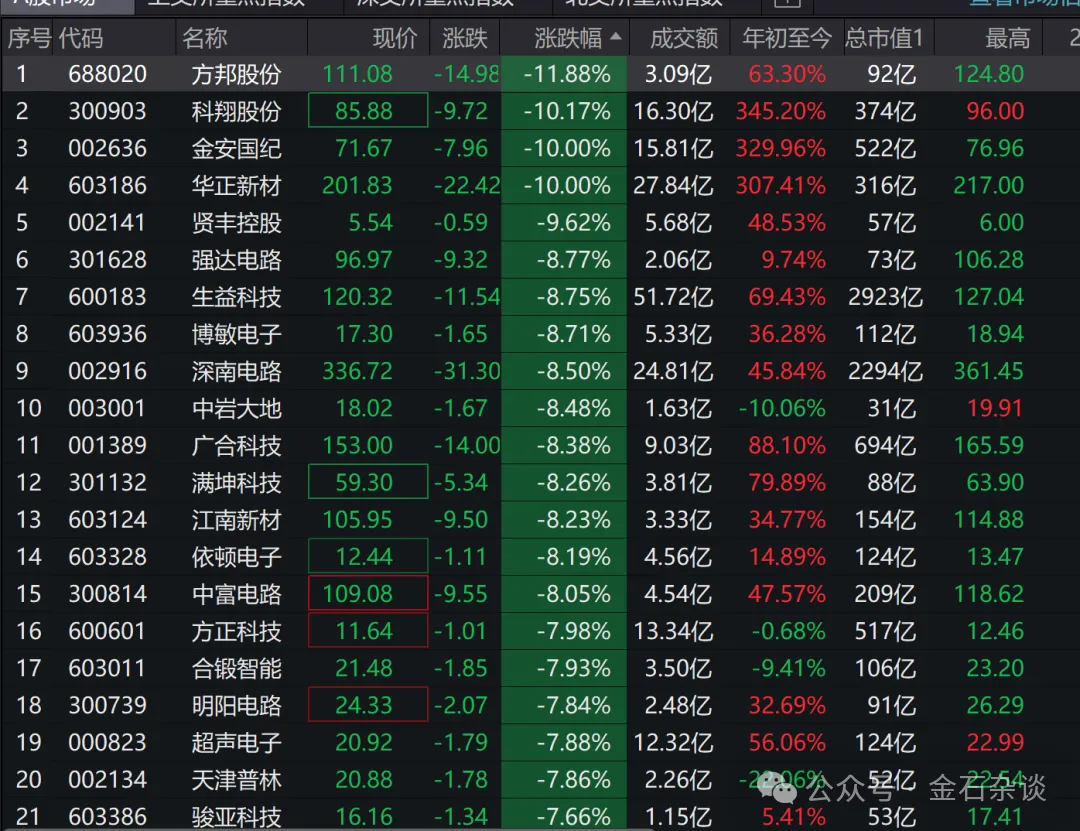
截至午盤,方邦股份跌12%,科翔股份跌10%,金安國紀、華正新材跌停,賢豐控股、生益科技、深南電路、江南新材跌超8%,超聲電子、方正科技跌超7%,國際復材、銅冠銅箔等跌超7%。
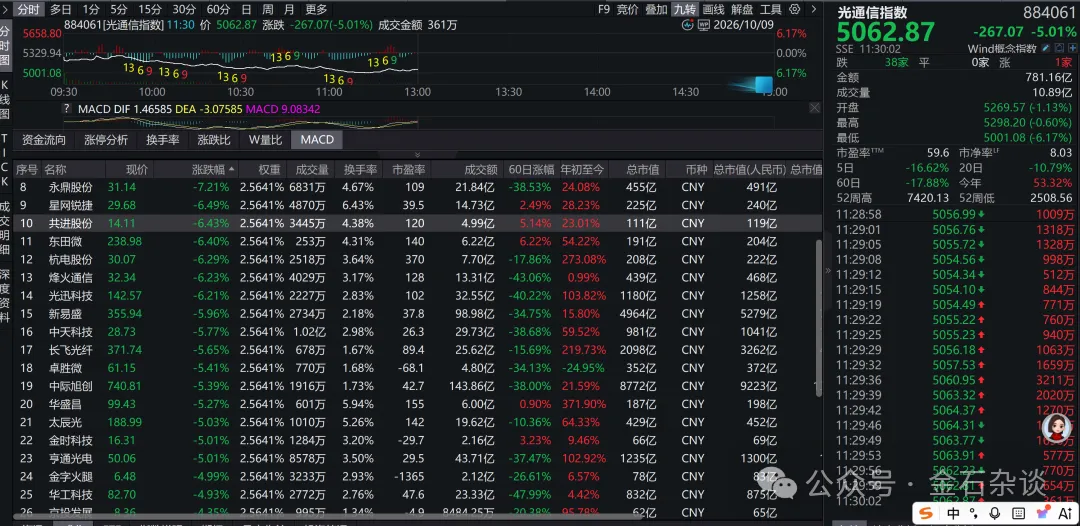
光通訊則第二日暴跌,永鼎股份跌超7%,杭電、烽火通訊、光迅科技等集體跌超6%,新易盛、中際旭創、太辰光跌超5%。
科技大跌背後,輝達大跌3%,費城半導體指數大跌,原油價格上漲,OpenAI營收不及預期,AI泡沫論再起,公募調倉,觸發量化因子等等。
還有就是關於美國軍工封殺PCB的小作文,不過系9月舊聞,但依舊不影響PCB狂瀉。也就是說,這波科技小登下跌,既有內因,但外圍方面的先斬光通訊又禁PCB的傳言持續擾動市場。
不過,臨近午盤,A股寬基指數放量,午後放量進一步加大,神秘資金進場,徹底逆轉了今日居民,A股隨後上演超級反攻,滬深300從跌1.64%到漲0.16%,滬指從跌1%到翻紅,科創50從暴跌4.5%到翻紅。
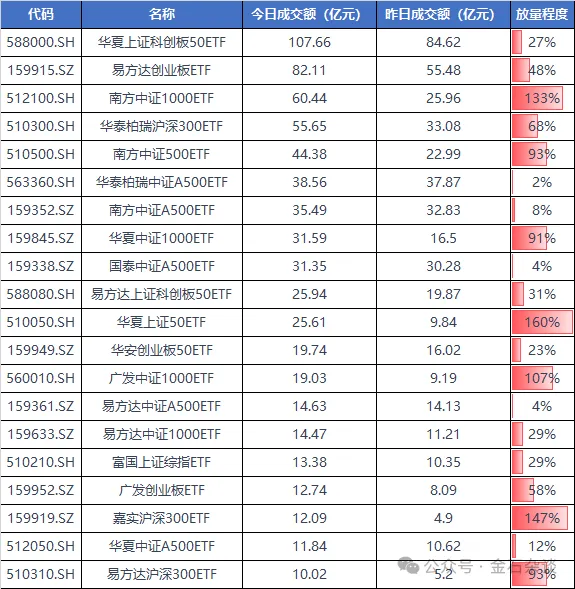
據每經統計資料,上證50、滬深300、創業板、中證A500、中證500、中證1000、上證綜指等均放量明顯,不少中證1000、滬深300、上證50寬基直接成交量翻倍。
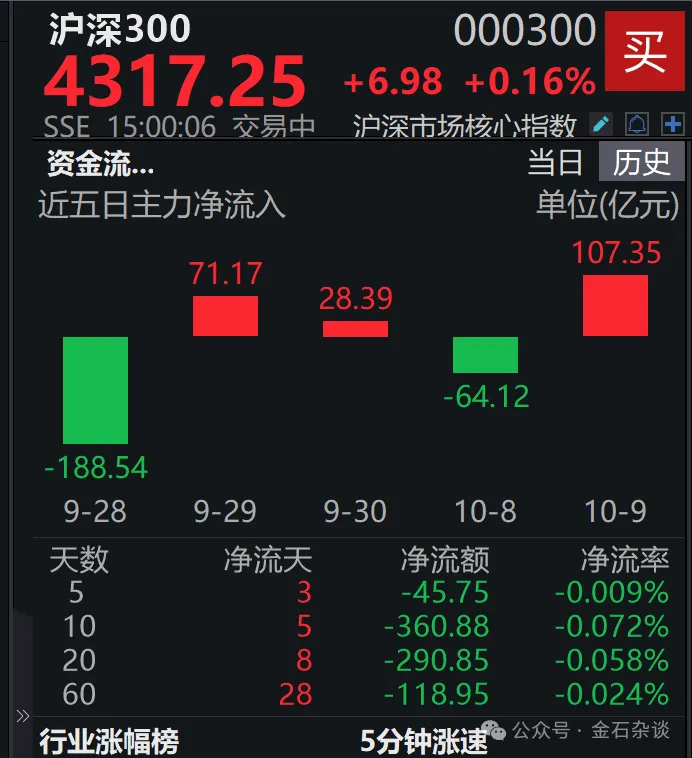
以滬深300為例,9月28日主力流出180以,10月8日流出64億,10月9日跑步進場107億;科創50從流出45億到進場12億;上證50從流出27億到流入15.56億。
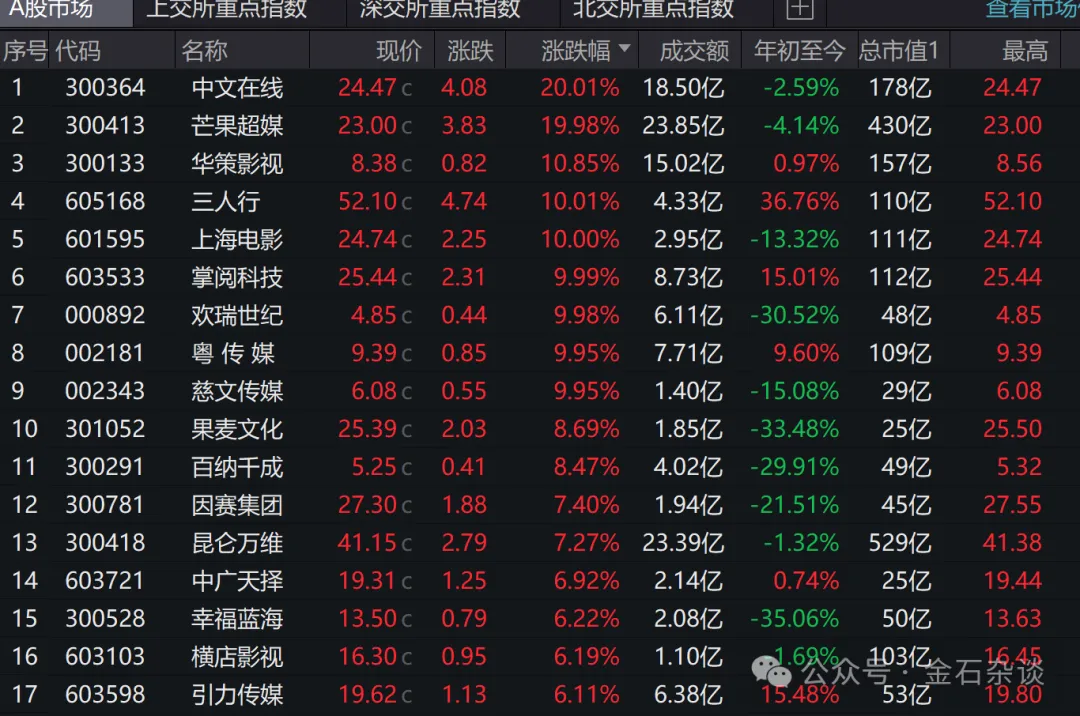
隨著寬基放量,一方面科技小登跌幅大幅縮小,但處於PCB禁令漩渦中的PCB概念拉升有限;另一方面AI軟體漲停潮,輪動牛行情繼續。中文線上、芒果超媒等20cm漲停,華策影視、三人行、上海電影、掌閱科技、歡瑞世紀等漲停。
除了神秘資金進場,今日A股盤中和盤後還有多個利多。1)窗口指導小作文,說是建議基金和保險公司限制賣單。上海誠洲投資管理有限公司首席投資官傅志峰稱“尚未聽到機構的任何確認”。
2)美伊局勢再度傳出進展,川普表示,關於伊朗問題,無論如何,很快就會結束。
3)新質生產力頂層設計出爐!從大力推進科技創新、推動科技創新和產業創新深度融合、著力推進發展方式創新、紮實推進體制機制創新、深化人才工作機制創新5個方面部署19項重點舉措,為加快發展新質生產力劃定路線圖。
4)財政部發佈《2026年上半年中國財政政策執行情況報告》,其中幾個提法引發關注。1)財政部有力有效實施更加積極的財政政策;2)支援全方位擴大國內需求,今年中央財政專門安排1000億元,創新推出財政金融協同促內需一攬子政策,包括個人消費貸款貼息等,引導金融資源、社會資本投向擴內需重點領域。
3)財政部安排使用5500億元地方政府債務結存限額。國盛證券首席經濟學家熊園解讀:5500億元分為3000億元一般債和2500億元專項債,分別側重基層財力保障和擴大有效投資。本次增量資金安排,再疊加三季度以來財政支出持續提速,四季度GDP將獲進一步支撐,對應看全年“保4.5%”應已無憂。
往後看,政策有望推動四季度投資降幅縮小,但投資能否明顯走穩,還需關注資金實際使用效率、項目儲備情況,以及後續財政增量政策的接續力度。需注意的是,截至2025年底,地方政府債務結存限額約1.16兆,本次盤活5500億後,仍有約6100億結存限額,指向後續財政擴張仍有空間。
5)時隔12年,公募基金運作辦法修訂,為A股市場增源活水。具體幾點提振權益市場:一是,《運作辦法》徵求意見稿將股票基金、混合基金、FOF成立門檻,從規模2億元、份額2億份,分別降低至5000萬元、5000萬份;固收類基金成立門檻保持不變。
適度降低成立門檻,意味著具備長期投資價值的產品在市場低位也能夠順利成立和運作,增強逆周期佈局能力。比如,以前發起式基金,無論3年時間是否取得超額收益,只要規模不足2億,就會面臨清盤,非常不利於權益基金的穩定發展。
二是,允許FOF投資ETF聯接基金,投資範圍擴大,徹底打通了場外配置通道,工具屬性增強;
非FOF基金投資其他基金的比例上限從10%提高至30%,支援“固收+”等含權中低波動型產品更多通過股票ETF等基金實現增值。一方面有利於優質基金發展繁榮,另一方面則有利於支援權益市場,同時提高固收+的增值空間。
三是,徵求意見稿修訂豐富基金運作方式類型,新增“無固定期限封閉式基金”,刪除原有封閉式基金每年強制分紅及分配比例要求。該條意見可以更好的適配保險、養老等長期資金投資公募的內在需求,促進長期資金投資的穩定性。
四是,意見稿強調基金管理人應當結合自身投資管理能力,以及市場容量、流動性、估值水平等因素,強化基金產品逆周期佈局管理,基金管理人不得通過同一銷售管道佈局多隻同類風格的基金產品,誘導投資者短期、頻繁申贖。
這條新規可以降低公募市場追熱點、唯規模論的市場現象,從而引導公募基金加大逆周期調節,促進市場平穩運行,減少追漲殺跌,維護投資人利益。
五是,針對公募風格飄逸(窄基飄逸)現象,徵求意見稿要求基金合同應當使用可識別、可量化的方式,清晰界定基金名稱所示投資方向,相關界定範圍應當符合市場共識,並與基金名稱所示投資方向直接相關。
針對寬基窄投(倉位集中)徵求意見稿要求非行業主題基金應當堅持分散投資原則,不得集中投資於單一行業或主題。
前者糾錯部分公募主題產品風格飄逸,買的消費投資科技,造成基民投資方向不明,業績不清,最終損害投資人利益的行為;後者糾錯過去公募寬基產品追逐市場熱點,押注單一賽道的現象,結果往往是市場或者類股的暴漲暴跌。
最後,就近期市場走勢來看,科技小登已淪為老登,消費、地產、AI應用、醫藥則形成輪動行情,核心是控制倉位,市場想有波像樣的反彈,需要更大力度的增量政策。 (金石雜談)