
導讀: 法蘭克福近郊的埃施博恩,一棟翻修後的辦公樓正在等待新主人。Jack Wolfskin狼爪已經租下其中約6000平方米,從底層一直佔到三樓,準備把待了近30年的伊德施泰因總部搬過來。1981年,狼爪就誕生在法蘭克福,如今繞了一圈,又回到了這座城市附近。
《法蘭克福匯報》最近走進這座尚未正式啟用的新總部時,首席財務官黃永超穿著一件黑黃色狼爪夾克,向記者介紹公司的下一步。一年多前,這家德國戶外品牌還屬於美國資本;2025年5月31日,安踏完成收購,基礎交易價格2.9億美元。此後,管理層、品牌定位、產品和門店都開始調整。
一年多過去,再討論“中國企業買下德國品牌”已經沒有多少新意。更值得看的,是狼爪現在和收購前到底有什麼不同。
一、安踏接手的,是一隻已經跑慢了的狼
狼爪曾經是德國最有辨識度的戶外品牌之一。上世紀90年代到本世紀初,那隻黃色爪印幾乎隨處可見,但企業過去十多年一直在換主人。2011年黑石進入,2019年Callaway Golf又以約4.18億歐元收購,到了2025年,Topgolf Callaway決定出售狼爪,把資源重新集中到高爾夫核心業務。
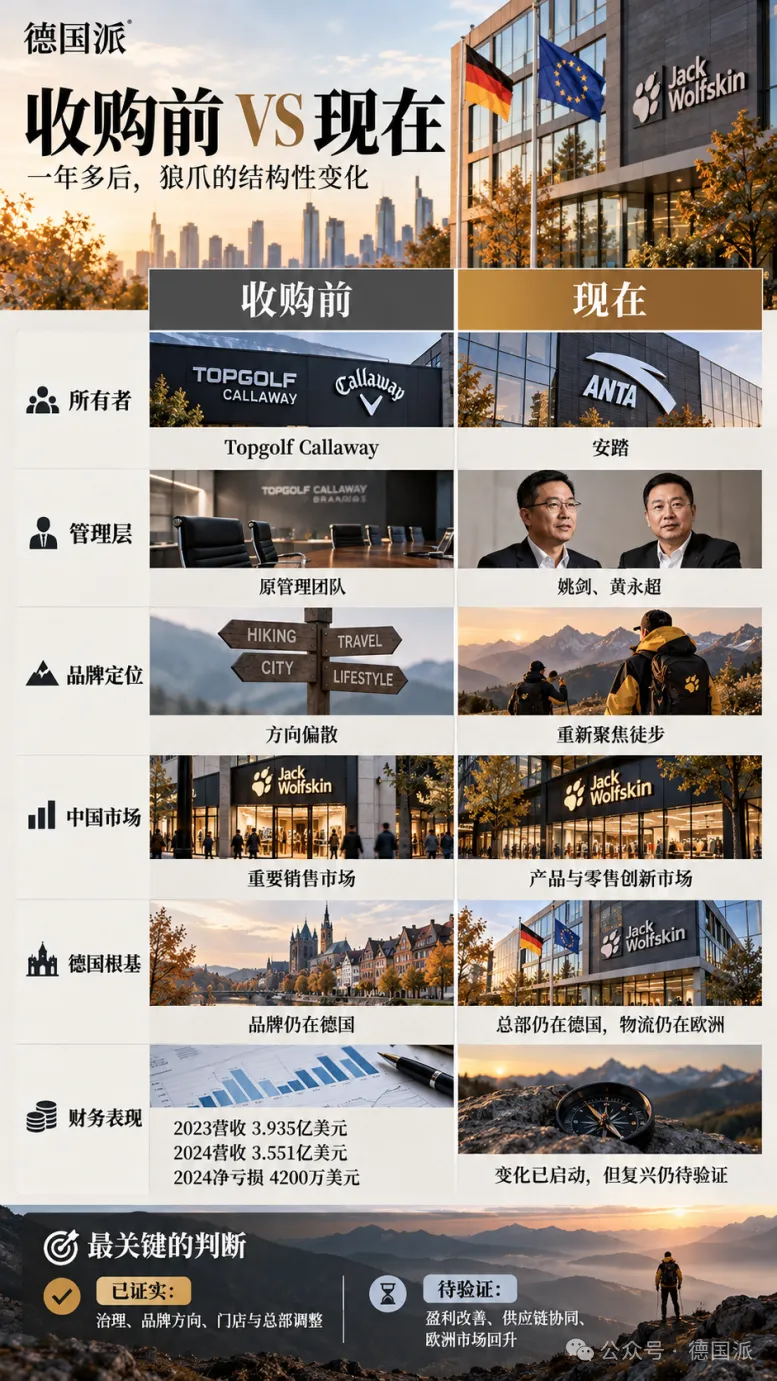
賣方有自己的戰略調整,但狼爪的經營數字也說明,它已經遠離最好的時候。美國監管檔案顯示,2023年狼爪收入3.935億美元,淨虧損2050萬美元;2024年收入降至3.551億美元,淨虧損擴大到4200萬美元。Topgolf Callaway還明確提到,狼爪歐洲批發業務走弱,是其Active Lifestyle類股收入下降的重要原因之一。
在戶外市場上,它面對的競爭也比十年前複雜得多。The North Face越來越接近潮流消費,Patagonia把環保變成品牌身份,始祖鳥搶佔高端專業市場,Salomon又抓住了越野和年輕消費者。狼爪依然擁有知名度,卻越來越難說明自己為什麼值得被重新選擇。
這也是安踏接手時面對的問題。賣方在交易公佈時預計,狼爪2025年全年收入約3.25億歐元,調整後息稅折舊攤銷前利潤約1200萬歐元。它並沒有失去生存能力,但增長乏力、利潤空間有限,品牌定位也需要重新梳理。
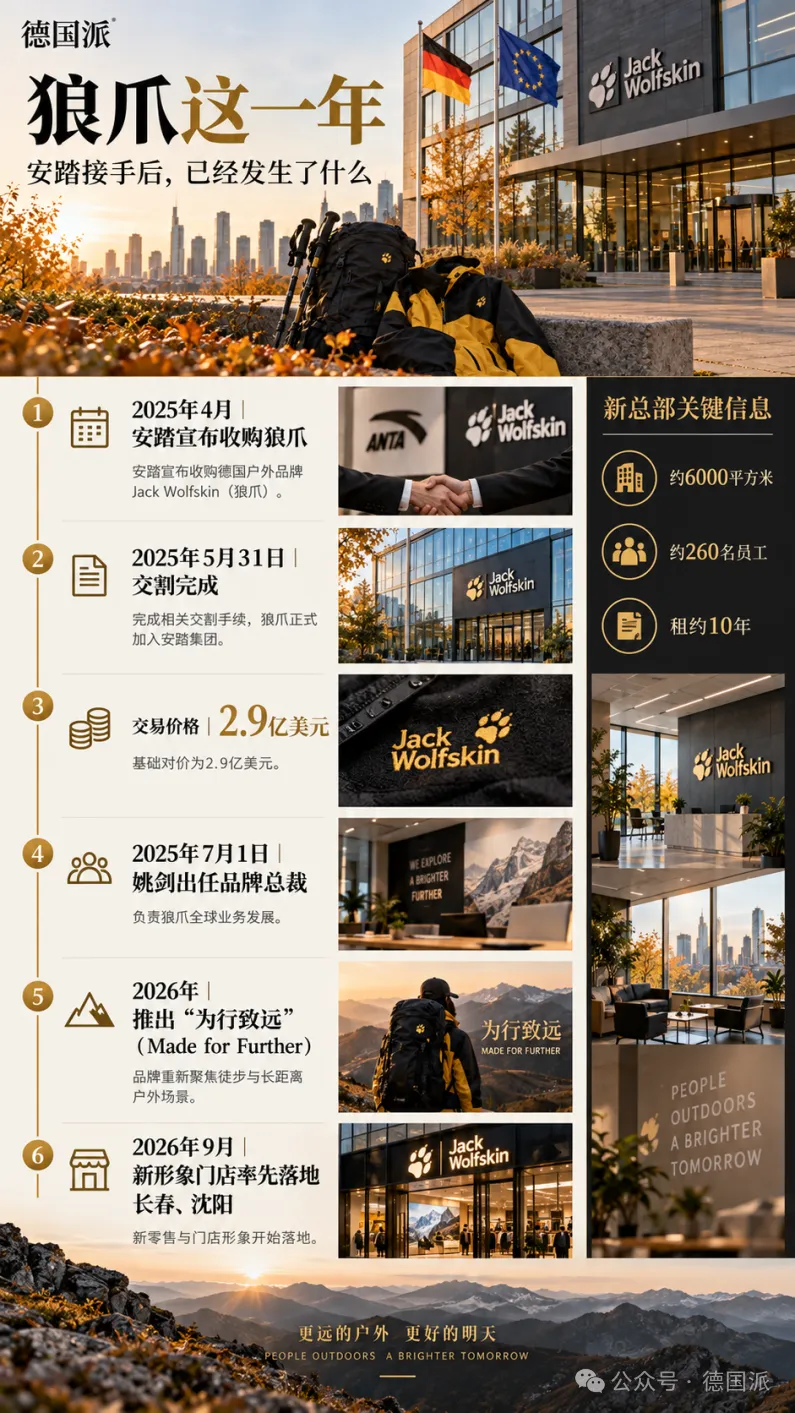
2025年4月雙方宣佈交易,5月31日完成交割。安踏支付的基礎對價為2.9億美元,狼爪隨後成為安踏間接全資附屬公司。六年前Callaway收購狼爪時支付的價格更高,不過兩次交易的債務、現金和交易結構並不完全相同,不能簡單用兩個價格計算“品牌貶值了多少”。
安踏真正買到的,是一個仍然擁有德國品牌認知、歐洲管道和成熟產品體系,但已經多年缺少清晰增長方向的老牌公司。
二、老闆換了以後,最先變的是管理層和品牌方向
收購完成後不到一個月,狼爪就換了掌舵人。安踏在2025年6月確認,原亞瑪芬體育大中華區總裁姚劍(John Yao)出任狼爪品牌總裁,7月1日生效,負責全球業務。姚劍此前長期參與始祖鳥、Salomon等品牌在中國市場的營運,也曾在耐吉和The North Face工作。
狼爪目前官網列出的管理層是姚劍和黃永超。德國和瑞士商業登記也顯示,兩人在2025年夏天陸續進入狼爪相關公司的管理層,原來的管理團隊退出。相比供應商、物流或者生產環節,這種治理層變化,是收購之後最早能夠確認的結構性調整。
這裡還需要區分一個容易混淆的關係。始祖鳥、Salomon屬於在紐約上市的亞瑪芬體育,安踏是其最大股東;狼爪則由安踏直接收購。姚劍從亞瑪芬體系進入狼爪,並不意味著狼爪被納入亞瑪芬,但安踏顯然希望借用此前經營國際戶外品牌積累的經驗。
管理層調整之後,品牌方向也開始縮小。2026年,狼爪推出“Made for Further”,中文官方譯為“為行致遠”,重新把穿越式徒步和長距離徒步放到品牌中心。過去狼爪橫跨徒步、旅行、城市戶外、騎行等大量場景,現在新的產品和行銷明顯更強調輕量、耐用和長時間戶外使用。
《法蘭克福匯報》採訪中的一個細節很有代表性。狼爪找來加拿大長距離徒步者Ryan Hosegood參與新系列測試,他曾在多個大陸完成長距離線路,2026年又在歐洲進行數千公里徒步。新的品牌故事不再試圖覆蓋所有“戶外生活”,而是重新圍繞徒步建立專業形象。
這種調整能不能讓消費者重新認識狼爪,現在還無法判斷。但與收購前相比,方向已經明確得多:安踏沒有首先擴充產品線,而是先重新確定狼爪在戶外市場上要站在那裡。
三、德國沒有消失,中國開始進入狼爪的經營體系
中資收購德國企業之後,德國輿論最敏感的通常是總部、研發和就業。狼爪目前沒有出現大規模外遷的跡象,反而正在簽下一處長期使用的新總部。埃施博恩的新辦公室約6000平方米,佔Mergenthaler大樓一半以上的出租面積,姚劍把重新靠近法蘭克福稱為“回家”。
狼爪官網目前仍顯示全球約1500名員工,歐洲中央物流中心繼續位於漢堡附近的Neu Wulmstorf,面積約4萬平方米。公司也仍在德國招聘產品、設計、財務和供應鏈崗位。目前沒有公開證據顯示核心產品研發或歐洲物流體系已經整體轉移到中國。
發生變化的是另一部分。安踏2025年年報在解釋收購產生的商譽時明確提到,未來協同主要來自供應鏈、產品研發和零售營運。公司並沒有披露狼爪採購成本降低了多少、庫存周轉改善多少,因此這些協同目前仍然是戰略方向,還不能寫成已經兌現的經營成果。
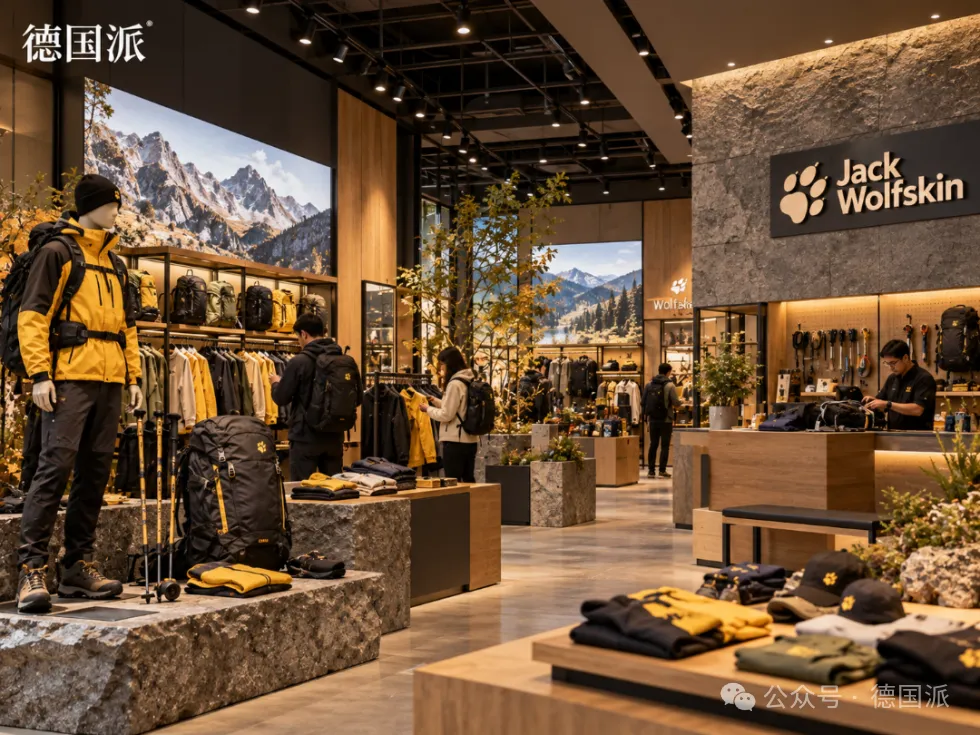
消費者能看到的變化來得更快。2026年9月,狼爪新的全球形象店首先在長春和瀋陽亮相,之後計畫進入北京、上海、慕尼黑和蘇黎世。新店以歐洲高山徒步路線中的山屋補給站為靈感,加入裝備牆和Gear Cave等區域,整個空間圍繞徒步場景重新設計。
中國市場在產品開發上的角色也比過去更深。狼爪中國引入資深戶外創意設計負責人任裕羅(Yura Im),按照亞洲消費者的身材、使用場景和消費習慣調整版型、材料和產品組合。過去國際品牌進入中國,常見模式是歐洲或美國總部負責產品,中國團隊主要負責管道和銷售;現在狼爪的中國業務開始參與產品和零售設計。
德國仍然提供狼爪最重要的品牌資產:歷史、戶外傳統和“德國精工”的形象;中國的重要性則從銷售市場進一步上升到產品和營運市場。黃永超在《法蘭克福匯報》的採訪中也特別強調,“German Engineering”和“German DNA”在中國市場仍然擁有很高的信任度。
這其實解釋了安踏為什麼沒有興趣把狼爪徹底“中國化”。對於一個消費品牌來說,德國身份本身就是資產,如果把它拆掉,也會損害這筆收購最有價值的部分。
四、變化已經發生,復興還沒有得到證明
一年多之後,最難回答的問題仍然是:狼爪經營得更好了嗎?
安踏2026年上半年財報顯示,包括迪桑特、可隆、MAIA ACTIVE和狼爪在內的“其他品牌”繼續快速增長,但公司沒有單獨披露狼爪的收入和利潤。由於2025年同期狼爪只並表一個月,集團類股的同比增長不能用來證明狼爪自身已經明顯復甦。
目前最清楚的一組單獨資料仍來自安踏2025年年報。自2025年6月並表到年底的七個月裡,狼爪為安踏貢獻收入11.46億元人民幣,同時帶來3.02億元虧損。年報沒有把這部分虧損進一步拆分為正常經營虧損、併購後的會計調整及其他整合影響,因此不能簡單理解成狼爪日常經營“虧了3.02億元”。
這組資料至少說明,換了老闆之後,狼爪沒有立刻變成賺錢機器。另一方面,新的品牌定位、新店和本土化產品大多在2026年才逐步推出,現在用一年的財務資料給這次收購判定成敗也為時尚早。
目前可以確認的結構變化已經不少:所有權從美國資本轉到安踏;全球管理層更換;品牌重新聚焦徒步;中國市場開始參與產品和零售創新;供應鏈和營運被納入安踏協同計畫。同時,總部、歐洲物流和相當一部分產品能力仍然留在德國和歐洲。
狼爪也因此成為一個頗有代表性的案例。中國資本收購德國企業,並不一定首先表現為工廠搬走或者技術轉移。對於狼爪這樣的消費品牌,德國身份本身就是資產。德國機器人企業庫卡被美的收購後,討論重點長期集中在技術、研發和就業;到了狼爪,真正值錢的除了產品,還有消費者對“德國戶外品牌”的認知。
截至2026年10月,比較準確的說法不是“安踏已經救活狼爪”,也不是“狼爪什麼都沒有變”。這家公司已經換了管理方式、品牌方向和市場重點,但這些變化是否能夠重新帶來增長,還缺少最重要的證據——銷售、利潤和市場份額。
新總部將在2027年初正式啟用,新品牌戰略剛剛鋪開,新門店也才開始落地。再過兩三年,答案應該會清楚得多:歐洲消費者是否重新購買狼爪,中國市場能不能重新做大,以及安踏所謂的供應鏈和零售協同,最後能不能真正出現在利潤表上。
到了那時,才能判斷安踏買下的究竟是一隻重新開始奔跑的狼,還是一個被重新包裝過的德國老品牌。✍(德國派)