
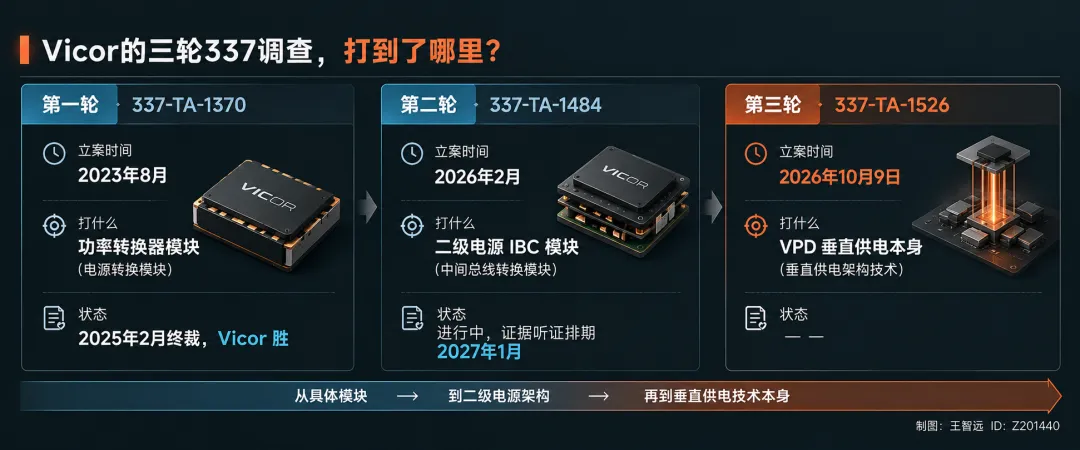
美國時間 10 月 9 號,美國國際貿易委員會(ITC)掛出一條立案公告。案號 337-TA-1526,申訴人是美國電源模組廠商 Vicor,被告 20 家。
從立訊精密到富士康,從英飛凌到天弘,整條 AI 伺服器供應鏈被圈了進去。
涉案的東西叫 VPD,垂直供電,如果你只看到這條消息,大概會覺得這又是一起普通的專利糾紛。
嗯,還真不是,這是 Vicor 在 AI 供電領域發起的第三輪 337 調查。
前兩輪已經打完了,第一輪 2023 年立案、2025 年 2 月終裁,Vicor 贏了;第二輪今年 2 月立案,打中間匯流排電源模組,還在進行中。第三輪直接瞄準了垂直供電架構本身。
一輪打元器件,一輪打二級電源,一輪打整機,被告名單一輪比一輪長,打擊範圍從晶片一路鋪到了系統整合。
你細想,一個人連著打三輪,打的還是同一個技術方向,範圍越打越大。他在想什麼?毋庸置疑,奔著整張許可協議去的,一份判決書明顯不夠。
......
要想搞明白這件事,得從根上看,我翻了翻 Vicor 的專利,又捋了一下它這幾年的動作。發現兩件事。
一件是 VPD 這個專利,保護的到底是什麼?另一件是 Vicor 現在靠什麼賺錢?兩件放在一起看,才能理解它為什麼連著打三輪。
先說專利。這次涉案的那張美國專利,核心方案用大白話講,就是一個「模組三明治」。
打個比方:
晶片是一棟大樓,用電大戶。傳統供電就像把食堂建在一公里外,飯菜送過來路遠、涼了、還灑一地;垂直供電呢,直接把食堂塞到大樓底下去,電梯一上來就到,路短、熱乎、不灑。
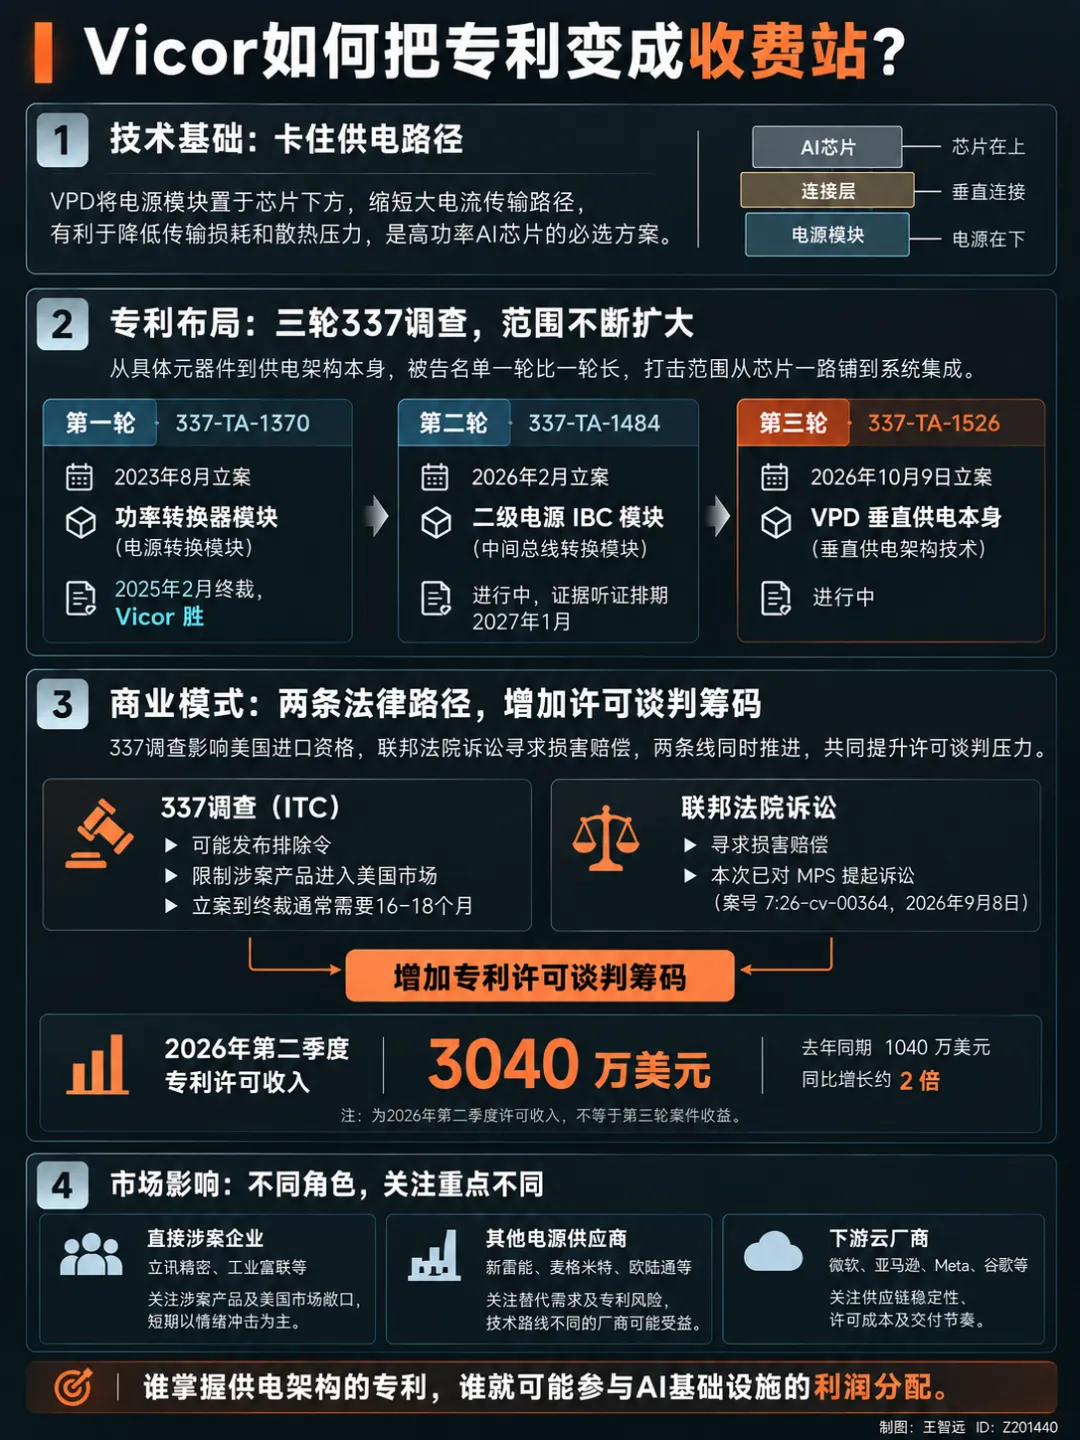
具體怎麼做的呢?晶片在上面,電源模組在下面,中間一層連接層把兩邊對接起來。電流從下往上,垂直穿過電路板,路徑極短。
有多短?1 到 3 毫米。
傳統橫向供電,電流從晶片側面的電源模組出發,沿著電路板走線,台灣繞繞幾釐米才到晶片。路徑一長,電阻就大,損耗就高。
垂直供電把這條路徑從幾釐米壓到幾毫米,供電回路電阻從 90 多微歐降到 10 出頭,差不多十分之一。電流發熱損耗直接砍掉 70%。
這個數字什麼概念?
AI 晶片的電流動輒兩三千安培,未來可能沖上一萬安培;電流越大,電阻上浪費的功率就越恐怖。VPD 省下來的,是真金白銀的電費和散熱成本。
那問題來了,既然 VPD 這麼好,其他廠商自己做不行嗎?
我查了一下,還真不太行;Vicor 在這張專利裡保護的,不是某一種具體的電路設計方案,屬於整個物理三維結構。
電路你可以換,方案你可以改,但晶片下面的空間就那麼大,你不把電源模組放在正下方,電流路徑就短不了,供電回路電阻就降不下來。
哦對了,這個物理限制,對所有做 VPD 的廠商都適用。ADI 花大價錢收購 Empower Semiconductors,英飛凌收購了 C2i Semiconductors,Navitas 收購了 Claros。
三家巨頭幾乎同一時間做了同一個選擇,買公司。繞不過去,直接買。
這裡面最能說明問題的,是輝達。輝達在供電方案上走過一段完整的彎路。
安培架構那會兒,直接用的 Vicor 供電模組;到了 Hopper 架構和 Blackwell 架構,轉向分立方案,自己用分散的獨立元件搭供電。
原因很實在,Vicor 的模組貴,而且沒有第二供應商,輝達不想被一家卡住脖子。
到了 Rubin 架構這一代,事情變了;單卡功耗飆到 2300W,電流大到橫向供電的電路板走線根本扛不住。分立方案在低功率時代夠用了,碰上 2300W 這個量級,損耗和散熱全部撞牆。
2026 年 CES 上輝達宣佈 Rubin 架構全面採用垂直供電;行業分析普遍認為供電效率可達 96%。
垂直供電成了必選項,物理定律不讓它繞過去。
還有一件事值得注意,Vicor 這次不只走了 337,它同時在德州聯邦法院起訴了 MPS;案號 7:26-cv-00364,起訴日是 9 月 8 號,比 337 申訴提交還早一天。
嗯,同一天都不肯等,提前一天。
337 管進口資格,聯邦法院管的是賠償。兩條線同時打,一條堵門,一條要錢。MPS 被單獨拎出來打民事,原因也簡單。
它的多相降壓電路跟 Vicor 的自研供電架構完全不同,理論上是最大的潛在破口;Vicor 要在這裡釘死一顆釘子,讓別人看到,方案不同也打。
所以,Vicor 賣的到底是什麼?我翻完它最近的財報,大概有數了。
今年二季度,Vicor 的專利許可費收入 3040 萬美元,一個季度。去年同期多少?1040 萬。翻了兩倍多。
CEO 說已經有 4 家裝置廠商和超大規模雲廠商拿到了垂直供電技術許可;這個許可消息一出來,Vicor 先把三季度營收指引從環比增長約 10% 上調到超過 20%,9 月底又追加到超過 30%。指引連續翻倍。
核心專利到期日約在 2036 年,收費窗口至少還有十年。同一技術體系的系列專利還在持續加入,牆在加厚。
同時 Vicor 在美國新罕布希爾州擴建晶片工廠,規劃面積加起來近 100 萬平方英呎。它在擴產能,為長期需求做準備。
對 Vicor 來說,專利許可已經是經常性收入了。337 調查看著像訴訟,其實更像收租。
......
好,搞清楚了 Vicor 在幹什麼。接下來換個角度,站在被告這邊看一看。這件事到底會怎麼收場?
其一,時間。
337 調查從立案到終裁,一般 16 到 18 個月。那個「45 天」,是設一個目標完成日期,離判完差得遠。立案是 10 月 9 號,45 天大概到 11 月下旬,那時候才會定一個目標完成日。
參照前案節奏,這一輪終裁大概要到 2027 年底甚至 2028 年中。急不來。
其二,結局,大機率談。
第一輪打完,2025 年 2 月終裁。終裁三個月後,4500 萬美元和解,簽了許可協議,事情就結了。
這 20 家被告,最後大機率走的也是這條路,區別只是價碼,簽了許可就能繼續賣。
其三,排除令的邊界。
就算最壞情況,排除令真下來了,它只管美國海關。產品不進美國,不受影響。
在中國本土賣,往歐洲賣,往東南亞賣,都沒事。真正挨打的,就北美 AI 伺服器市場這一條線。主戰場不在北美的話,實際殺傷比標題看著小得多。
其四,還有兩道保險,很多人沒注意到。
一道是總統審查。ITC 終裁之後,美國貿易代表有 60 天窗口,可以基於政策原因直接否決排除令。
說到底,AI 基礎設施是全球競爭力的事,把關鍵供應商踢出美國市場,搞不好跟美國自己擴大 AI 產能的目標對著幹。之前 DRAM 領域的 337 案子裡,就有人提過這個論點。
這裡面還有一個變數,就是雲廠商的態度。
微軟、亞馬遜、Meta、Google、甲骨文,高盛預計這幾家 2025 到 2030 年的 AI 資本開支合計約 5.3 兆美元。
如果 VPD 供應鏈因為排除令受阻,他們的 AI 部署時間表可能受影響;這些公司的遊說能力,足以影響貿易代表在總統審查期的決策。雲廠商站那邊,這張牌的份量就往那邊傾。
另一道是被告反擊,被告手裡也有牌。可以向美國專利局申請宣告專利無效,可以在聯邦法院反訴,可以推動對應的中國專利無效。
台達上一輪試過,2024 年 5 月,三項核心專利的無效申請全部被駁回。這條路不好走。
太陽能那邊的 337 大戰裡,中國企業已經把對應的中國專利打掉過,2026 年 4 月就成功了一個。失敗的和成功的,都真實存在。
所以,這件事,遠沒有立案公告看著那麼一邊倒。一面在打,一面在談。
......
好,重頭戲來了。很多人肯定會關注,跟我和錢包有毛線的關係?我翻了一下被告名單和 A 股相關公司,發現影響可以分三層來看。
第一層,被告方,情緒衝擊為主。
立訊精密和工業富聯,兩家 A 股公司直接在名單裡。立訊公告已經說了,涉案產品還在客戶驗證階段,沒量產。
消費電子佔它營收大頭,這部分不在涉案範圍;工業富聯的情況類似,需要看具體產品型號是否涉及垂直供電架構。
立訊 9 月 30 號到 10 月 9 號已經三連跌,10 月 9 號盤中一度探到 46 塊多,尾盤有資金接住,收在 47.59。
我翻一下歷史,立訊 2021 年 1 月被安費諾發起過 337 調查,消息出來後盤中一度跌近 9%,短期情緒殺跌很明顯。後續案件順利收尾,股價跟著基本面慢慢修復。
如果你持有消費電子 ETF、通訊 ETF、電子 ETF 這類產品,立訊、工業富聯在裡面權重不輕,類股情緒帶著晃一下是正常的,但晃的是情緒,不是基本面。
第二層,不在名單上、反而可能受益的。
新雷能,跟 ADI 聯合開發三次電源,佈局 VPD 產品,技術路線跟 Vicor 主張的專利路徑不重疊。
麥格米特,A 股裡唯一進了輝達高功率伺服器電源白名單的企業;歐陸通,供應Google等客戶,國內伺服器電源營收排前面,中恆電氣,高壓直流領域有佈局。
關鍵資訊是,被告名單裡沒有它們,說明它們的供電架構跟 Vicor 主張的垂直供電專利路徑不重疊。走48 伏母線、高壓直流、獨立電源模組,技術路線本身就不一樣。
嗯,海外用專利圍堵,國內就會加速找替代方案。這些公司,正好是接住這個需求的。
第三層,有一個關鍵區分,很多人容易搞混。
立訊精密已有的三級電源產品,跟被點名的垂直供電產品不是一回事,三級電源已經通過了北美客戶認證,在量產了。
涉事產品還沒量產,已經在賣另一條產品線。至於二級市場會怎麼界定,我主觀認為,10 月 12 日,投資者可能並不會用理性腦去思考。
把視線拉遠一點,這場專利戰的底層變數,是供電架構的話語權。誰定義了供電架構,誰就捏住了 AI 基礎設施的一條命脈。Vicor 這三連擊,表面打的是專利,實際收的是定價權。
好了,事兒就是這麼個事兒,科技還沒喘過來氣,又有人來掀桌子了。
資料來源:
[1].USITC 立案公告與 Federal Register、Vicor 年報與季度財報、聯邦法院訴狀(7:26-cv-00364)、立訊精密與工業富聯公告、天風證券與廣發證券研報、高盛研報、Wind 行情資料;本文不構成任何投資決策
(王智遠)