
更深刻瞭解汽車產業變革
繼純電之後,中國混動車型在歐洲又將迎來一堵新的「牆」。
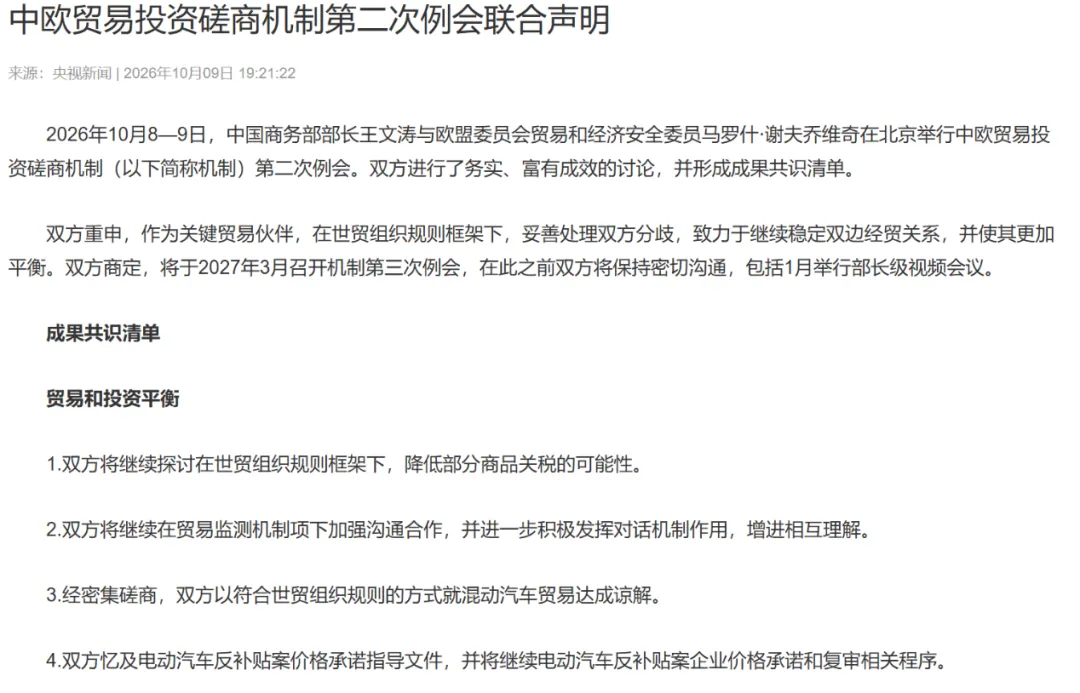
10 月 8 日至 10 月 9 日,中歐貿易投資磋商機制第二次例會在北京舉行,此次會議對汽車行業而言,最受矚目的莫過於中歐雙方就混動車貿易達成共識。
中國官方的表述很克制,央視新聞對雙方達成的 16 條成果共識清單中,僅第 3 條一條提到「經密集磋商,雙方以符合世貿組織規則的方式就混動汽車貿易達成諒解」;
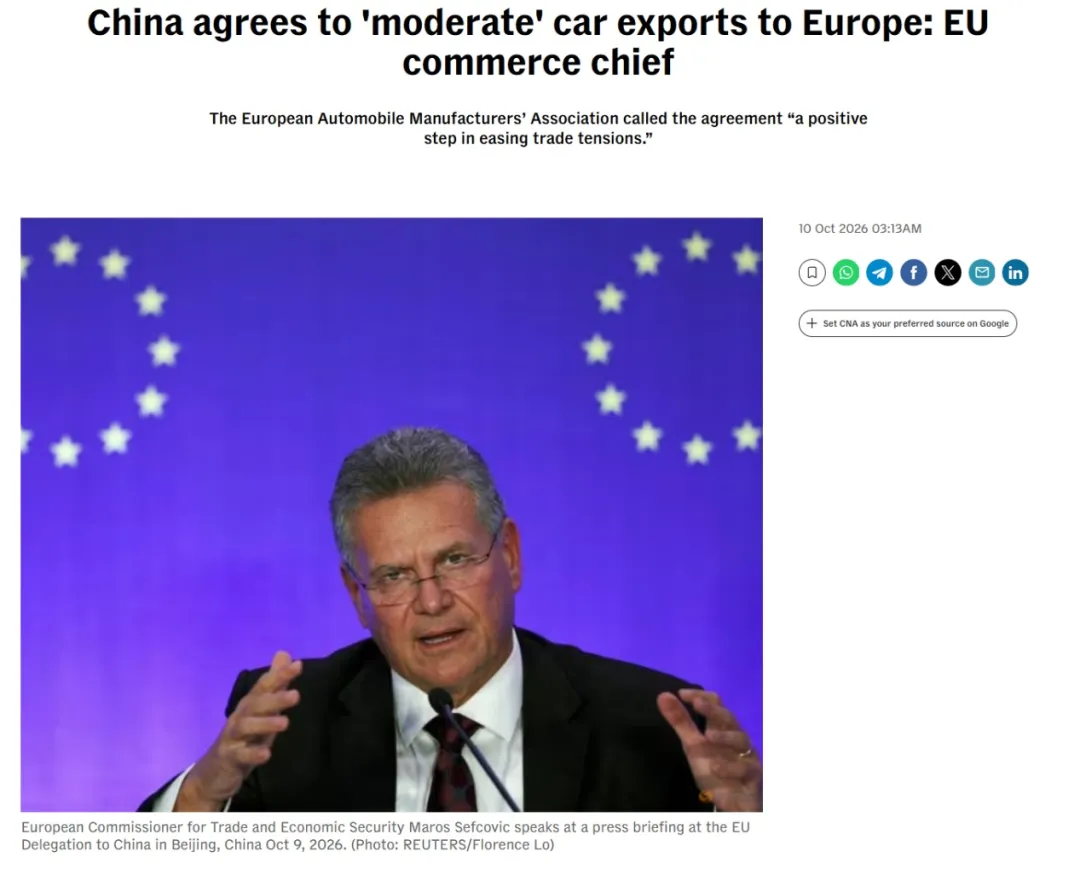
相對的,是歐委會貿易和經濟安全委員謝夫喬維奇在接受採訪時表示「這使中國出口減少一半以上成為可能」「通過這一步,我們實際上阻止了數百萬輛中國汽車出口到歐盟」。
具體的規模、時間表、執行方式等等,都還沒有敲定,當下達成的尚且只是「共識」二字,但結合謝夫喬維奇的說法,是否意味著中國混動車的增長被後續只能砍半?
我們一起來看看。

本次例會關於限制中國混動車出口歐洲最關鍵的一點,莫過於謝夫喬維奇那句「這使中國(混動車對歐)出口減少一半以上成為可能」。
中國混動車對歐出口有望減半這點足夠清晰,但相對模糊的,是若歐盟敲定減半法規,它的參考資料到底是 2025/2026 年中國對歐出口混動車總數,還是某一時間點的對應資料。
這是兩個不同的概念。
如果歐盟要求中國混動車對歐出口相對 2025 年或 2026 年的總數減半,這意味著歐盟基本上堵死了中國車企通過出口的方式提高其混動車在歐洲銷量的可能;若參考的是未來某一時間,更多是限制增速。
通過媒體對謝夫喬維奇原話的引用,歐盟的選擇或許是後者。
根據 Agence Europe 的報導,謝夫喬維奇的完整原話為:「根據我們的預測,與維持現狀的情況相比,混合動力汽車和插電式混合動力汽車對歐盟的出口量將減少一半以上。」
而法新社在引用謝夫喬維奇的「這將使中國出口減少一半以上的可能性」原話後,補充稱這是「基於 4 年的預測」,並稱謝夫喬維奇預測在此期間可以「阻止數百萬汽車從中國出口到歐盟」。
從其表態來看,這個「減半」不是把在現有/2025 年出口量的基礎上砍掉一半,而是相對於未來四年不採取政策調整的預測前景。 也就是說,中國混動車在歐洲的絕對出口量照樣可以增長,只是低於原本的增長曲線,被限速了。
至於歐盟會不會通過關稅配額的方式對超出規定進口量的部分額外徵收關稅,現在還沒有答案,歐洲理事會在 10 月 15 日至 10 月 16 日之間還要開一次會決定是否批准這份協議,後續落地至少得等到 2027 年。
雖然這次例會還涉及雙方在稀土、永磁體、醫療器械等方面成果,但從 9 月中旬金融時報等海外媒體的造勢來看,混動車也許才是歐盟此次例會及行動的核心。
中外雙方媒體將原因分別指向了歐洲車企電動化的「大象轉身」,以及中國混動車近兩年在歐洲的迅速發展。

歐盟在 2024 年 10 月已經對來自中國的純電車建了一堵加征關稅最高可達 35.3% 的牆,約 23 個月後,為什麼還想要加碼對混動車進口的限制?
從歐委會相關報導與官方汽車行業協會的表態中不難看出,是他們認為來自中國的進口插混車和混動車「突然且迅速上升」已經擾亂歐洲市場。
Dataforce 資料顯示,8 月份中國汽車製造商在歐盟售出 97639 輛新車,同比增長 111%,佔當月乘用車註冊量 11.7%,創下新紀錄。
其中,插混車註冊量佔中國品牌當月總量的 34%、純電車則佔 37%,並且插混車獲得了三倍的註冊量增長,增長速度高於純電車的翻番。
強勁的勢頭之下,中國品牌 8 月份佔歐洲混動車銷量的 1/4,若只算插混,這個比例可以提升至 1/3。
更直觀的資料,是 Dataforce 稱,由中國進口的混動車數量,已經從 2024 年 10 月的 3800 輛增加至 2026 年 7 月的超 5 萬台。
今年上半年中國品牌在歐洲賣了超 20 萬輛插混車,佔該細分市場的 28.3%,而中國品牌不計動力形式截至 8 月在歐洲賣了 91.37 萬輛車,市佔率 9.9%。
中國汽車,尤其是進口混動車在歐洲的銷量和影響力正在上升,但讓歐盟擔憂的,是在本土製造商陷入裁員關廠困境時,中國進口的新能源車在以更低的價格搶佔市場。
路透社稱,截至今年 9 月份,歐洲的進口插混車型增長了 86%,價格卻下降了 20%,其中超一半車輛來自中國;
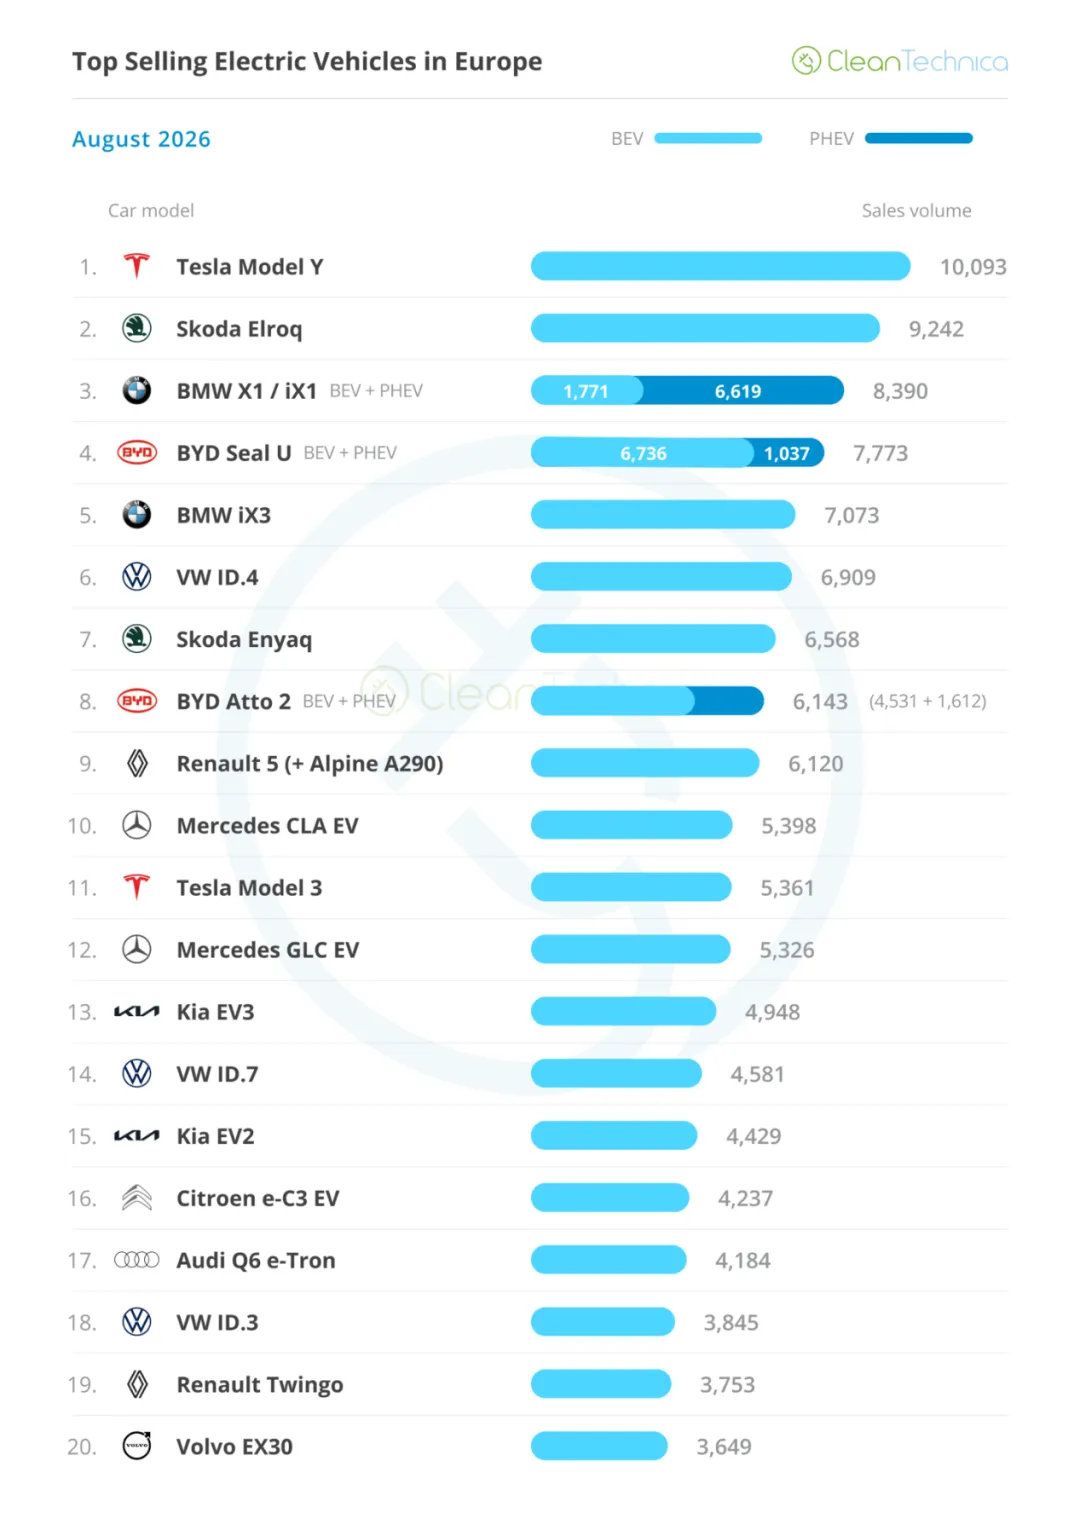
而 Cleantechnica 在其對歐洲 8 月份新能源車型銷量排行榜的報導中,也提到比亞迪用大幅折扣的方式,讓海豹 U 長期位居歐洲新能源汽車月度銷量排行榜前五名,並認為已在中國市場推出全新一代的海豹 U,有能力給予更多優惠。
歐盟及海外媒體認為,中國混動車在歐洲的銷量陡增,來源於得到政府補貼與國內成熟供應鏈帶來低價,將「價格戰」都帶入了歐洲,而正處於轉型陣痛期的歐洲車企,應對精力有限。
今年冬天是歐洲汽車工業幾十年來最冷的一個冬天。
今年以來,大眾、寶馬、奔馳、保時捷等歐洲本土車企先後發佈裁員、關廠、縮減車型的降本增效計畫,連博世、采埃孚、大陸這些零部件巨頭,也在成批裁人。
德國汽車業的就業人數已經跌破 70 萬,創下 2005 年以來的最低。
一邊是中國混動車以三倍的增速往上衝,一邊是本土車企在縮表求生。歐盟把「混動車減半」擺上檯面,目的其實不難猜,即既是給本土車企發展爭取時間,也是逼中國品牌把產能、把就業,搬到歐洲來。
對於後者, 早在這次「減半」共識落地之前,中國車企早就在往歐洲安營紮寨了。

無論是 2023 年歐盟在加征中國進口純電車關稅上的吹風,還是對全球化阻礙早有認識,中國新能源汽車企業在幾年前,就開始了他們在歐洲的的投資建廠計畫。
譬如比亞迪在匈牙利塞格德的歐洲首座乘用車工廠,投資約 40 億歐元,計畫今年四季度開始組裝;吉利花 2.21 億歐元,收了福特西班牙瓦倫西亞工廠 34% 的股權,首批車型 2028 年下線;
又譬如,零跑借道 Stellantis 在西班牙薩拉戈薩的工廠,B10 計畫今年四季度量產;上汽要在西班牙加利西亞自建工廠,規劃年產能 12 萬輛,目標 2028 年底開始營運。
把工廠搬到歐洲去,不僅是應對混動車出口量「減半」最直接、最徹底的解法,也是對歐盟加征純電車進口關稅的應對,本土生產能讓車企能在一定程度上減少的在歐盟,及歐洲居民對中國新能源進口車的戒備。
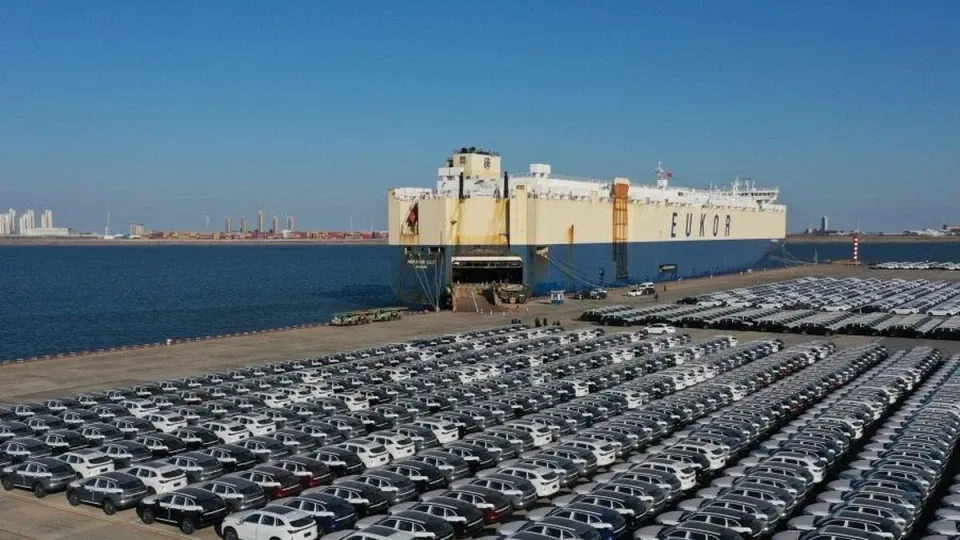
只是,車企間的建廠進度也有區別。反補貼稅率最高的上汽(35.3%),工廠要 2028 年底才營運,中間還有兩年多的空窗期,而稅率相對較低的比亞迪(17%)反而已經進入裝置安裝階段。
這道時間差在接下來兩年,或許會直接反映在各自的歐洲銷量變化之上。
最終歐盟針對混動車的「減半」措施何時會落地?那家車企能更快適應新節奏?
或許要到 2027 年答案才會顯現。(電動星球)