
10月8日這天,兩件事同時發生。
IMF發了份資產代幣化評估:市場規模約650億美元,但"很小且高度碎片化",還警告它可能放大金融脆弱性。同一天,加密市場普跌,比特幣盤中跌破83,000美元,24小時全網爆倉約5.5億美元,美國現貨比特幣ETF單日淨流出約4.87億美元,為2026年6月以來最大單日流出。
然後,RWA類股當天跌6.73%,領跌。
過去一年多,RWA最硬的招牌是"低波動、抗跌、跟傳統資產相關性高"。這周它被自己的價格打了一巴掌;本年度第一次,RWA在系統性拋售中顯著跑輸大盤。
這不是普通下跌,是壓力測試的結果。
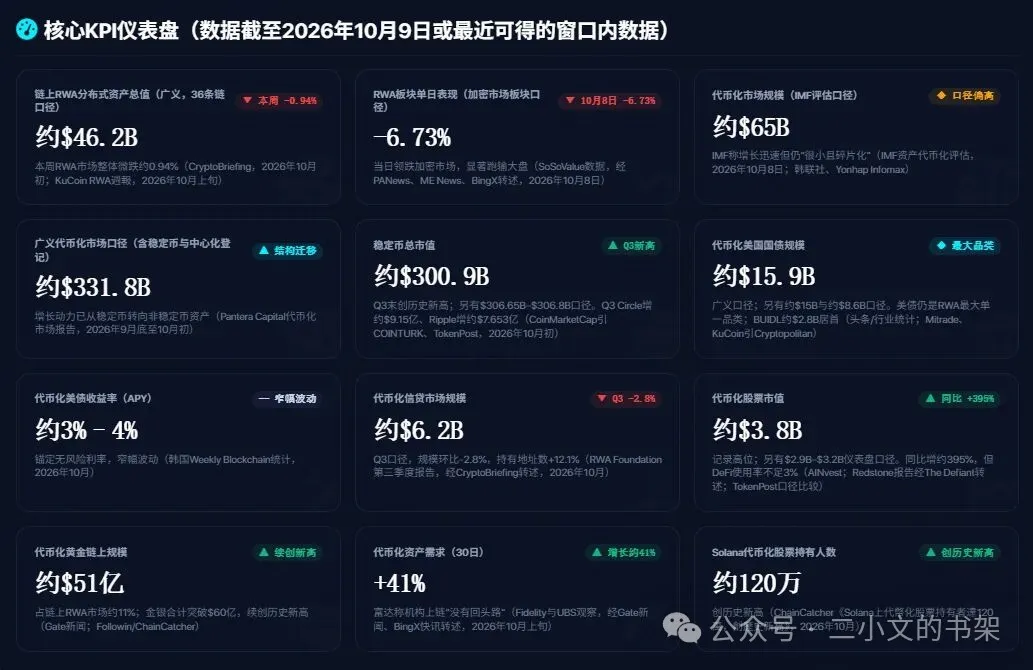
一、需求漲41%,價格跌6.73%,這不矛盾
富達和瑞銀都觀察到,過去30天代幣化資產需求增長約41%。富達高管公開說,機構往鏈上走"已經沒有回頭路"。
同一周,RWA類股跌6.73%。
資料沒打架。機構進場的路徑是一級申購、持有至到期、拿去當抵押品,不在二級市場頻繁買賣。所以需求增長體現在發行端和持有人數上,二級價格卻被少數交易者決定。
Redstone的資料很扎心:代幣化股票一年增長約395%,DeFi使用率不足3%。Pantera指出,代幣化美債存量約81%是被動持有。
這幾組數字說的是同一件事:現在的規模是"配置出來的",不是"用出來的"。名義約462億美元,可交易的可能只是零頭。拿名義規模當配置上限,壓力情景下就會吃虧。
二、462億、650億、3318億,你引用的是那個市場
本周規模數字自己打起來了。市場化資料商(36條鏈)說約462億美元,本周還微跌0.94%;IMF說約650億;Pantera的廣義口徑(含穩定幣與中心化登記)說約3318億。
同一周,同一個行業,差出7倍。
分歧不止總量。代幣化股票,報導口徑約38億美元記錄高位,儀表盤口徑是29億到32億;代幣化美債,廣義約159億,嚴格鏈上可自由轉讓口徑只有86億。
不是誰造假,是統計基礎沒收斂。IMF偏高,因為它把"法律上已代幣化、但鏈上流通受限"的資產也算了進來。
對要寫投委會材料的人來說,問題很實際:你在給那個市場定容量?
建議把口徑台帳當合規動作做。每引用一個數字,標清來源、是否含穩定幣、是否含許可型產品、有沒有對跨鏈憑證重複計算、資料截至那天。成本極低,但能避免系統性偏差,當機構拿RWA當抵押品計提資本,口徑不統一就等於風險計量不一致。
三、香港最重的一步,其實不是"發牌"
10月7日,香港財庫局副局長陳浩濂表示,特區政府將就虛擬資產交易、託管、提供意見、管理服務四類業務設立發牌制度,年底前向立法會提交修訂條例草案。同期披露,正在審批6家虛擬資產交易平台(VATP)牌照申請。
標題大多盯著"發牌擴容"。我更在意被擴進來的兩類:虛擬資產託管,和虛擬資產管理服務。
這兩類恰恰是代幣化基金和代幣化債券最缺的持牌主體。以前在香港做代幣化基金,管理人和託管人的持牌資格找不到清晰對應,只能一事一議。現在准入路徑清楚了。
對想走合規出海ABS的內地企業,這條資訊很實在。而"底層資產現金流可驗證"仍要放第一位:權屬清晰、可依法轉讓、現金流穩定可預測、原始權益人有持續經營能力,這四條過不了,後面都免談。
再疊加10月6日金管局與馬來西亞央行的合作檔案:跨境穩定幣第一次寫進香港與其他貨幣當局的正式雙邊檔案。港元穩定幣的應用半徑,從本地支付投資往跨境貿易結算擴了一步。
四、內地:錢在動,資產沒動
10月8日,先正達集團完成首筆數位人民幣跨境放款,數位人民幣第一次用在企業跨境融資上。
同一天,A股RWA概念類股跌0.9%,潤建股份領跌,主力資金淨流出7,267.76萬元。香港製度利多密集釋放,A股標的卻以資金淨流出收場。
一冷一熱,把路線說清楚了:貨幣端先行,資產端從嚴。2026年2月"42號文"確立的"境內嚴禁、境外嚴管"本周沒有任何鬆動。內地企業的現實路徑還是那條:優質資產做底層,經證監會備案,以ABS形式到香港發行。
這周的三件事:MF警告、類股領跌、Dominion關閉。
Solana生態的代幣化白銀項目Dominion,9月遭攻擊後流動性崩塌,本周宣佈關閉。攻擊只是起點,真正致命的是流動性提供者撤離。當二級流動性靠激勵而不是真實需求撐著,信心一崩就瞬間蒸發。
一個只漲不跌、只在牛市好看的資產類別,成不了機構配置的常規部件。RWA這周第一次在壓力情景裡被真實定價,第一次被最高等級的金融穩定機構以正式檔案點名,第一次出現明確的單體項目出清。三件事擠在一周,說明市場開始用規則和資料說話了。
給個實操結論:把評估框架從"規模+殖利率"升級成"規模+可交易規模+壓力情景跌幅+抵押品資格"。後兩項是這周新增的必檢項。
規模是別人告訴你的。可交易規模和贖回條款,才是你自己的。(二小文的書架)