
為什麼收到獎金後,有人消費、有人存錢?為什麼貸款利率降低了,企業仍不願擴張?政府和央行怎樣才能緩解衰退、穩定物價?
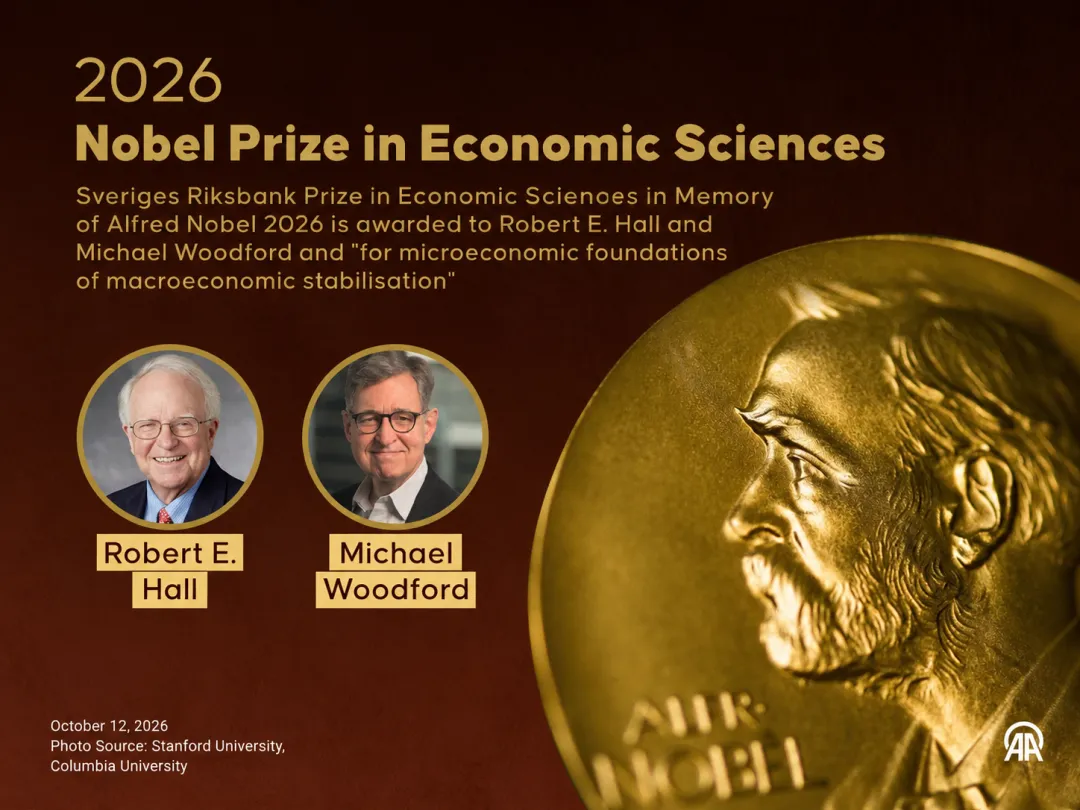
2026年諾貝爾經濟學獎授予羅伯特·E. 霍爾(Robert E. Hall)和邁克爾·伍德福德(Michael Woodford),表彰他們為“宏觀經濟穩定的微觀經濟基礎”(microeconomic foundations of macroeconomic stabilisation)作出的貢獻。[1]
01 共同主題:理解每個經濟決策者
把經濟想像成一條繁忙的公路。經濟衰退,像車流越來越慢;經濟過熱,像車輛過度擁擠。政府調整支出,央行調整利率,就像道路管理者改變訊號燈,努力讓車流恢復平穩。
但每輛車都有自己的司機。有人擔心前方堵車,提前繞路;有人油箱快空了,必須停車加油;有人預判前方會更順暢,決定繼續前行。
家庭和企業也是如此。它們會根據收入、債務、現金儲備以及對未來的判斷,改變今天的消費、儲蓄、投資和定價。同一項政策落到不同人身上,可能產生不同反應。
“微觀經濟基礎”,就是把這些具體決策納入模型,再分析整個經濟怎樣變化。官方獲獎說明特別強調,兩人的研究將家庭和企業對未來的考慮納入了宏觀穩定政策分析。[1]
02 霍爾:家庭如何安排今天與未來的消費
1. 個人背景
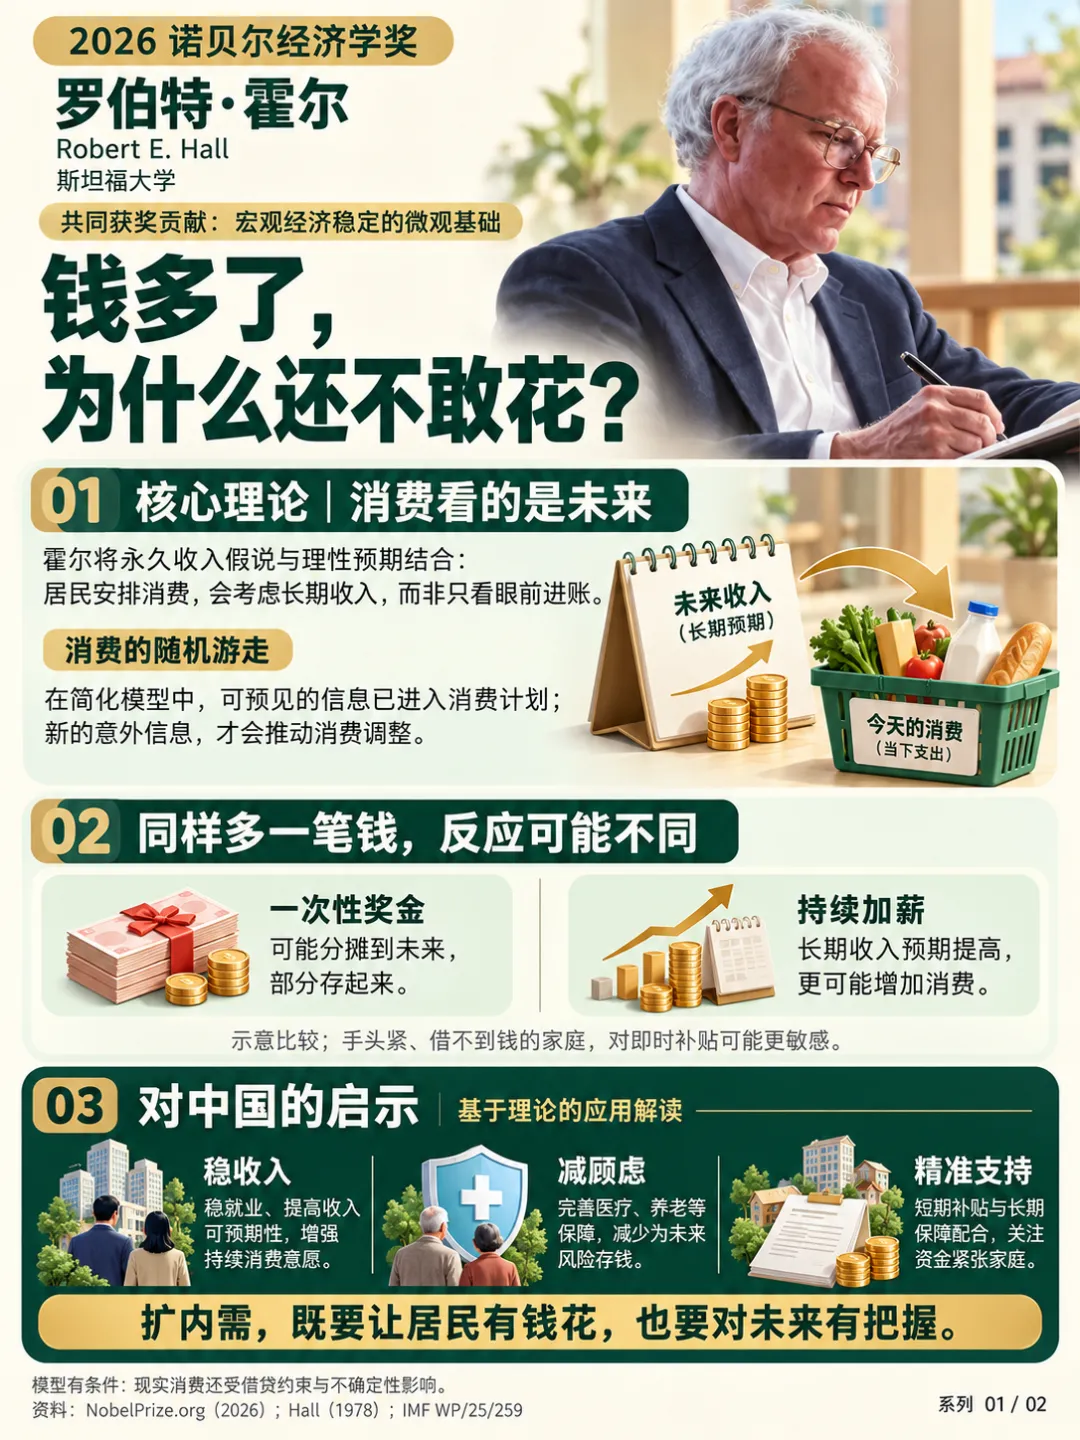
霍爾出生於1943年,1967年獲得麻省理工學院經濟學博士,現為斯坦福大學經濟學榮休教授。他曾擔任美國經濟學會會長,研究涉及消費、就業和經濟波動等領域。[1-2]
2. 理論名稱與代表性貢獻
霍爾的代表性成果,是1978年的論文《生命週期—永久收入假說的隨機含義:理論與證據》。[3]
生命週期假說和永久收入假說本身並非霍爾首創。它們的基本思想是:人們會根據一生或較長期的收入與財富,安排今天的消費,而不只看眼前收入。
霍爾的重要推進,是在理性預期和特定模型假設下,推匯出可以接受資料檢驗的結論:消費的變化主要由新的、未預料到的資訊驅動。這通常被稱為“消費隨機遊走假說”。嚴格而言,其推導首先涉及消費邊際效用的變化,再在特定條件下得到消費本身的近似結論。[3]
這裡的“理性預期”,可以理解為人們會利用已有資訊判斷未來;它不意味著每個人都能精準預測未來。“邊際效用”則指多消費一點所帶來的額外滿足。
3. 家庭消費像管理一個長期使用的水庫
把家庭財務想像成一個水庫:工資和其他收入是流進來的水,日常消費是放出去的水,儲蓄是留在水庫裡的水。家庭安排今天的用水量,會考慮未來還會有多少水流入。
例如,收到一萬元一次性獎金,與得知今後每年工資都會增加一萬元,可能帶來不同決定。獎金可能用於還債、儲蓄或一次性購物;持續加薪則可能讓家庭更有信心提高長期生活支出。
霍爾研究中的關鍵是:已知的收入變化可以提前進入消費計畫,新的意外資訊才會推動人們重新調整計畫。“隨機遊走”並不意味著消費毫無規律,而是強調人們會提前規劃。[3]
4. 與個人企業和政府的關係
對個人而言,要區分暫時進賬和長期收入改善。一筆獎金可以支援一次性支出,而房貸、租金和其他持續開支,需要持續收入支撐。
對企業而言,顧客手裡多了錢,不一定馬上帶來同等幅度的銷售增長。判斷需求時,還需要瞭解消費者對未來收入是否有信心,以及他們是否準備還債或增加儲蓄。
對政府而言,補貼效果取決於家庭處境。現金緊張的家庭可能立即購買必需品;儲蓄充足的家庭可能先存起來。現實中的借款限制、收入風險等因素,也可能讓家庭難以按照理想模型平穩安排消費。
霍爾的研究因此為政策分析提出了一個關鍵問題:政策改變的是眼前收入、長期收入預期,還是家庭的實際支付能力?
03 伍德福德:利率與預期如何影響經濟
1. 個人背景
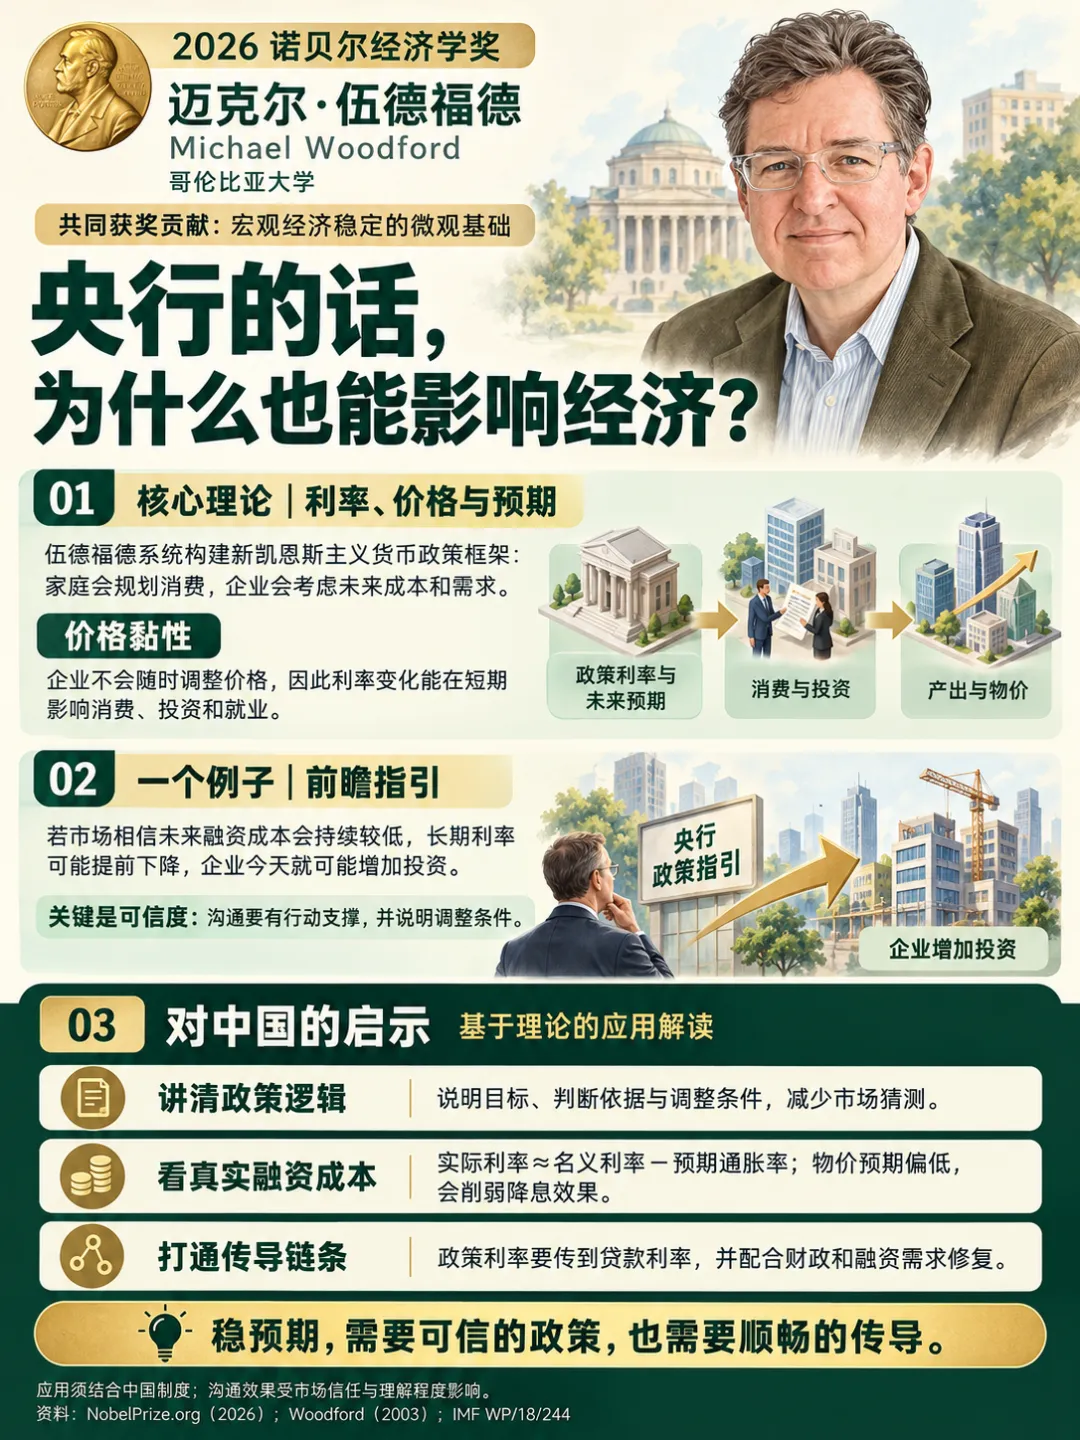
伍德福德出生於1955年,1983年獲得麻省理工學院經濟學博士,現為哥倫比亞大學教授。他先後接受過本科、法學和經濟學教育,代表作是2003年的《利息與價格:貨幣政策理論基礎》。[1,4]
2. 理論名稱與代表性貢獻
伍德福德的重要貢獻,是發展和系統化具有微觀基礎的新凱恩斯主義貨幣政策框架。
這一框架把幾個關鍵因素放在一起:家庭會在今天與未來之間安排支出;企業調整價格和工資需要時間;當前利率以及對未來政策的預期,會影響消費、投資和定價。[5]
這類模型常採用動態隨機一般均衡模型(DSGE)的形式。簡單說,就是讓家庭、企業和政策部門在一個會隨時間變化、受到意外衝擊的經濟系統中相互作用。DSGE是一個廣泛的建模類別,伍德福德的重要貢獻在於其中的新凱恩斯主義貨幣政策分析,不能把整個模型類別都歸於他一人。[5]
3. 央行影響今天和前方的訊號燈
利率可以理解為“把未來的錢提前拿來用的價格”。利率降低,融資通常更便宜;利率提高,融資通常更貴。
但買房、建廠和購置裝置,往往涉及多年安排。家庭和企業會關注今天的利率,也會判斷未來利率和經濟環境怎樣變化。
這就像開車:眼前的燈變綠了,但如果你知道下一個路口即將擁堵,未必馬上加速。對前方路況的判斷,會影響今天怎樣開。
同樣,央行今天降息,但企業認為融資條件很快又會收緊,可能仍然推遲投資。清晰、可信的政策安排,則能夠影響人們對未來的判斷,進而影響噹前決策。[1,5]
4. 為什麼利率變化能影響訂單和就業
企業的價格和工資往往需要時間調整,這被稱為“價格與工資黏性”。餐廳菜單已經印好,供貨合同已經簽訂,員工工資也可能在一段時間內固定。
當利率變化帶動需求時,企業可能先調整訂單、生產和招聘,隨後再調整價格。伍德福德的框架把這些過程納入分析,幫助解釋貨幣政策為何能在一定時期內影響實際經濟活動。[5]
5. 與個人和機構的關係
對個人而言,借款和儲蓄決策需要考慮整個期限。當前利率、收入穩定性、貸款條件以及未來利率變化,都需要放在一起判斷。
對企業和其他機構而言,融資成本與未來需求需要一起看。即使貸款便宜,如果預期訂單不足,機構仍可能推遲投資。
對央行而言,行動和溝通都會影響經濟。今天調整多少利率,以及解釋在什麼情況下會繼續調整,都會進入家庭和企業的決策。
04 兩人的研究如何連接起來
假設經濟低迷,政府向居民發放補貼,央行同時降息。
霍爾的研究幫助我們追問:居民會把補貼花掉多少?他們認為收入改善是暫時的,還是長期的?是否需要先還債或儲蓄?
伍德福德的研究幫助我們追問:較低利率會怎樣影響買房和投資?家庭和企業是否相信政策安排?需求變化會怎樣傳導到生產、價格和就業?
兩人的代表性成果讓官方獲獎主題更容易理解:宏觀政策的效果,需要從家庭和企業的具體行為推匯出來。上述理論是理解本次獎項的重要入口,而不是官方對全部獲獎貢獻的完整清單。[1]
05 對中國家庭的啟示
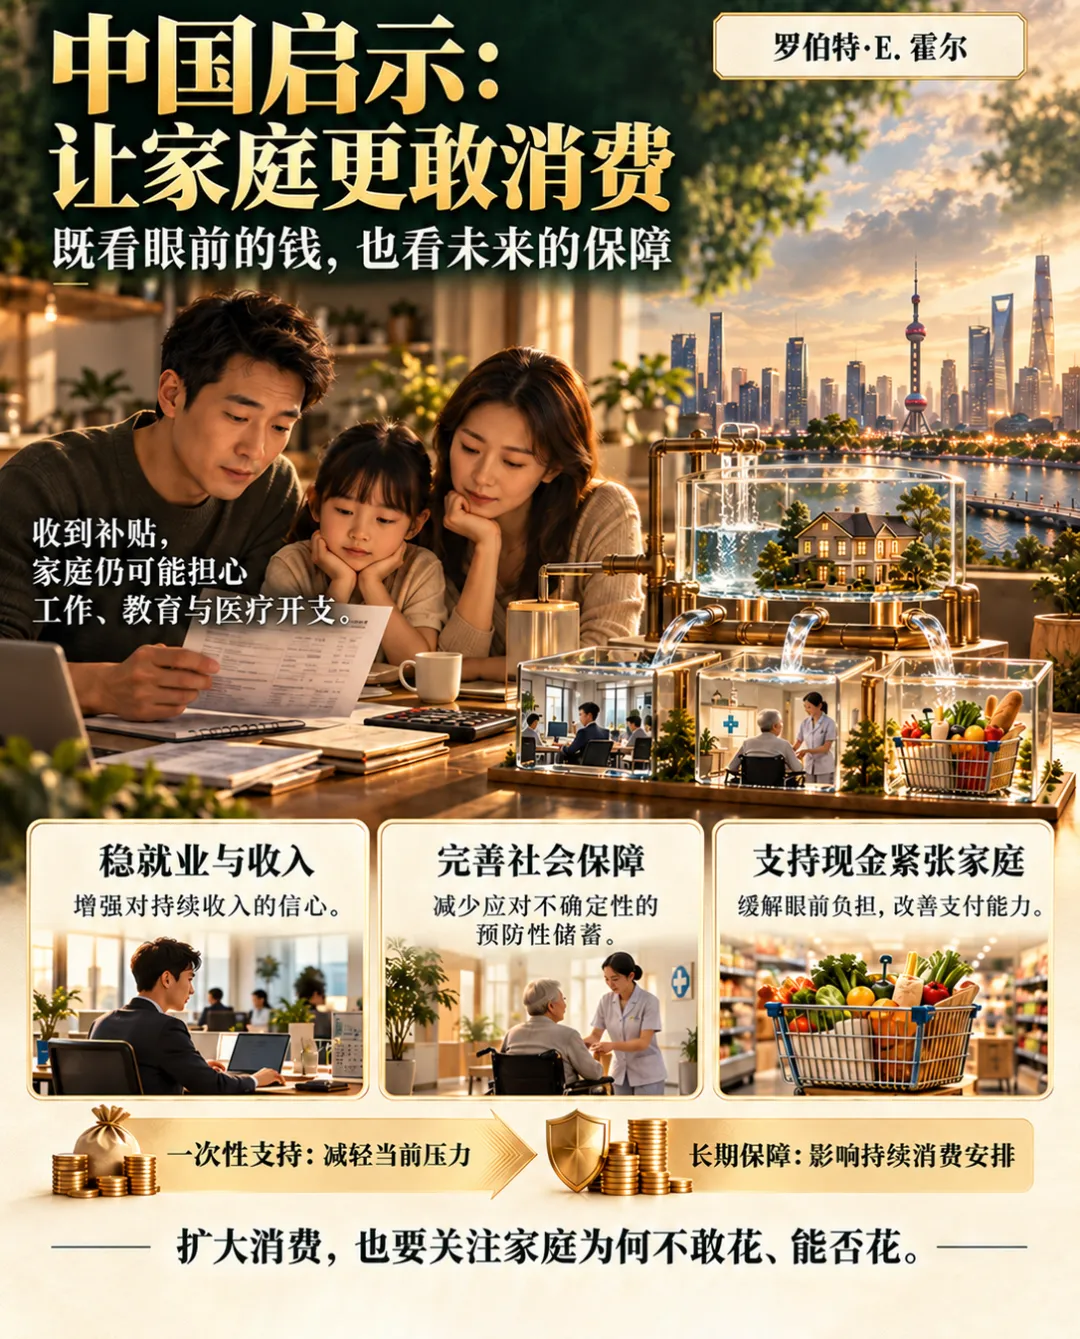
以下三節是結合兩人研究,對中國情境作出的應用性解釋。
沿用“家庭水庫”的比方:一個家庭願意放出多少水,既取決於水庫裡有多少水,也取決於它是否相信未來會持續有水流入。
例如,一對夫妻收到消費補貼,但同時擔心工作不穩定、孩子教育開支增加,或者父母需要長期醫療照護。他們可能使用補貼購買原本就需要的商品,同時繼續控制其他支出。
霍爾的研究提醒我們:一次性支援能夠減輕眼前負擔,而穩定就業和收入、減少未來大額支出的不確定性,可能影響更長期的消費安排。
這與世界銀行2025年6月對中國消費問題的分析相呼應:更完善的社會保障,有助於減少家庭為應對不確定性而進行的預防性儲蓄,支援消費。[6]
對普通家庭而言,這提供了一種理解自身財務的方法:把眼前收入、未來保障和長期債務放在同一張賬本中考慮。
06 對中國企業的啟示
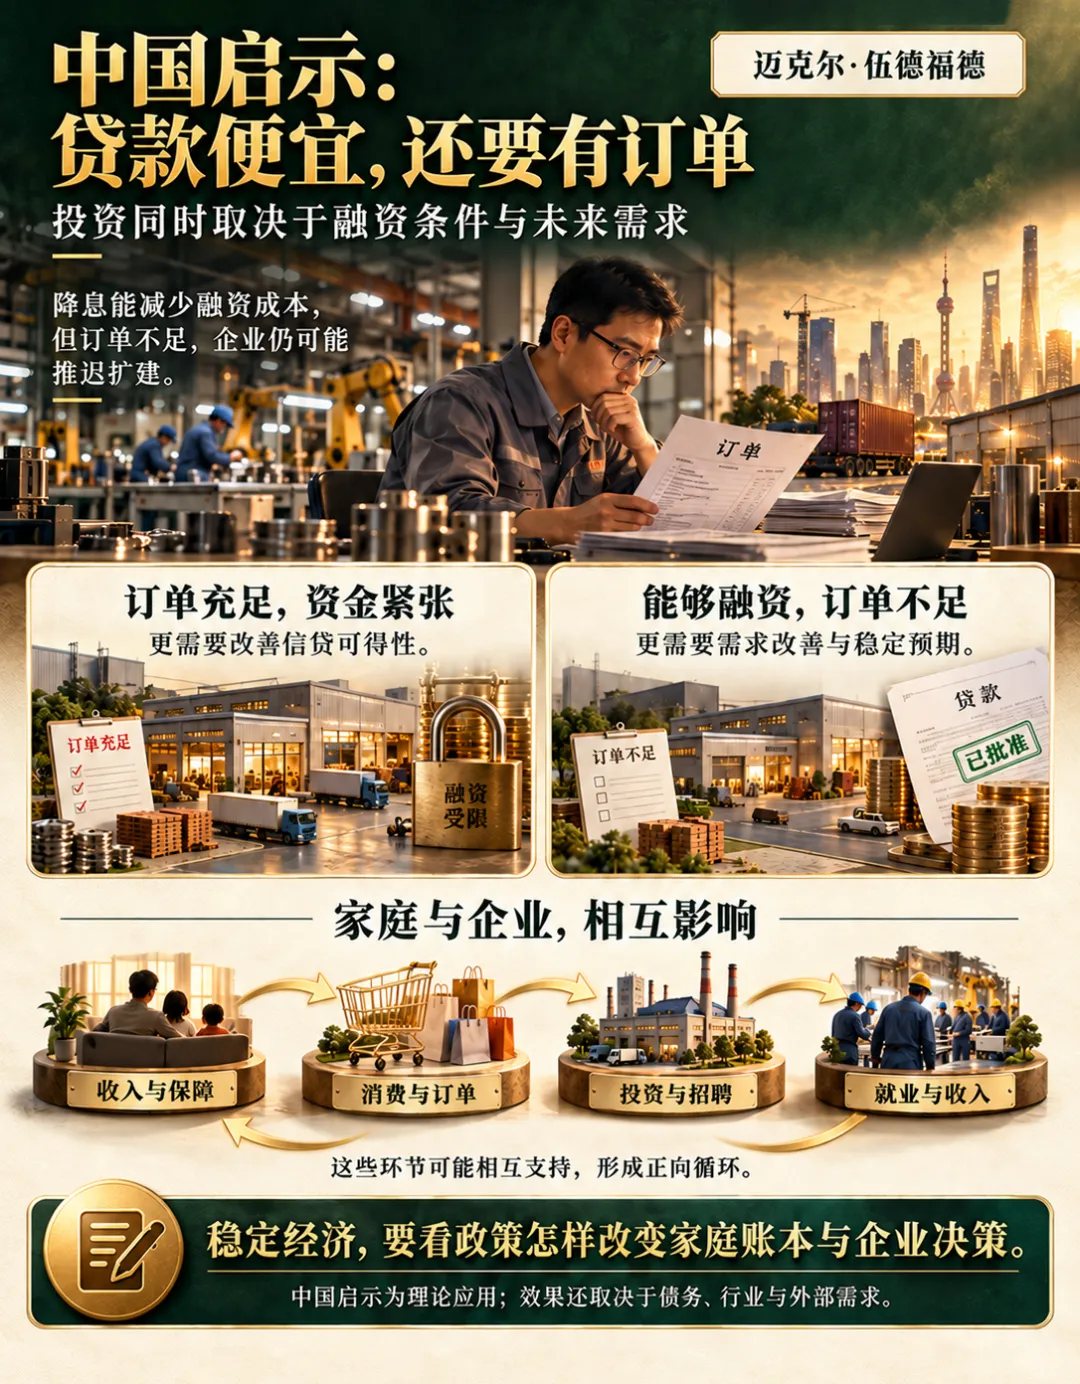
想像一家準備擴建的工廠。銀行降低貸款利率,確實能減少融資成本;但如果負責人擔心明年訂單不足,仍可能推遲購買裝置。
這就像開車經過收費站:通行費降低了,司機還要判斷目的地是否值得去。
伍德福德的研究幫助我們理解:投資既受當前融資條件影響,也受未來需求和政策預期影響。企業需要判斷借款成本、未來銷售、項目回報,以及經營環境是否足夠可預期。
企業之間的瓶頸也不同。資金緊張但訂單充足的小企業,可能更需要獲得貸款;能夠融資但缺少訂單的企業,則更需要需求改善。理解這些差異,有助於企業作出經營判斷,也有助於政策更有針對性。
07 對中國經濟的啟示
如果政府支援消費、融資條件也得到改善,但家庭仍擔心收入下降,企業仍擔心產品賣不出去,那麼消費和投資的反應可能弱於預期。
兩人的研究帶來的啟示是:穩定經濟,需要同時關注購買能力、消費意願、融資條件和投資預期。
這些因素可能形成相互支援的過程:家庭收入與保障更穩定,消費安排更有信心;企業更容易判斷需求,投資和招聘意願可能改善;就業和收入又為家庭消費提供支援。
但這一過程能否順利運行,還取決於債務、行業狀況和外部需求等條件。中國不同家庭、企業和地區之間存在較大差異,應用理論時也需要考慮這些具體約束。
對中國讀者而言,這次獲獎研究最有價值的視角是:一項政策怎樣影響經濟,要看它如何改變家庭賬本和企業經營決策;一項政策能否有效,要看人們是否有能力、有信心作出相應反應。 (復旦金融評論)