至少會分走微信內
其他短劇小程序的流量。
最近,微信裡悄悄多了一個叫“綠泡泡短劇”的免費短劇小程序,它的帳號主體是騰訊公司。
在小程序首頁,設有“綠泡泡短劇”專區,或者在微信搜尋“短劇”,也可以直接觸達。視訊號支援掛載劇集跳轉連結,QQ瀏覽器搜尋相關劇名也會出現推薦位。使用者在微信生態內即可完成從觀看到分享的完整鏈路,不需要跳轉任何第三方產品。
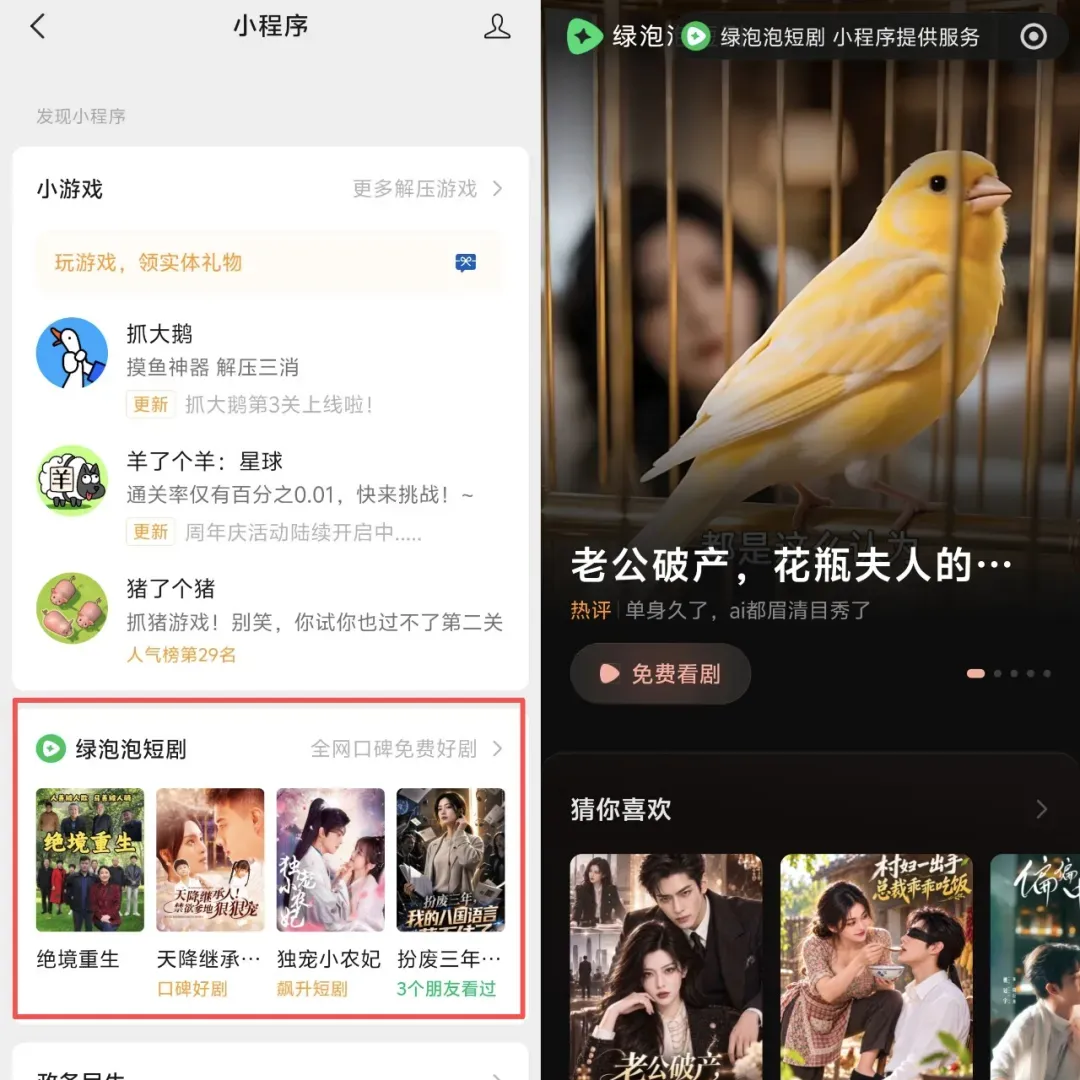
在站內,使用者可以做的動作幾乎與視訊號一致:點贊、評論、收藏、轉發給好友或群,支援浮窗與小窗播放;首頁底部設有“刷一刷”入口,上下滑動即進入沉浸式推薦流。
目前綠泡泡的內容覆蓋真人劇、AI劇、漫劇三大類,首頁排列著每日上新、本周必看、口碑榜、熱搜榜等榜單,還有基於熟人關係的“朋友在看”和基於使用者偏好的“猜你喜歡”推薦位。
這些短劇內容並非騰訊自制——綠泡泡採用“聯合發行”模式,把外部短劇小程序的劇集接入官方內容池,自己不碰製作環節。
商業模式則是標準的IAA:所有劇集免費觀看,單集之間插入廣告,收入來自廣告主而非使用者付費。視訊號切片負責種草引流,小程序承接完整追更與廣告變現。
綠泡泡出現後,不少短劇類公司出現了不錯的漲幅。10月9日,申萬傳媒行業單日上漲5.28%,成交額約543億元,15隻個股漲停:中文線上、芒果超媒20cm漲停,華策影視漲超11%,捷成股份漲超10%,新華傳媒、上海電影、掌閱科技、慈文傳媒10cm漲停。
網際網路傳媒分析師陳澤敏認為,綠泡泡的出現,給市場帶來了良性的競爭訊號,使得短劇CP方因“紅果一家獨大”而話語權極弱的局面出現轉機。
面對已經在短劇市場佔據絕對領先地位的競爭者,綠泡泡能吃到紅果果的果果嗎?
單從產品和內容本身來看,綠泡泡並沒有什麼特殊的過人之處。它甚至沒有發佈會,也沒有預熱。最大的優勢,或許就在於它是“微信官方短劇小程序”。
騰訊不是沒做過短劇,但這是微信第一次“親自”下場。在這之前,微信只扮演基礎設施和管道,出規則、開流量、收服務費,使用者要在微信裡看短劇,只能通過各家CP方的小程序和視訊號。
去年6月,微信曾推出“短劇”官方小程序,但它在免費App大盤中只是低成本增量管道。2026年10月,該入口被綠泡泡取代。
短劇行業第三方研究機構GrowData創始人曾賢儒認為,參考微信以往在商業上的克制,這個動作可以理解為:微信團隊終於認可了“短劇”屬於“內容”,而不僅僅代表“流量”。
“微信以往在短劇市場中的身份是‘開市場,租門臉的’,讓別人都在裡面賣自己的東西。現在,它要開自營店,這個時候,就不僅僅是流量了。”曾賢儒說,“開商場的和開自營的,是完全不同的生意。”
在微信裡做短劇產品,優勢與劣勢都很明顯。
看劇時收到好友消息,體驗很可能被打斷。以及,微信的基因是熟人社交,點贊會讓好友知道自己在看短劇,使用者給予反饋時會存在心理負擔。
但“熟人社交”也有一體兩面。“有爛劇,也有好劇。看到好劇,就有轉發的需求。微信‘轉發’的力量,依然是王牌。”曾賢儒說。
綠泡泡首頁的“朋友在看”入口、一鍵轉發到群聊和好友的能力,正是紅果這類獨立App難以複製的獲客通道——紅果拉時長靠簽到、做任務、攢金幣,綠泡泡則可以直接呼叫微信現成的關係鏈。
曾賢儒同時認為,綠泡泡目前的入口還是有些深,“最好是能提到‘發現’的一級介面”。入口層級決定流量天花板,這也是觀察微信決心的一個訊號:當年視訊號正是被一步步提到“發現”頁,才長成今天的體量。
從早期資料看,產品形態的挑戰並未擋住用戶。微信披露,通過綠泡泡官方小程序觀看的使用者時長約為大盤5倍,留存率約為大盤2.5倍以上。大盤指的是微信生態內的整體資料,包括第三方的小程序短劇。
配套的是一份頗具誠意的激勵政策。根據微信開放平台發佈的2026年第四季度“微短劇”小程序激勵活動公告,在10月16日至12月31日期間,對於上新時間在7日內、且當日變現流水top5中使用者看劇時長最高的優質新劇,可在接下來的7天內享受100%的高額分成。
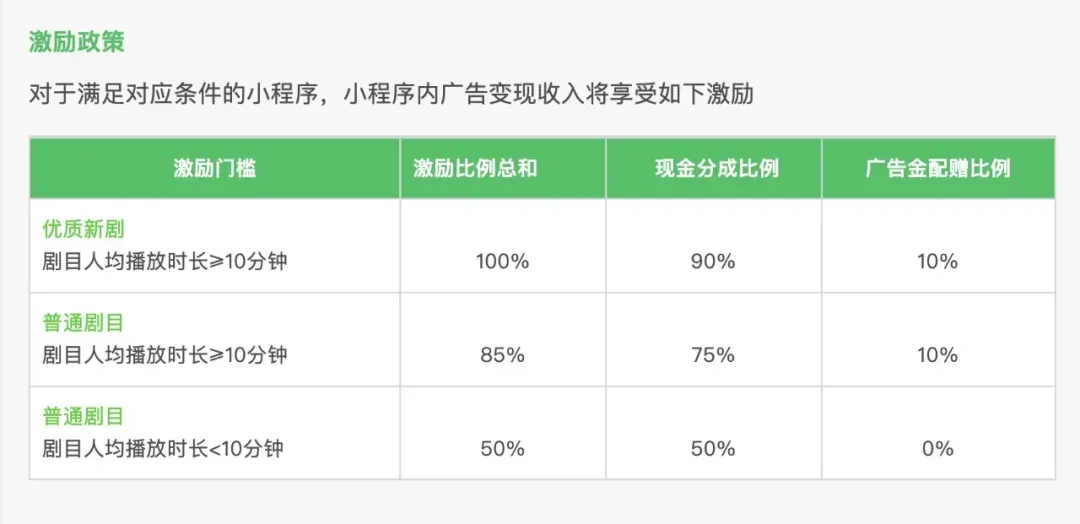
考核標尺從行業慣用的播放量,換成了人均播放時長——它的導向也很“微信范兒”,那就是鼓勵能留住使用者的長線優質內容,而非靠鉤子收割點選的快餐式短劇。
對於“綠泡泡能否撼動紅果”的問題,要先看清紅果的位置,才能討論“撼動”二字。
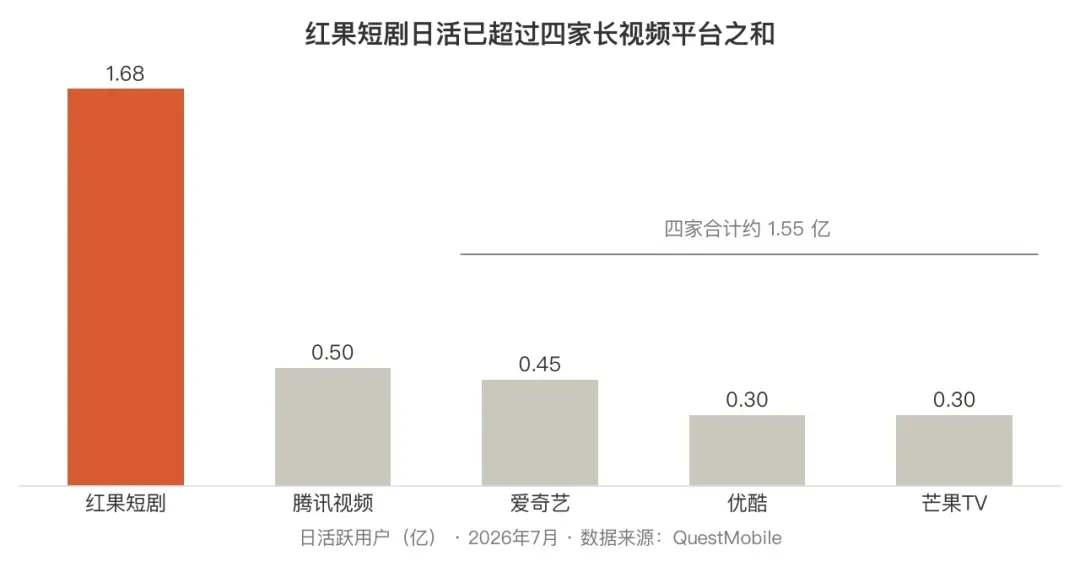
QuestMobile監測資料顯示,截至2026年7月,字節跳動旗下紅果短劇獨立App日活躍使用者達1.68億,同比增長107%——這一數字已經超過騰訊視訊、愛奇藝、優酷、芒果TV四家長視訊平台日活之和(約1.55億)。
另據QuestMobile,2026年5月紅果月活攀升至3.56億,使用者人均單日使用時長約125分鐘。
紅果的領先不止在使用者規模。投流側,2024年上半年巨量引擎佔短劇投放消耗的73%,騰訊廣告佔17%,快手佔8%;內容側,紅果已與頭部製作公司簽下長約,新內容很難流向其他平台。“免費觀看+廣告分帳”的商業閉環、成熟的投流產業鏈、斷層領先的使用者心智,共同構成它的護城河。
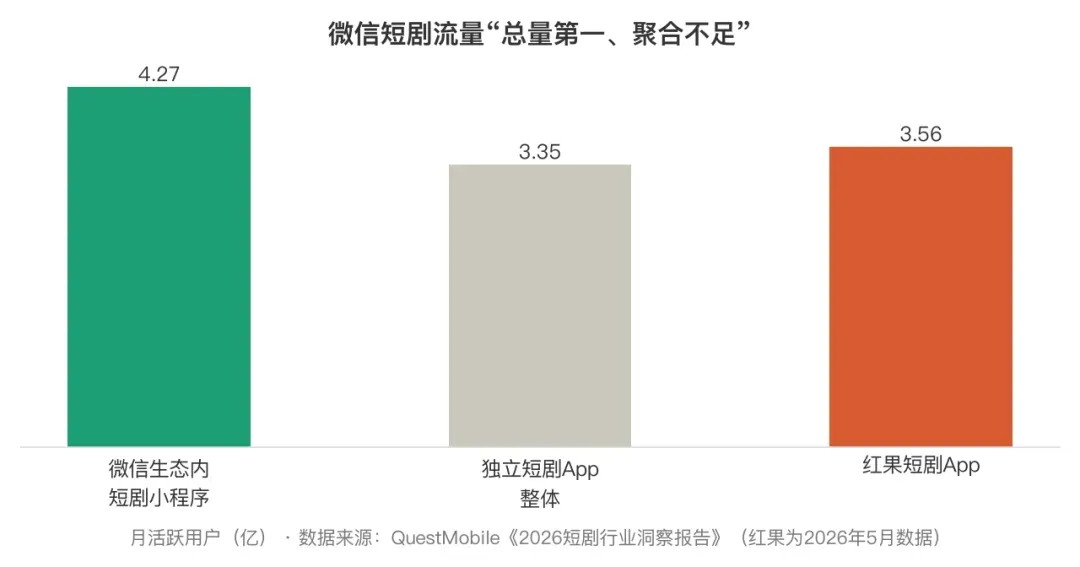
綠泡泡手裡也不是沒有牌。QuestMobile《2026短劇行業洞察報告》顯示,微信生態內短劇小程序月活已達4.27億,超過了獨立短劇App整體的3.35億。但問題在於,這4.27億被攤薄在不同的小程序裡,任何一個小程序都不具備與紅果掰手腕的資格。
分散的流量聚不出話語權,這正是微信要親自下場做聚合入口的原因。
“綠泡泡僅僅是鏈條的最後一環,僅僅多一個播放平台,還到不了挑戰紅果的地步。”曾賢儒說。他認為,綠泡泡⾄少有兩個⽬標:
對外,可以從紅果那⾥搶⼀些短劇⽤戶過來。對內,可以把分散在微信⽣態內的短劇觀看⾏為,集中到⼀處來。
“即使綠泡泡⽆法成功抗衡紅果,只要它能讓更多微信⽤戶在統⼀的⼊⼝看劇、讓更多內容⽅願意聯合發⾏,能增加微信每天的使⽤時⻓,它就是有價值的。”曾賢儒說。
這正是行業期盼已久的變數。據DataEye研究院預估,2026年微短劇市場規模預計突破1210億元,其中免費微短劇約573億元。市場足夠大,但發行出口長期只有紅果一個重量級玩家,CP方的議價能力被壓縮到極致。綠泡泡給出了第二極的可能——那怕只是限時激勵,90%現金分成的條件也足以讓製作方重新考慮挑選平台。
短劇CP方、和藝創始人張金慧已經註冊了綠泡泡,目前持觀望態度,準備先試試看。她的第一印象就是“激勵政策還可以”。
當然,窗口期是有期限的。Q4激勵只覆蓋10月16日到12月31日,活動結束後的分成規則尚未可知;微信的商業化節奏一貫克制,是否願意為綠泡泡大規模買量也待觀察。綠泡泡眼下的短板同樣清晰:榜單上仍有不少2024年的老劇,獨家的優質新劇供給不足,投流鏈路還在搭建。
另一個變數是AI短劇。
從綠泡泡首頁榜單看,排名靠前的作品中AI短劇和漫劇佔了大頭——這更多是供給端爆發的結果。但微信的激勵考核的是人均播放時長,而行業資料普遍顯示真人短劇在留存與完播上優於AI內容。貨架結構與平台真正想要的內容之間的錯位,大機率會在激勵指揮棒下逐漸校正。
開頭那個問題的答案也許是——“綠泡泡分不走紅果果的果果,但是會分走微信內其他短劇小程序的流量。”
對騰訊而言,這個目標的達成並不需要打贏紅果。微信裡本來就有4億多月活的短劇使用者,把他們分散的時長和廣告價值收進一個官方入口,本身就是一筆成立的大生意;對行業而言,多一個量級的發行出口,就意味著多一分議價的籌碼。 (36氪)