
10月8日央行罕見發佈專題文章,討論人民幣匯率政策,直面回應近期國際社會對人民幣低估及中國出口競爭優勢質疑。
如何理解央行對匯率的直面討論?我們有三個判斷:
第一,此次發文更偏向對外政策立場的集中宣示,而非匯率政策轉向。
第二,人民幣匯率本身的邏輯並未改變,一直是 “市場決定方向,政策管理節奏”框架。
第三,政策對人民幣有序升值保持較高容忍度,但不追求單邊快速升值。
預計年內人民幣升值趨勢仍有望延續,全年升值幅度或在4%-6%。
10月8日,中國人民銀行發佈《關於人民幣匯率的政策立場》,從匯率制度、歷史走勢、貿易競爭優勢、均衡匯率評估和全球經濟失衡等七個方面系統闡述政策立場。此次發文時點值得關注,背後是近期歐洲國家對人民幣匯率的關注明顯升溫。
一、央行為何發文?歐洲對於人民幣匯率爭議升溫,中歐經貿磋商是直接背景
10月8日,中國人民銀行發佈《關於人民幣匯率的政策立場》系統闡述政策立場。此次發文時點值得關注,背後是近期歐洲對人民幣匯率的關注明顯升溫。
一是歐洲對人民幣低估的指責逐漸強化。 6月以來,歐洲央行行長拉加德公開援引IMF估算,認為人民幣實際匯率低估約16%;7月德國總理梅爾茨進一步提出人民幣被低估25%—30%,主張與中國開展匯率政策對話。IMF於7月30日發佈的《2026年外部部門報告》進一步估計,人民幣實際有效匯率低估約21.3%。歐美對人民幣低估的討論,正在與中國貿易順差擴大、歐洲製造業競爭力承壓等問題相互聯絡。
二是中歐經貿磋商構成直接催化。 10月8日至9日,中歐舉行貿易投資磋商機制第二次例會,重點討論貿易投資平衡、市場准入等問題。央行在會議期間專題發文,具有較強的針對性:一方面明確中國不通過競爭性貶值獲取出口優勢,另一方面反對將全球貿易失衡簡單歸因於人民幣匯率,為後續經貿磋商明確政策邊界。
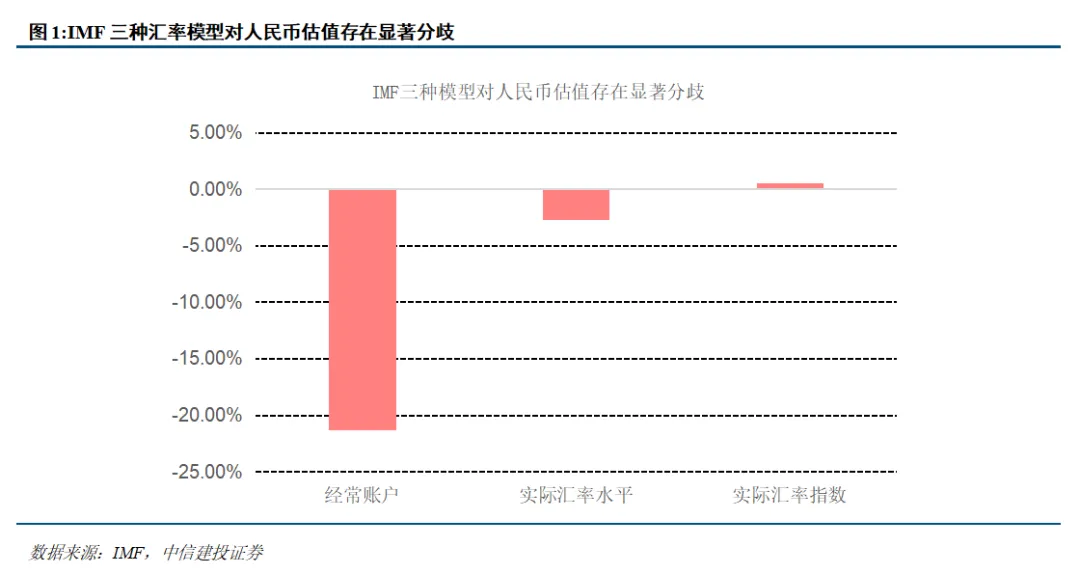
三是央行希望回應匯率低估的估值依據。 最新IMF報告中,經常帳戶模型隱含的人民幣低估幅度達到21.3%,但實際匯率指數模型和水平模型分別得出高估0.5%和低估2.7%的結論。不同方法之間的差異表明,匯率均衡水平並無統一估算標準,實際有效匯率的估值缺口也不等於人民幣兌美元需要升值相同幅度。
因此,我們認為此次發文主要是一種對外政策溝通,不代表人民幣即期匯率政策發生調整。
二、央行歷史上有何發聲的先例?2019年最相似,儘管政策環境不同,但都與貿易談判密切相關。
歷史上,央行曾多次在貿易摩擦升級時針對人民幣匯率發表專門聲明,其中2019年8月最具可比性。
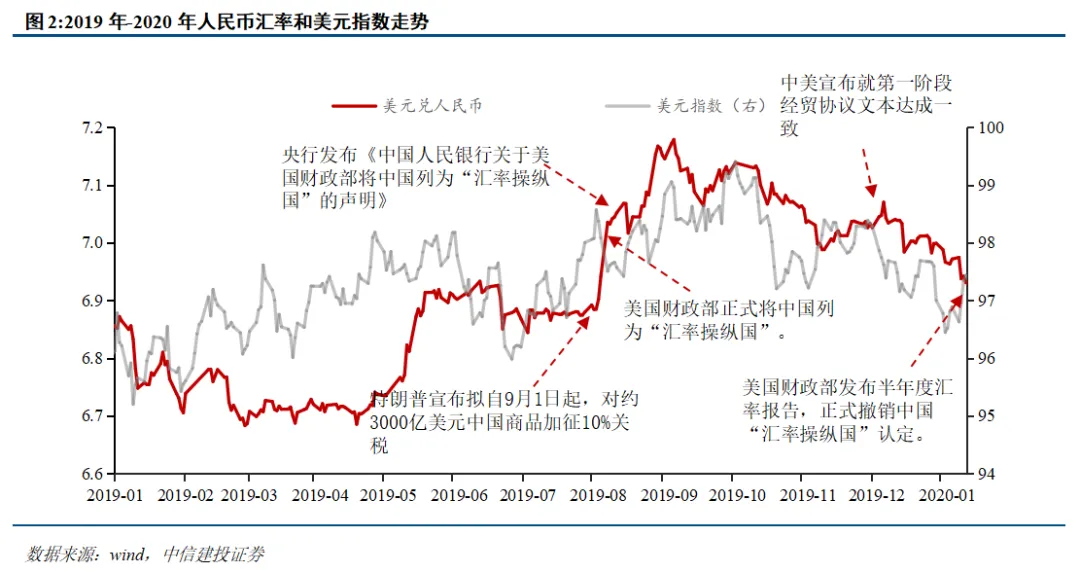
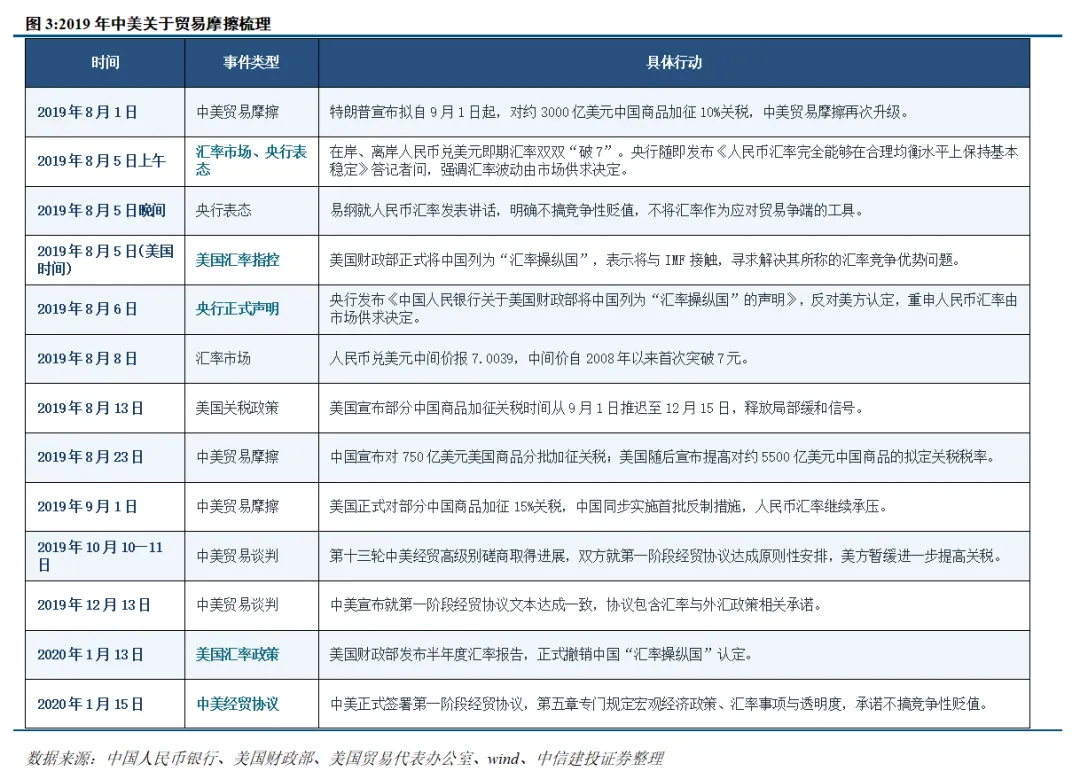
2019年8月中美貿易摩擦升級,人民幣匯率爭議隨之升溫,央行連續發聲回應。 8月1日,美國宣佈擬對約3000億美元中國商品加征10%關稅,人民幣貶值壓力迅速上升。8月5日,在岸、離岸人民幣兌美元匯率雙雙突破7元關口,央行當天上午就匯率問題專門答記者問,強調人民幣匯率主要由市場供求決定,並再次表態,明確不搞競爭性貶值、不將匯率作為應對貿易爭端的工具。
美國財政部於當地時間8月5日正式將中國列為“匯率操縱國”,央行隨即於台北時間8月6日發佈正式聲明,反對美方認定,重申人民幣匯率政策立場。8月8日,人民幣兌美元中間價亦突破7元關口。此後貿易摩擦繼續反覆,8月23日中美相繼宣佈提高關稅,9月1日新一輪關稅正式實施。
隨著中美貿易談判取得進展,匯率爭議逐漸緩和。 10月10日至11日,雙方就第一階段經貿協議達成原則性安排;12月13日,雙方宣佈就協議文字達成一致。2020年1月13日,美國財政部正式撤銷中國“匯率操縱國”認定;1月15日,中美簽署第一階段經貿協議,將匯率政策及透明度等內容納入協議框架。
整體來看,2019年人民幣匯率爭議經歷了“貿易摩擦升級—人民幣破7—央行連續表態—美國匯率操縱指控—雙邊經貿談判—爭議緩和”的完整過程。 當時央行主要應對人民幣貶值及外部匯率指控,而2026年10月央行發文則更側重回應歐美要求人民幣升值的訴求。兩次事件均體現匯率問題與貿易談判的緊密聯絡,但並不意味著央行匯率政策發生根本轉向。
三、央行匯率政策核心是管理波動節奏,不會出現一次性大幅升值
央行此次明確表示,不預設匯率目標水平,不干預匯率長期趨勢,2017年後已退出常態化外匯干預,同時重點防範匯率短期大幅波動對金融穩定的衝擊。 我們認為,當前人民幣匯率政策的核心仍是“市場決定方向,政策管理節奏”,短期內匯率制度和政策框架不會出現根本改變,也不會因為歐美施壓而接受一次性大幅升值。
首先,匯率市場化仍是政策的基本方向,外部壓力難以直接決定人民幣匯率水平。 央行堅持有管理的浮動匯率制度,允許人民幣根據市場供求雙向波動。歐美對人民幣升值的訴求可能強化政策溝通,但不會根本改變中國匯率政策的自主性。10月中歐經貿磋商公佈的聯合聲明也未提出人民幣升值承諾。
其次,貿易順差並不必然推動人民幣持續單邊升值。 隨著金融帳戶逐步開放,以及居民、企業海外資產配置需求增加,貿易順差形成的外匯供給可以通過對外投資等管道流出。因此,人民幣長期走勢仍取決於美元周期、國內經濟基本面及跨境資本流動的共同作用。
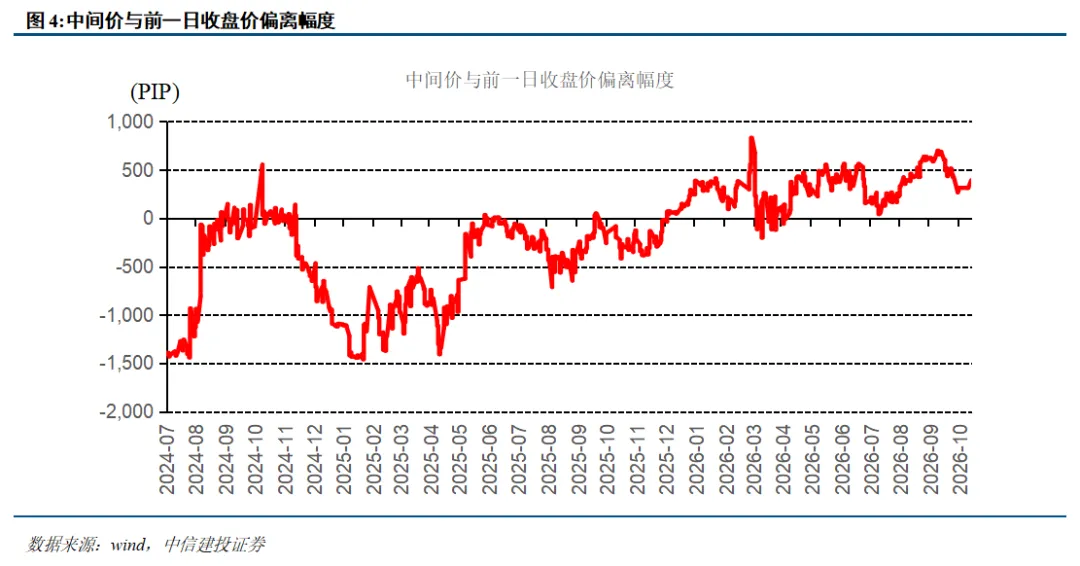
最後,央行更加重視匯率波動的節奏,而非設定長期運行方向。 當前政策允許人民幣順應市場力量有序升值,但也會防範單邊預期強化引發的匯率超調。因此,“有管理的升值節奏”更適合描述當前人民幣匯率的運行特徵,而非央行設定了明確的升值目標。未來判斷政策邊際變化,仍需重點觀察中間價相對市場預期的偏離及宏觀審慎工具調整。
四、人民幣匯率年內判斷:溫和升值趨勢延續,年末目標6.6—6.7
我們認為,年內人民幣仍有望延續溫和升值趨勢,預計年末美元兌人民幣匯率運行在6.6—6.7附近。 核心邏輯在於,貿易順差和潛在結匯需求為人民幣提供升值支撐,但央行對匯率波動節奏的管理,也意味著人民幣難以出現短期快速、單邊升值。
一方面,人民幣升值具有一定的基本面支撐。 中國出口競爭力持續改善,貿易順差維持較高水平,疊加此前企業積累的外匯收入,潛在結匯需求仍有釋放空間。與此同時,人民幣有序升值也有助於緩和外部貿易摩擦壓力,政策層面對市場驅動的溫和升值預計保持較高容忍度。
另一方面,匯率過快升值同樣不符合政策目標。 儘管中國出口產業鏈持續向高附加值轉型,但部分製造業仍依賴價格競爭,人民幣短期快速升值可能壓縮出口企業利潤。此外,單邊升值預期容易推動企業集中結匯和跨境資金流入,形成升值預期與資金流動的正反饋,放大匯率波動。因此,政策更可能容忍漸進式升值,而非放任匯率短期大幅波動。
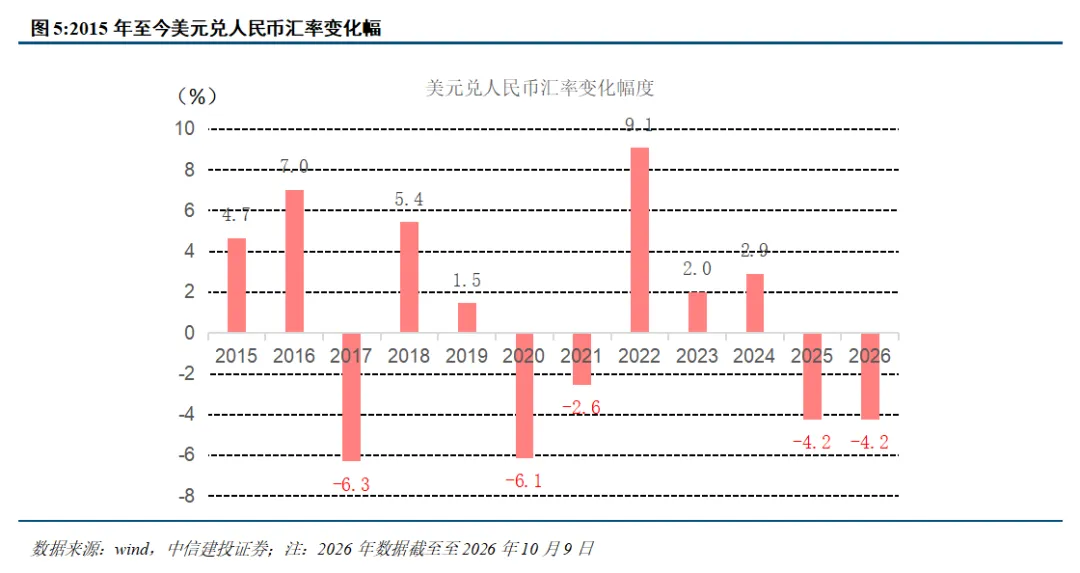
歷史經驗表明,人民幣升值通常具有階段性特徵,但並不存在固定的年度升值上限。 2017年、2020年人民幣兌美元分別升值約6.7%、6.5%,2021年升值約2.6%,2025年升值約4.2%。結合今年以來的匯率表現及當前政策環境,我們傾向於將2026年全年升值4%—6%作為基準情景。
綜合來看,預計年內人民幣仍將以溫和升值為主。 以2025年末在岸即期匯率約6.99測算,若2026年全年人民幣累計升值4%—6%,對應美元兌人民幣年末約6.6—6.7。美元周期和跨境資本流動仍將影響短期匯率表現,但在貿易順差支撐與政策節奏管理的共同作用下,人民幣有望維持漸進升值格局。
聯準會貨幣政策超預期收緊。若美國通膨韌性超預期,聯準會進一步升息或維持高利率更長時間,可能推動美元走強、中美利差擴大,人民幣面臨階段性貶值壓力。
國際油價大幅上漲。 若地緣政治衝突推動油價持續上行,可能推升美國通膨及升息預期,強化美元走勢,同時增加中國能源進口成本,對人民幣匯率形成壓力。
中歐經貿摩擦升級。 若歐洲進一步提高貿易壁壘,或將人民幣匯率問題與關稅、市場准入等議題掛鉤,可能衝擊中國出口預期,加大人民幣匯率波動。
跨境資本流動超預期變化。 若企業集中結匯、居民海外資產配置或外資流動超出預期,可能放大人民幣單邊波動,導致實際匯率走勢偏離基準預測。(中信建投證券研究)