
10月13日,新茶飲品牌茶百道港股交易被緊急停牌。當日,香港證監會給出叫停的理由,該股首次公開招股(IPO)可能曾被人為操縱。監管方面稱,有關可疑集團涉嫌參與茶百道、撥康視雲、天聚地合等IPO欺詐計畫。
在茶百道之前,另外兩隻股票已被停牌。停牌只是表象,更深層是,IPO認購需求被人為製造的問題,正被監管擺在明面重拳整治。專業人士告訴長安街知事(微信ID:Capitalnews),人為安排製造認購熱度,可能誤導投資者對市場需求和證券價值的判斷。儘管有關問題有待監管進一步調查,但釋放出的訊號已極其明確:對IPO操縱行為“零容忍”。
停牌:監管劍指IPO配售需求是否造假
10月13日上午9時起,茶百道港股股票被暫停買賣。當日盤後,香港證監會官網披露消息表示,茶百道IPO可能曾被人為操縱。在繼續進行調查期間,暫停茶百道的股份交易,對為該股維持有秩序和公平的市場及維護投資大眾的利益是有需要或合宜的。
2024年4月23日,茶百道以17.5港元/股的發行價登陸港交所,募資25.86億港元。但上市後,該股表現令人大跌眼鏡:首日就跌破發行價,此後兩年多也一直處於破發狀態。截至停牌前,茶百道股價僅剩4港元左右,相較發行價跌幅近80%。
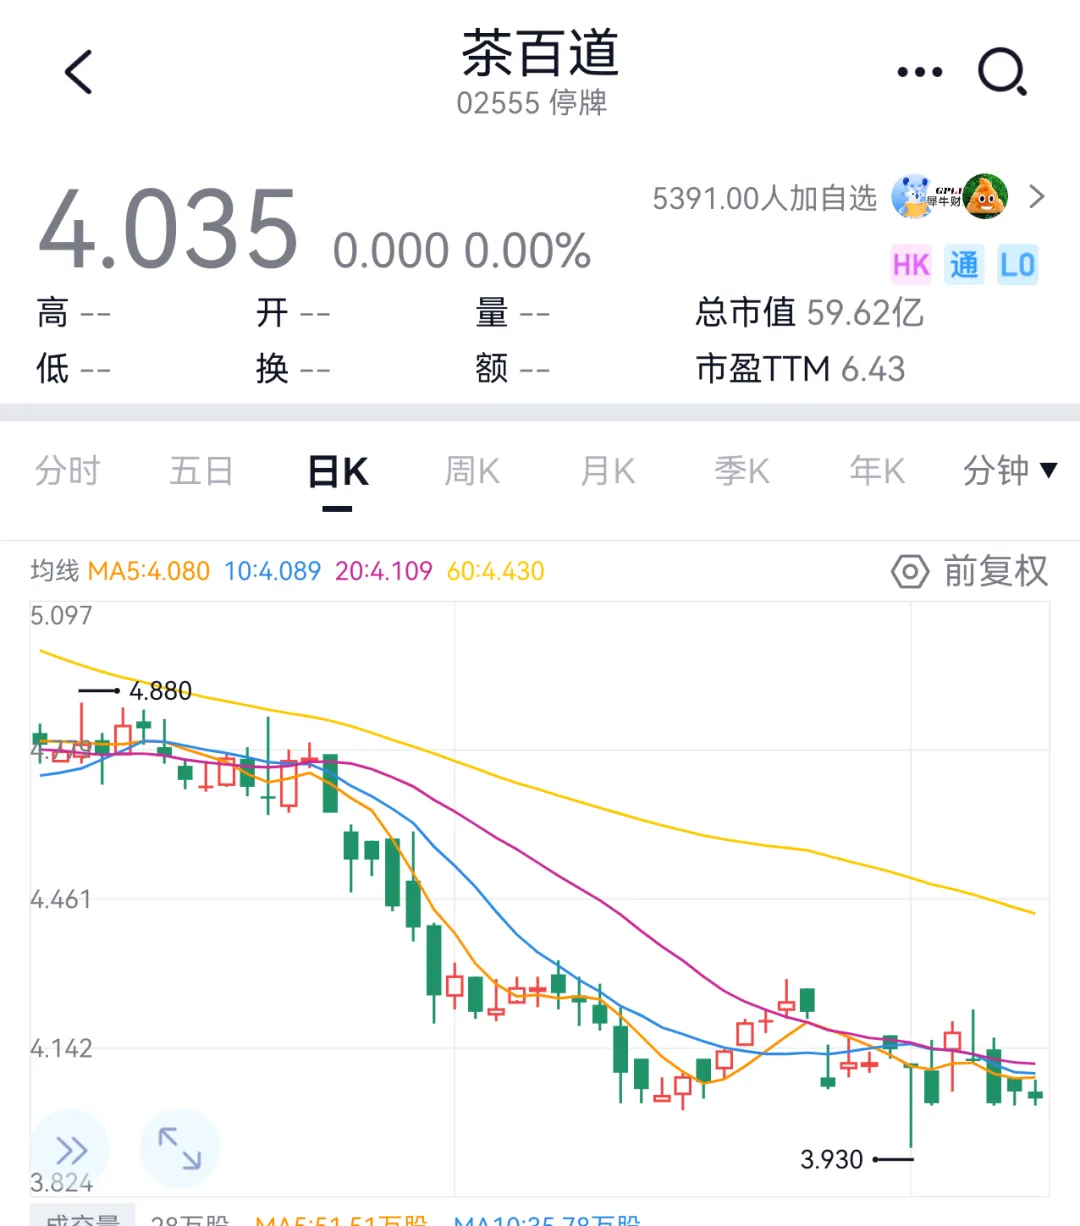
不過,需要指出的是,監管此次調查的核心問題,並不在於茶百道的經營,而在IPO配售環節的需求可能造假。
據香港證監會介紹,已對兩個集團採取行動,因它們涉嫌參與欺詐計畫,意圖就IPO的股份需求營造虛假或非真實的表象。第一個可疑集團涉嫌參與有關撥康視雲、茶百道的首次公開招股的欺詐計畫。第二個可疑集團涉嫌參與有關天聚地合的首次公開招股的欺詐計畫。
“有關可疑集團涉嫌參與欺詐計畫,當中部分首次公開招股所得款項可能已根據上市公司與該等集團之間未有披露的協議,被轉離有關公司,作所謂的金融產品投資之用。”監管方面稱,該等協議可能促使首次公開招股所得款項暗中回流至主要首次公開招股承配人或其關聯人士。
南開大學金融學教授田利輝向長安街知事(微信ID:Captainews)解釋,香港證監會指控的欺詐手法是:上市公司可能與可疑集團簽訂未披露協議,可能將IPO募資款以“金融產品投資”名義轉出,再暗中回流至主要承配人,使承配人認購資金實為發行人自有資金循環。
當時的招股情況顯示,茶百道全球發售1.47億股H股,其中90%用於國際發售,10%用於香港公開發售。香港公開發售最終認購倍數僅0.50倍,而國際發售認購倍數為1.11倍。
“這從根本上扭曲了新股定價的真實性。”在田利輝看來,茶百道公開認購僅0.5倍,前十大承配人卻吃掉86.75%的國際配售,認購資金是否獨立承擔風險存疑。所謂“市場熱度”可能是製造出來的假象,定價機制的公信力被“掏空”。
這就會破壞價格發現,扭曲真實投資者需求,損害市場廉潔和公眾投資者利益。他表示,監管此次直指“需求造假—資金回流—中介把關”這一要害。監管劍指的不是某家公司的經營好壞,而是發行環節的廉潔底線。
“這起事件值得關注的,不只是茶百道一家公司的交易安排,而是IPO認購需求真實性這一基礎問題。”北京市中聞律師事務所合夥人王維維律師認為,IPO制度不僅要求發行人披露真實、精準的資訊,也需要維護髮行、配售及交易環節的公平秩序。如果市場看到的認購熱度並非真實的投資需求,而是通過人為安排製造出來,就可能誤導投資者對市場需求和證券價值的判斷。
責任:IPO被操縱 上市公司違法嗎
撥康視雲自2025年7月3日起在港交所主機板上市,天聚地合自2024年6月28日起港交所主機板上市。記者注意到,撥康視雲、天聚地合股票已分別於2026年9月10日、2025年4月1日起被暫停交易。
“這是一項具有預防和市場保護性質的監管措施,不以完成全部違法事實認定為前提。”王維維表示,停牌是一項監管措施,並不等於監管機構已經認定上市公司違法。
王維維認為,IPO遭到操縱,不等於上市公司必然違法;但上市公司也不能僅以“不知情”為由,直接排除自身責任。後續調查的關鍵,在於相關操縱行為是否涉及發行人、股東、承銷商及其他中介機構,上市公司是否知情或參與,以及相關主體是否履行法定職責。
據瞭解,因涉嫌參與有關撥康視雲及茶百道的首次公開招股的欺詐計畫,香港證監會已向六家經紀行發出限制通知書,禁止它們處置或處理孫然(女)及八家相關公司名下客戶帳戶內的資產,以43.79億港元為限——這是該會歷來同類案件中的最高限制金額。
監管同時表示,發出限制通知書旨在保存相關資產,所涉各方日後可能被責令向受影響投資者作出賠償。收到限制通知書的經紀行並非調查對象,相關限制也不影響其正常運作或其他客戶。目前,相關事實及各方責任仍有待調查釐清。
如果操縱行為最終查實,哪些主體可能承擔責任?王維維認為,責任認定首先取決於誰實施了相關行為。如果有關人士通過虛假認購、協調交易或其他欺詐安排製造非真實的市場需求,可能涉及香港證券法律規定的市場失當行為,具體責任取決於行為性質及證據。如果調查發現發行人相關人員、承銷商或其他中介機構參與有關安排,或者違反各自適用的法定職責,也可能進一步涉及監管、民事乃至刑事責任。
“停牌不是終點,而是資產追索與責任分配程序的開始。”田利輝表示,停牌只是調查的起點。後續可能繼續凍結、追查資金流向,要求相關方復還受損投資者;若證據充分,可能進入紀律處分、民事追償乃至刑事程序;涉案公司或面臨復牌條件、資訊披露整改,甚至除牌風險。
訊號:發行節奏可提速 廉潔底線不讓步
“對任何形式的操縱首次公開招股、操控價格或製造虛假市場的行為奉行零容忍政策。”香港證監會行政總裁梁鳳儀表示,市場的廉潔穩健是維護公平資本市場和真正投資者信心的基石。
知事注意到,就在10月12日,香港證監會發佈修訂的《證券市場上市規則》,容許該會對上市申請人施加上市後持續條件,不再依賴停牌這一“一刀切”工具。
在田利輝看來,監管邏輯正從“入口審查”轉向“入口加上市後持續監督”。保薦人會被明確問責。香港證監會通函要求保薦人對上市前後重大預付款項、貸款、資金往來等預警跡象保持警惕。1至9月,已有65宗上市申請被暫停審理。
田利輝表示,監管向市場釋放的訊號是:快不等於松,發行節奏可以提速,但廉潔底線不會讓步。港股不是“快上市、弱監管”的套利地。
此次行動發生在港股仍有590宗上市申請排隊的背景下。田利輝認為,此事對後續IPO的影響將是結構性的——散戶認購的資金穿透審查將更嚴,承配人獨立性核查將成為標配,靠製造認購熱度的灰色玩法將面臨系統性清算。從短期看,可能提高發行審慎度、放緩部分項目節奏;中長期則有利於淨化生態、提升優質企業融資效率。 (長安街知事)