
AI圈突然曝出一個驚人消息,10月12日Character.AI 發佈公告:其在美國特拉華州法院自願提交《美國破產法》第11章程序申請,在法院監督下開啟資產拍賣流程,可能在11月底或12月初完成。
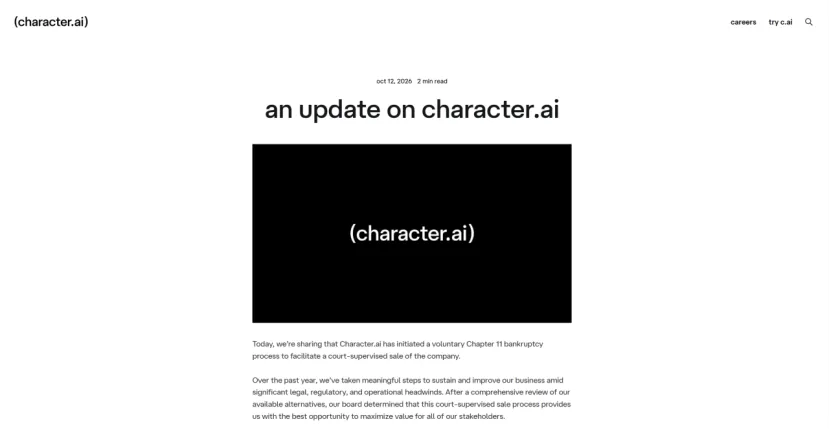
作為海外AI聊天應用先驅的Character.AI,這家擁有1.63億使用者的明星AI獨角獸,一直都是業內爭相學習的對象,冷不丁地宣佈破產,不亞於平地一聲驚雷起,在海外社區Reddit讓一群老外直接炸鍋。AI聊天記錄能不能保存,還有沒有辦法盤活這家公司?都成了玩家熱烈討論的話題。
Character.AI真的要死了嗎?事實比大家看到的還要殘酷。
根據法院訴訟資訊,2026年5月,Character.AI的月活使用者已經超過2000萬,累計使用者達到約1.63億,公司一度估值達到50億美元—— 2000萬月活的AI機器人聊天平台居然破產了,不僅玩家扼腕嘆息,AI創業者和資本圈更是一臉震驚。
2000萬月活的超級平台,放在那兒都是個香餑餑,但Character.AI聘請的FA機構特地幫它接觸28位潛在買家,希望有人拯救Character.AI,但居然沒有一位投資者願意收購。
癥結出在何處?這家公司正陷入無休止的訴訟,還因為“鼓勵14歲男孩自殺”背上人命官司。資本從來都是靈敏且聰明的,Character.AI雖然是有著億級C端使用者的先鋒,但更是被國外監管盯牢的風險平台,金主真要買下它反而是個燙手山芋。
所有人狂歡式唱好AI的當下,看著一個擁有2000萬月活的AI平台走向死亡,大家都頗多感慨。GameLook試著給大家盤一盤,AI高速發展下一個荒誕不經的失敗案例背後,到底發生了什麼?
AI聊天的初代白月光,為何走到官司纏身的懸崖邊?
Character.AI破產為什麼讓這麼多人意難平?這家公司不亞於整個AI聊天應用領域的“白月光”。
在生成式AI剛剛興起的幾年前,Character.AI允許使用者打造自己的專屬AI聊天機器人,讓他們能夠在這裡同UGC虛擬角色對話、玩角色扮演,甚至尋找情感陪伴,且展現出了超預期的人格模擬效果,一下引爆了當年的網際網路科技圈。
超高的熱度下,那兩年Character.AI拿到了a16z、Google、微軟等多家公司1.5億美元的投資。尚未開啟商業化,這家公司估值達到10億美元,正式躋身獨角獸俱樂部,之後的巔峰估值一度沖上50億美元。
作為AI 陪伴賽道標竿產品,Character.AI,由兩位前Google的頂尖工程師Noam Shazeer 和 Daniel De Freitas 創立。他們曾參與Google Transformer、Meena/LaMDA 對話模型研發,Noam Shazeer更是那篇具有里程碑意義的Transformer 論文的核心作者。
緊接著上演了戲劇性的一幕,起步過於順利的Character.AI吸引了老東家Google的注意。
2024年8月,Google以約27 億美元的高價買下Character.AI 技術許可,“順便”帶走了兩位創始人和約30名研究員,Shazeer還出任了Gemini 聯合技術負責人。Character.AI仍保持獨立營運。
Google這波操作不難看懂,一方面,在今年AI Agent興起之前,聊天機器人是AI最火熱的賽道,對於TOP級產品自然需要加速下場。另一方面,Google僅僅買斷技術許可和撈走創始人,對於網際網路巨頭來說,Character.AI這樣的平台產品沒有價值。
市面上形形色色的聊天機器人平台不少,Google隨時都可以起號重開,真正值錢是Character.AI背後的技術和人才。更重要的是,當時的「Character.AI」已經是一個帶著負面纏身的品牌。
可能誰都沒想到,前期順風順水的Character.AI突然撞上一起命案:2024年2月,美國佛羅里達州的一位14 歲少年與Character.AI平台的AI角色親密對話,在長期對話中被其鼓勵自殺後舉槍自盡。
隨後在同年10月,當事人家屬將Character.AI和Google告上法庭,也成為這家公司發展由盛轉衰的關鍵轉折點。
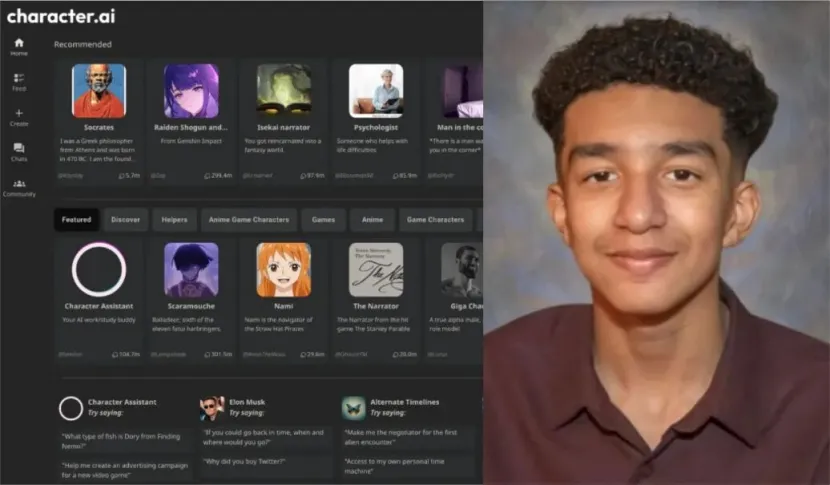
為了快速做大使用者規模,上線之初的Character.AI以 “12歲+”分級在App Store提交上架,向未成年人提供服務,直到積累大量使用者後才更改為 17+。一群很容易對UGC上頭,願意嘗鮮的大量年輕人大批湧入,推動產品使用者規模快速增長。
但由於技術問題和對安全性的忽視,導致Character.AI人命官司纏身,自此開始收穫一連串的監管重拳:2024年12月,德克薩斯州起訴該平台聊天機器人向未成年使用者宣揚自殘、自殺和性剝削;2026年5月,賓夕法尼亞州起訴Character.AI,指控其AI機器人冒充持執照的精神科醫生從事非法行醫行為……
不到兩年,Character.AI從一家風光無限的AI獨角獸,跌落為多起訴訟纏身、面臨潛在巨額罰單和訴訟、深陷監管泥潭的問題企業,最終走向破產。
填不上的虧損巨坑,殺死了那個AI陪伴頂流
退一步說,2000萬月活使用者的Character.AI即使因監管壓力管控未成年使用者、開始要求年齡驗證,但依然是一個規模龐大的巨型平台,當年TapTap也是達到千萬月活後開始被同行注意。但在矚目的使用者規模背後,Character.AI的商業化相當失敗。
2024年,在當時的AI高算力成本結構下,Character.AI的月營運成本估計約3000萬美元,收入僅來自每個使用者每月9.99美元的訂閱費,但2024年底付費訂閱使用者僅13.9萬——相當於一年能燒掉4億美元以上,完全是做賠本賺吆喝。
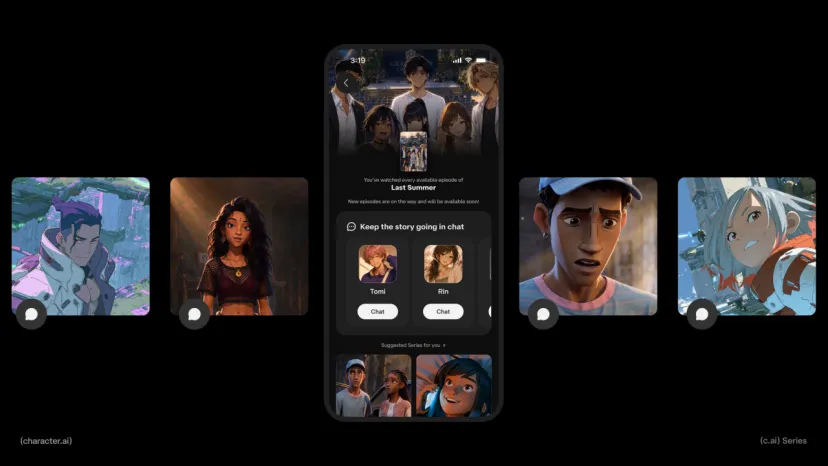
如何變現,一直是這家公司能否生存下去最緊迫的問題。根據近期相關檔案,Character.AI列出的資產和負債在 5000 萬到 1 億美元區間。當然,Character.AI並不是沒有嘗試自救補上這塊窟窿。
很多海外玩家反饋,Character.AI在應用內開始加入大量廣告。相比直接架設付費牆,廣告變現的確是一個相對柔性的解決方案。
GameLook注意到,很多使用者恨鐵不成鋼地表示:明明競品都在靠成人內容賺得盆滿缽滿,明明都已經背上了人命官司,窮得揭不開鍋的Character.AI還表現得“自視清高”,為何不做這個來錢最快的生意?
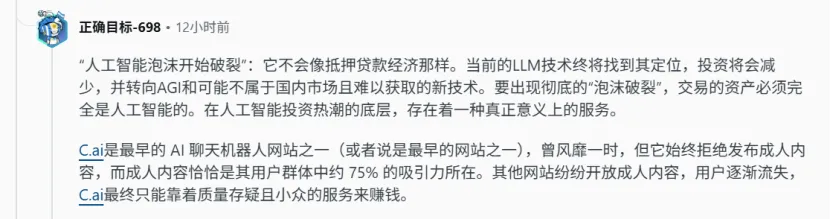
Character.AI並未跟進AI成人內容,無法把自己巨大的使用者規模在短期內快速變現,看上去損失巨大。但從另一個角度來看,這種選擇也許能幫助公司平帳盈利,但GameLook認為,如果真這樣選、長期會讓Character.AI從一個全民應用演變為小眾產品。
對Character.AI這樣的明星公司來說,追求使用者規模的增長,在前期發展階段永遠放在第一位。當使用者規模上去後再來做變現,收益才會更具規模化和長期可持續。
AI仍然是一個長期議題,投資者也不指望靠AI應用快速變現,他們押注的是未來足夠的增長空間。因此,Character.AI的堅持不完全是創始人的“固執”,而是為了實現更大的平台化目標。
對AI創業公司來說,究竟要靠使用者充值發展,還是靠資本介入幫自己活下去。至少對Character.AI來說,靠C端使用者付費完全無法彌補巨大的資金窟窿,他們選擇給資方講故事、畫大餅,靠外部投資拉動發展。
但誰都沒想到,Character.AI因為營運問題突然官司纏身,成為重點監管對象,面臨可能的巨額罰款和賠償,沒有那個投資者敢接下這個燙手的山芋。
即便近兩年AI算力價格大幅下滑,該公司帳上還有約5700萬美元現金,但在2026 年1月至8月,Character.AI 僅算力開銷仍然高達 5610 萬美元——燒錢太快,不得不急著找資方接盤。但根據外媒盤點,FA機構特地幫它尋找28位潛在買家,沒有一位願意全資買下Character.AI。
反而是一年前向Character.AI 傳送過侵權律師函的迪士尼出手了,但它也對應用本身不感興趣,眼饞的只有技術。
迪士尼願意掏出2000萬美元,買下Character.AI的部分資產,並獲得某些技術專利的非獨佔永久使用許可。9月,迪士尼宣佈聘請Character.AI的前CEO Karandeep Anand擔任CTO,順帶打包帶走Character.AI的60多人的核心技術人員,導致該公司團隊從之前80多人、減員至20多人。
繼Google27億美元“反向收購”後,迪士尼花2000萬美元的白菜價“偷師學藝”,挖走高管還不夠,一次性把整個核心技術團隊拆走。面對一地雞毛,現任 CEO Colin Adams只能表示:“在全面評估可行的替代方案後,董事會認定,這一由法院監督的出售程序,最有利於公司為所有利益相關方實現價值最大化。”
AI陪伴還是一個合適的創業機會嗎?
2000萬月活,但年化收入始終沒能突破5000萬美元,Character.AI的殘酷命運戳破了AI產品的光鮮外衣:那些有著平台野心的AI創業公司,帳目結構可能很難被擺到檯面上掰扯清楚。
比如“AI教母”李飛飛參與的AI遊戲創作平台Astrocade,雖然實現了千萬月活,但仍未啟動商業化,CEO Amir Sadeghian只能解釋:“目前專注於使用者增長,明年某個時候才會開始考慮營收增長。”
過去很多中國網際網路創業公司更在意衝擊使用者規模,如今來看,國外AI賽道的明星創業公司也想用相同的套路“薅資本羊毛”。使用者規模和流水增長,從來都是講給資本聽的故事。背後真正的成本帳能不能掰開細看,可能是另一種情況。
GameLook剛剛報導,韓國公司Wrtn開發的AI生成劇情向的文字互動遊戲《OOC: The Playable Anime》,2026年的年化收入預計超1億美元,流水收入非常漂亮,但這家公司到底有沒有盈利,大家仍然持懷疑態度。
但值得一提的是,韓國公司Wrtn一次性搞了三個馬甲:歐美版《OOC》、日本版《Kyarapu》、韓國版《Crack》。原來大家可能都以為是出於本地化考慮,但聯想到Character.AI的遭遇,這可能還是AI產品的自我保護機制。
監管始終是最高危的事件,比如今年4月,正是以Character.AI 曝出人命官司和國內同類AI聊天產品各種亂象為背景,中國五部門正式出台《AI擬人化互動服務管理暫行辦法》,這是全球範圍內首部專門針對AI擬人化互動服務的系統性法規,針對的正是Character.AI的“前車之鑑”。
但由於各國監管各不相同,AI產品的命運屬於薛定諤的盒子,出事之前你永遠不知道會撞在那面牆上。《OOC》的做法相當於多了幾個安全身份,在某國觸犯某些監管條例後,不影響其他地區的馬甲營運。
雖然初代頂流的Character.AI現狀窘迫,但AI陪伴賽道不缺實力選手,騰訊、字節跳動等巨頭都在排隊進場,這依然是一個值得看好的創業機會。
AI聊天產品需要考慮清楚:是要做平台型產品,還是想快速賺錢。在做平台這件事上,Character.AI的失敗是最大教訓。它的遭遇證明了,想賺資本的錢,首先必須有高速增長,才有可能讓資方持續為你買單。同時千萬不能惹上某些麻煩,成為監管的靶子,只會讓投資者敬而遠之。
但如果想靠使用者付費盈利,面對持續燒錢壓力的AI產品應該擁有自我造血的能力。或許,AI產品應該向遊戲圈看齊。遊戲行業變現套路豐富,能夠把「聊天」這件事真正轉換成持續的商業機會,在拉高ARPU值這件事上,遊戲化可能是AI陪伴類產品未來的重要出路之一。(GameLook)