無論騰訊是否有意,外界都難免將綠泡泡與紅果短劇比較,並從網際網路巨頭爭奪使用者注意力的角度,重新審視騰訊這次入場。
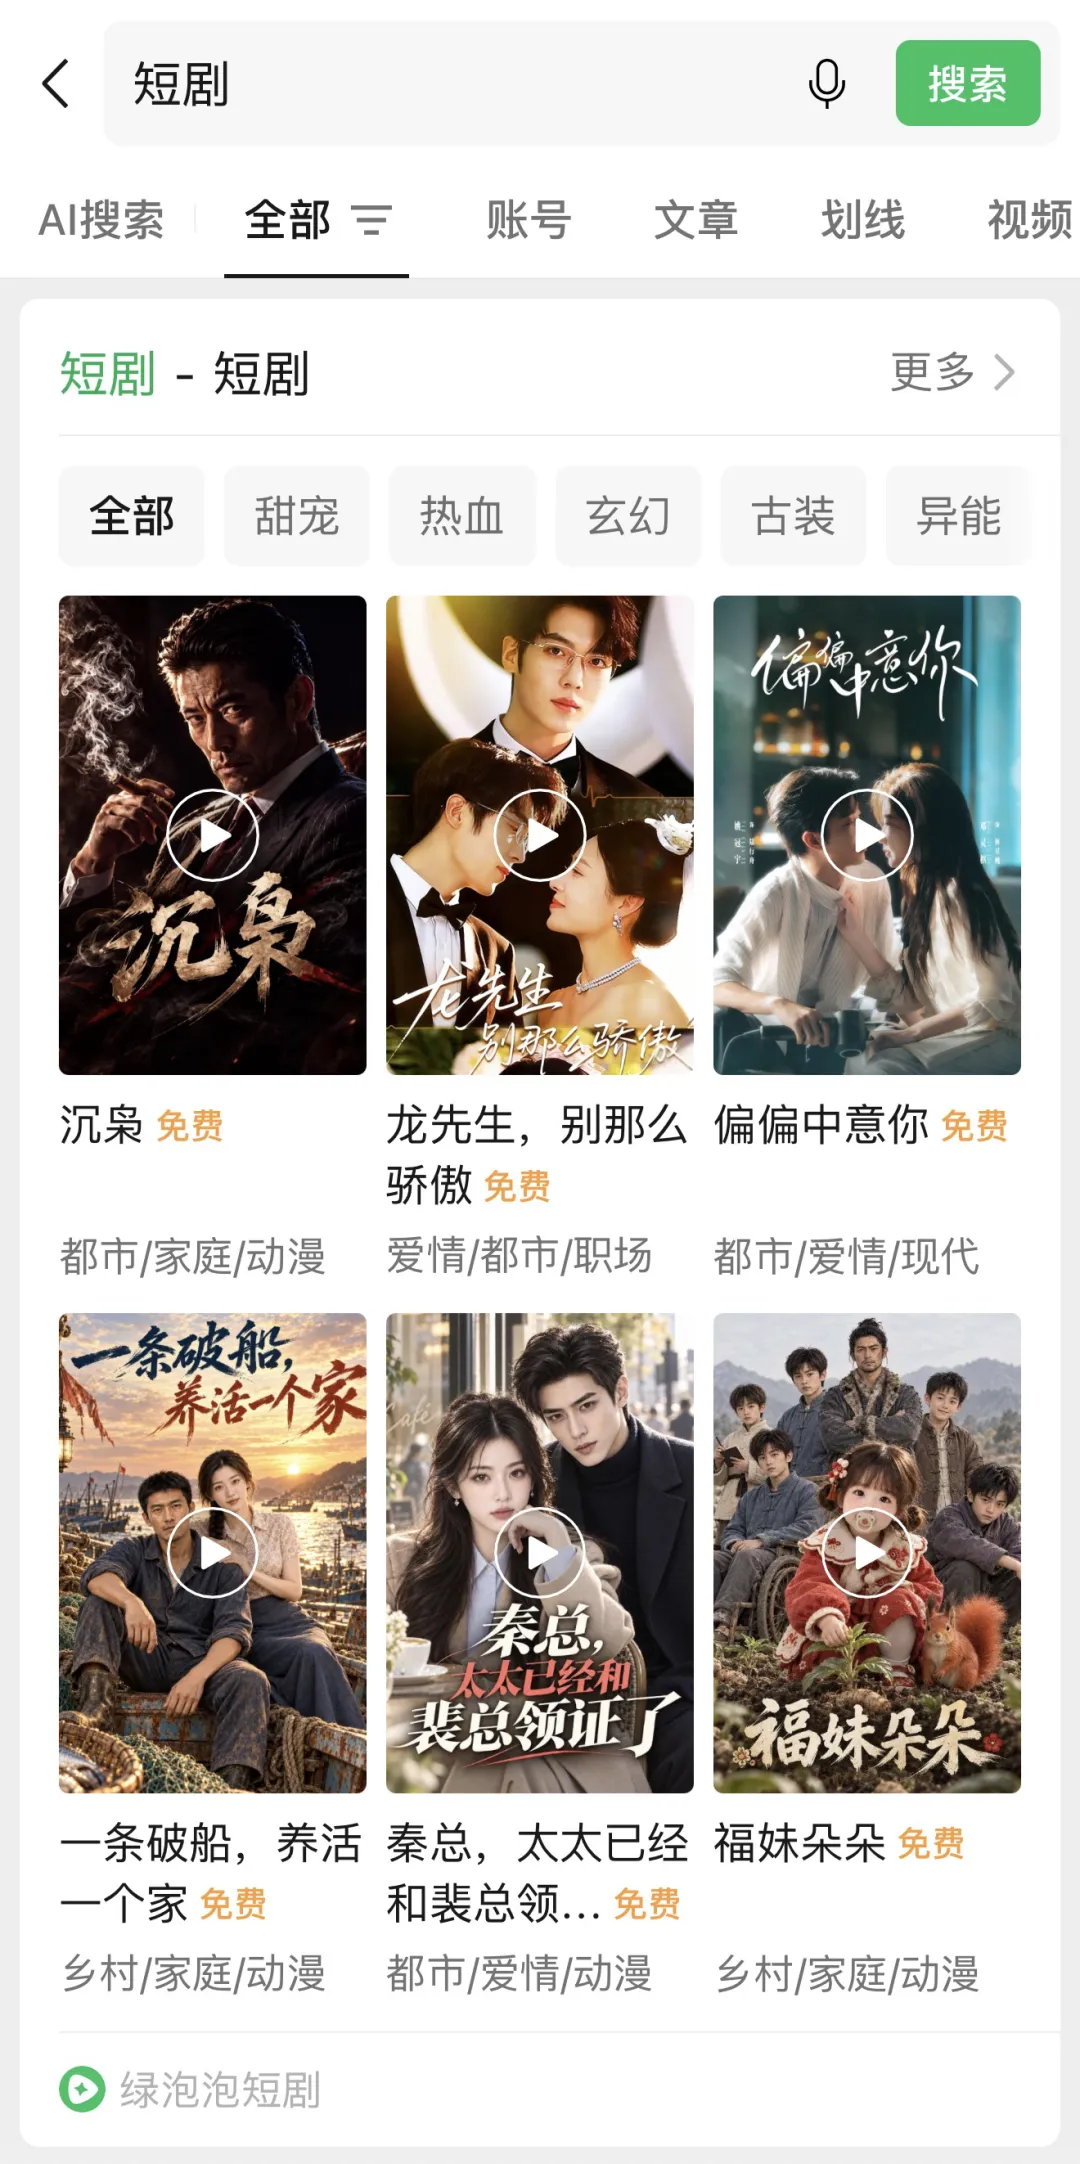
最近幾天,不少人的微信裡悄悄“多了”一個短劇入口。在微信搜尋欄輸入“短劇”,第一個跳出來的不再是第三方小程序,而是一個有著綠色LOGO的小程序“綠泡泡”。
這是騰訊近期正式上線、內嵌於微信生態的短劇產品,主打“免費好劇,一點就看”。
儘管上線動作相當低調,但綠泡泡的出現仍引發了市場的廣泛關注。這背後,一面是短劇賽道的巨大吸引力。QuestMobile資料顯示,截至今年5月,國內短劇行業去重使用者規模達到8.51億,覆蓋近七成移動網際網路使用者;DataEye研究院則預計,2026年國內微短劇(含漫劇)市場規模將突破1210億元。
另一面則是,這一龐大的市場已經跑出了“絕對的王者”——字節旗下的紅果短劇。
QuestMobile的資料顯示,截至2026年7月,紅果日活攀升至1.68億,已經超過騰訊視訊、愛奇藝、優酷、芒果TV四大長視訊平台之和(約1.55億)。
在這樣的競爭背景下,騰訊的一舉一動格外引人注目。也因此,儘管騰訊方面從未官宣其目標及定位,但外界已然貼上了標籤:在這場爭搶使用者注意力的競爭中,“綠泡泡”將對上“紅果果”。
騰訊再戰短劇賽道 綠泡泡走向台前
不同於紅果短劇,綠泡泡短劇目前沒有獨立App,使用者通過微信小程序即可觀看。
記者測試發現,目前,微信小程序首頁設有“綠泡泡短劇”專區;同時,在微信搜尋欄輸入“短劇”也能直接訪問,視訊號則支援掛載劇集跳轉連結。從搜尋、觀看到分享,使用者均可在微信內完成,全程無需跳轉至任何第三方平台。
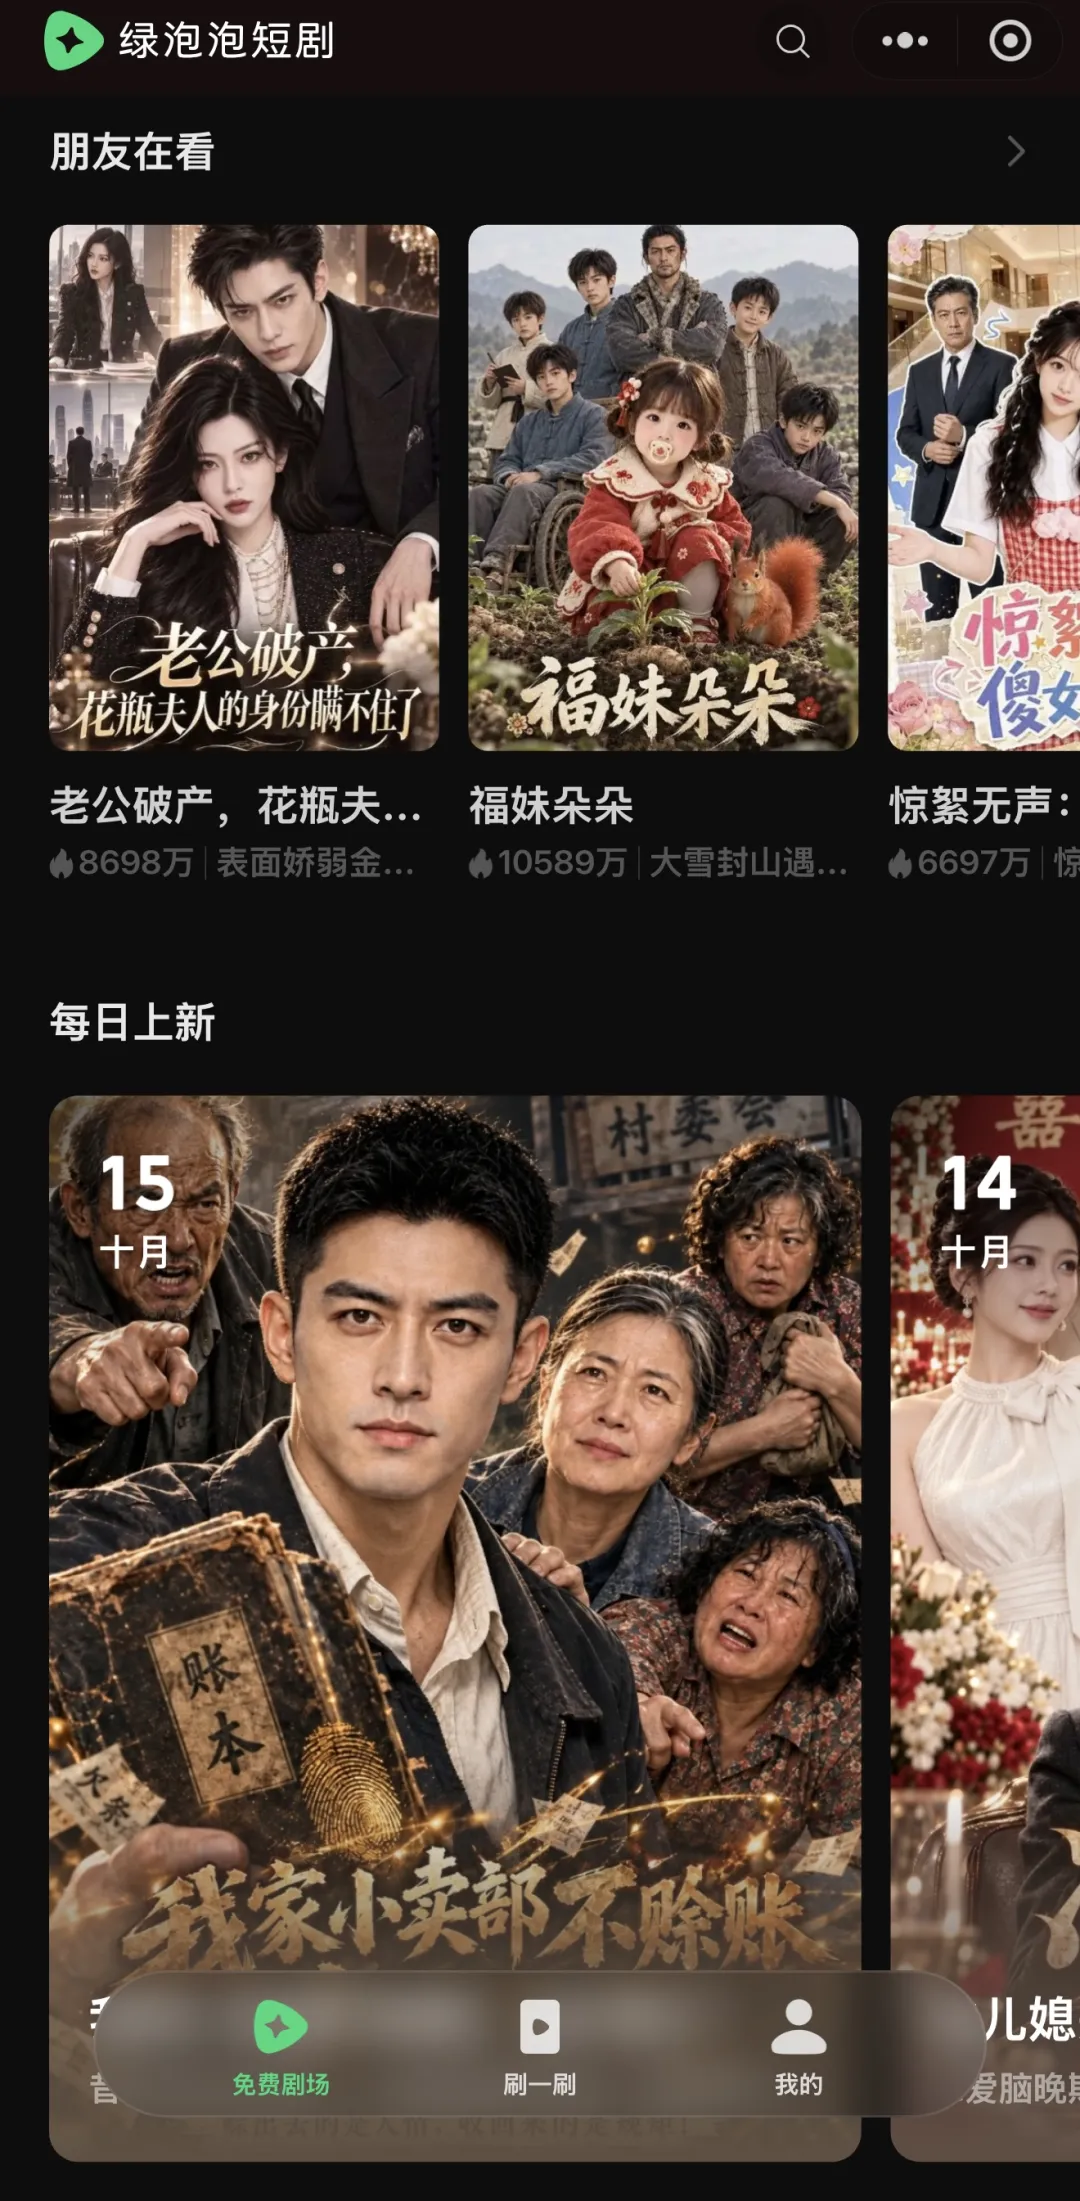
進入“綠泡泡短劇”後,可以看到其頁面佈局較為簡潔,僅設有“免費劇場”“刷一刷”和“我的”三個分欄。其中,“免費劇場”按內容形式劃分了“AI劇”“動漫劇”“真人劇”等類別,按題材設定了“玄幻劇場”“熱血劇場”“虐戀劇場”等欄目,並設有“總榜”“熱搜榜”“口碑榜”等榜單。
除了上述常規分類與推薦,綠泡泡還設有“朋友在看”欄目,顯示微信好友看過的短劇。
需要注意的是,這並非騰訊首次涉足短劇賽道。除了微信生態內承載的第三方短劇小程序,騰訊近年來也在持續佈局短劇賽道。
公開資料顯示,早在2021年12月,騰訊視訊便發佈了業內首個微短劇品牌“十分劇場”,以精品化為方向,主要依託長視訊App內的頻道營運;2024年3月,視訊號曾內測付費豎屏短劇掛載功能。
2025年初,騰訊董事會主席兼首席執行長馬化騰在公司年會上談及短劇對長視訊生態的衝擊,並表示“騰訊自己不做低品質的短劇,但會投資精品短劇”。
這一年,騰訊在短劇領域動作頻頻:1月,騰訊首款獨立的短劇產品“火星短劇社”小程序在微信上線,主打免費豎屏短劇,內容由騰訊視訊及合作方提供,採用觀看廣告解鎖劇集的模式;6月,騰訊又推出名為“短劇”的免費短劇小程序。此外,騰訊旗下閱文也在當年上線了“閱文短劇”小程序。
但多輪佈局之後,騰訊遲遲未在短劇賽道跑出代表性產品。
今年年初,馬化騰再談及短劇時表示:“騰訊視訊去年受到短劇衝擊,除了堅持高品質長視訊投入,接下來也要做一些廣告驅動的產品。”
或是在這樣的策略轉型下,綠泡泡應運而生。
公開資料顯示,今年7月,“短劇”小程序正式更名為“綠泡泡短劇”,8月進入灰度測試,9月底逐漸進入公眾視野;到今年10月,原“短劇”小程序入口已下線,由綠泡泡接替。
從營運模式來看,綠泡泡的內容全部免費觀看,通過劇集間插入廣告變現(IAA模式);內容則由第三方短劇製作方、授權發行方等提供,平台提供入口和流量支援。
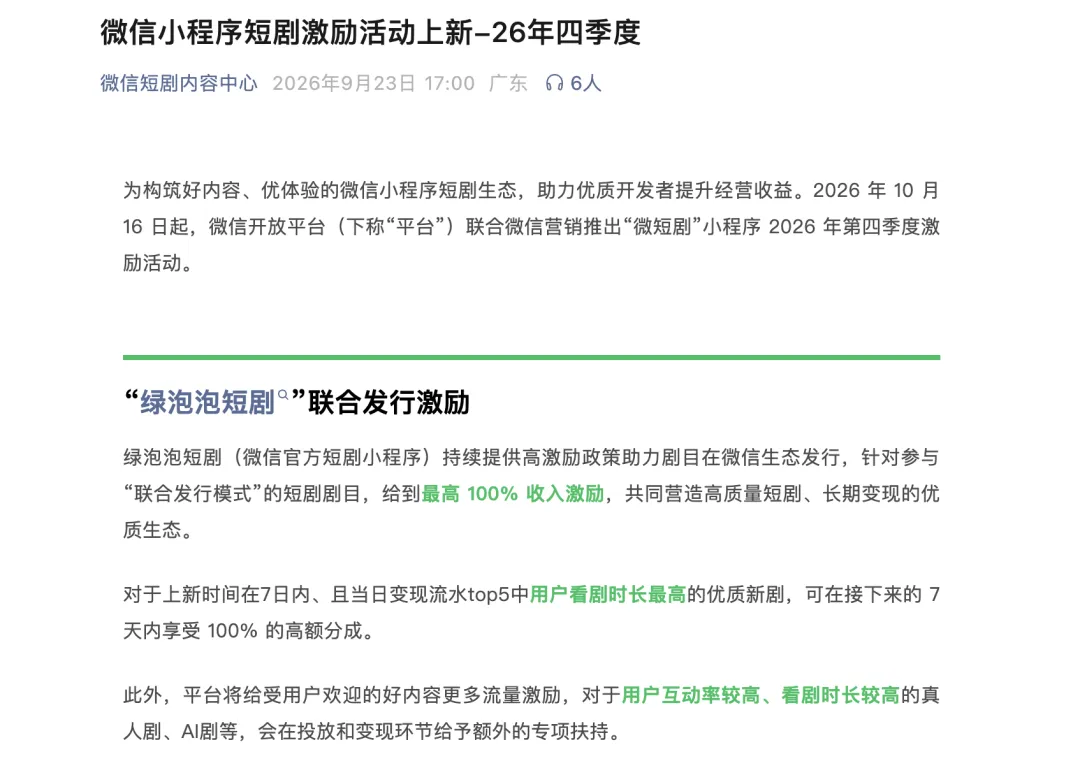
目前,騰訊方面就綠泡泡推出了相當豐厚的激勵活動。具體來看,2026年Q4,綠泡泡短劇針對參與“聯合發行模式”的短劇劇目,給到最高100%收入激勵;上新時間在7日內,並在當日變現流水Top 5中為使用者看劇時長最高的優質新劇,可在接下來的7天內享受100%的高額分成。
此外,平台還將給受使用者歡迎的好內容更多流量激勵,對於使用者互動率較高、看劇時長較高的真人劇、AI劇等,會在投放和變現環節給予額外的專項扶持。
社交裂變能否改寫行業格局
當下,隨著綠泡泡走向台前,騰訊“綠泡泡”對標字節“紅果”的說法不斷升溫。
而外界作出這一判斷,一方面源於紅果在短劇賽道的地位——在大眾認知中,它幾乎已成為短劇的代名詞。自2023年8月上線以來,紅果迅速成長為國內頭部免費微短劇平台,日活使用者不斷攀升:2026年年初突破1億,7月達到1.68億。
另一方面,騰訊系與字節系之間的較量由來已久。此前,野村證券《中國網際網路與新媒體》研報披露的一組資料引發熱議:2026年8月,在中國月度使用時長排名前50的應用中,字節系整體時長份額達到41.8%,而騰訊系則回落至28.6%。“中國網際網路進入字節時間”的說法也隨之流傳。
基於上述種種,無論騰訊是否有意,外界都難免將綠泡泡與紅果比較,並從網際網路巨頭爭奪使用者注意力的角度,重新審視騰訊的這次入場。
“今年免費短劇發展勢如破竹,已成為網民娛樂消費的主要形式之一,吸引大廠加快佈局。”艾媒諮詢CEO兼首席分析師張毅對記者表示,騰訊推出綠泡泡,意在收攏微信內的短劇流量,補齊免費短劇業務短板。
在張毅看來,若這一賽道長期由字節主導,將對騰訊涵蓋視訊、網文、音樂、直播等業務的內容生態構成挑戰。
網際網路行業分析師丁道師則從使用者注意力的角度解釋騰訊的動力。他對記者指出,紅果已經展示出這一市場的潛力,“作為國民級基礎應用、最主要的流量入口,微信當然要去爭奪這塊市場了”。
而微信生態構成了騰訊參與競爭的重要優勢。丁道師指出,視訊號此前的發展已經印證了這一生態的潛力,綠泡泡同樣可以借助視訊號、朋友圈等場景獲得流量,“使用者、場景、分發管道什麼都不缺”。
從目前釋出的資訊來看,綠泡泡的打法與紅果有所不同。字節系側重通過演算法推薦為短劇引流:使用者在抖音刷到反轉密集的短劇片段,產生興趣後,再跳轉紅果觀看全集。
而綠泡泡短劇最突出的特徵,便是把微信的社交關係鏈融入內容分發邏輯:首頁專門設定“朋友在看”推薦位和地區熱門榜,好友觀看的劇目也成為平台預測使用者偏好、生成個性化推薦的依據;使用者還可以直接將正在觀看的劇集分享至朋友圈、微信群。
不過,社交裂變能幫助內容傳播,卻也可能成為使用者分享時的顧慮。張毅指出,短劇觀看偏好未必是使用者願意向熟人展示的內容,社交分發能發揮多大作用,還要看使用者是否願意參與傳播。與此同時,小程序雖然方便進入,但“喚醒比較弱”,在沉澱使用者、培養高頻使用習慣方面仍面臨挑戰。
另外,早在視訊號推出時,微信是否變得越來越“重”就已引發討論,社交平台上也時常有使用者希望微信更專注於聊天、聯絡等基本功能。如今,隨著綠泡泡進一步融入微信,這一話題再次被提起。尤其視訊本身就是相對較重的業務,如何在豐富功能的同時兼顧使用者體驗,或許也是微信需要權衡的問題。
但在這些擔憂之外,資本市場已經率先給出響應。近幾個交易日,在字節跳動旗下短劇應用PineDrama上線約9個月後累計下載量突破1億、騰訊上線“綠泡泡短劇”小程序等消息的刺激下,A股“AI漫劇概念”持續走強,類股內慈文傳媒錄得5連板,歡瑞世紀則走出5天3板的行情。
與資本市場的熱烈反應相比,業內人士的態度則相對謹慎。一位資深短劇導演向記者表示,短期來看,綠泡泡對短劇行業的改變不大,“很難一下子就打破紅果獨大的局面”。
另一位從事影視行業20餘年,從電影、電視劇和中長劇一路轉戰短劇的製作方人士向記者直言:“我覺得跟我們沒有太大關係。”
不過,這位受訪者也肯定了新增管道的價值。他指出,隨著AI技術發展,短劇內容成倍增長,發行管道的擁擠和單一已成為行業最突出的問題,“現有發行平台的承載量不夠,一些新興平台的日活和流量又不足以支撐我們回收成本”。
在他看來,得益於微信生態,綠泡泡或許可以成為一個有效承接的平台,“多條管道,對於我們版權方和製作方來講,總歸是好事情”。 (國際金融報)