
市場經歷激進去風險化,避險基金連續五日淨賣出AI股票,抹去2025年以來淨買入頭寸。然而,納斯達克100期貨現鎚形反轉,半導體與韓國股市極度超賣並觸及關鍵支撐。隨著多頭拋售趨於充分且空頭高度擁擠,市場拋售或近尾聲,反彈與逼空條件正逐步成熟。
市場正在經歷一場劇烈的去風險化浪潮,但內部信號正悄然出現轉折。
避險基金連續五個交易日淨賣出全球AI股票,並已完全抹去2025年以來的全部淨買入頭寸;與此同時,$納斯達克100指數期貨主連 (2612) (NQmain.US)$出現強烈的日內反轉形態,半導體指數觸及關鍵支撐,$韓國綜合指數 (.KOSPI.KR)$超賣程度創下2022年10月以來最極端水平。
多重技術指標和倉位數據顯示,市場拋售正在接近尾聲,買盤開始小幅回歸。隨著AI股、小盤股及半導體等類股的空頭頭寸積累至歷史高位,一旦出現觸發因素,市場可能面臨大規模空頭回補行情。
NDX現罕見鎚形K線,賣方控制力減弱
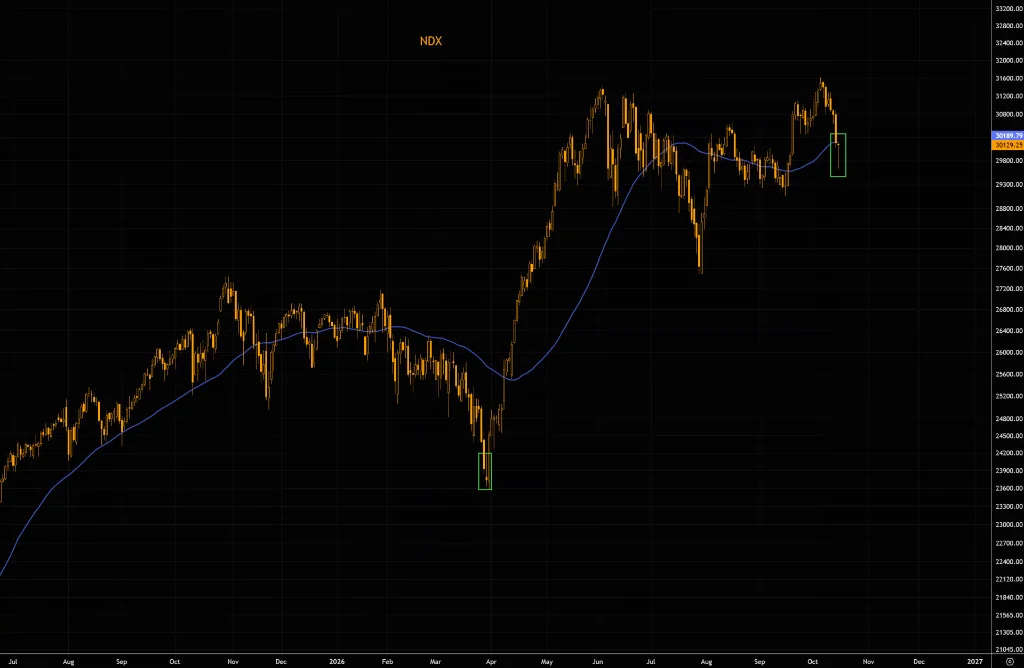
納斯達克100指數期貨當日出現大幅且罕見的鎚形K線形態,技術信號暗示本輪拋售的賣方動能正在衰竭。
據The Market Ear分析,此前4月份市場低點也曾出現類似反轉形態——彼時為倒鎚形,儘管形態不同,但傳遞的市場資訊相同:賣壓正在被承接,買方開始反攻。鎚形K線本身不足以作為單一交易依據,但若後續獲得確認,反彈力度可能相當劇烈。
$費城半導體指數 (.SOX.US)$方面,近幾個交易日已大幅下挫,超賣程度達到極端水平。值得關注的是,該指數目前已觸及其交易區間下軌——該支撐位歷史上多次有效——同時也在測試其長期趨勢線。技術層面的雙重支撐,使半導體類股的短線機會引發關注。
全球股票遭遇極端淨賣出,AI首當其衝
根據高盛數據,上一個交易日出現激進的全球股票淨賣出,淨流量達到-2.1個標準差的異常水平。多頭平倉與空頭賣出之比約為3比1,清晰指向主動降低風險敞口,而非單純做空押注。
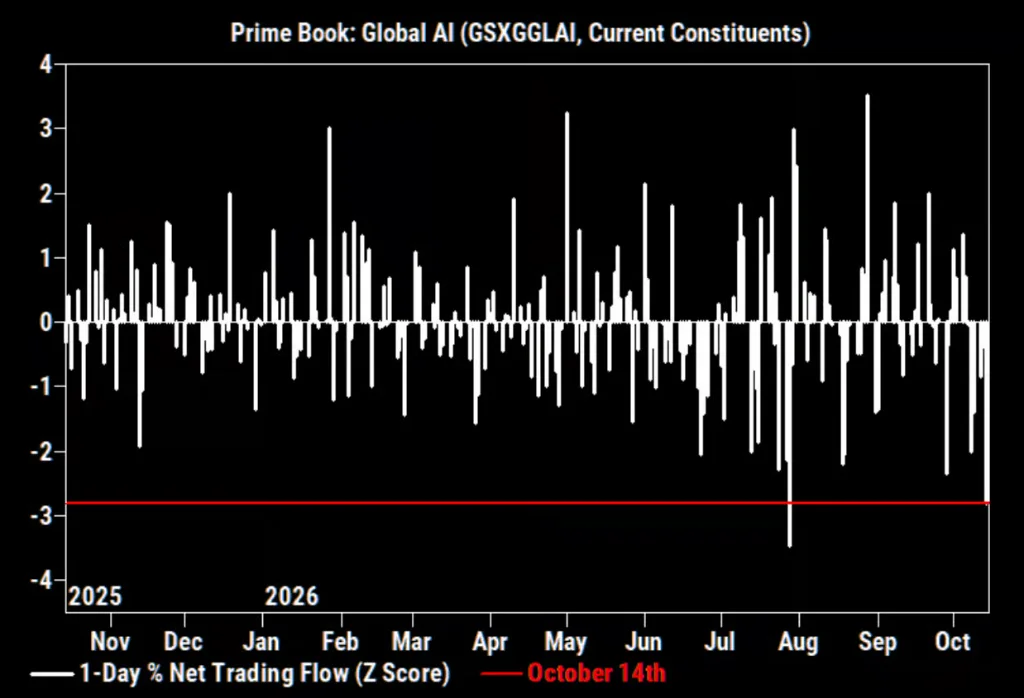
從地區分佈看,美國佔全球淨賣出總量的66%,科技類股領跌;韓國同樣遭遇大規模清倉。全球AI股票的淨賣出量創下近一年來第二大規模,Z值達到-2.8。
核心邏輯在於:投資者並非主要通過增加空頭來表達看跌,而是在直接拋售多頭頭寸,尤其集中在AI與科技領域。這一區別意味著,一旦情緒逆轉,反彈所需的"燃料"——即被迫回補的空頭頭寸——已相當充足。
避險基金AI倉位全面歸零,多空比降至歷史低位
據高盛數據,避險基金已連續五個交易日淨賣出全球AI股票,累計淨買入自2025年初以來的全部頭寸已被徹底清除,流量層面的2025年淨積累宣告歸零。
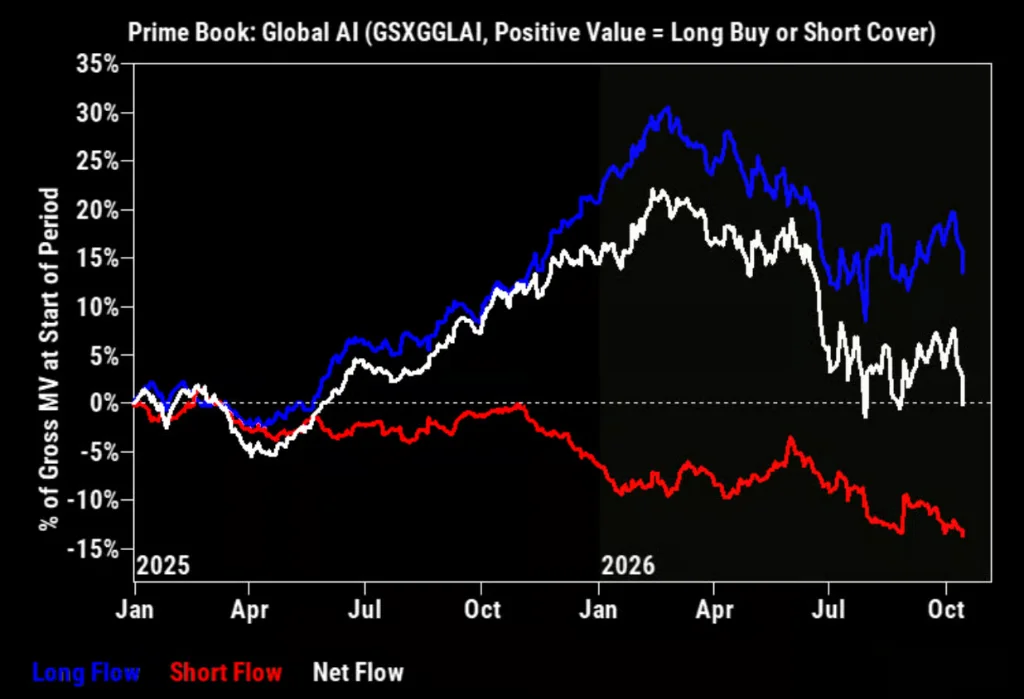
倉位層面,避險基金對全球AI股票的淨配置比例已從6月峰值的31.7%降至26.1%,處於過去一年的第49百分位;整體多空比從4.34大幅下降至3.27,僅處於過去一年的第7百分位。
AI交易仍構成相當規模的配置,但頭寸已大幅"清洗"。這意味著此前過度擁擠的多頭結構已基本消化,潛在的拋售壓力趨於緩和。
羅素2000空頭頭寸高度擁擠,逼空條件趨於成熟
$羅素2000指數 (.RUT.US)$目前處於深度超賣狀態。僅憑超賣本身不足以構成買入策略,但多項因素疊加正為短線反轉創造條件。
據CFTC數據,自7月以來,羅素2000避險基金空頭頭寸的變化與CDX高收益利差呈現出正相關性,即隨著信用條件惡化,避險基金持續增加空頭。當前,空頭頭寸規模已相當龐大,一旦信用條件改善或市場出現積極催化劑,空頭回補引發的快速反彈潛力不容忽視。
"Leopold低點2.0"?CoreWeave技術面回歸初次拋售水平
據悉,「AI股神」Leopold在9月初大舉買入$CoreWeave (CRWV.US)$及其他AI相關期權,此後數周市場隨即展開本輪拋售。以CRWV 11月份行權價95美元的看漲期權為例,其權利金自9月8日以來從18美元高點崩跌至僅剩1美元,該合約目前仍持有可觀的未平倉量。
分析認為,期權頭寸的平倉過程或進一步放大了標的資產的跌勢:做市商此前為避險看漲期權賣出了delta頭寸,隨著期權價值縮水,其被迫反向賣出標的股票,形成額外下行壓力。
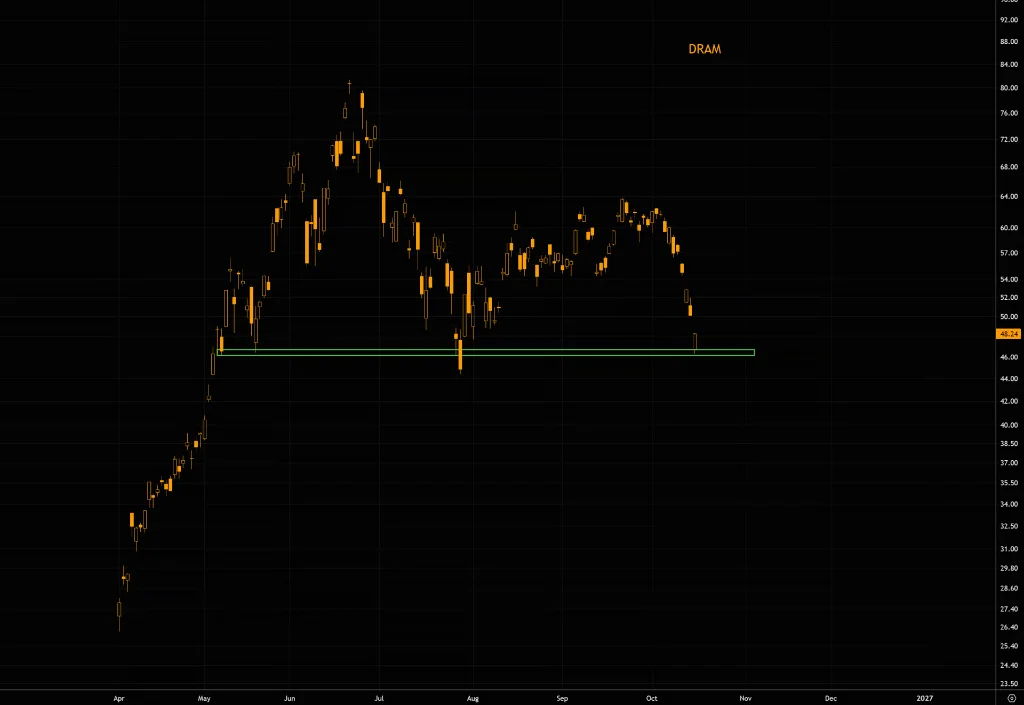
目前,DRAM價格已回落至此前的"Leopold低點"區域,CRWV的RSI也回到了初次拋售時的水平。在倉位充分出清、期權時間價值被大幅壓縮、技術面深度超賣的三重背景下,市場是否正在提供第二次入場窗口,值得密切觀察。
倉位清洗創造機會,但風險管理仍是首要前提
當前市場的核心矛盾在於:超賣與逼空潛力並存,但下行風險尚未完全出清。The Market Ear援引Paul Tudor Jones的經典原則提示投資者:市場不在乎你的判斷是否正確,關鍵在於能否在正確到來之前活下去。
"什麼好事都不會發生在200日均線以下。"這一原則同樣適用於投資者自身的盈虧管理——及早削減風險敞口,保持倉位存活,才能讓優勢持續複利。
判斷正確與賺到錢,是兩件截然不同的事。在當前極端波動的環境下,簡潔有效的風險管理體系,或許比任何反轉預測都更為重要。 (華爾街見聞)