
如果這周你重倉了AI、半導體或者記憶體股,估計這個周末很難過得輕鬆。昨天好不容易看到美光反彈、CRWV大漲,今天又被狠狠砸了回去。最讓人難受的是,很多公司並沒有突然失去訂單,股價卻像有人急著清倉一樣,一波接一波地下跌。
美東時間周五,美股再次遭遇猛烈拋售。納指收跌2.15%,標普500跌1.09%,道指跌0.34%。納指本周累計下跌4.5%,創下6月以來最糟糕的單周表現。
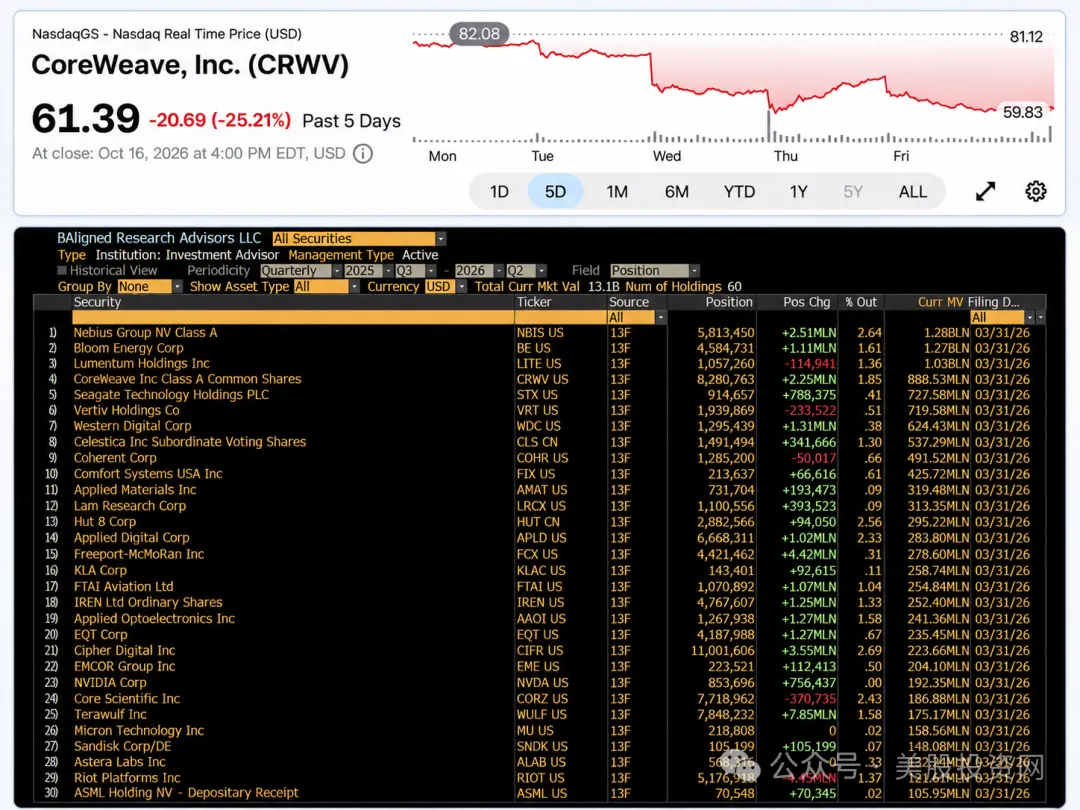
MU跌5.6%,AMD跌約6%,昨天在黃仁勳公開背書後反彈5.94%的CRWV,今天又暴跌11.9%,收於61.39美元。僅僅一周,CRWV就跌去了近四分之一的市值。
消息面的利空
這輪下跌不是今天才突然出現的。幾個核心利空,我們此前文章已經反覆分析過,這裡簡要回顧:
Anthropic估值預期縮水。 周三投資者日上,公司披露Q3營收168億美元、環比增長45%,資料本身不差,但增速較Q2的147%明顯放緩。
參會投資者討論的估值降至約1.5兆美元,較此前預期約2兆美元大幅縮水。作為AI類股最具風向標意義的IPO,這一定價變化直接動搖了整個AI交易的估值錨。
CRWV債務風險飆升。 其五年期CDS利差周四盤中升至1194.5個基點,創歷史新高,隱含未來五年違約機率超過60%。部分債券價格跌破面值的80%,殖利率升至15%至16%以上。
AI基建融資模式受到質疑。 市場開始認真審視:整個AI產業鏈投入了如此龐大的資金,其中有多少依靠持續借債?甲骨文、軟銀等企業的CDS也在同步走高,信用市場的緊張情緒在向整個AI生態蔓延。
但除了這些已經分析過的利空,今天華爾街還在流傳另一個更值得研究的猜測。
又一家AI避險基金可能遭遇清算
華爾街現在流傳著一種猜測:又一家重倉AI的避險基金,可能正在遭遇槓桿清算。這家基金叫VARA,全名Value Aligned Research Advisors。
先說明,目前沒有可靠的公開證據證實VARA已經在本周被強制清算,也無法證明今天的市場下跌由它引發。但從公開持倉和此前的投資經歷來看,這個傳聞背後的市場機制,確實值得投資者認真瞭解。
根據VARA此前披露的持倉資料,這家基金大量投資於AI基礎設施,既持有GOOGL、AMZN、NVDA等科技巨頭的看漲期權,也持有CRWV、NBIS、IREN等AI算力相關公司。
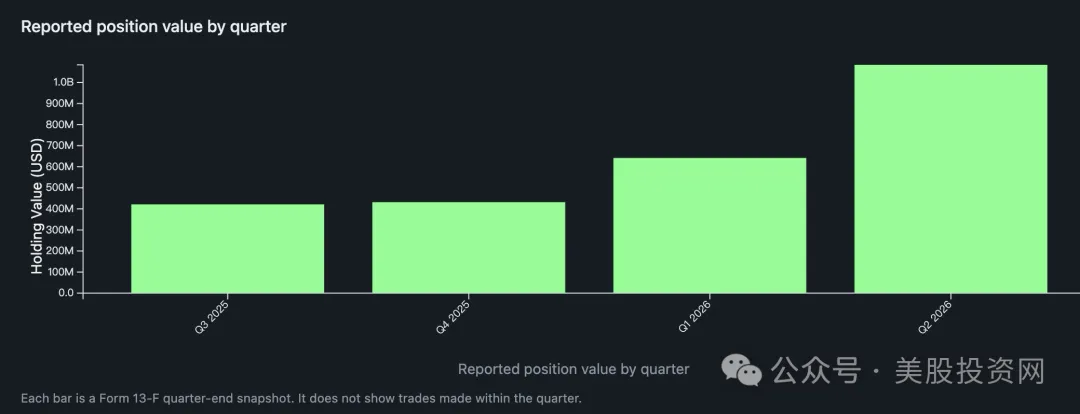
公開資料庫根據監管檔案估算,其管理資產約91億美元,而截至6月底的13F申報持倉總額約401億美元。這兩個數字看起來相差超過4倍,但不能直接認定基金使用了4倍槓桿。因為13F中的期權倉位按標的股價值申報,與實際投入的期權資金不同,而且13F無法完整反映空頭、融資負債和避險倉位。
不過有一點可以確定:VARA此前確實承擔了相當高的AI行業集中風險。
今年7月,彭博就曾報導,其旗艦AI基金單月虧損44%,與當時另一家知名AI基金Situational Awareness遭遇的槓桿衝擊形成了鮮明對照。
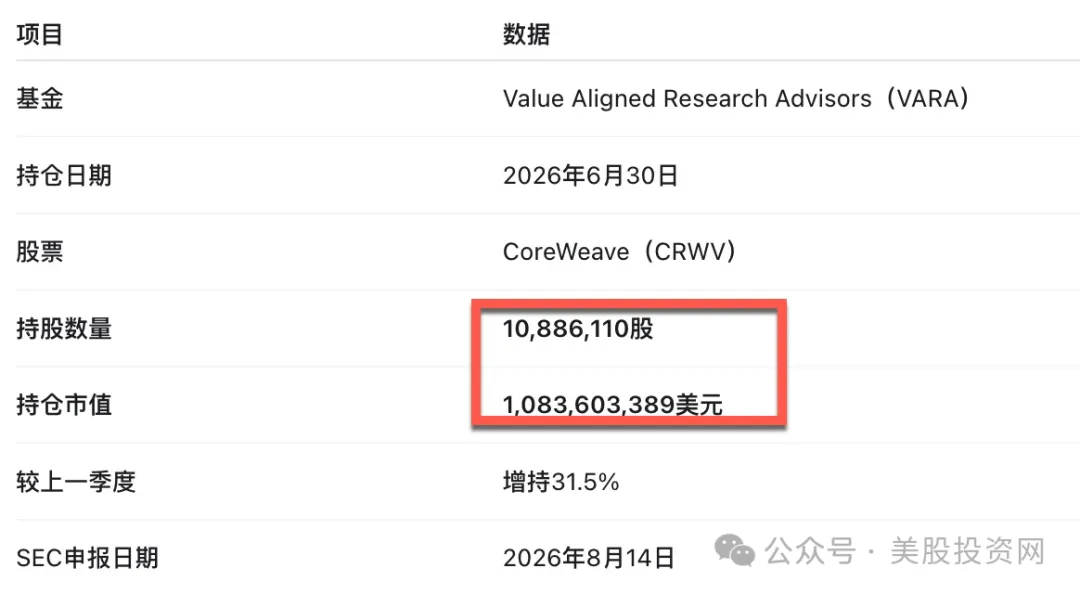
更值得注意的是,VARA在6月底申報持有約1089萬股CRWV,按當時股價計算,價值約10.8億美元。
真正的震中:CRWV債券
更深一層看,最近AI市場最敏感的風險來源,在債券市場。CRWV就是一個非常典型的例子。
這家公司靠建設資料中心、購買輝達GPU,再向微軟、OpenAI等客戶出租算力賺錢。商業模式並不複雜,但前期需要投入巨額資金,所以CRWV大量依賴債務融資。公司此前發行過票面利率9.625%的無擔保債券,同時還通過GPU和長期客戶合同支援的融資安排籌措資金。
過去AI需求不斷增長,市場願意相信這些裝置未來能產生足夠收入,公司也就能持續獲得融資。但最近債券投資者開始擔心:如果未來AI收入增長沒有預期那麼快,這些公司靠什麼償還不斷增加的債務?
本周,$CRWV的債券市場率先發出危險訊號。彭博援引TRACE資料顯示,公司2032年到期的無擔保債券價格一度跌破面值的80%;路透社隨後報導,2031年到期債券殖利率盤中突破16%。
更令人警惕的是,根據S&P Global Market Intelligence資料,CRWV的CDS(債務違約保險)報價首次突破1100個基點,模型隱含的未來五年違約機率約為63%,較一年前的30%大幅上升。
這裡需要強調,63%是根據市場價格及相關假設推算出來的風險指標,並不意味著CRWV真的有63%的確定機率會破產。但對於持有CRWV股的基金來說,這個訊號已經足夠敏感。
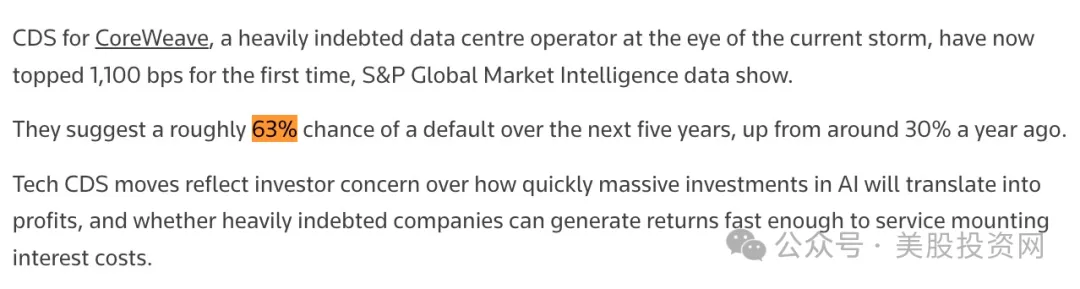
債券價格下跌,意味著債權人要求更高的回報才願意承擔風險;CDS上漲,則說明市場購買違約保護的成本越來越高。
這兩個變化會讓美股資者重新評估CRWV的融資能力。因為公司的融資成本一旦持續上升,未來建設資料中心所需要的資金就會更加昂貴。即使客戶訂單不斷增加,扣除利息、裝置折舊和其他成本後,最終能留給股東的利潤也可能減少。
美股投資者看重未來增長,債券投資者更關心本金能否收回。當債券市場開始不信任一家公司的融資模式,股價往往也很難獨善其身。
槓桿踩踏如何發生
如果一家基金大量持有同一條AI產業鏈上的股,而這些股突然一起下跌,會發生什麼?
答案可能比普通投資者想像得嚴重。
避險基金與普通散戶最大的不同,是它們可以通過融資和期權放大投資敞口。一旦股價持續下跌,券商就可能要求基金補充保證金。
如果基金沒有足夠的現金,只能出售其他持倉籌錢。
麻煩在於,如果其他持倉也集中在AI算力、記憶體和資料中心產業鏈,那麼當一隻股大跌時,其餘股很可能也在下跌。這時候,基金賣出股.票,可能已經不是因為不看好企業,而是因為必須盡快降低風險。
假設CRWV債券持續遭到拋售,信用風險指標隨之上升,美股投資者開始降低估值,CRWV進一步下跌。如果某家基金大量持有CRWV,同時又持有NBIS、IREN、APLD、LITE和VRT等相關股,那麼整個投資組合可能同時出現虧損。
一旦虧損觸及券商的風控要求,基金就可能被迫降低倉位。被動賣盤又會給其他股施加壓力,進而引發更多保證金要求。這就是華爾街經常提到的槓桿踩踏:
下跌引發賣出,賣出又進一步放大下跌。
也正因為如此,市場上開始有人猜測,是否有交易者刻意攻擊CRWV債券,借此影響AI股價格,最終逼迫某些重倉AI的避險基金清倉。這種說法聽起來很有戲劇性,但目前缺乏直接證據。尤其是所謂只需要花幾百萬美元,就能通過打壓一隻債券,清算一家管理數十億美元資產的基金,這種計算過於簡單。
債券價格、CDS報價和美股公司價格之間確實存在信用風險傳導關係,但它們並非機械地單向決定彼此。債券市場的實際成交深度、交易對手、基金的保證金安排,以及是否存在其他避險倉位,都可能改變最終結果。所以,能夠解釋這種連鎖反應,不等於已經證明有人故意製造了這場下跌。
機構受傷,但別急著下結論
不過,有一個事實值得注意。高盛主經紀商資料顯示,截至周四,全球選股型避險基金本周累計虧損約2.9%,亞洲股.票策略的損失尤其明顯。這說明本輪AI調整已經實實在在衝擊了機構投資組合,絕不只是散戶情緒恐慌。
美股投資網認為,這才是最近美股下跌中最值得警惕的變化。
過去幾個月,市場一直在討論AI是不是泡沫、輝達估值貴不貴、美光利潤能不能繼續增長。
但現在,華爾街開始認真審視另一個問題:整個AI產業鏈投入了如此龐大的資金,其中有多少依靠持續借債,又有多少投資者使用槓桿押注同一個方向?
如果一家AI公司訂單增長強勁,卻突然無法以合理成本獲得融資,那麼它可能不得不放緩擴張。對於高度依賴未來收入增長的公司來說,這會直接影響估值。
如果多家避險基金又集中持有這些股,那麼一次信用市場的衝擊,就可能演變成整個類股的集體拋售。
這也解釋了為什麼,今天我們看到的不只是CRWV下跌,連擁有真實盈利、資產負債表相對健康的半導體公司,也遭到了明顯賣壓。市場開始拋售的時候,往往先賣流動性好的股,而不是嚴格按照企業基本面好壞決定賣出順序。
但這裡同樣存在一個值得重視的反面觀點。CRWV雖然負債很高,卻也擁有大量長期算力合同。輝達不僅是其投資方,還與其建立了商業合作關係。
黃仁勳本周公開表示,CRWV的財務實力正在改善,他並不認為輝達需要提供救助。部分華爾街分析師也認為,債券在二級市場遭到拋售,並不能直接證明公司的商業模式已經失效。
這意味著,信用市場的擔憂有現實依據,但AI基礎設施企業也並非已經集體陷入財務危機。
下周看什麼
對於下周市場,最重要的已經不只是NVDA和MU能否反彈,而是CRWV債券殖利率和CDS能否開始回落,以及CRWV、NBIS、IREN等高波動股是否停止同步下跌。
如果信用市場逐漸穩定,AI公司的基本面又沒有發生實質性惡化,那麼此前由恐慌和被動減倉造成的跌幅,就可能迎來修復。反過來,如果債券繼續下跌、融資成本進一步上升,即使美股出現一兩天反彈,也不能說明這輪風險已經結束。
至於VARA是否真的遭遇新一輪清算,還需要等待基金本身、交易對手或可靠媒體進一步確認。
對普通投資者來說,眼下最需要避免的,就是把所有AI股都當成同一種資產。有些公司依靠穩定的現金流支援增長,有些公司需要不斷借錢才能完成擴張,還有一些股的波動可能受到機構槓桿交易的明顯影響。它們都屬於AI產業鏈,但承擔的風險完全不同。
我仍然認為,AI長期需求的增長邏輯沒有因為這一周的下跌就被推翻。但這一輪調整提醒我們,產業發展方向正確,並不代表所有參與者都能夠順利賺到錢。
如果這次下跌真的涉及機構被迫平倉,那麼最值得擔心的,反而不是這些基金虧了多少錢,而是市場上還有多少相似的槓桿倉位沒有釋放。
歷史上,最劇烈的市場下跌往往發生在投資者同時需要現金的時候。越是優質、流動性好的美股,有時反而越容易被拿來出售。
因此,現在既沒有必要因為幾天暴跌就否定整個AI行業,也不必急著把每一次大跌都當成撈底機會。
先觀察信用市場能否穩定,再判斷股市的反彈是否有持續買盤。對長期投資者來說,真正重要的是守住足夠的現金和倉位彈性,讓自己不必在市場最恐慌的時候被迫賣出。
畢竟,AI的未來可能還有很多年,但市場不會給每一個使用高槓桿的投資者那麼長的時間。 (美股投資網)