
很多人提起2020年螞蟻上市戛然而止,第一印象總停留在外灘峰會的言論風波,認為那是一場言語失當引發的個案整改。
時隔六年回望,輿論早已褪去表層情緒,時間給出了最公允的答案。
連夜暫緩螞蟻上市,不是一時的意氣之舉,而是一次極具前瞻性、守住國家金融底線、重塑網際網路金融秩序的頂級英明決策。
它及時刺破了模式泡沫、化解了系統性風險,為中國金融科技行業立規塑形,價值深遠且無可替代。
2020年的螞蟻集團,站在資本狂歡的頂點。
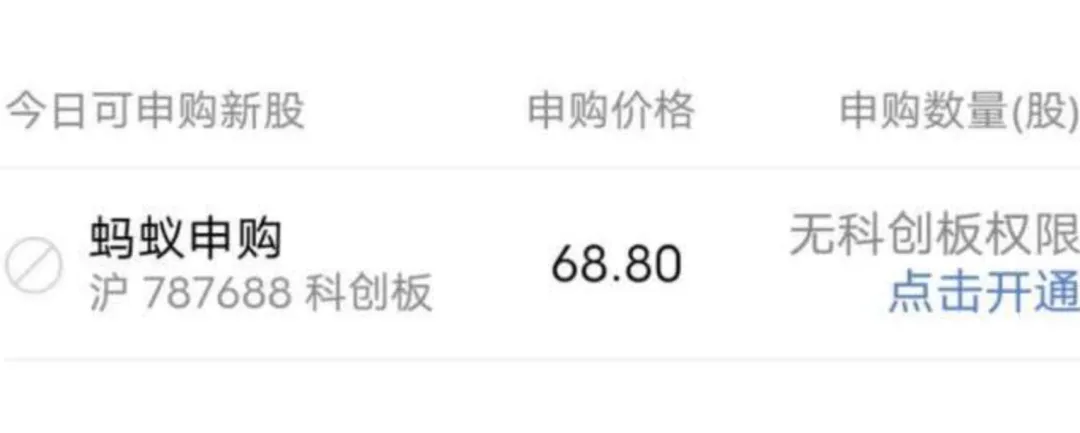
當年7月20日,螞蟻宣佈啟動A+H同步上市計畫,8月25日科創板受理,9月18日順利過會,10月21日證監會同意註冊。
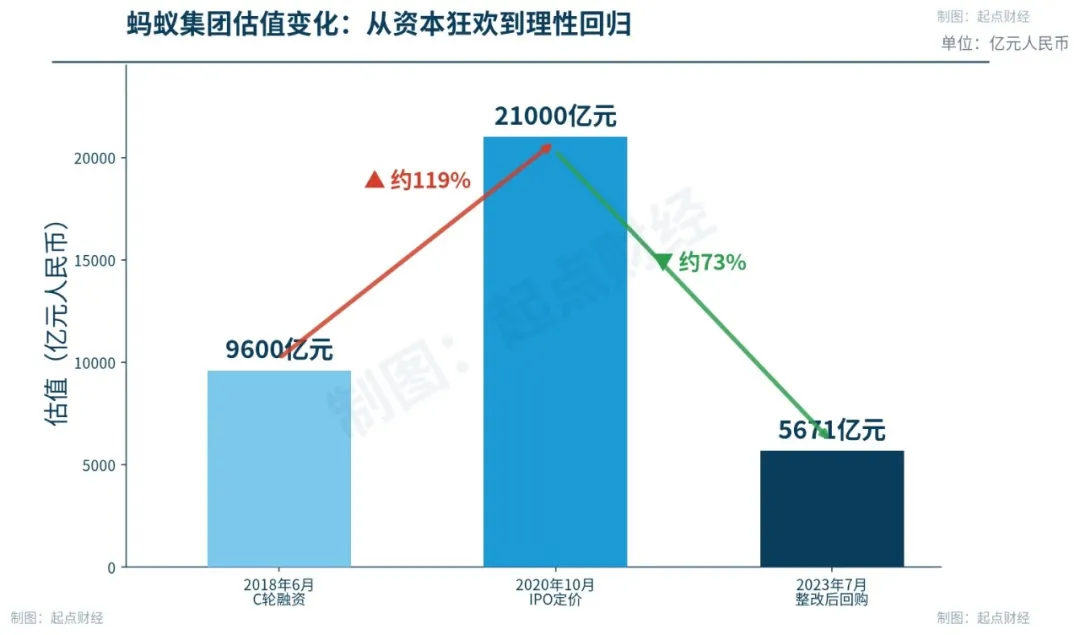
A股發行價定為每股68.8元,H股80港元,對應總市值2.1兆元。
螞蟻計畫在滬港兩地募集約345億美元,一舉超越沙烏地阿拉伯阿美2019年創下的294億美元紀錄,成為人類歷史上規模最大的IPO。
市場的狂熱程度超乎想像。
10月29日,螞蟻A股網上申購金額約19.05兆元,刷新A股歷史紀錄,有效申購戶數約516萬戶創科創板新高。
H股開售僅3小時,認購金額就超過1000億美元。支付寶獨家代銷的五隻螞蟻戰配基金累計超千萬人認購,人均投入約6000元。
彼時,大眾和資本聚焦的是它的科技光環、使用者體量與增長速度,卻極少有人看清其商業模式背後隱藏的巨大金融漏洞。
而這,正是監管叫停的核心關鍵。
2020年11月2日晚,中國人民銀行、中國銀保監會、中國證監會、國家外匯管理局四部門聯合約談馬雲、井賢棟、胡曉明。
同日晚間,銀保監會會同央行發佈《網路小額貸款業務管理暫行辦法(徵求意見稿)》,明確聯合貸款單筆出資比例不得低於30%。
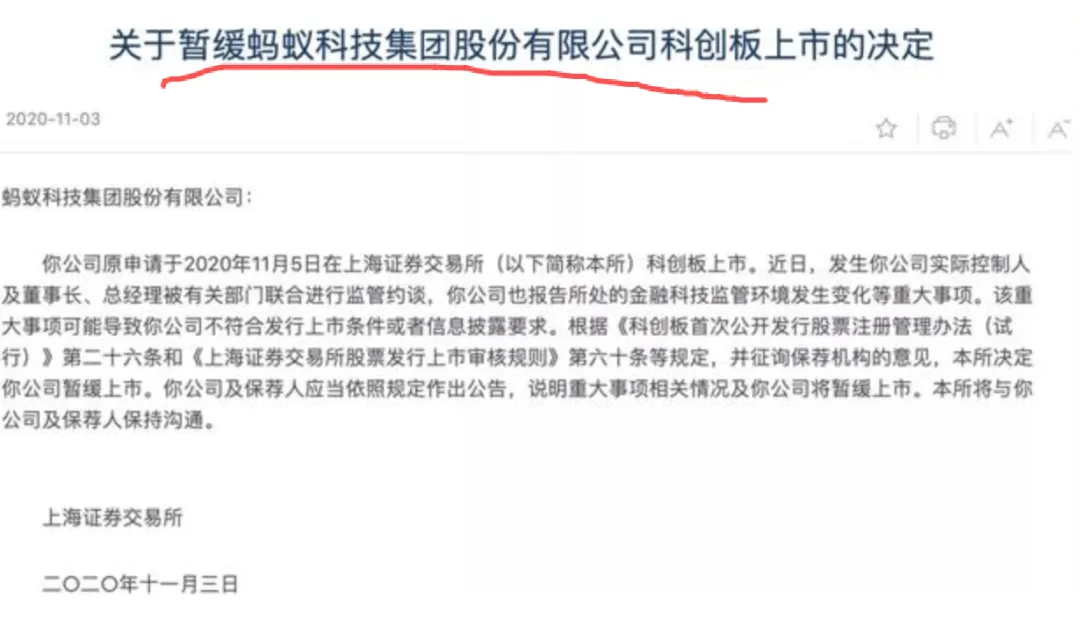
11月3日晚,上交所公告暫緩螞蟻上市,原定11月5日的掛牌在最後一刻被叫停。
當時不少人惋惜兆IPO落空,覺得監管過於嚴苛、扼殺創新。
如今回頭審視,才懂這是精準的風險排雷。
螞蟻最精妙也最危險的模式,是雙重槓桿的空轉套利。
第一重槓桿在信貸業務。
招股書顯示,截至2020年6月末,螞蟻微貸科技平台促成的信貸餘額高達2.15兆元,其中約98%的資金來自合作銀行和資產證券化,螞蟻自己的小貸公司出資只佔約2%。
簡單來說,銀行出錢、螞蟻獲客,風險兜底卻偏向金融機構與市場。
2020年上半年,微貸科技平台為螞蟻貢獻營收285.86億元,佔總營收的39.41%,是名副其實的利潤奶牛。
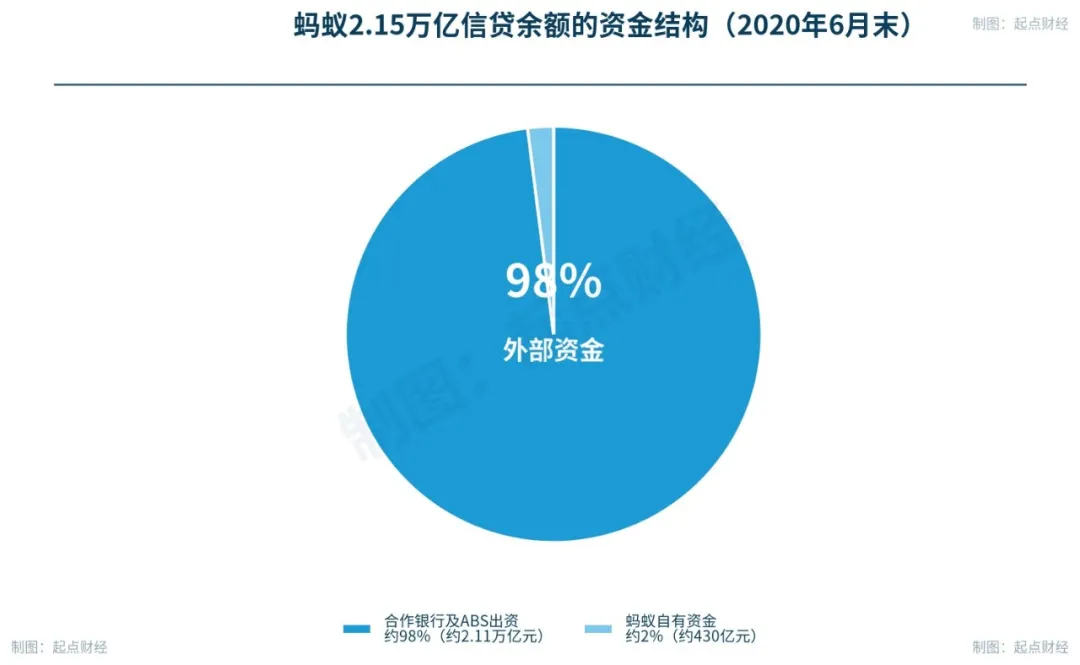
螞蟻2.15兆信貸餘額的資金結構(2020年6月末)
這意味著什麼?
螞蟻披著科技公司的外衣,行著高槓桿金融業務之實,卻規避了金融企業的資本約束、風險準備金、嚴格監管等所有合規要求。
按照當時的小貸規則,它的實際槓桿倍數遠遠突破監管紅線,而新規要求的30%出資比例,直接擊穿了這套低資本擴張的底層邏輯。
第二重槓桿在股權層面。
馬雲以千萬級小額資本,通過杭州君瀚、杭州君澳兩家合夥企業與一致行動協議,掌握了53.46%的表決權,牢牢掌控著這家兆級企業。
雙重槓桿疊加,讓螞蟻以極小的自有成本,撬動了數兆的國民信貸市場。
一旦成功上市,這套高風險、輕資本、弱兜底的模式將被資本市場合法化。超高估值會持續放大槓桿規模,海量信貸風險隱匿在科技外殼之下。
參照2008年美國次貸危機的教訓,當信貸擴張與風險承擔徹底分離,鏈條上每一個環節都在賺錢,卻沒有人真正為最終的壞帳負責,連鎖金融風險隨時可能爆發。
更值得警惕的是,當時花唄、借唄的利率長期貼著24%的司法保護上限遊走,數千萬年輕人的超前消費被源源不斷地轉化為平台的放貸利潤,過度借貸的社會隱患正在快速累積。
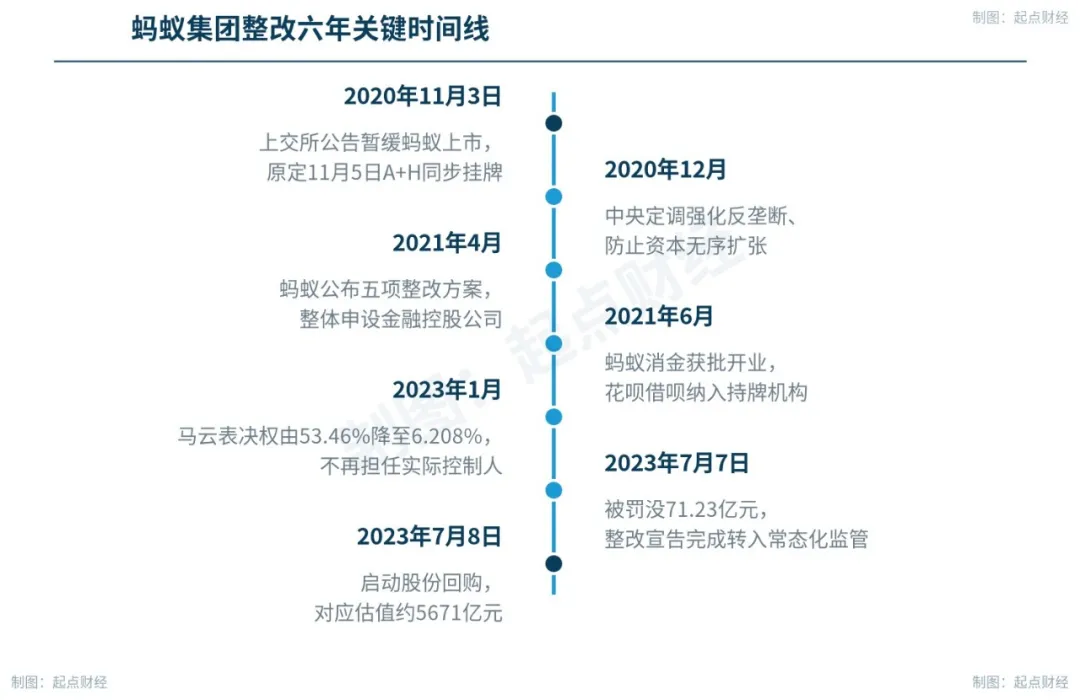
六年時光,層層整改落地,徹底印證了決策的必要性。
2021年4月,螞蟻公佈五項整改方案,核心是整體申設金融控股公司,把所有金融業務納入監管框架。
2021年6月,螞蟻消費金融公司獲批開業,花唄、借唄被隔離為持牌機構的信貸產品,銀行出資部分則隔離為信用貸和信用購,品牌和風險邊界被徹底劃清。
2022年12月30日,螞蟻消金增資方案獲批,註冊資本由80億元增至185億元,並引入杭州國資背景的杭金數科作為第二大股東。
2023年1月,股權層面的拆解落下重錘。
馬雲及其一致行動人的投票權由53.46%調整為10名自然人分別獨立行使,馬雲的表決權降至6.208%,螞蟻集團不再存在實際控制人。
同年7月7日,金融管理部門對螞蟻集團及旗下機構處以罰款(含沒收違法所得)71.23億元,覆蓋公司治理、金融消費者保護、參與銀行保險機構業務、支付結算、反洗錢、基金銷售等多重違規問題,同時要求關停違規開展的相互寶業務並依法補償消費者利益。次日,螞蟻啟動股份回購,對應估值約5671億元。
市場估值的理性回歸,是最直觀的證明。
從上市前2.1兆估值,回落至整改後的5671億元,約七成估值泡沫被徹底擠碎。這並非企業價值崩塌,而是資本市場褪去炒作、回歸實體理性的必然結果。
監管從未否定金融科技的創新價值,只是堅決杜絕科技外衣、金融裸奔的套利模式,不讓創新凌駕於金融安全之上。整改完成後,螞蟻的信貸模式全面重構,嚴格遵守資本出資底線、風險共擔規則,野蠻生長的時代徹底終結。
這場叫停,改變的不止螞蟻一家企業,更重塑了整個網際網路金融行業的生態。
在此之前,各類網際網路平台紛紛效仿螞蟻模式,依託流量入口撬動金融槓桿,無底線擴張信貸業務。白條、月付、借錢入口幾乎成了每一個App的標配,過度借貸、暴力催收、資料濫用等亂象叢生,系統性隱患不斷滋生。
P2P行業在此前數年接連爆雷,數以百萬計的普通投資者血本無歸,殷鑑不遠。
2020年12月,中央政治局會議和中央經濟工作會議明確要求強化反壟斷和防止資本無序擴張。
螞蟻事件之後,金融科技告別野蠻生長,所有金融業務必須持牌經營、所有風險必須納入監管成為鐵律。行業徹底告別了重流量、輕風控,重擴張、輕責任的畸形發展模式。
對比之下,騰訊等企業因為早期在金融業務上堅持穩健路線,反而避開了這一輪整改風暴,馬化騰當年那句金融拼的不是誰短期內跑得多快、而是誰的命長,如今看來格外耐人尋味。
安全是長遠發展的基石
金融是國民經濟的血脈,安全是發展的前提。
真正的金融創新,是依託技術提升服務效率、降低社會成本,而非利用規則漏洞放大槓桿、收割市場、轉嫁風險。
六年前的果斷叫停,頂住了資本狂歡的壓力,刺破了兆泡沫,守住了金融安全底線,倒逼整個行業完成合規轉型。
時隔六年,塵埃落定、亂象清零。
我們終於讀懂:叫停螞蟻上市,不是打壓企業,而是矯正行業;不是阻礙創新,而是守護長遠。這場極具遠見的監管決策,為中國金融科技的健康、有序、可持續發展,築牢了最關鍵的一道屏障。
其戰略遠見,早已被時間完全證明。(起點財經)