
全國二手房交易面積增長10.7%,新房銷售面積卻下降13.2%。這組資料揭示的,不只是新房與二手房的競爭,更是中國家庭住房資產定價邏輯正在改變。

成交回暖之後,究竟是誰的房子先變得值錢?
關鍵詞: 房地產、二手房、房價、家庭資產、樓市、存量房
二手房成交漲了10.7%,為什麼你的房子還是不好賣?
最近的房地產資料,出現了一個挺有意思的現象。
一邊是越來越多人買二手房。
另一邊,不少房東依然覺得房子難賣,掛出去幾個月也未必有人接盤。
10月19日,國家統計局公佈了一組資料:
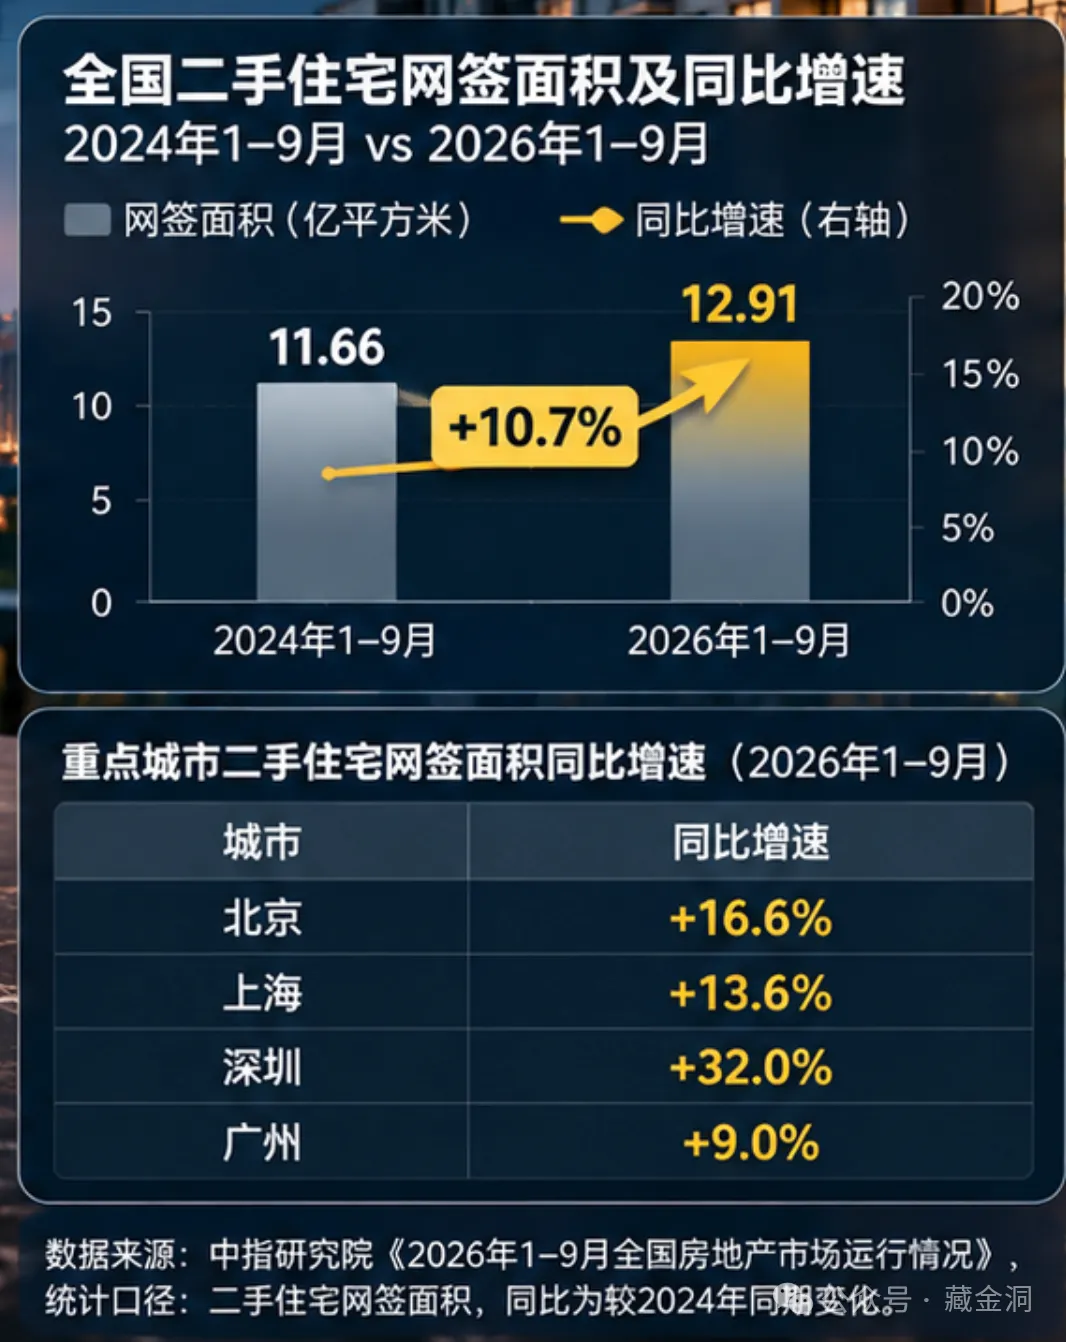
2026年前9個月,全國二手房交易網簽面積達到6.17億平方米,同比增長10.7%。
同期,新建商品房銷售面積卻下降13.2%。
更值得注意的是,二手房交易面積已經超過新房銷售面積。
買房的人沒有完全消失,但他們正在改變買房的方式。
這件事對房地產開發商意味著什麼?對手裡有房的普通家庭,又意味著什麼?
我覺得,真正值得研究的不是房價什麼時候反彈,而是另一個問題:
當房地產進入存量交易時代,什麼樣的房子還能賣出好價格?
一、房地產市場正在發生一場買賣雙方的角色轉換
過去二十多年,中國房地產最重要的生意是什麼?
開發土地、建設新房、銷售新房。
買房人往往需要在開發商提供的產品中作選擇。
現在不一樣了。
根據國家統計局10月19日公佈的資料,2026年1—9月:
資料來源:國家統計局《2026年1—9月份全國房地產市場基本情況》,二手房資料來自住房城鄉建設部。
這裡有一個非常重要的變化。
以前,開發商是市場上最主要的住房供應者之一。
現在,大量已經建成的房子重新進入交易市場,普通房東也成為住房供應的重要組成部分。
買房人面對的選擇越來越多。
同樣預算300萬元,以前可能主要比較幾個新樓盤。
現在可以同時比較十幾套不同樓齡、不同地段、不同裝修條件的二手房。
而且二手房還有一個優勢:
房子就在眼前。
採光怎麼樣,物業好不好,小區維護如何,周邊交通是否方便,基本都能直接判斷。
房子從開發商講故事的商品,越來越變成買家可以現場檢驗的商品。
這意味著房地產市場的定價權正在重新分配。
二、成交量上漲,可能恰恰是價格調整的結果
這裡有個容易誤解的地方。
很多人看到二手房成交增長,第一反應是:
市場回暖了,房價是不是要漲?
但成交增長與價格上漲,是兩回事。
舉個簡單的例子。
一套房子原來掛牌300萬元,一直沒人買。
後來房東把價格調整到260萬元,終於成交。
成交量增加了一套。
但房子的成交價格,比原來的掛牌價低了40萬元。
如果整個市場出現大量類似交易,就可能發生一種情況:
成交越來越活躍,價格卻仍然承壓。
這不是理論上的奇怪現象。
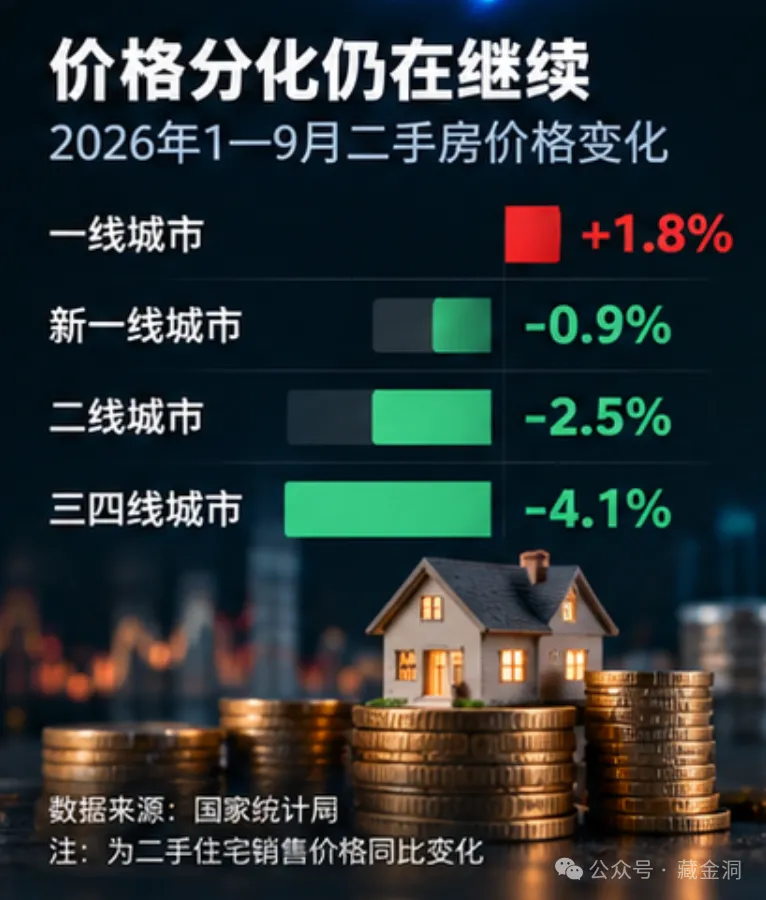
10月19日公佈的70城房價資料就顯示,9月份一線城市二手住宅銷售價格環比上漲0.2%,但同比仍下降1.5%。
上海二手住宅價格同比由跌轉漲,而不同城市之間的表現依然存在明顯差異。
也就是說,全國二手房成交面積增長,並不意味著所有城市、所有小區的房子都在升值。
對於真正準備賣房的家庭來說,市場有沒有成交固然重要。
但更重要的是:
你的房子需要降到什麼價格,才能成為買家的選擇?
這才是資產流動性最現實的考驗。
三、房地產真正的變化,是好房子與普通房子的距離正在拉大
我認為,接下來房地產市場最值得關注的變化,不是簡單的一線城市漲、三四線城市跌。
而是同一座城市內部,房子的價值差距可能繼續擴大。
為什麼?
因為過去很多房子的價值,很大程度上依賴整個城市房地產市場的上漲預期。
只要城市房價普遍上漲,地段一般、產品一般的房子,也可能跟著升值。
現在,買家越來越關注房子本身。
同樣位於一個城區:
一套房子靠近穩定就業中心,交通便利,物業維護良好。
另一套房子距離就業中心較遠,小區老化,戶型不合理,周邊還有大量同類房源。
即使兩套房子的建築面積差不多,未來的成交難度也可能完全不同。
因為買家買的不僅是100平方米建築面積。
他們買的是通勤時間、生活便利、居住體驗,以及未來再次出售時有沒有人願意接手。
這就引出了一個容易被忽略的資產定價邏輯:
房子的價值,不僅取決於今天有沒有人買,還取決於未來有沒有足夠多的人願意接盤。
對於投資者,這叫流動性風險。
對於普通家庭,說得更直白一點:
賬面上值300萬元的房子,如果需要一年才能賣掉,和一個月就能成交的300萬元資產,實際上並不一樣。
尤其當家庭遇到換工作、孩子教育、養老或者資金周轉需求時,這種差別就會變得非常現實。
四、開發商面臨的競爭對手,可能不再只是其他開發商
還有一個值得關注的變化。
以前房地產企業競爭,主要是新樓盤之間的競爭。
現在,新房還需要與大量二手房直接競爭。
假設某個區域的新房售價每平方米3萬元。
附近房齡不長、配套成熟的二手房,價格只有每平方米2.3萬元。
對於普通家庭來說,為什麼一定要多花這7000元?
開發商必須拿出足夠有說服力的理由。
可能是更好的戶型、更高的建築品質、更完善的公共空間,也可能是更好的物業服務。
否則,新房的價格優勢就很難建立。
這會進一步改變房地產企業的經營邏輯。
過去,企業重要的能力是拿地、融資、開發和銷售。
未來,除了這些能力,還必須更加重視產品競爭力、成本控制和實際居住價值。
與此同時,二手房市場的活躍,也可能給裝修、局部改造、房屋檢測、交易服務等行業帶來新的需求。
不過,這些行業能否真正受益,還取決於成交後的實際裝修支出、服務滲透率和利潤水平,不能只根據成交面積增長就斷言相關企業收入一定增加。
房地產產業鏈的機會,正在從單純依賴新房開發,向存量住房的交易和使用環節擴展。
五、現在有房的人,應該重新算一筆賬

說到這裡,最重要的問題來了。
普通家庭應該怎麼辦?
我覺得,首先要改變一種思維:
不要只問自己的房子值多少錢,還要問它能不能在需要的時候賣出去。
如果是自住房,工作和生活都很穩定,居住體驗也不錯,就沒有必要因為短期市場變化頻繁折騰。
房子首先是生活空間,其次才是金融資產。
但如果持有的是第二套、第三套房,尤其是長期空置、租金回報不高、未來轉手困難的房產,就值得重新評估。
可以算三筆賬。
第一筆,持有成本
物業費、維護費、貸款利息,以及資金被佔用的機會成本。
第二筆,實際租金回報
不能只看一年收了多少租金,還要扣除空置、維修、稅費等實際支出。
第三筆,退出成本
如果需要在合理時間內成交,價格可能需要比當前掛牌價低多少?
這三筆賬算清楚,才能判斷一套房子究竟是能夠持續提供價值的資產,還是需要長期投入資金維護的負擔。
對於準備買房的人,也有一個重要提醒。
不要因為某個城市成交量上漲,就急著追漲。
應該把關注點放在具體小區的真實成交價格、成交週期、同類掛牌房源數量,以及家庭未來的收入穩定性上。
全國資料決定不了你家樓下那套房子的價格。
真正決定價格的,是那個小區裡願意出錢的買家。
洞主江湖說
我認為,這輪房地產調整中,一個被低估的變數是房屋的再次出售能力。
過去,很多人用城市平均房價判斷資產價值。但進入存量交易時代,同一座城市內部的流動性差異,可能比城市之間的平均漲跌更重要。
我的判斷是:如果二手房持續保持交易活躍,而新增住房供給繼續收縮,市場可能先出現的是優質存量住宅成交週期縮短,而不是房價全面上漲。
真正值得觀察的,是同類房源的成交折價是否收窄,以及成交週期是否持續縮短。
如果交易增長始終依賴更大幅度降價,那麼市場恢復的首先是流動性,而不是資產價格。
未來買房最重要的能力之一,可能不是判斷房價會漲多少,而是判斷自己的房子將來有多容易賣掉。 (藏金洞)